标签: 气价

俄罗斯不藏了,直接公布对中国的天然气价格!普京对中国真够意思,欧洲要气坏了!
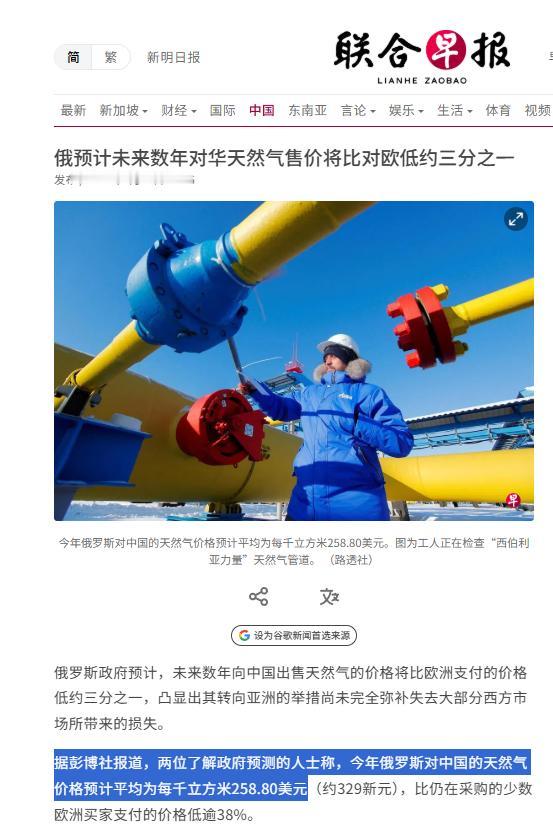
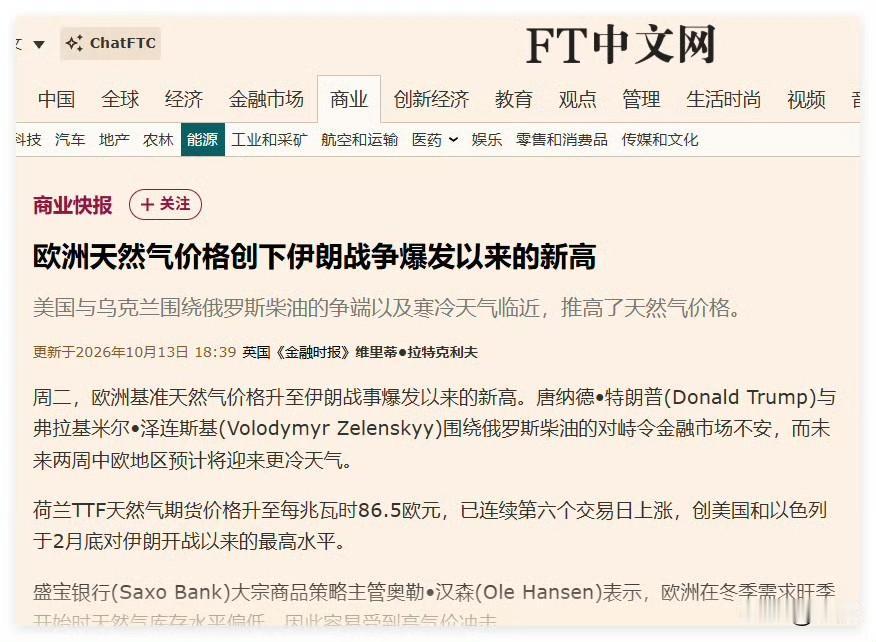
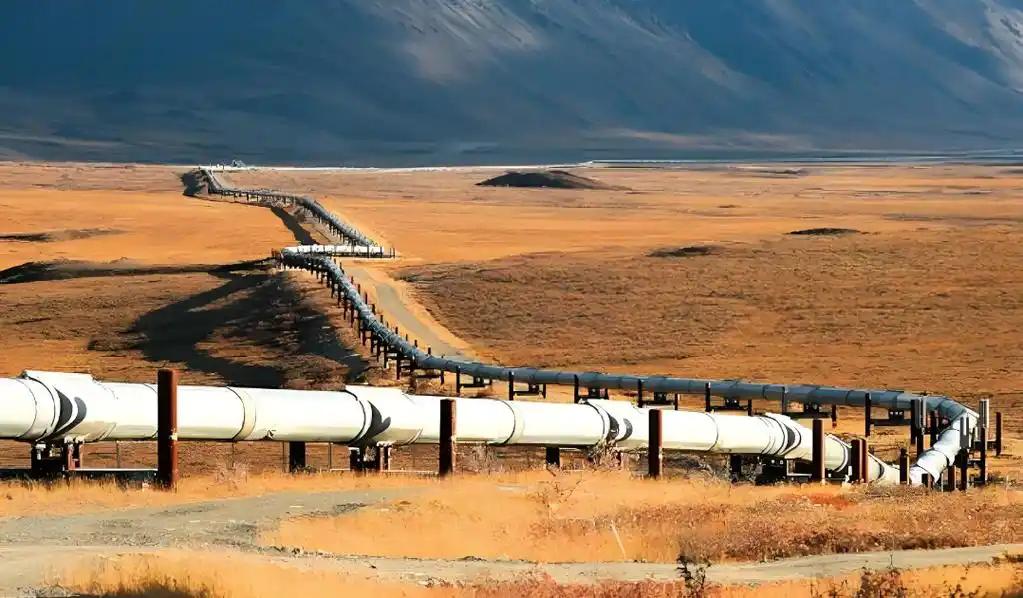
俄罗斯不藏了,直接公布对中国的天然气价格!普京对中国真够意思,欧洲要气坏了!当地时间10月2日,俄罗斯官媒直接公布了俄方向中国出口天然气的价格!根据俄政府的预计:2026年全年,俄罗斯天然气对华年均价格为每千立方米247.9美元!到2027年可能是在251美金左右,2028年则再回落到247美金!看到这个价格,不少中国网友都说:普京对中国真够意思!为啥这么说呢?1.首先,大家要知道:对于除中国以外的非独联体国家,俄罗斯给的价格那可是两倍的。2026年,俄给他们的价格是每千立方米562美元!2028年,可能会大幅度下降,降到361美金。为啥对别的国家的价格幅度变化这么大,尤其是2026年为啥会这么贵?很明显:这是受中东战事的影响,其它国家的价格都大涨了,但是中国这这的价格没有涨。而且就算是战事结束后,俄罗斯给其它国家的价格也仍然是300多,也仍比给中国的高出一大截!2.其次,大家要知道:中东现在的天然气出口到中国的价格,现在也是相当吓人的!以近年中国跟卡塔尔等中东国家的长期LNG协议为例,他们给咱们中国的价格大多在300–450美元/千立方米区间内,远比俄罗斯高。而且,更要命的是,一旦地缘紧张,那么这个价格就会冲到600~1000美元/千立方米!对比一下俄罗斯给咱们的240多,这个差距太大了!3.当然,还有一些国家给中国的天气然价格也很低,比如中亚国家。由于中亚国家到中国的管道更方便,成本自然也就更低,所以我们从中亚进口的价格比从俄罗斯进口还要稍微低一点。但问题在于,中亚的产能很有限,产量天花板太低了,所以最终我们要大量购买还是得从俄罗斯!了解了以上数据,大家就知道为啥欧洲会气得跳脚了。欧洲现在用的天然气价格太高了,他们根本没办法。当然,我们也要客观地认识到:俄罗斯给咱这么低的价格,虽然跟中俄关系有直接关系,但也仍然是在商言商的做法!毕竟,除了中国之外,俄罗斯在全球范围内再也找不到这么大的买主了。而且,中俄输气管道前期投入太大了,俄罗斯无论如何都承受不了失去中国这个大客户的代价。最后,我还是得再唠叨一句:请诸位网友放心,咱们国家大量从俄罗斯购油购气,那都是有关部门的精英们认真核算了的,咱不可能吃亏!对此事,大家怎么看?欢迎讨论!
俄气给中国开出的250到260美元,跟卖给土耳其、匈牙利的420美元一比,确实像
俄气给中国开出的250到260美元,跟卖给土耳其、匈牙利的420美元一比,确实像打了六折的“大客户价”。但中方心里那杆秤,称的是俄罗斯国内工业用气大约120到130美元那个数。这中间一百多美元的价差,就是谈判桌上一直谈不拢的症结。别觉得这只是买卖双方讨价还价的常事,放到当前的国际能源格局里,每一块钱的浮动都牵着两边的核心利益。俄罗斯这边的考虑,说穿了是困局里的务实选择。自打2022年北溪管道出事之后,欧洲对俄气的采购量一路往下砍,原先靠管道送气的核心市场,现在换成了LNG船运的零散买家,采购量减了不说,运输成本还翻了倍。这边战场开支又停不下来,武器、后勤、人员安置处处要钱,找一个稳定的大买家接盘,成了俄能源出口的头等大事。中国作为全球最大的天然气进口国,又有现成的中俄东线管道线路,不用额外花大钱建新设施,自然成了俄方的优先级选项,给个折扣价抢占市场,是再正常不过的商业逻辑。但折扣归折扣,俄方绝不会按国内工业用气的价格卖。毕竟谁也不会做赔本的买卖,俄方报出的250到260美元,看似比给土耳其、匈牙利的价格低不少,实则已经算过了成本和利润的底线,再往下降,就要触及自身的核心利益,换谁都不会轻易松口。至于土耳其、匈牙利拿到的420美元高价,本身就不能拿来跟中国的长协价简单对比。土耳其那个价,是2022年欧洲气价冲到顶峰时签的短期合同,当时欧洲天然气现货价一度突破每千立方米三千美元,工业用气成本翻了好几倍,420美元在当时已经算是俄方给的优惠价。匈牙利则是欧盟内部对俄态度偏缓和的国家,俄方给匈牙利稳定供气,有分化欧盟阵营、打破制裁包围圈的作用,价格里掺杂了不少政治因素,不是纯粹的市场交易价。拿这两个带有特殊背景的特例,来对比中俄谈的十年以上长期合同,本身就没找对参照系,得出的结论自然也站不住脚。而中方的考量,并不是单纯为了压价,而是要算一笔长远的能源安全账。中俄东线天然气管道投用这些年,定价一直跟国际油价挂钩,前些年油价低位运行的时候,进口气价其实很划算,国内不少工业用户都受益。这两年国际油价波动上行,气价跟着水涨船高,可同期全球天然气市场的行情已经发生了根本变化。欧洲减少俄气采购之后,全球LNG产能快速释放,卡塔尔、美国、澳大利亚都在加速扩建液化天然气工厂,新增产能陆续投放市场,国际现货气价已经跌回俄乌冲突之前的水平。中亚国家对华的管道气报价也跟着市场行情往下走,还主动提出要扩容管线、增加供应量。这种大环境下,中方自然希望新的供气合同能匹配当前的市场行情,而不是沿用能源价格高位时的定价逻辑。更重要的是,中国手里的能源进口渠道早就不是只有俄气一家。陆上方向,中亚天然气管道已经稳定运行十多年,A、B、C三条线每年输送的天然气占进口管道气的大头,D线也在推进当中,未来供应量还能再上一个台阶。海上方向,国内的LNG接收站越建越多,接卸能力连年增长,2024年LNG进口量已经和管道气进口量基本持平,全球的天然气卖家都盯着中国这个大市场,美国、卡塔尔的LNG出口商主动找上门谈长协,可选的来源多了,议价空间自然就大。国内这边,常规天然气产量连年保持增长,页岩气、煤层气的开采技术不断进步,自产气的比例逐年提升,还有风电、光伏这些新能源替代,也在降低对化石燃气的依赖。我们买俄气是为了多元化供应、多一层保障,不是没得选,价格合适就多买,不合适就少买,主动权始终在自己手里。从目前各方释放的信号看,双方大概率会在中间位置找到平衡点。俄方可能会在现有报价基础上再让出一部分空间,把价格往中方的心理预期靠一靠,毕竟丢了中国这个大市场,再找第二个同等规模的买家根本不可能。中方也可能适当增加年度采购量,或者在付款方式、管道维护成本分摊上做出一些调整,毕竟稳定的陆上供气渠道,对保障北方地区的工业和民生用气意义重大。毕竟对双方来说,达成合作的收益都远大于僵持的代价。俄罗斯能拿到稳定的外汇收入和可靠的东方市场,中国能多一条稳定的陆上能源通道,减少对海上运输航线的依赖,符合双方的长远利益。这场围绕天然气价格的博弈,表面看是一笔生意的讨价还价,内里是大国之间的利益交换和战略平衡。没有谁占谁的便宜,也没有谁吃了亏,都是基于自身当下的处境和长远的利益做出的选择。最终谈成什么样的价格、签多少年的合同,还得看两边后续的条件怎么交换,但大方向不会变,互利合作依然是双方的主流选择。
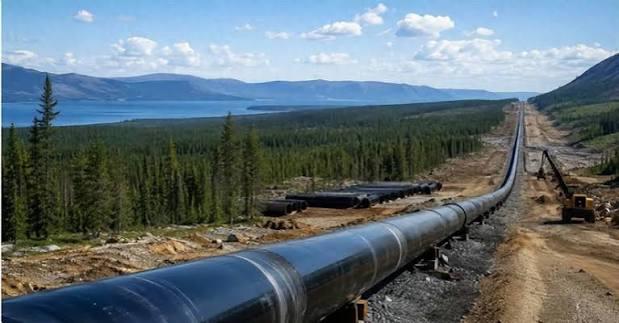
俄罗斯这边态度很硬,一定要把天然气管道修到中国,路线选定走蒙古,气价报的是每千立
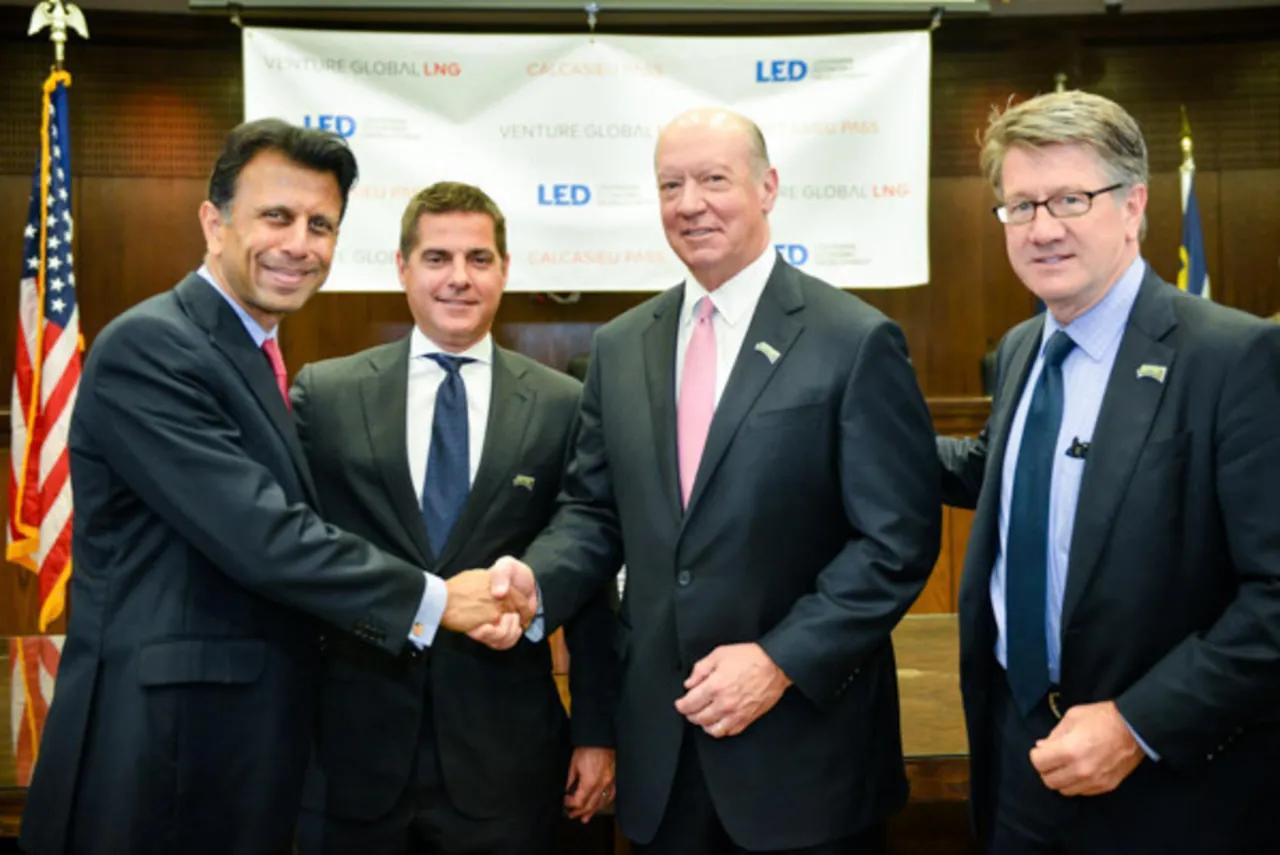
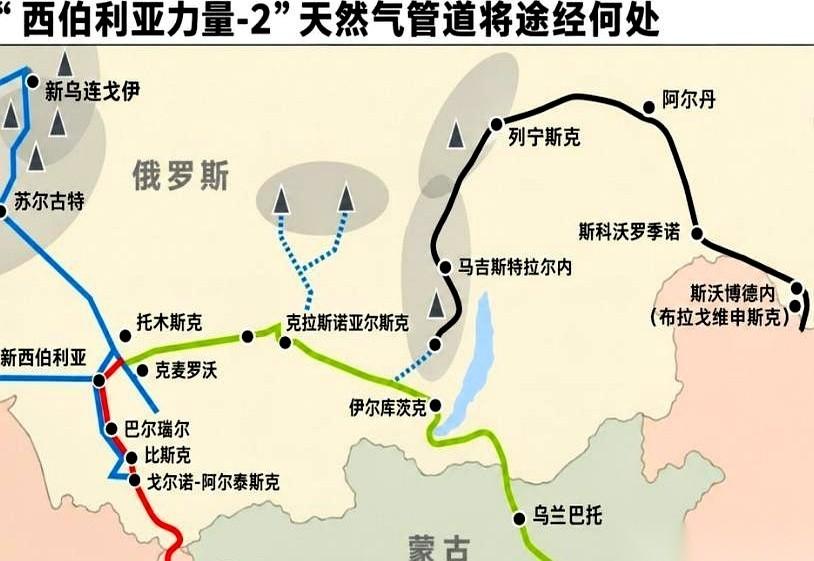
俄罗斯这边态度很硬,一定要把天然气管道修到中国,路线选定走蒙古,气价报的是每千立方米250到260美元,一点让步都不肯做。俄罗斯想把新管道气通过蒙古送进中国北方,媒体披露报价大约每千立方米250到260美元,参照的是已运行东线长期合同价格。中国这边的还价思路不是随便压价,而是对照俄罗斯本土工业用气成本,心理区间大约120到130美元,也有讨论把受补贴居民气价作为更低参照。两头相差接近一倍,按年输气500亿立方米、合作30年估算,总价差额不是小数目,问题就在这儿,卖家用老出口合同当尺子,买家用成本和替代货源当尺子,两套账自然谈不拢。俄罗斯急着把气往东送,原因不复杂,过去对欧洲管道出口大批量减少,乌克兰过境通道受限,北溪等线路又出过断供和破坏,欧洲份额从每年近2000亿立方米降到很低水平。气田不能轻易关,关了再开更烧钱,所以必须找能一口吃下几百亿立方的新买家,中国市场和东北、华北用气需求匹配,但中方没必要因为对方急就接受高价。国内2025年自产天然气2621亿立方米,连续多年增量超百亿;进口1765亿立方米,其中管道821亿、海上液化944亿,对外依存度约40.7%。中亚线路、中缅线路、澳大利亚、卡塔尔、马来西亚以及国内自产共同组成补给网,美国长协又能再添一块,这就决定了谈判不是求谁开门。2026年9月14日,中国燃气旗下中燃宏大同美国维吉公司CP2项目签下20年液化气协议,每年50万吨,从2030年起交付,采用美国港口装船后由中方决定运往哪里的模式,价格挂美国国内气价基准再加固定加工费。单看50万吨,不如一条跨国防线年输几百亿那么吓人,但它的意义在灵活性,船装完之后,国内缺气可运回,海外某处价格更高也可转售,合同不是只绑一条路,相比管道一经建成就只能固定方向送气,这种海上货物更像一个可调动的备用仓。中方另已与维吉有更早长协,叠加后中国燃气长期海外气资源池扩大到每年350万吨,整体议价筹码更厚。经蒙古的新管道另有成本,线路从俄罗斯亚马尔及西西伯利亚方向往南,穿蒙古草原和戈壁,再入中国北方,全程约2600公里,规划年输500亿方、合作30年。蒙古要收过境费,媒体估算每年可能10亿美元上下,若按更高位要价还会抬升;蒙古政策、审批、安保和第三方关系都会增加不确定。俄罗斯国内气价低,但出口价包含长途管输、加压站、过境、融资和利润预期。若这些成本全塞进对华报价,而不看中国从中亚、海上、国产拿到的到岸成本,合同签下去三十年都难改。更关键的是,管道一旦定型,买方会被物理锁住,价格高了不能随市场换源,供应量出问题也不容易立刻绕开过境国,这种风险必须提前算清。立场说直白一点,俄罗斯把欧洲退单后的损失通过新管道转嫁给中国,这不符合公平交易,若真想长期东向,就应该把气田成本、新建管输、蒙古过境、融资利息分开谈,拿出可核查成本,而不是拿旧出口高价当底价。中国坚持低位还价,不是小气,是避免未来二十年替别人的地缘缺口买单,多买美国液化气、多守中亚合同、多扩国内产量,也不是要针对谁,而是让任何单一卖家都知道:谁不能给合理价,谁就会被替代源顶替。能源安全最后看的不是谁嘴硬,而是谁有退路,管道适合做长期底座,海上货物适合做调度缓冲,国产气适合托底,三者并行才不怕某一段断供。俄罗斯若继续咬着250美元不放,项目名字怎么改都没用;把价格降到接近成本和替代源比价,再明确蒙古段责任与转售机制,谈判才有落槌可能。未来全球天然气会从卖家主导慢慢转向买家主导,谁掌握多元进货权,谁就掌握真正定价权。买气这件事终归要问一句:当一条跨国管道能把价格锁死三十年,而海上合同、国产增量和中亚气都能随时比价时,我们到底该为稳定牺牲多少议价空间,又该为灵活承受多少运费?能源合作如果只谈友情不谈成本,最后埋单的会是几代用气的人。