过境的费用让中国扛,建设的投入让中国出,天然气的影子还没见着呢,倒先要我们预付整整十年的钱?
中蒙俄这条管道谈了整整六年,愣是没签下一个字。真不是外头传的那样——中国嫌气价太高。说穿了,俄方的小算盘就是把成本和风险一股脑全甩给买家,这种买卖,换谁坐过来谈,都谈不拢。
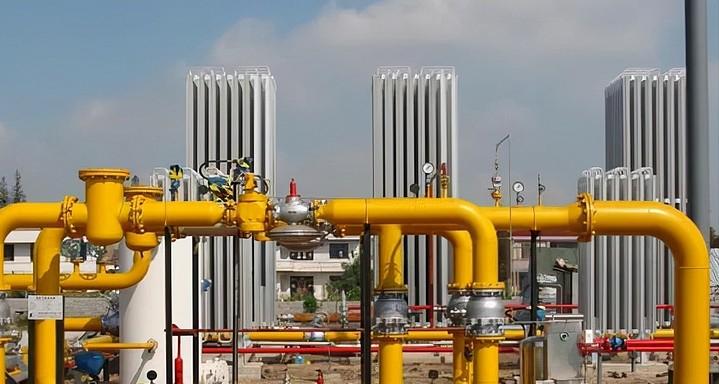
这条被外界议论多年的管线,最初叫“西伯利亚力量2号”,今年俄罗斯又将其更名为“贝加尔力量”,设计年输气量500亿立方米,从俄罗斯西西伯利亚气田出发,经蒙古国进入中国北方,仅蒙古境内段就有约960公里。
从2020年前后进入实质商业谈判算起,三方来来往往谈了整整六年,2025年在北京签了有法律约束力的三方备忘录,却始终没落地最终的购销合同和建设方案。
很多人把僵局简单归因为“中国嫌气价高”,甚至说中方砍价太狠。但只要翻一翻三方谈不拢的核心条款就会发现,价格分歧只是最表层的矛盾,真正卡壳的是从头到尾的权责不对等。
先算建设账。整条管线穿越冻土、戈壁,施工难度大,总投资是百亿美元量级。其中蒙古段的建设成本最高,偏偏蒙古国财政能力有限,根本拿不出境内段的建设资金,全程等着中俄投资。
而俄方在谈判中的态度很明确:自己只负责气源开发和境内段的部分配套,主干线尤其是过境段的建设成本,要由中方承担大头。等于管道还没动工,中方就要先砸进去上百亿美元的建设资金,俄方和蒙古只需要等着坐享其成。
再算过境账。蒙古国凭借地理卡位,开出的条件不低。不仅要收取每年数十亿美元的过境费,还提出每年要免费获得二三十亿立方米的天然气,这个数量已经超过了蒙古国全年的天然气消费量。
更关键的是,俄方默认把这笔过境成本全部转嫁给中方,相当于中国不仅要出钱建管道,还要替俄罗斯承担过境第三方的所有费用。
最离谱的是预付款条款。俄方在谈判中提出,中方需要提前预付长期气款,外界流传的“预付十年”虽然是夸张说法,但俄方要求的预付款比例高、覆盖周期长,却是行业内皆知的事实。
等于气还没开采、管道还没建,中方就要先把巨额货款打过去,替俄方垫付开发和建设成本。至于未来气价波动、管道运维风险、过境安全问题,俄方却很少提及相应的保障方案。
说到这里就不难理解,为什么中方始终不松口。这根本不是“买气贵不贵”的问题,而是这笔生意从根上就是风险和收益完全倒挂:出钱的是中国,担风险的是中国,最终定价权还要握在俄方手里。
在我看来,这套谈判逻辑,本质上还是俄罗斯停留在过去欧洲能源市场的卖方思维里。当年欧洲依赖俄气,俄方可以强势定价、要求预付款、把过境成本全甩给买家。
但今时不同往日,欧洲市场大幅萎缩,俄方迫切需要打开东方出口渠道,却还想沿用老一套的强势条款,这本身就不符合市场逻辑。
而中国这边,早就不是单一依赖某一条管线的市场了。中亚天然气管道稳定供气多年,中缅管道打通西南通道,沿海LNG接收站接连落地,卡塔尔、澳大利亚、美国的液化天然气货源充足,能源进口多元化的格局已经成型。
这条中蒙俄管线对中国来说,是能源布局的补充选项,不是缺了就转不动的刚需。我们有足够的底气等得起,也有足够的筹码谈公平。
蒙古的角色也很微妙。它一边想靠地缘位置吃过境红利,一边又奉行“第三邻国”政策,和西方在能源领域多有接触。
这种不确定性也让中方不得不顾虑:如果真的重金投入这条过境管线,未来会不会出现额外的政治风险?毕竟跨国能源通道,安全稳定永远是第一位的。
俄方今年突然给管道改名,对外强调优先保障俄国内远东供气,更像是一种谈判姿态,给自己找台阶下,好像项目不是非中国不可。
但明眼人都看得出来,远东地区总人口不到千万,年用气量不过百亿立方米,这条年输500亿方的管线,核心市场最终还是中国。
说到底,跨国能源合作从来不是单方面的让利,而是风险共担、利益共享的买卖。六年谈不拢,不是中国没诚意,而是俄方的算盘打得太精,总想把成本和风险全推出去。什么时候俄方真正放下卖方市场的架子,回到平等协商的轨道上,这笔账才算有得谈。