俄气给中国开出的250到260美元,跟卖给土耳其、匈牙利的420美元一比,确实像打了六折的“大客户价”。但中方心里那杆秤,称的是俄罗斯国内工业用气大约120到130美元那个数。这中间一百多美元的价差,就是谈判桌上一直谈不拢的症结。
别觉得这只是买卖双方讨价还价的常事,放到当前的国际能源格局里,每一块钱的浮动都牵着两边的核心利益。
俄罗斯这边的考虑,说穿了是困局里的务实选择。
自打2022年北溪管道出事之后,欧洲对俄气的采购量一路往下砍,原先靠管道送气的核心市场,现在换成了LNG船运的零散买家,采购量减了不说,运输成本还翻了倍。
这边战场开支又停不下来,武器、后勤、人员安置处处要钱,找一个稳定的大买家接盘,成了俄能源出口的头等大事。
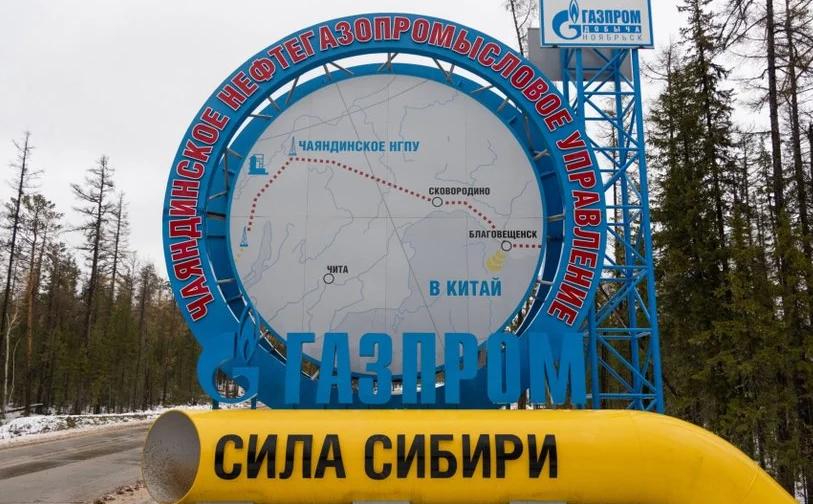
中国作为全球最大的天然气进口国,又有现成的中俄东线管道线路,不用额外花大钱建新设施,自然成了俄方的优先级选项,给个折扣价抢占市场,是再正常不过的商业逻辑。
但折扣归折扣,俄方绝不会按国内工业用气的价格卖。
毕竟谁也不会做赔本的买卖,俄方报出的250到260美元,看似比给土耳其、匈牙利的价格低不少,实则已经算过了成本和利润的底线,再往下降,就要触及自身的核心利益,换谁都不会轻易松口。
至于土耳其、匈牙利拿到的420美元高价,本身就不能拿来跟中国的长协价简单对比。
土耳其那个价,是2022年欧洲气价冲到顶峰时签的短期合同,当时欧洲天然气现货价一度突破每千立方米三千美元,工业用气成本翻了好几倍,420美元在当时已经算是俄方给的优惠价。
匈牙利则是欧盟内部对俄态度偏缓和的国家,俄方给匈牙利稳定供气,有分化欧盟阵营、打破制裁包围圈的作用,价格里掺杂了不少政治因素,不是纯粹的市场交易价。
拿这两个带有特殊背景的特例,来对比中俄谈的十年以上长期合同,本身就没找对参照系,得出的结论自然也站不住脚。
而中方的考量,并不是单纯为了压价,而是要算一笔长远的能源安全账。
中俄东线天然气管道投用这些年,定价一直跟国际油价挂钩,前些年油价低位运行的时候,进口气价其实很划算,国内不少工业用户都受益。
这两年国际油价波动上行,气价跟着水涨船高,可同期全球天然气市场的行情已经发生了根本变化。
欧洲减少俄气采购之后,全球LNG产能快速释放,卡塔尔、美国、澳大利亚都在加速扩建液化天然气工厂,新增产能陆续投放市场,国际现货气价已经跌回俄乌冲突之前的水平。
中亚国家对华的管道气报价也跟着市场行情往下走,还主动提出要扩容管线、增加供应量。
这种大环境下,中方自然希望新的供气合同能匹配当前的市场行情,而不是沿用能源价格高位时的定价逻辑。
更重要的是,中国手里的能源进口渠道早就不是只有俄气一家。
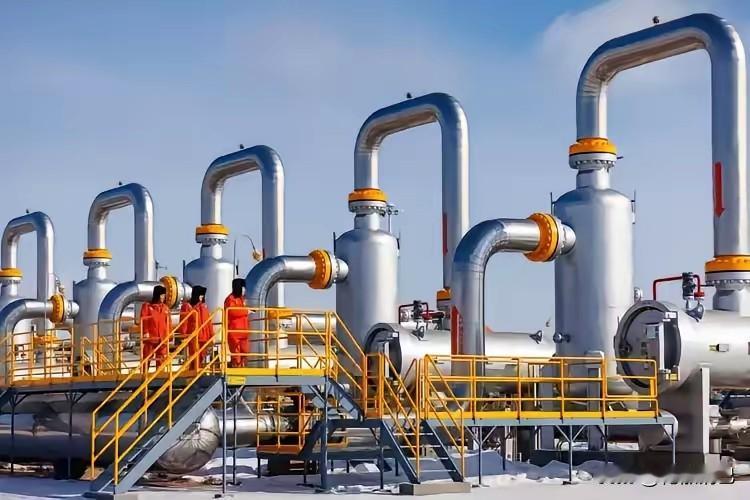
陆上方向,中亚天然气管道已经稳定运行十多年,A、B、C三条线每年输送的天然气占进口管道气的大头,D线也在推进当中,未来供应量还能再上一个台阶。
海上方向,国内的LNG接收站越建越多,接卸能力连年增长,2024年LNG进口量已经和管道气进口量基本持平,全球的天然气卖家都盯着中国这个大市场,美国、卡塔尔的LNG出口商主动找上门谈长协,可选的来源多了,议价空间自然就大。
国内这边,常规天然气产量连年保持增长,页岩气、煤层气的开采技术不断进步,自产气的比例逐年提升,还有风电、光伏这些新能源替代,也在降低对化石燃气的依赖。
我们买俄气是为了多元化供应、多一层保障,不是没得选,价格合适就多买,不合适就少买,主动权始终在自己手里。
从目前各方释放的信号看,双方大概率会在中间位置找到平衡点。
俄方可能会在现有报价基础上再让出一部分空间,把价格往中方的心理预期靠一靠,毕竟丢了中国这个大市场,再找第二个同等规模的买家根本不可能。
中方也可能适当增加年度采购量,或者在付款方式、管道维护成本分摊上做出一些调整,毕竟稳定的陆上供气渠道,对保障北方地区的工业和民生用气意义重大。
毕竟对双方来说,达成合作的收益都远大于僵持的代价。
俄罗斯能拿到稳定的外汇收入和可靠的东方市场,中国能多一条稳定的陆上能源通道,减少对海上运输航线的依赖,符合双方的长远利益。
这场围绕天然气价格的博弈,表面看是一笔生意的讨价还价,内里是大国之间的利益交换和战略平衡。没有谁占谁的便宜,也没有谁吃了亏,都是基于自身当下的处境和长远的利益做出的选择。
最终谈成什么样的价格、签多少年的合同,还得看两边后续的条件怎么交换,但大方向不会变,互利合作依然是双方的主流选择。