俄罗斯给中国天然气开价 250 到 260 美元,搁国际市场上到底是贵是便宜?
光瞅这数字啥也说明不了,贵不贵的关键,全看你拿什么标准去对标。
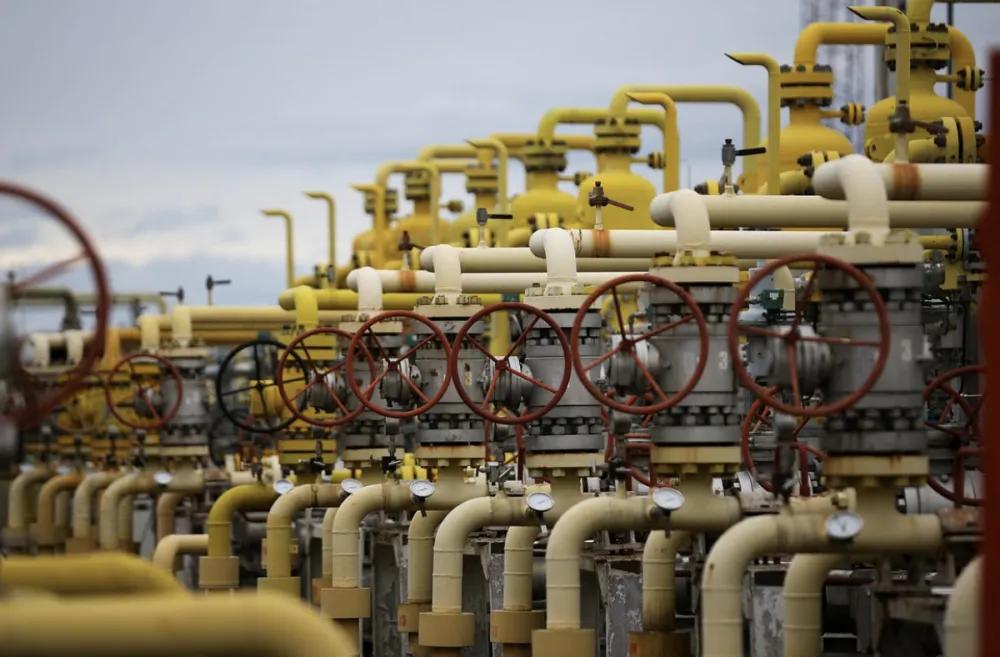
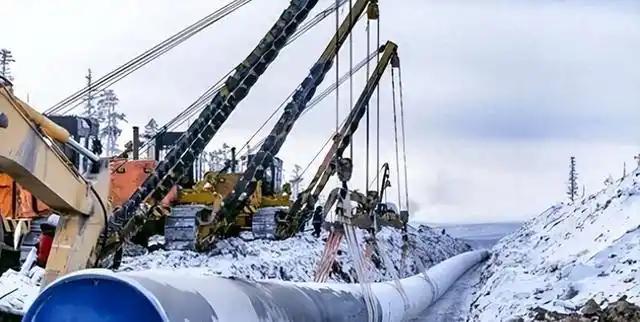
这不是码头临时买卖的叫价,是中俄谈了好几年的 “贝加尔力量” 天然气管道的供气价,俄方现在咬死 250 到 260 美元每千立方米不松口,谈判卡了快俩月,连普京前前后后亲自催了六次,都没啃下价格这块硬骨头。
光听数字没概念,先拉个对照组过来,同是俄罗斯卖气,给土耳其、匈牙利这些留存的欧洲客户,长协价至今还在 420 美元每千立方米上下浮动,这么一算,俄方给中方的报价直接打了六折,听着像是给足了全球最大买家的面子,颇有 “专属特惠” 的意思。
但这话也就哄哄外行,真掰开揉碎算细账,这价格半点儿便宜都占不上,先算俄方自己的成本底:西西伯利亚气田的开采成本、管道折旧,再加上前期投入的开发沉没成本,业内算过全口径盈亏线也就 125 美元每千立方米。
250 美元的报价,直接比成本线翻了一倍,利润空间有多宽可想而知,再看俄罗斯本土的气价,工业用气折成美元也就 120 到 130 美元每千立方米,居民补贴气更是只有 50 美元左右,等于卖给咱们的价格是自家工业用气的两倍,这算哪门子的大客户优惠?
再换把尺子,跟国际长期合同比,有人会拿欧洲现货气价说事儿,说现在欧洲天然气都涨疯了,250 美元还不贵?得先分清楚管道长协和现货 LNG 根本不是一回事。
现在东北亚 LNG 现货价冲到 27 美元每百万英热单位,换算过来一船应急气到岸价,每千立方米快摸到一千美元,听着差出好几倍,但那是临时补缺口的 “救火价”,涨落全看地缘局势,根本不是长期供气的正常价格。
真要比同周期的长单,美国能源企业签给中方的 20 年 LNG 合同,折算到岸价也就 180 到 200 美元每千立方米,还不用中方承担管道建设、过境协调的额外成本,提货节奏还能按需调整,灵活度比管道气高得多。
中方敢跟俄方硬扛价格,手里不是没筹码,这几年咱们的气源早就不是单条腿走路了:中亚四条管道稳定供气,国内自产气连年增产,沿海二十多座 LNG 接收站昼夜不停接卸全球货源。
就在 9 月 14 号,中国燃气刚跟美国维吉环球签下新的 20 年 LNG 长约,每年新增 50 万吨供应量,算下来到岸成本比俄方报价还低一截,手里握着一堆可替代选项,自然没必要为了一条管道的气,接受不合理的溢价。
俄方咬死高价不放,也有自己的小算盘,俄乌冲突之后,俄气丢了八成欧洲市场,中国成了它最大的单一买家,这条 500 亿立方米的管道,是俄气未来三十年的核心营收支柱,俄方想把管道建设、远东气田开发的成本全摊进气价里,顺便补上欧洲市场流失的收入窟窿。
更关键的是,俄方不想接受中方提出的 “与国际现货挂钩、每三年重新议价” 的定价机制,想直接锁死三十年固定高价,等于把未来价格波动的风险全甩给买方,这场谈判谈不拢,根本不是数字差多少,是两边的定价逻辑完全拧着。
俄方拿欧洲的高价当参照物,觉得打六折已经是天大的让步;中方拿成本、拿全球长协价当标准,觉得这个报价虚高太多,长协价低于现货价、量大享受批量折扣,这是全球能源贸易跑了几十年的规矩。
俄方拿着 “比欧洲便宜” 当人情卖,本质是拿欧洲局势炒出来的溢价当基准线,掩盖自己报价远超成本的事实,真要论大客户待遇,怎么也得贴近俄方本土工业气价,而不是对着最高价砍一半就叫优惠。
也有人说,管道气供应稳,不怕海运出状况,贵点也值,这话有道理,但得有个度,250 美元的价格,比中亚管道气贵了近三成,比美国长约 LNG 贵了两成,为能源安全付点合理溢价没问题,溢价太高就成了为 “稳定” 交冤枉钱。
更何况真正的能源安全,从来不是靠单一渠道堆出来的,中方现在多线布局,就是不想把鸡蛋都放一个篮子里,俄方要是笃定中方离不开管道气,那才是真的打错了算盘,从最新动向看,俄方自己也开始松口了。
俄罗斯经济部已经把 2027 到 2029 年的对华气价预期下调到 224 到 236 美元,比当前报价低了一成多,说明俄方自己也清楚 260 美元的要价站不住脚。
业内普遍判断,双方最终成交区间大概率在 130 到 150 美元每千立方米之间,既能覆盖俄方的合理成本,也符合中方的心理预期,前提是俄方得接受浮动定价规则,别想着一价锁死三十年。
说到底,250 到 260 美元贵不贵,从来不是个数学题,是个立场题,拿欧洲的天价当尺子,它确实算便宜;拿俄方的成本和本土价格当尺子,它贵得离谱;拿全球长协的市场价当尺子,它也没什么竞争力。
谈判桌上从来不是比谁更需要谁,是比谁手里的选项更多,中方不急着签字,不是不需要气,是不想为不合理的溢价买单。