签了!签了!中国和美国签了!
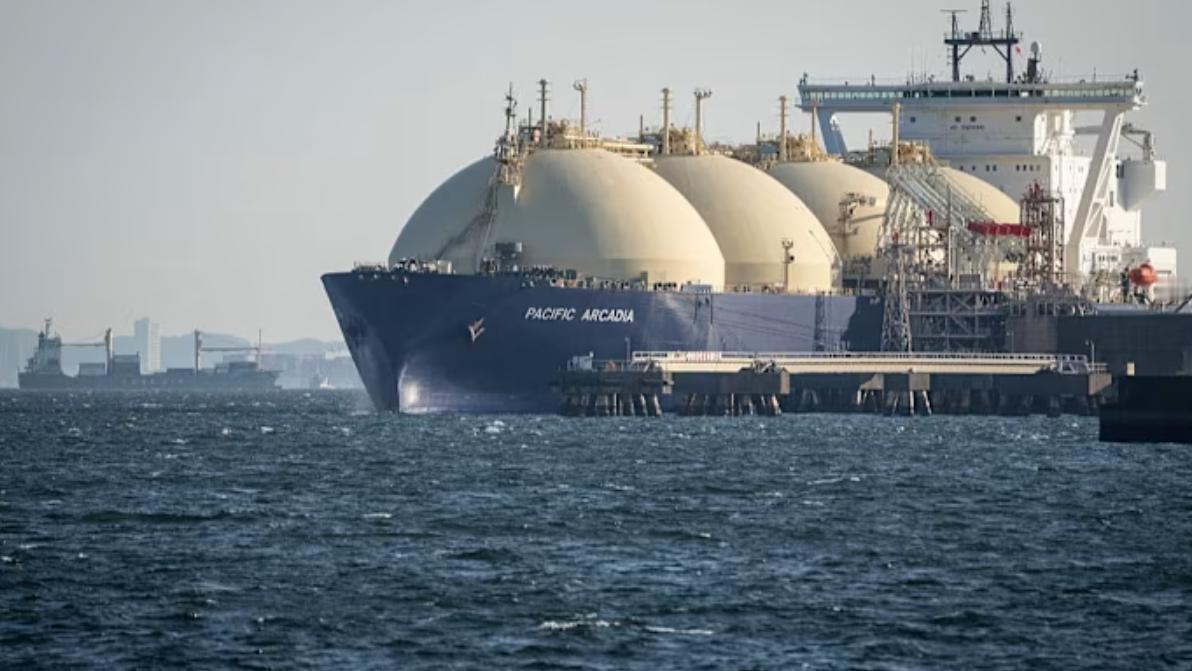
9月14日,中国燃气旗下负责贸易业务的核心子公司中燃宏大能源贸易,直接和美国Venture Global公司的CP2 LNG项目签了一笔分量不轻的长期购销大单。
合同条款摆得明明白白:每年拿货50万吨,一口气锁20年,交货模式用FOB离岸价,价格直接锚定美国亨利港天然气基准价,在这个基础上再加一笔固定的液化加工费,这批长协货最早从2030年就可以开始正式交付。
先别急着盯货量。真正有嚼头的是定价骨架。亨利港基准价加固定液化费,等于把一笔买卖拆成两半:气价随行就市,加工费提前焊死。涨了,买方扛;跌了,买方沾光。卖方赚的是稳定加工利润,买方赌的是美国页岩气长期充裕。这不是谁占谁便宜,是把风险摆到明面上,各拿各的那一段。
FOB离岸价更妙。货一上船,方向就由买方说了算。国内缺气就拉回来保供,海外价高就转手卖掉。长协不再是锁死流向的管道,而是一张能在全球市场流通的提货凭证。买气买出了贸易弹性,这一步棋比单纯锁量高了一个维度。
时间拉这么长,看着像保守,其实是卡位。全球液化产能正在从紧平衡往宽松走,买方话语权一点点抬头。现在把长约攥在手里,等现货市场抽风的时候,才有底气不慌。
城燃行业过去最怕什么?气源命脉捏在别人手里,冬天一到就像走钢丝。自己手里有长协资源,等于给供应链装了个缓冲阀。极端天气来了,现货价格飞了,至少还有一批货可以调度。这个安全感,比省下来的那点气价重得多。
说到底,中燃押的不是气价暴涨,押的是美国页岩气长期充裕带来的成本洼地,以及全球LNG贸易从卖方市场向买方市场倾斜的大趋势。
这笔合同真正值钱的地方,是它把未来二十年的不确定性,切成了一块一块可以计算、可以操作、可以变现的确定性。至于亨利港的气价到时候怎么走,交给市场,中燃已经把该拿的牌攥在手里了。
本文信息来源于证券时报
评论列表