如果俄方对华天然气报价是250到260美元,在国际市场上贵不贵?
贵不贵不能只盯着数字。
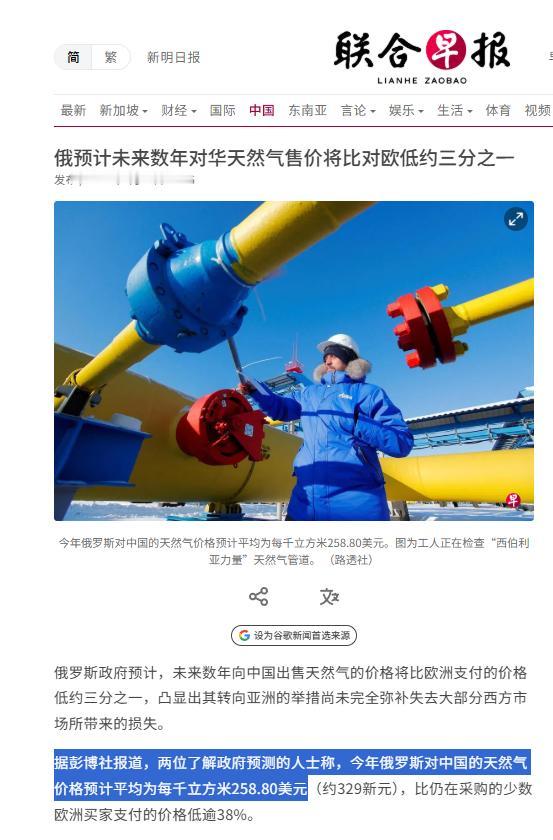
据彭博社报道,两位了解政府预测的人士称,今年俄罗斯对中国的天然气价格预计平均为每千立方米258.80美元。
合同价格属于商业机密,所以该数值仅为机构模型估算,并非官方公布结算价格。
即使是估算,这看起来也是个不小的数,但只看表面早就判断不准了。
天然气不像卖瓶装水这种直观标价的商品,一端连着油气资源,一端套着运力和合约,还有地缘因素穿插其中。
把260美元放到不同坐标、不同国家和买家的语境里,对价格的认知能完全颠倒。
价格背后的复杂账本到底怎么算清楚,还得顺着利益链一点点拆。
眼下的纷争,其实比一组简单算术题难多了。
以欧洲现存的管道合约为参考,对比下来,中国手上的价格低了不少,约比欧洲买家便宜近四成。
这不是无缘无故,更不是单方面心软。
中国这几年已成俄罗斯天然气最大买家,像西伯利亚力量1号,每年都有巨量气体输入。
俄罗斯给出折扣,是想稳住这么大一个长期订单,格外珍重最大客户。
长期合作必然伴随稳定供货和议价能力提升,谁量大谁底气厚。所以中方能在价格博弈中占到便宜,是市场规模换来的主动权。
再把视线转回俄罗斯本地。俄罗斯居民用气和企业用气价格完全是两回事。
居民天然气价很低,财政有补贴,捧到手的价格常年只要五六十美元。工厂不享受补贴,成本高点,但也维持在120到130美元区间。
对比下来,中国在价格谈判时自有参照,心理价位根本不会满足于俄罗斯现报的250到260美元,更倾向于靠近俄国内工业用气的水平。
当然,拿俄国内价当锚点更多是议价策略:出口气要覆盖长距离管输成本,不可能真按国内价成交。
这也是两国磋商拖了几个月反复拉锯的真实原因,毕竟100多美元的心理差距没那么容易补平。
很多中国家庭关心气价涨跌,毕竟每当冬天采暖季或者用气高峰来临,家里的支出早晚都会受影响。
眼下国内的居民用气一立方米大约在2.5到3元。但这并非“季节性波动不小”:居民气价实行属地阶梯定价,由发改委核定并设年度涨幅上限,不会随季节起伏。
其实,国际进口气价变化不会马上推送到家庭账单。
国内天然气供应体系非常复杂,国产气、进口长期协议气、政府调控三道防线层层缓冲。
气源价变动超过一定幅度才启动上下游联动机制,且先传导到工业、发电等市场化领域,再逐步传到生活用户,间隔时间并不短。
市场机制让涨跌不会一步到位,但影响当然不是没有,只是没那么快敲在居民账单上。
对中国来说,多渠道稳定,不再依赖单一供应地,进货选择面相当宽。
俄罗斯则失去欧洲的大客户,转向东方,尤其看重和中国这边的合作。
自家出口方向重新分布,形成了新的市场结构,冰冷的数字背后其实是产业链和地缘的混合博弈。
再回到新管道的事情。西伯利亚力量2号设计要横跨蒙古,路途更远,施工和维护成本预期更高。
9月2日普京亲自将项目改名“贝加尔力量”,俄能源部随之放出优先保障本国远东工业化与民生供暖的说法。
俄罗斯很难再像过去那样大幅降价,因为高额建设投入等着回本。
谈判桌上来来回回都是围绕这笔账的核心在做文章,并没有外人想象得那么简单。
最终的成交价肯定还要再谈。俄罗斯多次释放信号表示愿意进一步谈判,中方同样没有封死谈判空间。双方都在等一个各自能接受的区间。
目前中俄关于天然气管道新协议的节奏,在很多人看来太慢。实际双方都明白,这一签就是数十年的合作账本,谁都不敢下随便一刀。
每一个阶段参考的全球行情、工程成本、新市场变化都要推敲明白,风险、利润和资源分配都得过一遍脑子。
谈判过程里,每一次让步和坚持都直接指向后面十几二十年的利益。
慢一点,没有错。
说到底,现在流传的 250‑260 美元每千立方米,都只是各方算出来的估算数字,并不是双方白纸黑字的真实成交价。
这些大国之间来回拉扯的天然气价格谈判,属于国家层面的能源博弈。普通老百姓不用太紧张,就算进口气的报价起起伏伏,国内有一整套缓冲和定价规则,不会直接就反映到家里燃气账单上。
谈判谈的是往后几十年的能源供应安全,普通人过日子用的燃气,并不会跟着国际谈判的数字跟着大起大落。