“在中国制造”不等于“由中国制造”?
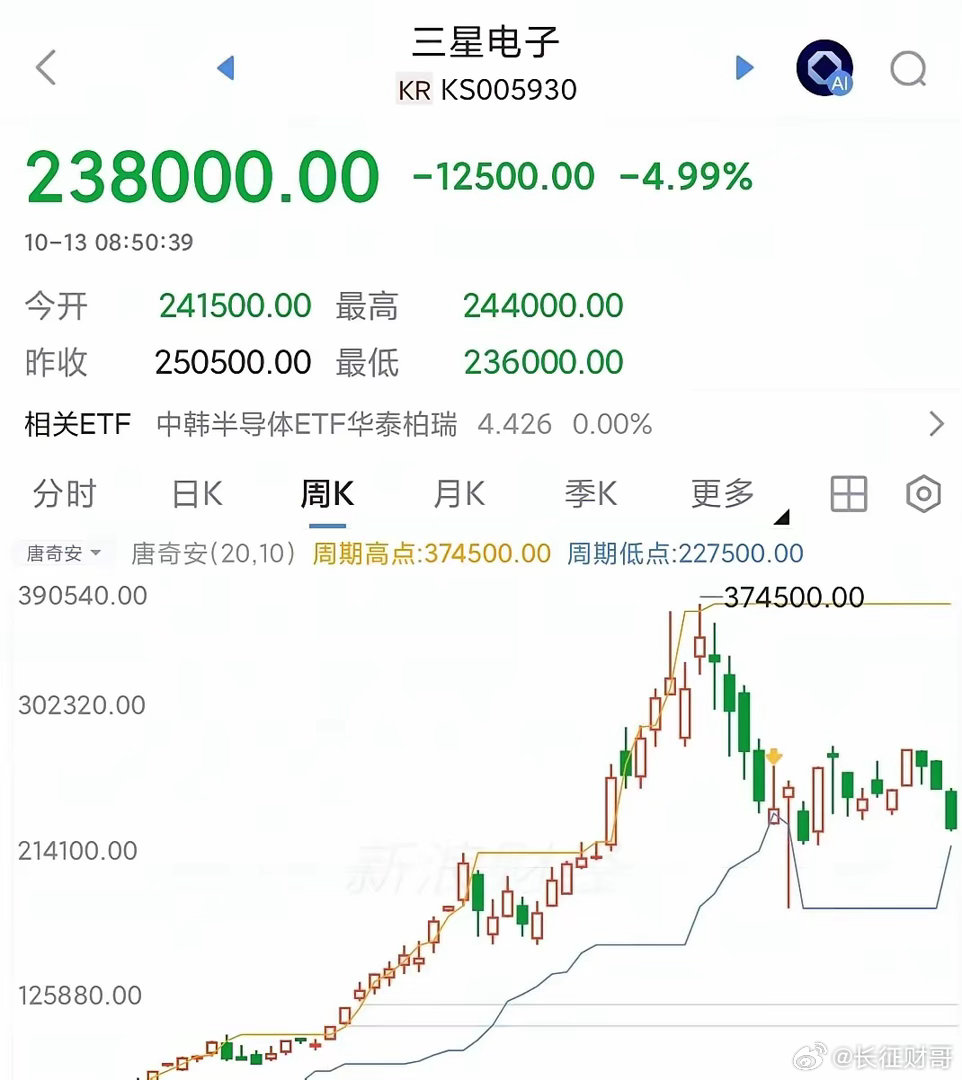
台积电2026年第二季度全球晶圆代工市占率攀升至72.5%,创下历史新高,三星以5.9%位居第二,中芯国际以5.4%排名第三。荷兰阿斯麦在全球光刻设备市场占据约90%的份额,在极紫外光刻机领域拥有完全垄断地位。
这两个数字摆在一起,是一张极度集中的芯片制造版图。全球每两块需要代工的芯片中,超过一块只能找台积电。先进制程的光刻设备,除了阿斯麦别无二家。这种集中度在效率上是奇迹,在安全上却是一颗定时炸弹。
芯片供应链的脆弱不在于某个国家被卡脖子,而在于整个体系从未为安全预留冗余。
一颗芯片从设计到交付,要经过美国的设计软件,台湾地区的晶圆制造,东南亚的封装测试,欧洲的光刻设备,日本的化学材料。每一个环节都高度专业化,每一个环节都高度集中。
马来西亚承担着全球约13%的半导体后端封装测试市场份额,2021年东南亚疫情封控期间,封测工厂停工直接导致全球芯片交付延迟。
当链条上的每一环都只有一个最优解时,任何一环出问题,整条链都得停。这不是偶然,是全球化分工体系的基因缺陷。
供应链的信息断裂同样被严重低估。整车厂不直接向芯片原厂下单,而是经过一级供应商,二级供应商,代理商层层传导。每一层都担心下游临时加单,于是每一层都多订一些。
等到订单传到芯片原厂手里,数字已经严重失真。芯片从下单到交付需要三到六个月,供应链的反应速度慢于需求变化。
2021年理想汽车在黑市以5000元每片采购电子驻车芯片,远超正常价格的800余倍。信息不对称的代价,最终由整车厂和消费者买单。
还有就是地缘政治则把芯片从商品变成了武器。2025年6月,美国商务部通知三星,SK海力士和台积电,考虑取消允许它们向在华工厂供应美国设备的全面豁免。
这三家企业合计控制全球约70%的DRAM和50%的NAND闪存产能。2026年4月,美国商务部又下令应用材料,泛林集团和科磊等公司暂停向华虹供货。
这套操作的深层逻辑是信任结构瓦解。全球化的芯片供应链依赖一个隐含假设,就是所有参与者都相信供应链按市场规则运转。
当出口管制取代市场规则,三星,SK海力士这些企业就被迫在放弃中国市场和违反美国管制之间二选一。芯片供应链正在从一张网裂变成几个板块,效率让位于安全,成本上升由消费者承担。
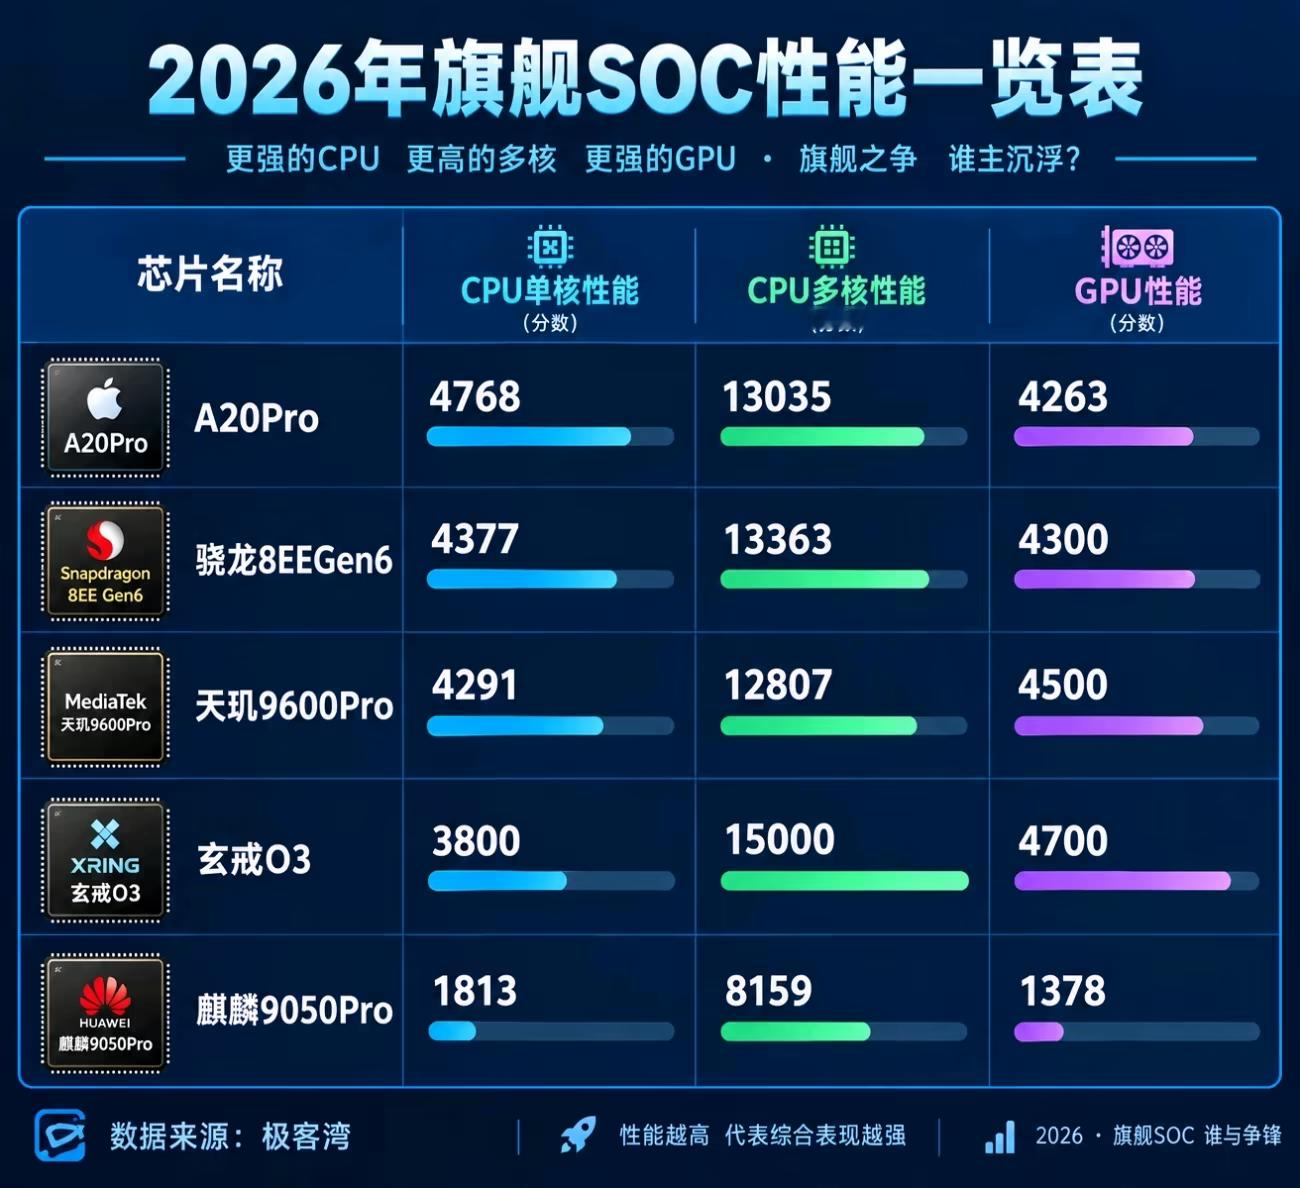
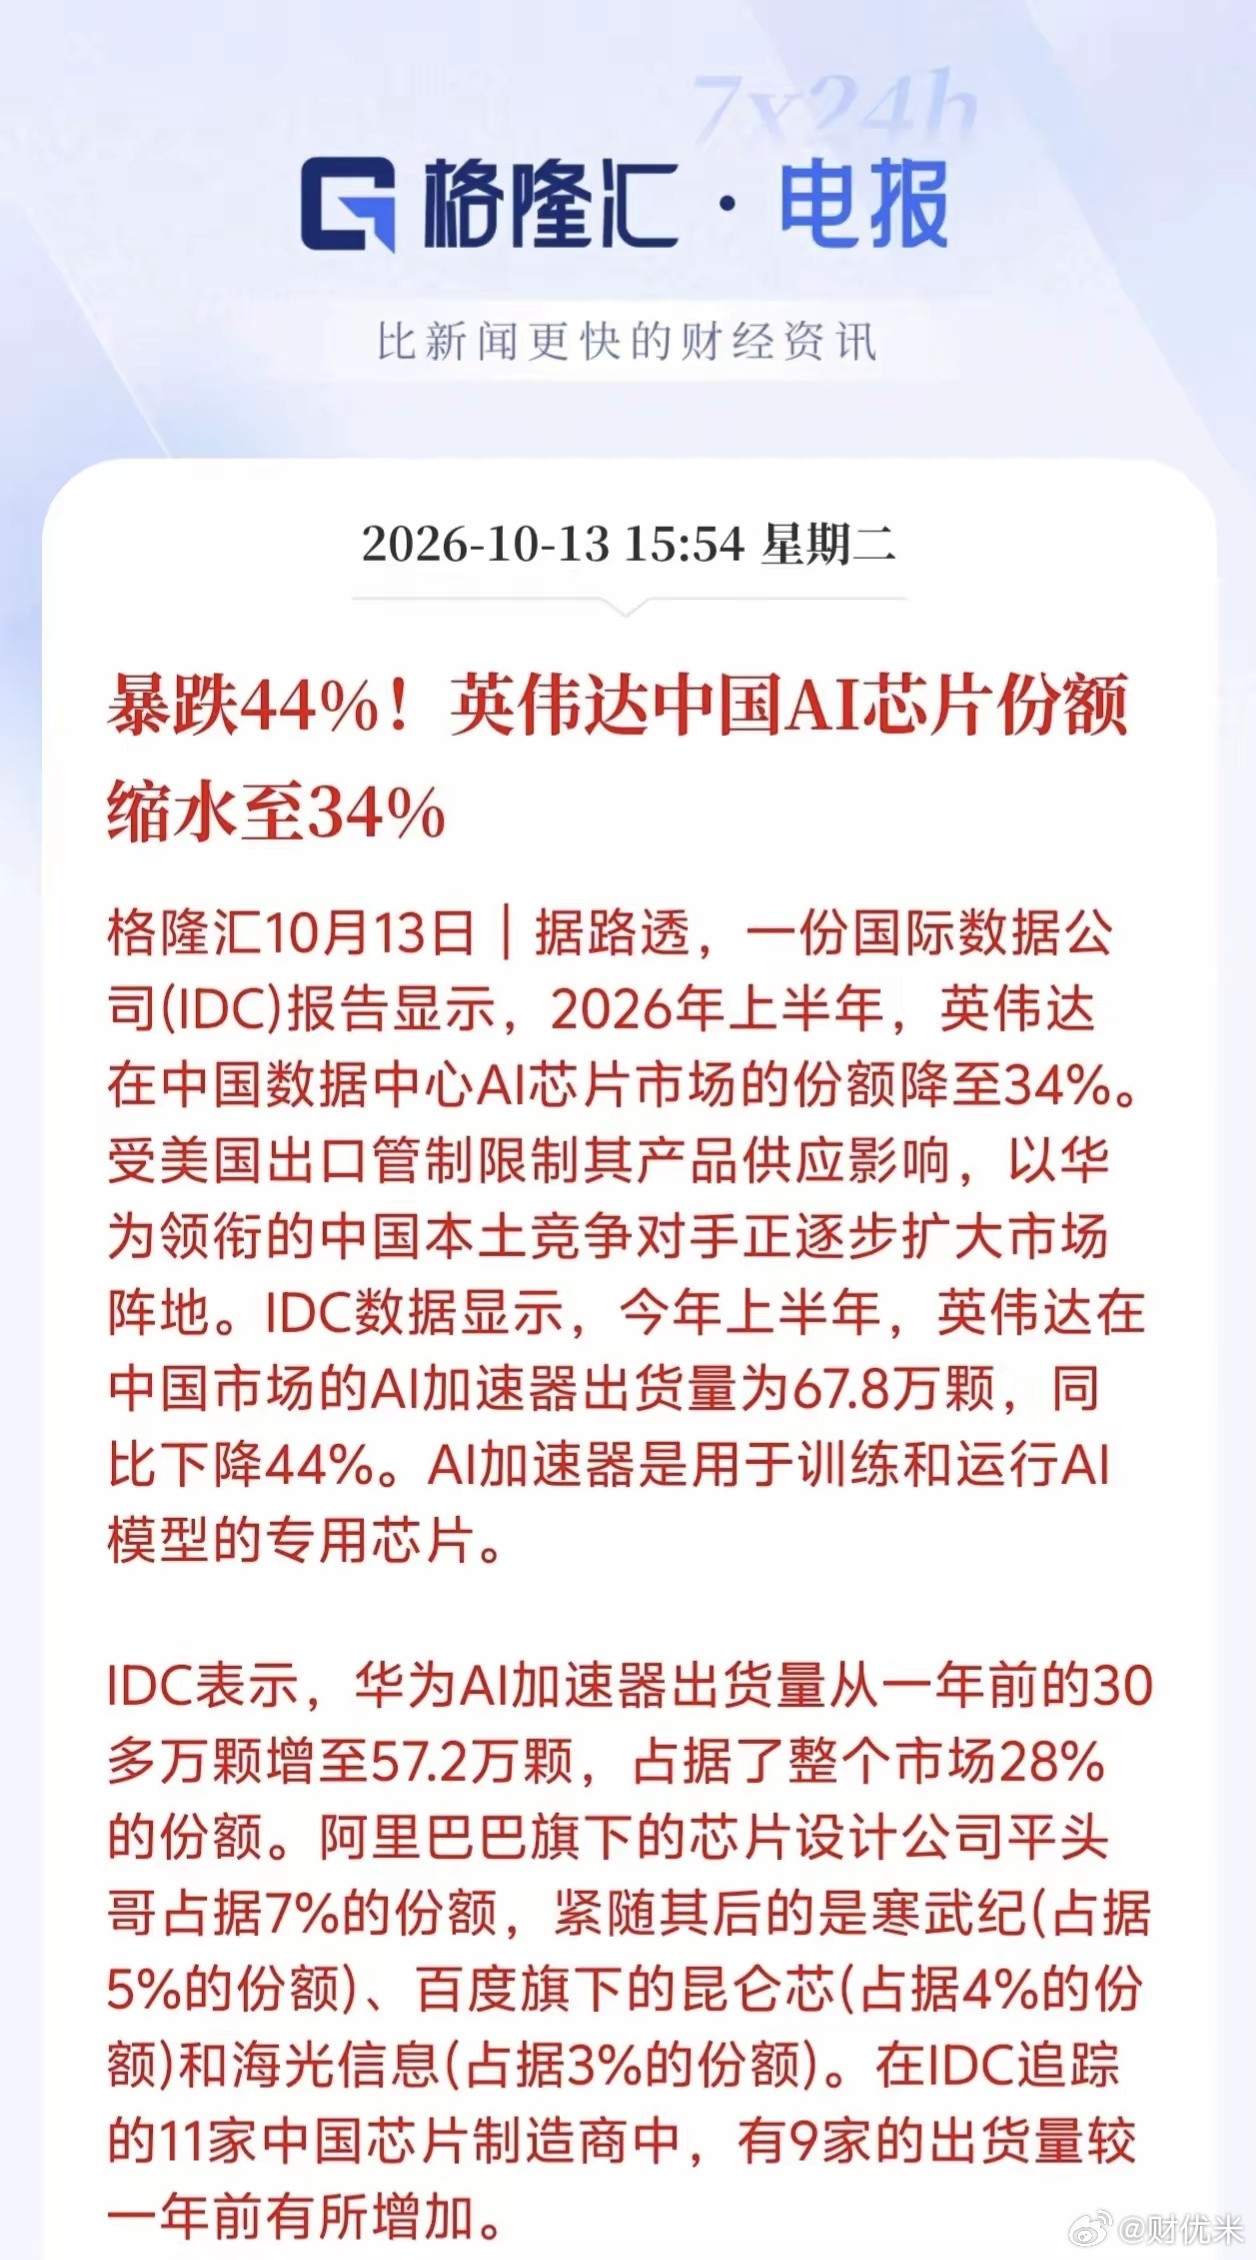
国产芯片的追赶值得肯定,但差距必须清醒看待。中国汽车芯片国产化率已从三年前不足5%跃升至约18%。比亚迪4纳米智驾芯片璇玑A3已量产,蔚来5纳米神玑NX9031已交付超25万颗,小鹏图灵芯片累计出货超20万片。
但高端SoC智能座舱与自动驾驶芯片领域,国产化率仍不足5%,中央域控制器芯片几乎完全依赖进口。车规芯片的AEC-Q100和ISO26262认证一般需要2到3年。这意味着即使芯片今天设计出来,也要等到两三年后才能上车。不是技术不行,是时间不够。
2026年汽车行业再次面临芯片紧张,但这次的剧本不同。理想汽车供应链副总裁孟庆鹏预警,2026年汽车行业存储芯片供应满足率可能不足50%。
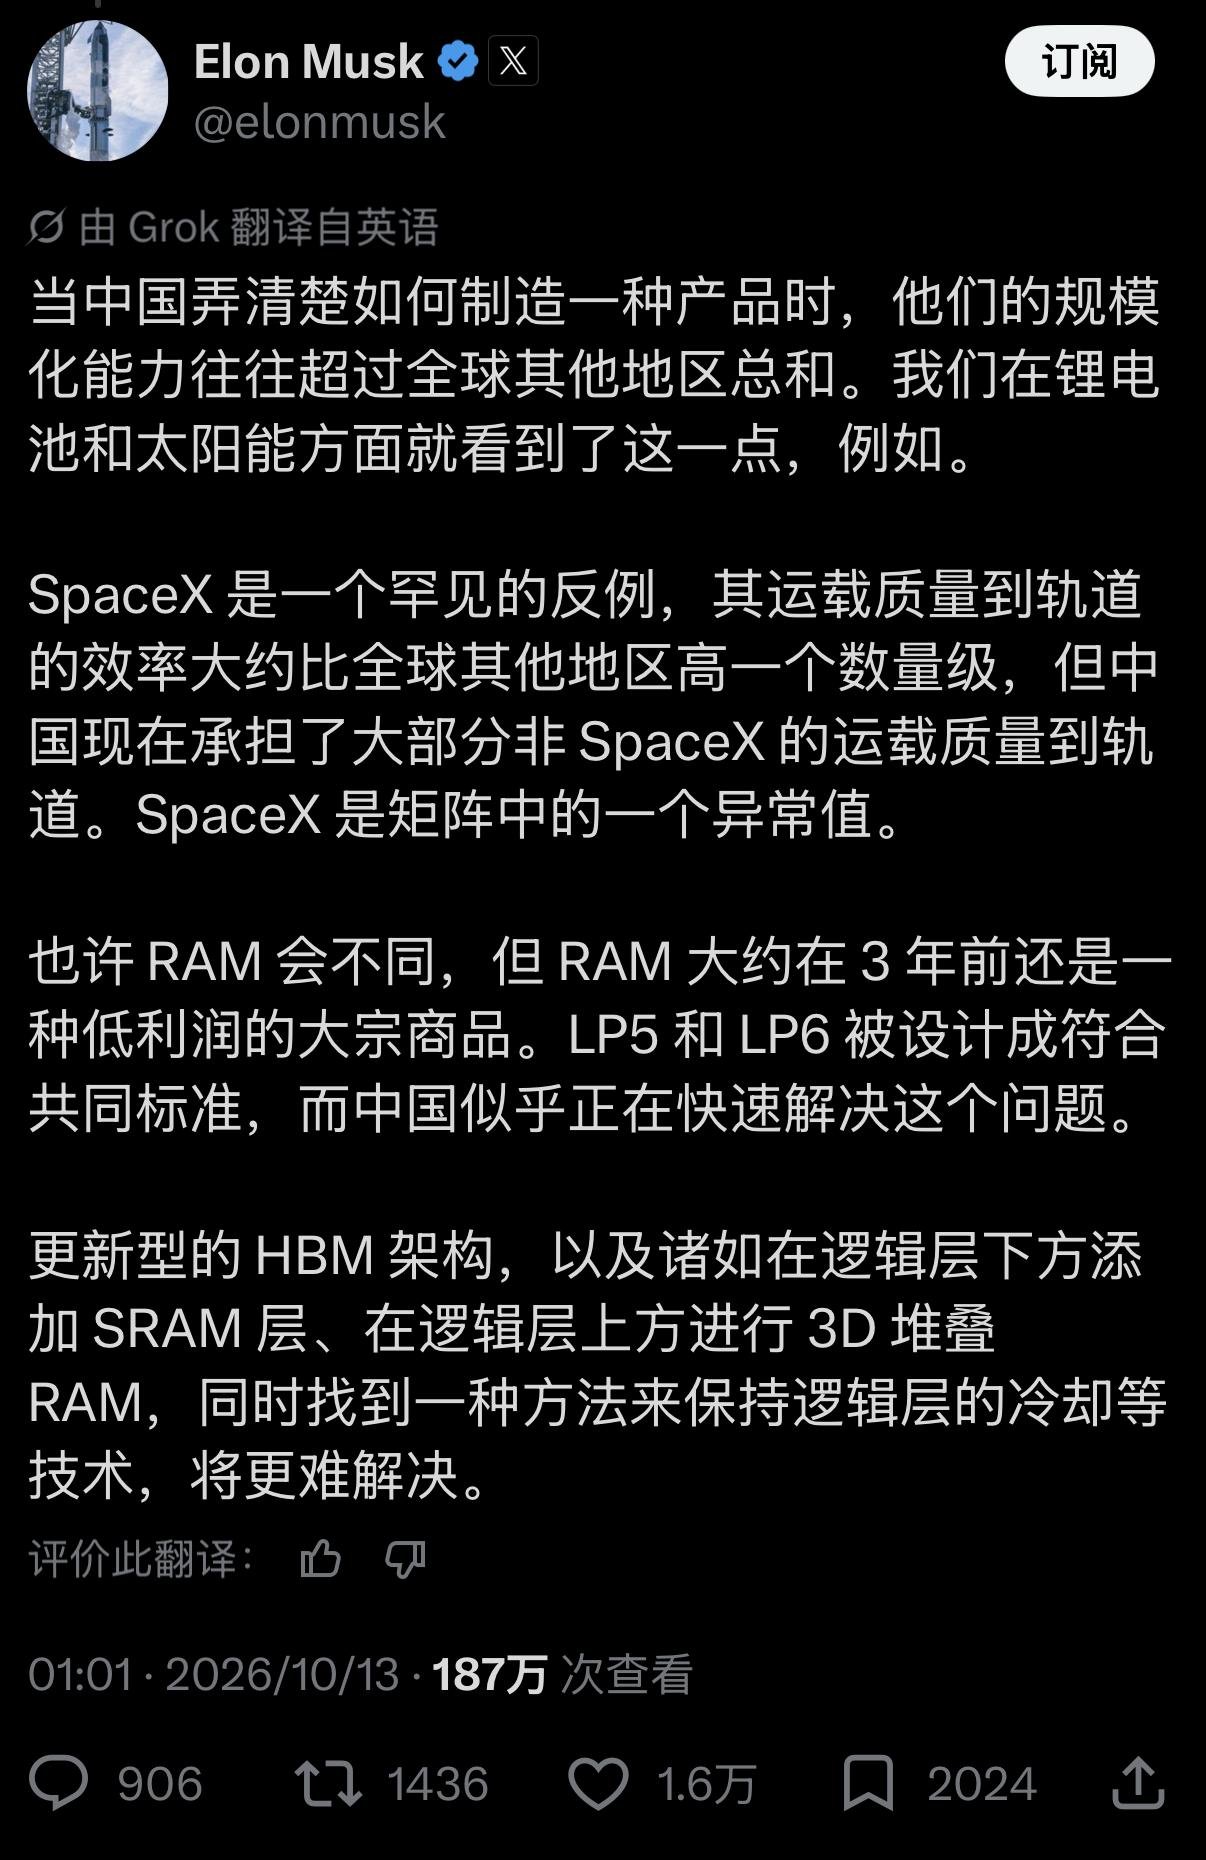
AI产业爆发式增长对存储芯片形成虹吸效应,三星,SK海力士,美光等巨头将70%以上先进产能转向高利润的HBM。
蔚来创始人李斌直言,汽车行业要和人工智能算力中心,手机等消费电子抢内存,对方都是上千亿美元的投资规模,汽车行业在产能争夺上几乎没有优势。
这才是最残酷的现实。缺芯危机让车企学会了增加安全库存,但没有学会如何确保产能。库存管理解决的是有没有货的问题,产能分配解决的是能不能拿到货的问题。后者需要的不是采购策略的调整,是产业链话语权的根本性重构。
为什么缺芯会停产。答案已经很清楚,不是芯片没有了,是需求暴增、库存归零、产能转移、地缘冲突、信息失真五重力量同时挤压同一个脆弱体系。
一个为效率而生的全球化供应链,在被要求同时承担安全,主权和竞争功能时,它的结构性缺陷就暴露了。
芯片不会消失,但获取芯片的成本,时间和不确定性,正在被重新定价。
信息来源:观察者网2026年1月1日报道《台积电也“松一口气”》。