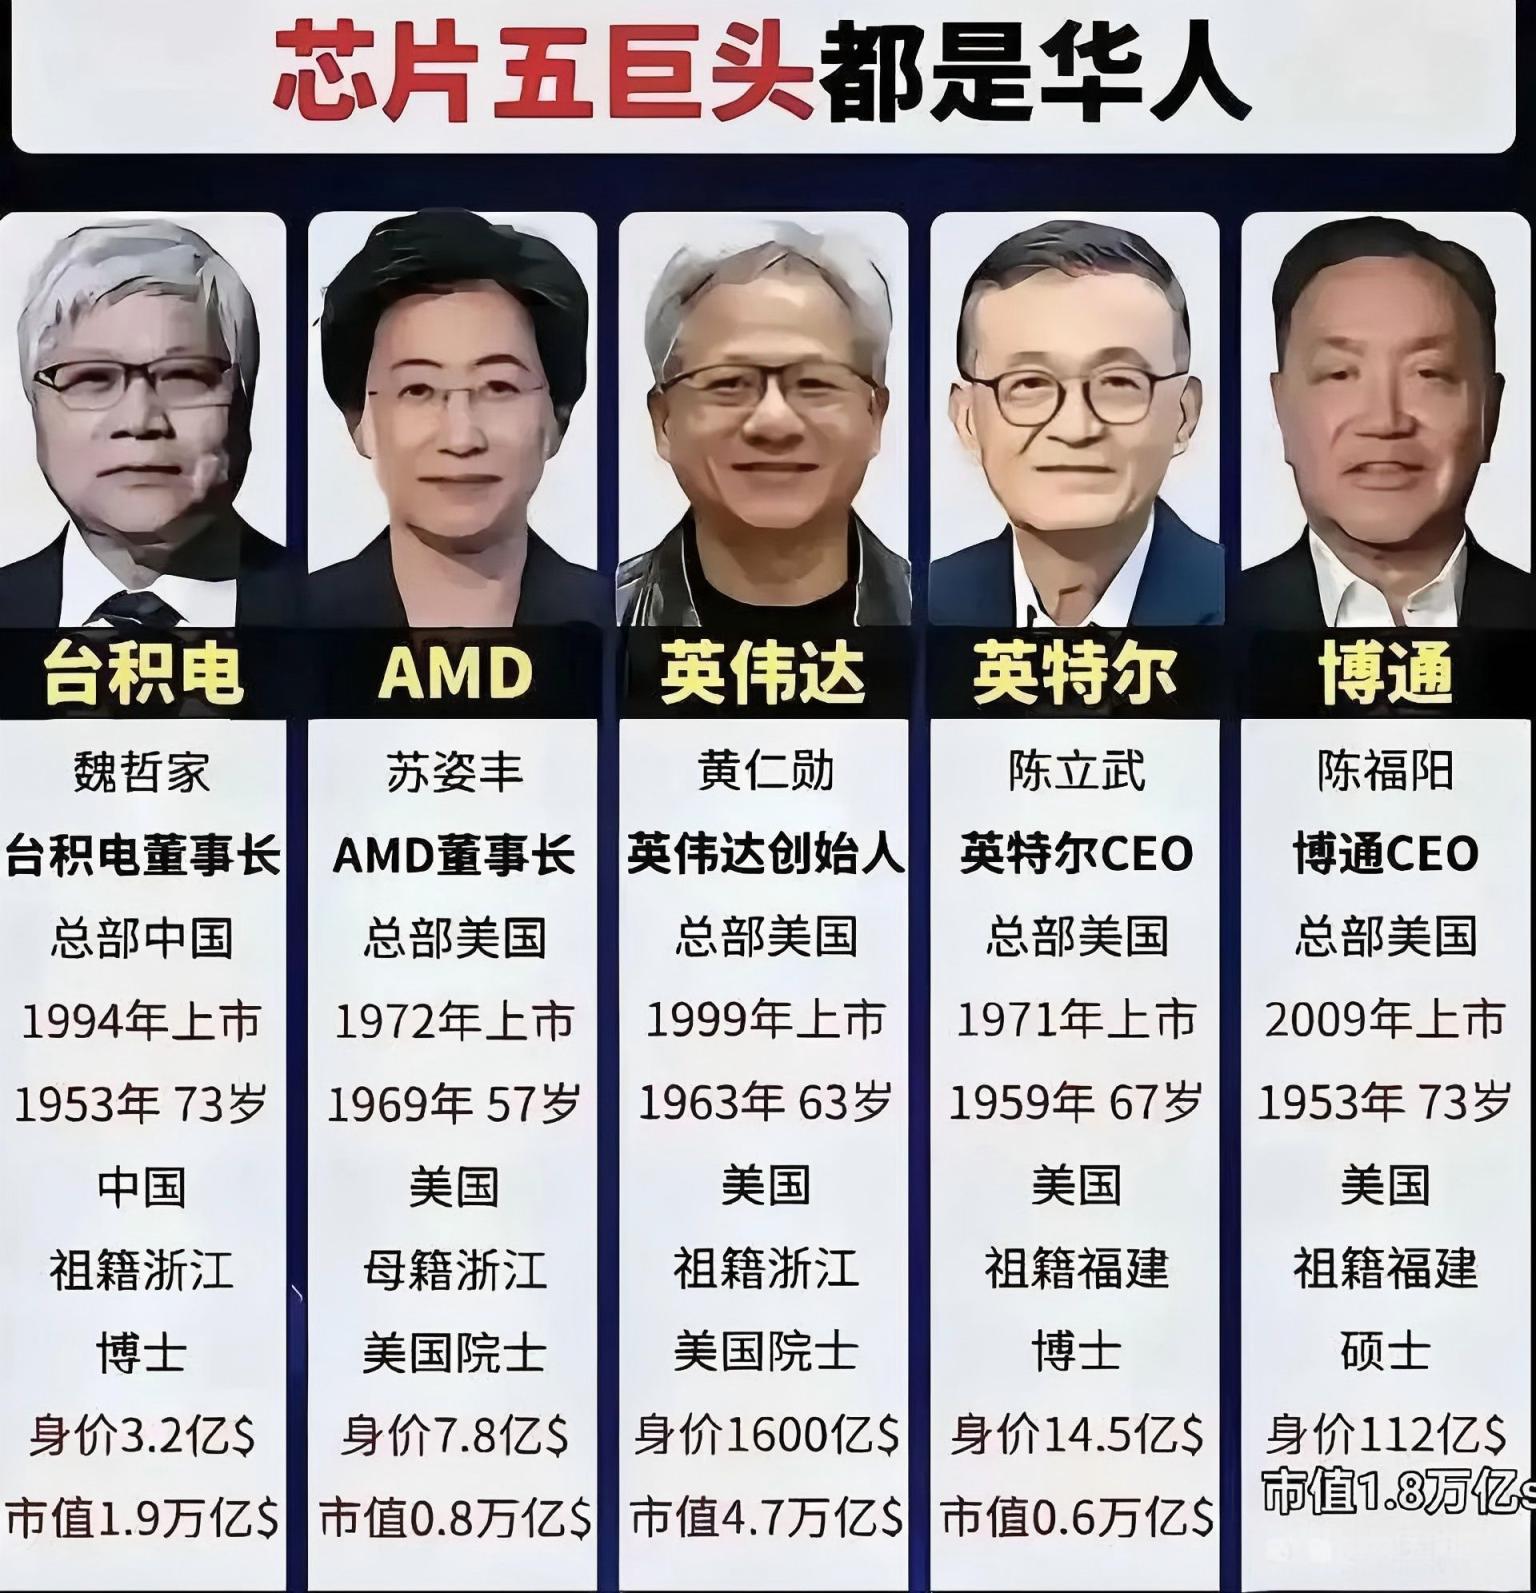
如今回头看,黄仁勋早前作出的预判,十有八九是准的。
黄仁勋此前称DeepSeek首次跑通华为芯片,对美国是个糟糕的结果。当时都觉得他在替英伟达要政策支持。现在看来,他是当真的。
今年4月DeepSeek发布V4系列大模型,同步宣布完成华为昇腾芯片的原生适配,不是后期简单的兼容移植,是从模型研发阶段就针对昇腾的硬件架构做了底层代码优化。
华为方面也公开了实测数据,在8K输入的场景下,昇腾950超节点运行对应模型,首字输出的延迟能控制在二十毫秒左右,这个表现已经能满足绝大多数商用场景的需求。
放在以前,国产大模型的开发路线都是先适配英伟达芯片,等模型稳定了再慢慢做国产芯片的适配工作,优先级差了好几个等级。
这次DeepSeek把国产芯片的适配放到了首发位置,说明国产算力的成熟度已经跨过了关键门槛,不再是只能凑合用的备胎,而是能支撑旗舰级大模型的主力选项。
更关键的是,模型厂商愿意投入人力物力做原生优化,意味着开发者群体开始向国产芯片生态流动,这才是英伟达最在意的地方。
英伟达能垄断全球AI芯片市场,靠的不只是芯片性能,更是CUDA软件生态积累了三十年的开发者资源,大家都基于这个体系做开发,换平台的成本极高,形成了很强的锁定效应。
一旦有越来越多的开发者习惯在国产算力平台上做研发,这层壁垒就会慢慢松动,而且一旦松动就很难再恢复。
顺着技术的信号往下看,整个产业的采购逻辑也在悄悄转向。
华尔街日报此前的报道也提到,国内头部云厂商和大模型公司的高管,采购思路已经发生了根本变化。
前几年采购算力,英伟达芯片是毫无疑问的首选,国产芯片最多放在备选清单里应急。
现在不一样了,国产芯片直接进入了顶层算力集群的评估名单,很多新项目都会同时做两套方案,一套用英伟达,一套用国产芯片,甚至有些场景直接就用国产方案。
出现这种转变不只是因为供应链安全的考虑,更是因为国产芯片的实际表现已经能打。
除了华为昇腾,寒武纪、海光等多家厂商的产品都完成了主流大模型的适配,在推理等特定场景下,性价比甚至比进口芯片更高。
企业算的是实在账,既能满足业务需求,又不用担心中途断供,价格还更划算,自然愿意转向国产算力。
黄仁勋担心的也正是这点,当市场上出现了第二个可行的算力体系,客户就有了选择权,英伟达的定价权和市场份额都会受到冲击。
当然,黄仁勋公开说这番话,也不全是出于焦虑,背后也有他自己的商业考量。
一方面是借中国的技术进展向美国政府施压,告诉管制派一味限制只会适得其反,不如放开更多产品出口,英伟达还能保住中国市场的份额。
毕竟中国是全球最大的AI算力市场之一,每年给英伟达贡献不少收入,真的完全丢掉,对英伟达的业绩影响很大。
另一方面,他也是在向行业传递一个信号,承认华为等中国企业的技术实力,不做极端的对抗,保留未来合作的空间。
英伟达在中国发展了三十年,和很多中国企业都有合作基础,他很清楚中国市场的潜力和中国企业的执行力,真的逼到完全脱钩,对谁都没好处。
顺着这个趋势往下走,接下来的行业格局会出现几个明显的变化。
首先是国产算力生态的完善速度会越来越快,现在已经有头部大模型带头适配,后面会有更多的应用厂商、软件开发者跟进,形成芯片越做越好、适配的软件越来越多、用户越来越愿意用的正向循环。
其次是美国的对华芯片政策可能会出现摇摆,美国科技产业界反对极端管制的声音会越来越多,英伟达这类企业会加大游说力度,争取让更多中高端芯片进入中国市场,政策可能会在收紧和放松之间来回调整。
最后是全球AI算力市场会慢慢从一家独大走向双轨并行,中国的算力体系不光能满足国内需求,还可能逐步向其他国家输出,给全球市场多一个选择,不再是英伟达说了算。
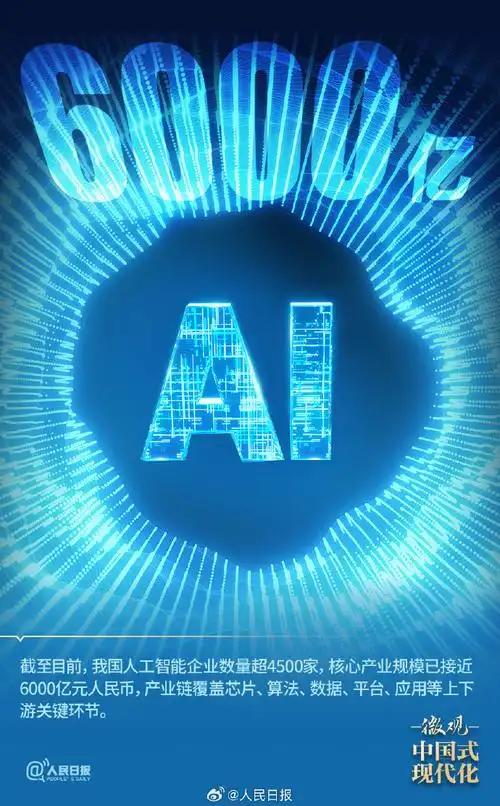
对国内的AI产业来说,这当然是实打实的利好。
整个产业链的自主可控程度更高了,从底层芯片到上层模型再到下游应用,慢慢都能实现闭环,不会因为外部的制裁就停摆。
随着国产算力的规模起来,成本还会逐步下降,各行各业落地AI的门槛会更低,不管是工厂、医院还是普通中小企业,都能用得起AI工具,带动整体的效率提升。
但也要清醒看到,我们还有不少短板要补。
高端芯片的制造工艺和国际最先进水平还有差距,生态的完善也不是一朝一夕的事,需要更多企业参与进来,持续投入研发。
同时还要警惕美国出台更极端的管制措施,比如从限制硬件转向限制算法、软件和技术交流,我们得提前做好应对预案,把核心技术牢牢掌握在自己手里,才能走得更稳更远。