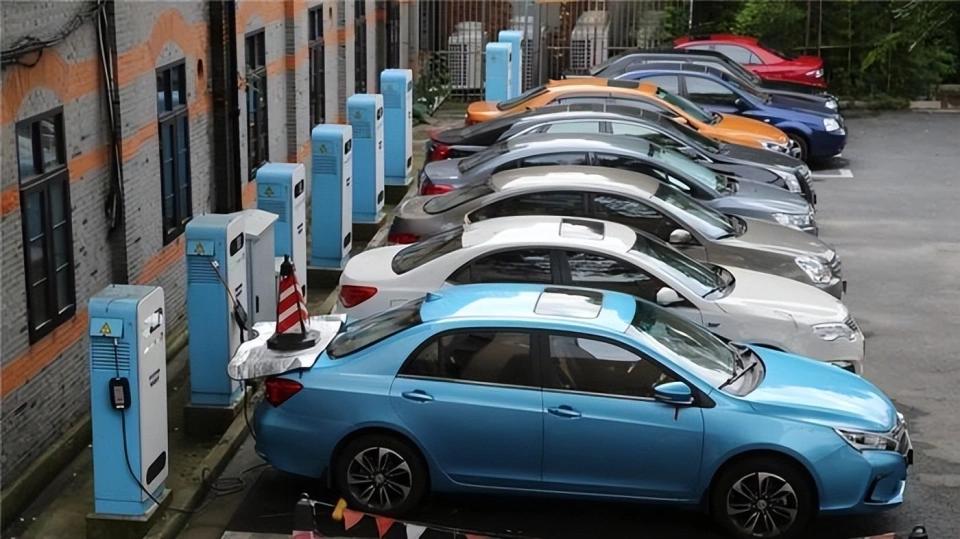
中国为啥要下血本猛攻新能源车?说句实在话,环保只是个幌子,石油也不过是个由头。咱们砸进家底押注新能源,真正的原因就一个:要是还跟燃油车正面硬拼,我们就算再追 20 年,也只能跟在后头吃尾气。
燃油车的核心就三样:发动机、变速箱、底盘调校。
德国人日本人搞了上百年,专利层层叠叠,基本把路封死了。就说自动变速箱,中汽协的数据摆着,国内约 95% 的自动挡车用的是 "洋" 变速箱,日本爱信、德国采埃孚、美国博格华纳三家把市场瓜分完了。
2019 年自动变速箱进口比例还高达 56.8%,自主品牌自研自用的装车率不到 5%。这意味着你辛辛苦苦造一辆车,利润最厚的那块直接被人拿走,你就是个组装厂。
发动机也一样,热效率、NVH 调校、排放控制,每一项都是几十年的工程积累,不是砸钱就能砸出来的。
日系某品牌混动发动机热效率突破 41% 的时候,我们主流机型还在 38% 附近徘徊,这差的不是一星半点。
所以明白人都看得清楚,在别人定好规则的赛道里跑,你跑得再快也是亚军。
新能源车不一样,电池、电机、电控,这三样东西大家起步时间差不了多少,中国甚至早走了几步。2009 年开始搞 "十城千辆" 示范运营的时候,特斯拉才刚交付第一辆 Roadster,都在探索阶段。
这十几年砸下来,结果怎么样?2025 年中国新能源汽车产销分别完成 1662.6 万辆和 1649 万辆,同比增长 29% 和 28.2%,连续 11 年全球第一。
国际能源署的数据更直接,2025 年全球电动车产量近 2200 万辆,中国占了约 75%,全球每卖 4 辆电动车,3 辆是中国制造。
电池是新能源车成本最高、技术最核心的部件,这个部件现在基本掌握在中国手里。
2025 年全球动力电池装机量,中国企业合计市占率首次突破 70%,达到 70.4%。宁德时代一家占了 39.2%,连续 9 年全球第一,比亚迪排第二。
国内动力电池装车量 2025 年达到 769.7GWh,同比增长 40.4%。从锂矿提炼到正负极材料,从隔膜电解液到电芯封装,整条产业链上中国企业在每个环节都有话语权,这不是某一家公司的胜利,是整个产业集群的优势。
再说说石油这个 "借口"。说是借口,其实也不完全是,只是优先级没那么靠前。
2025 年中国石油对外依存度 72.7%,原油进口量 5.78 亿吨,全球每出口 6 桶原油,就有 1 桶运到中国。
中东一有风吹草动,霍尔木兹海峡一封锁,国内油价就得跟着波动。新能源车普及了,至少乘用车这块对石油的依赖能降下来,这是实实在在的战略缓冲。
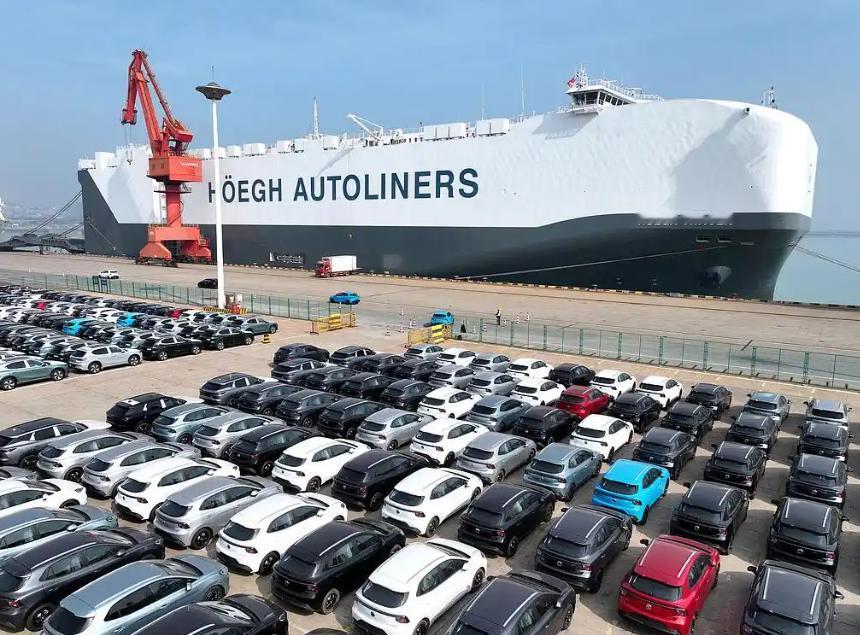
最关键的还是出口。2025 年中国汽车出口 709.8 万辆,同比增长 21.1%,连续 3 年全球第一。
2023 年第一次超过日本的时候,很多人还觉得是侥幸,现在连续 3 年了,这就是实力。其中新能源车出口突破 250 万辆,同比直接翻番。
以前中国出口的都是衣服鞋子玩具,现在一辆车的利润顶得上多少件衬衫?而且汽车产业带的是整条供应链,钢铁、橡胶、电子、软件,几百万个就业岗位,这才是真正的产业升级。
现在网上有不少声音,说新能源车是补贴喂大的,没补贴就活不下去。这种说法只看到了表面。
任何一个新兴产业在起步阶段都需要政策托举,美国当年扶持半导体、扶持互联网,补贴力度不比我们小。
关键是补贴退坡之后,这个产业能不能自己站起来。
2023 年国补全面退出之后,新能源车销量不但没崩,反而从 2023 年的 949 万辆涨到 2025 年的 1649 万辆,这说明市场已经接棒了,补贴只是点火,发动机已经自己转起来了。
还有人担心产能过剩,说国内车企打价格战打得头破血流,最后谁都活不好。这个担心有道理,但格局小了。
中国的新能源车产能不是只服务国内 3000 万辆的市场,是面向全球 1 亿辆的市场。欧洲、东南亚、中东、拉美,这些地方的电动车渗透率还很低,中国车企现在出海,就跟 20 年前日系车进军全球一个路子。
区别在于,日系车当年用了 30 年才拿下全球市场,中国车企可能 10 年就够了,因为产业链效率摆在那里,成本控制能力不是一个量级的。
说到底,发展新能源车不是一道选择题,是一道必答题。
燃油车的路已经被堵死了,不换道就永远只能做代工,赚最辛苦的钱,看别人的脸色。现在换道换成功了,从技术到产业链到出口,全面领先,这不是运气,是十几年持续投入换来的结果。
当然,前路也不是一片坦途,欧美开始加关税、搞贸易壁垒,电池原材料价格波动,智能驾驶的安全监管,这些都是实打实的挑战。
但方向是对的,节奏也在自己手里,这就够了。
最怕的不是走得慢,是站在原地犹豫,等别人把新赛道的规则又定好了,我们再想追,就又晚了 20 年。