标签: 变速箱
中国为啥要砸大钱死磕新能源车?说白了,环保就是块遮羞布,石油也只是个由头。咱们把
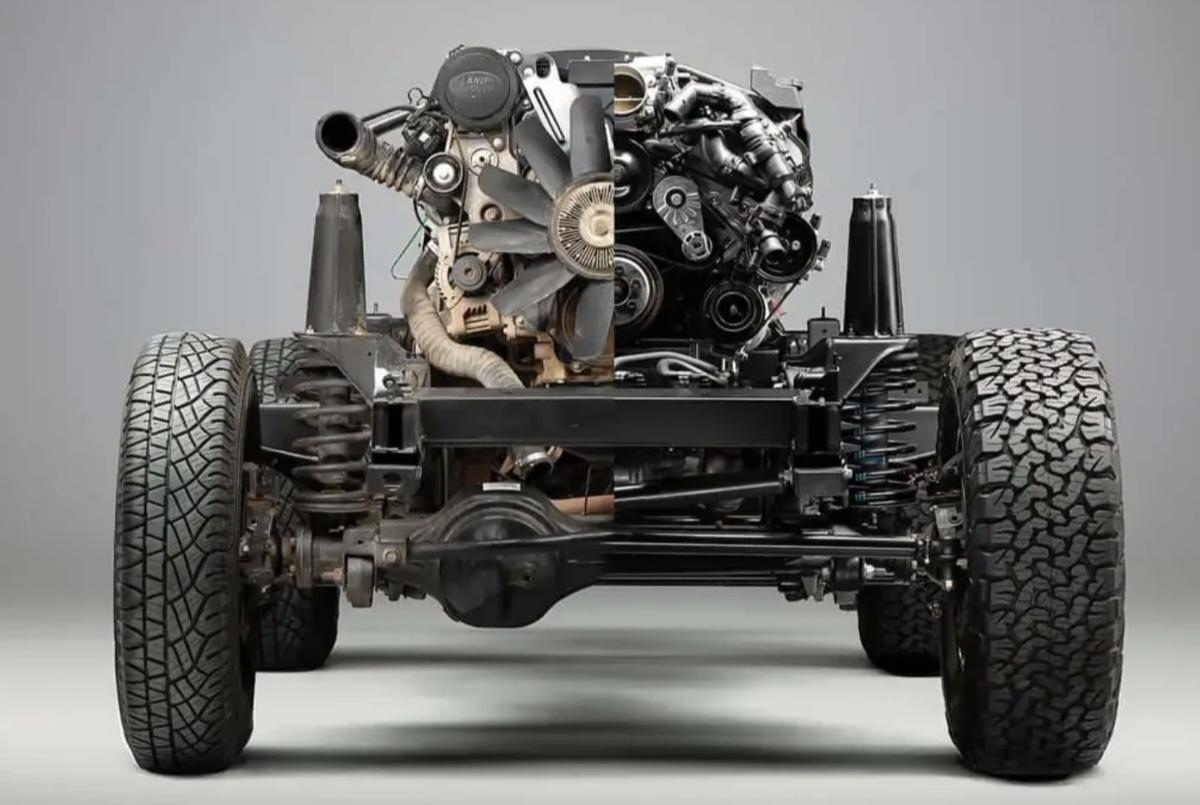
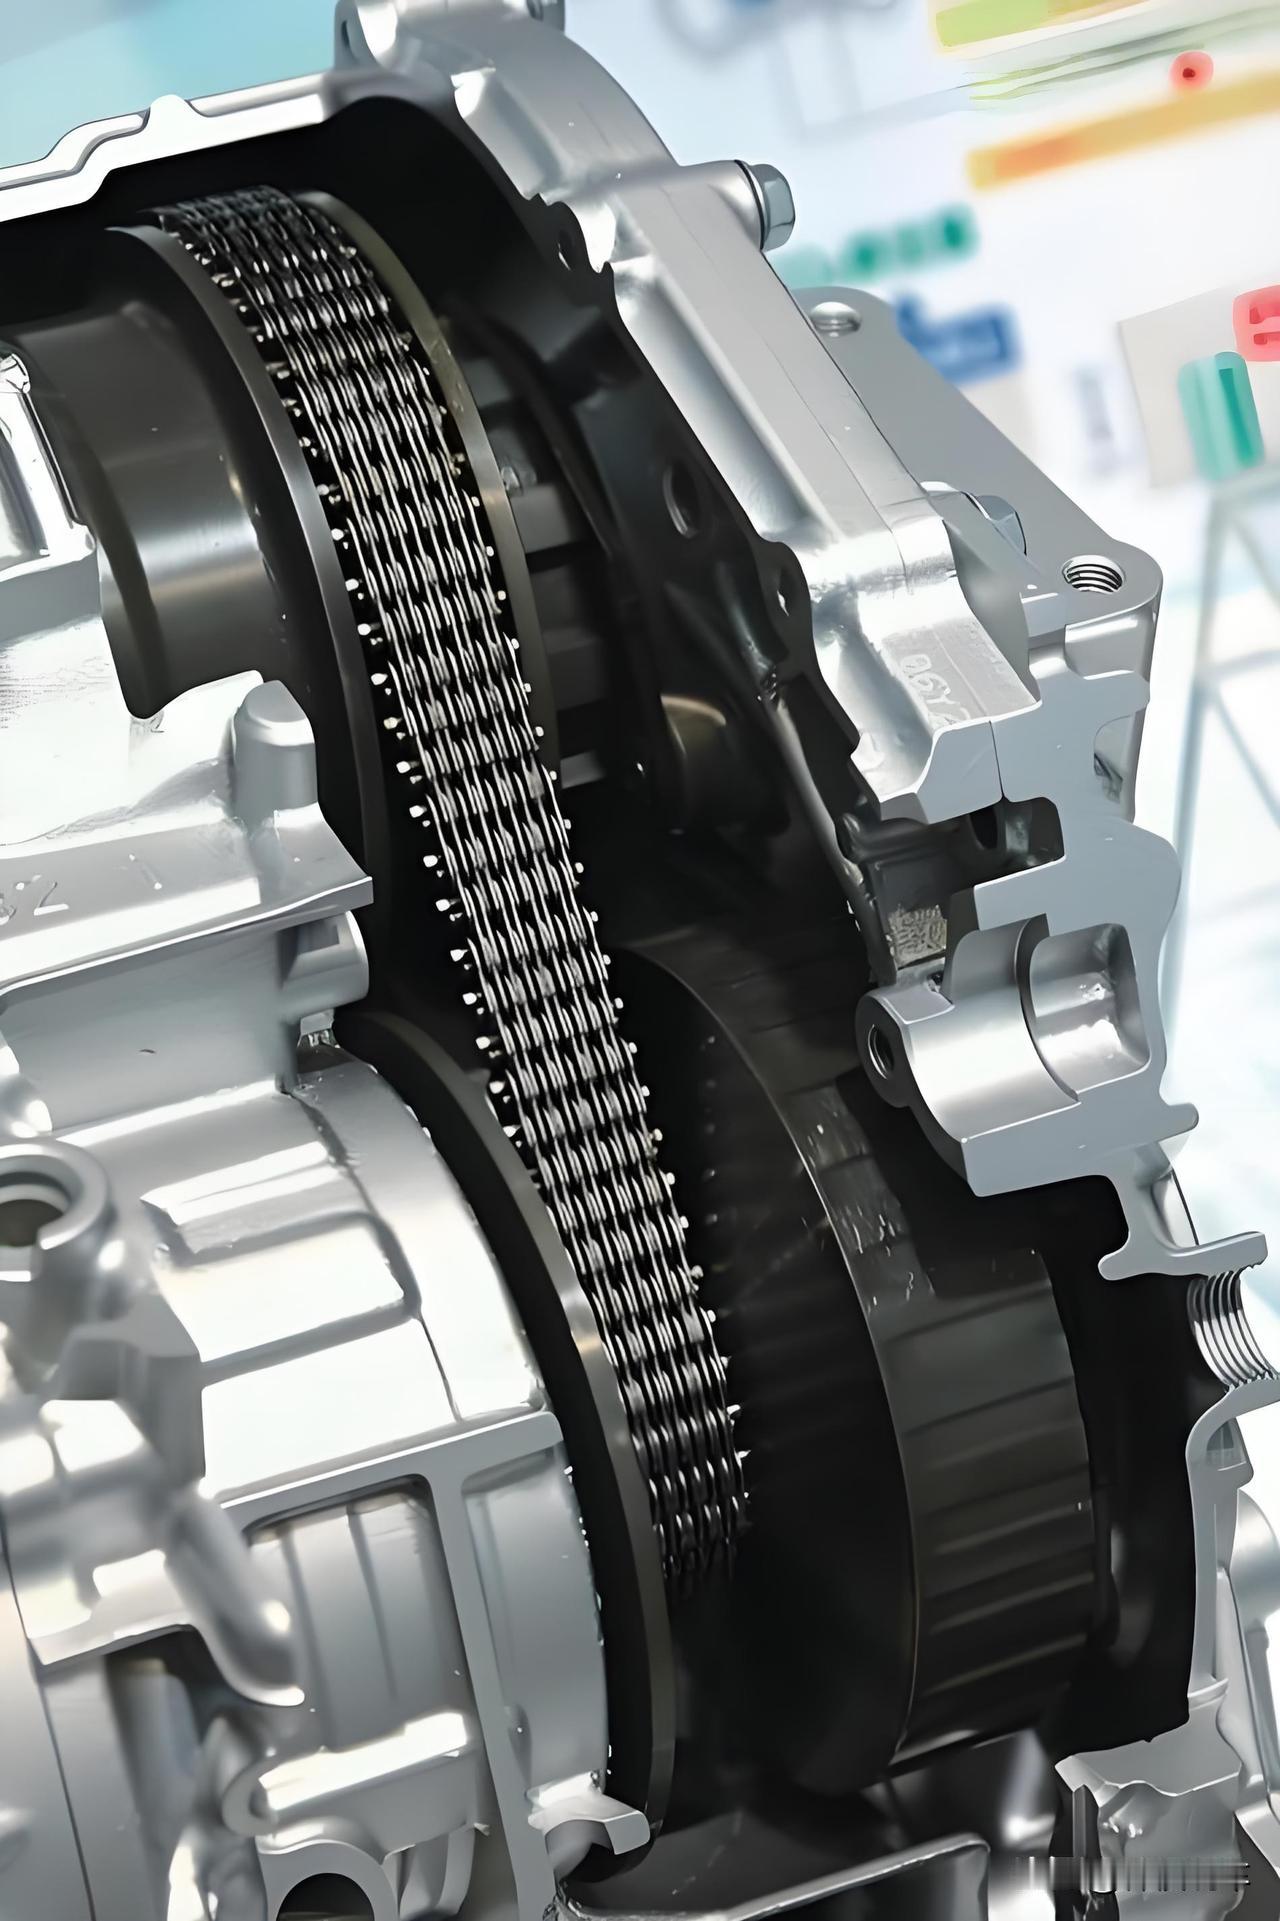
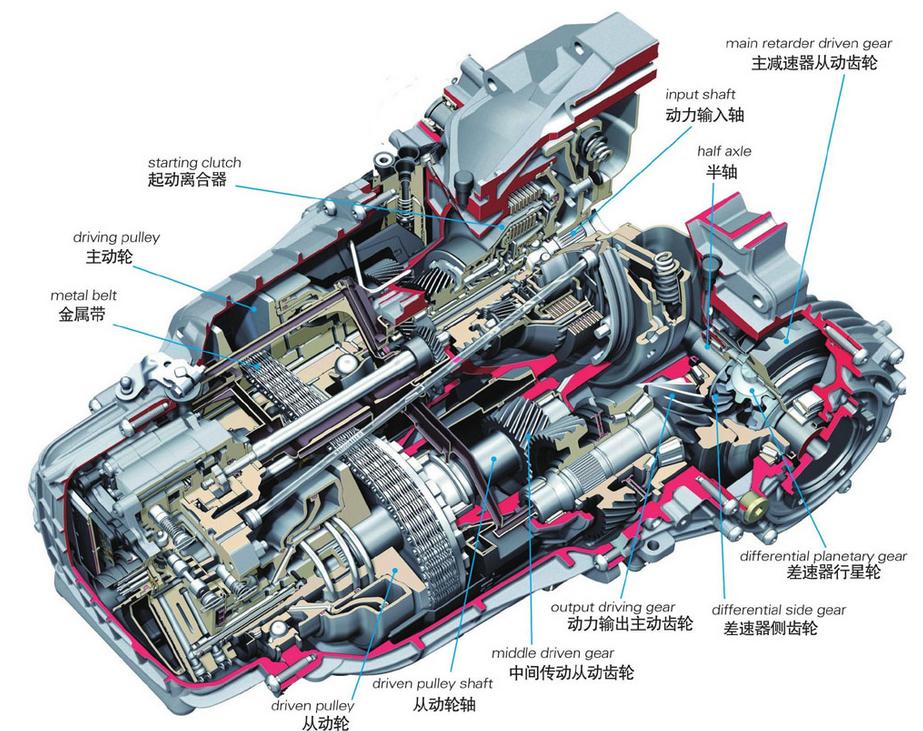
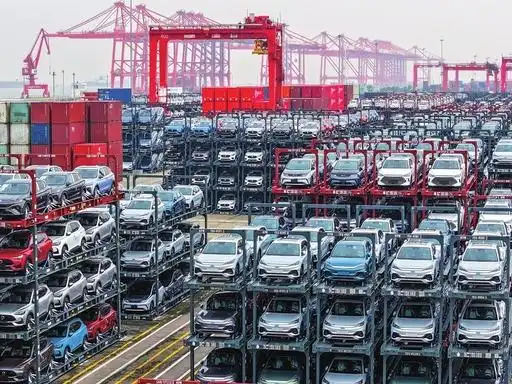
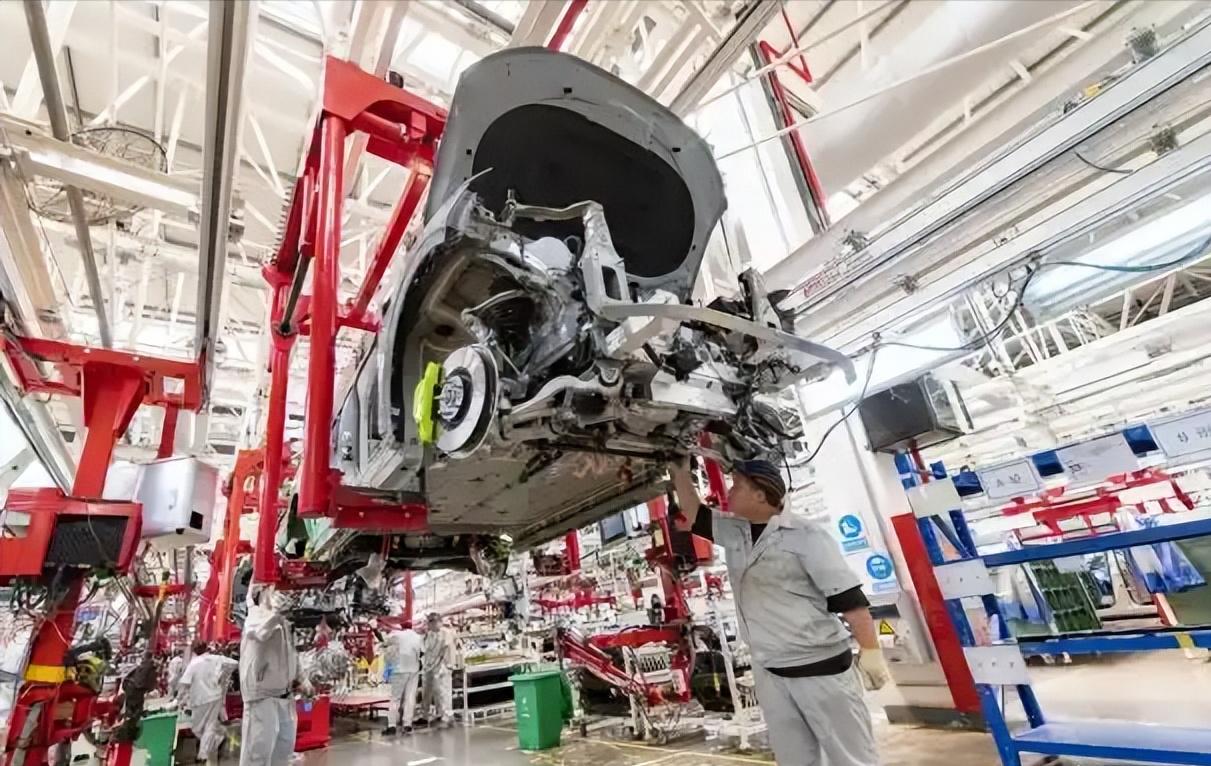
中国为啥要砸大钱死磕新能源车?说白了,环保就是块遮羞布,石油也只是个由头。咱们把老底都压上赌新能源,归根到底就一条:要是还在燃油车赛道上跟人硬碰硬,哪怕再追二十年,也只能在后边吃灰、闻尾气。咱们搞燃油车不是没努力过,从改革开放后市场换技术,到后来自主品牌逆向研发,钱没少花,劲没少使,可核心的东西始终攥在人家手里。就说发动机这颗心脏,德日车企攒了上百年的技术家底,从钢材配方到热处理工艺,从加工精度到标定逻辑,人家把该踩的坑都踩遍了,该走的路都走绝了。就拿一根曲轴来说,高端发动机的曲轴加工精度要控制在头发丝的几十分之一,表面粗糙度要达到镜面级别,这样运转时才能形成稳定的油膜,让零件近乎悬浮着摩擦。国内现在也能做出参数差不多的曲轴,可拆开对比就会发现,进口曲轴的硬化层深度波动能控制在0.05毫米以内,国产设备因为温控和工艺的差距,做出来的产品硬度分布不均,跑十万公里后的磨损量就是进口件的三倍。这不是工程师不努力,是人家几十年的材料数据库、工艺参数积累,不是靠砸钱、靠逆向就能短时间填平的。比发动机更让人头疼的是专利墙。全球现存的内燃机相关有效专利超过47万项,丰田、大众、宝马等六家海外车企就垄断了65%以上的核心技术。从可变气门正时到缸内直喷,从涡轮控制到点火逻辑,每一个细分技术点都密密麻麻布着专利。你想自己研发,稍微改动一点结构就可能踩中雷区;想买授权,天价专利费直接把利润啃掉一大块。有行业测算,以前国产中高端燃油车,光发动机和变速箱的专利授权费、零部件采购费,就能占掉整车成本的15%,咱们建厂造车忙活半天,其实很大程度上是在给国外巨头打工。更无奈的是,这些核心专利大多要到2035年以后才会集中到期,等于人家把未来十几年的路都给你堵死了。变速箱的困境更是直白。高端AT变速箱的核心技术长期被日本爱信和德国采埃孚垄断,CVT的核心传动钢带被两家德国企业攥了几十年。国内车企不是没试过仿制,把人家的产品拆开来,尺寸、材料、工艺参数一项项对标复刻,可装上车一测,钢带使用寿命不到进口货的一半,换挡平顺性、可靠性差出一大截。因为变速箱的灵魂不只是硬件,还有换挡逻辑——什么时候升挡、什么时候降挡、怎么预判驾驶员的意图,这些算法是靠几十年、上亿公里的路试数据一点点喂出来的,是经验堆出来的软实力,抄不走也买不来。曾经有国产车企重金求购采埃孚的高端变速箱,对方只卖硬件,绝不开放核心标定程序,等于你花了钱,命脉还攥在人家手里。有人说,咱们集中力量攻关,难道还追不上吗?不是追不上,是不值得。燃油车这条赛道跑了一百多年,规则、标准、技术路线全是人家定的,你从起跑线就落后了一百年,就算拼尽全力追,最好的结果也只是跟在人家后面,永远吃尾气。你花十年追平了人家十年前的技术,人家又往前跑了十年,永远是追赶者,永远没有话语权。而新能源汽车,相当于全世界重新开了一条赛道。电机、电池、电控这新三大件,没有谁有上百年的技术积累,大家基本站在同一起跑线上。咱们不仅没落后,反而凭着完整的产业链和庞大的市场,跑出了领先优势。2025年全球动力电池装车量里,中国企业占了七成以上,全球前十的电池企业里有六家是中国的,宁德时代已经连续九年稳居全球第一。整条产业链从锂矿开采、正负极材料到电芯制造、电池管理系统,咱们全都打通了,这是任何国家都比不了的优势。落到整车端,2025年中国新能源汽车出口达到261.5万辆,同比翻了一倍还多,全球每四辆电动车就有三辆产自中国。以前咱们的燃油车只能出口到欠发达地区,靠性价比走量,现在新能源车能卖到欧洲、澳洲这些传统汽车强国的市场,靠的是产品力和技术优势。这不是什么弯道超车,是换道奔跑——既然老路被堵死了,那就新开一条路,咱们自己当领跑者。所以说,环保是顺带的成果,能源安全是额外的保障,中国押注新能源最核心的原因,从来都是产业突围。汽车是万亿级的支柱产业,咱们不能永远卡在低端制造、给别人打工的位置上。只有换一条赛道,我们才有机会从规则的跟随者,变成标准的制定者,才真正能把汽车工业的命脉攥在自己手里。这条路很难,但走通了,就是一片全新的天地。
中国为啥要下血本猛攻新能源车?说句实在话,环保就是个幌子,石油也不过是个借口。咱
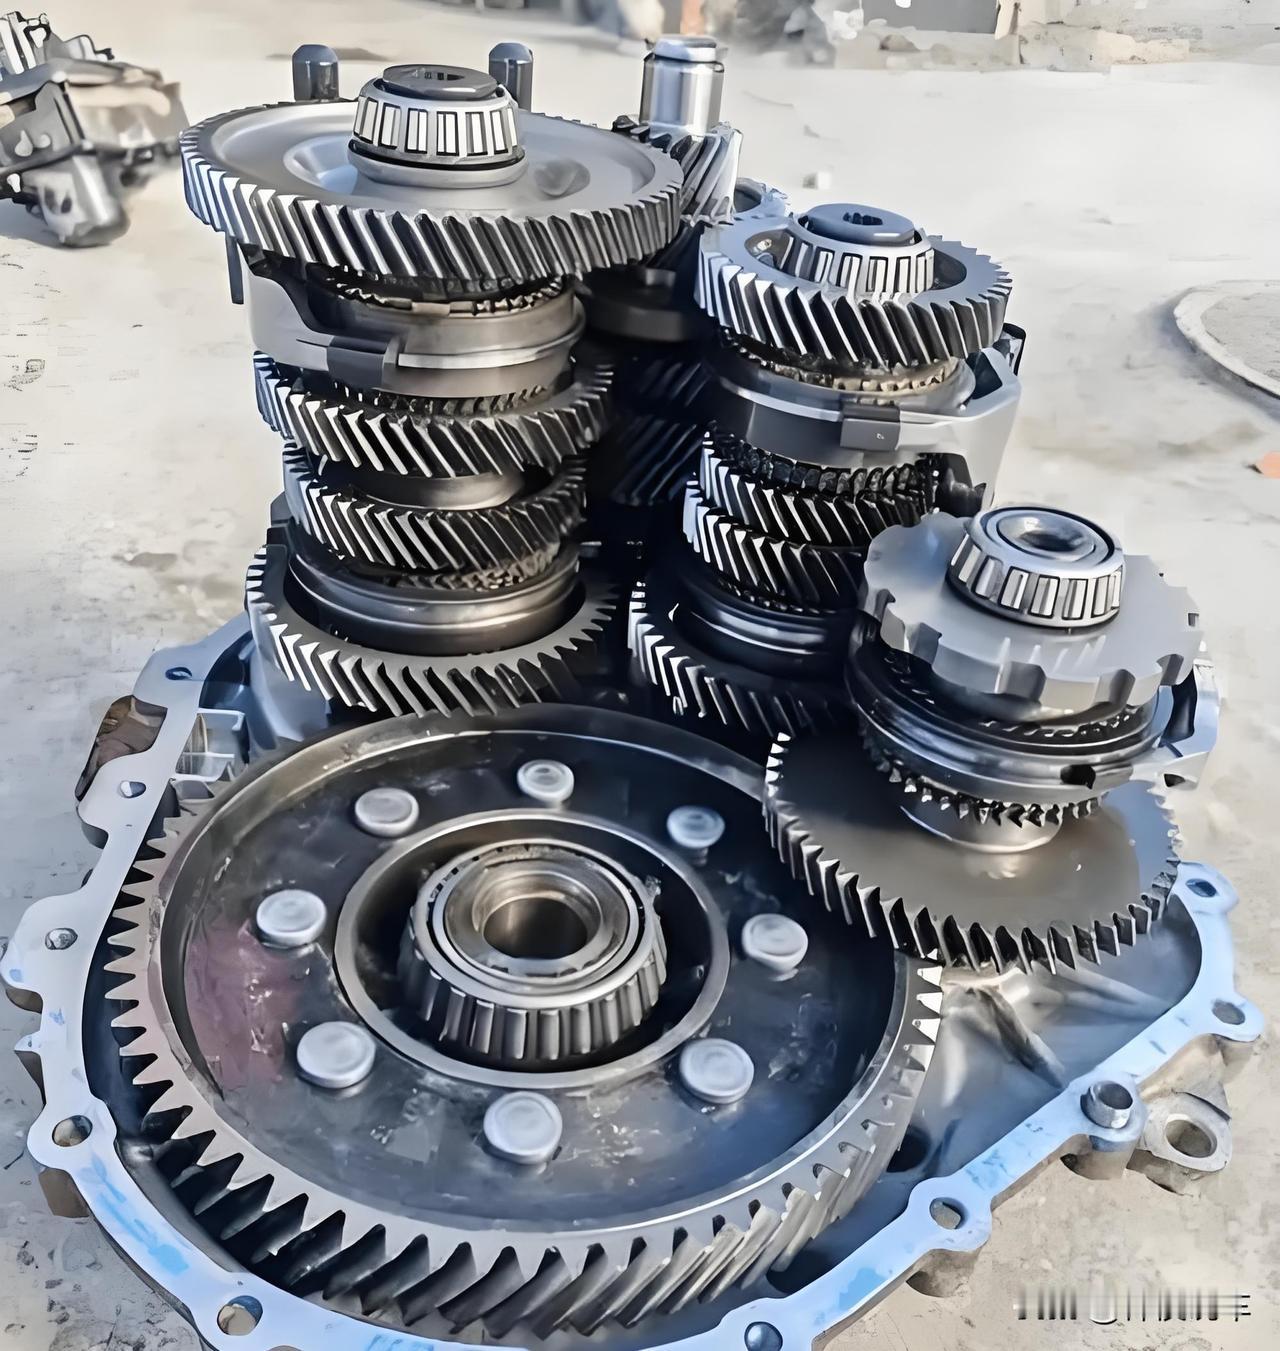
中国为啥要下血本猛攻新能源车?说句实在话,环保就是个幌子,石油也不过是个借口。咱们砸进家底押注新能源,真正的原因就一个:要是还跟燃油车正面硬拼,我们就算再追20年,也只能跟在后头吃尾气。燃油车核心就三块:发动机、变速箱、底盘。发动机这些年追得还行,但变速箱基本被人卡死了。全球高端AT变速箱核心技术几乎被德国采埃孚和日本爱信垄断,CVT传动钢带长期被德国博世把持,双离合也是格特拉克说了算。人家攒了上百年专利,行星齿轮组、液力变矩器、换挡逻辑,每条路都注册得严严实实。中汽协数据显示,国内约95%的自动挡汽车装的是"洋"变速箱,自主变速箱装车规模长期只有几十万台。底盘调校、NVH控制、整车平台架构,哪样不是人家几十年试错攒出来的?长城魏建军自己都说中国汽车跟欧美日韩差距"非常大"。差距不是砸钱能填平的,人家有技术有专利有品牌,你发动机热效率低1个百分点,消费者直接不买账。当年搞"市场换技术",合资几十年,核心技术该拿不到还是拿不到。外资把发动机变速箱攥得死死的,中方干的就是组装销售。市场让出去了,技术没换来,外资品牌倒是养肥了。所以换赛道本质上是被逼的。燃油车的规则、专利、标准全是人家的,再努力也只是追赶者。新能源车大家基本在同一起跑线,发动机没了,变速箱简化成单速减速器,专利壁垒一下子矮了一大截。三电系统咱们有完整产业链、全球最大市场、政策持续输血,没理由不赌。石油因素也有,但不是根本。2024年进口原油5.53亿吨,对外依存度72%,每用4桶油3桶靠进口。但2024年成品油消费总量才3.9亿吨,新能源车能替代的部分有限,短期内靠电动车摆脱石油依赖不现实。结果这一把赌赢了。2025年新能源汽车产销1662.6万辆和1649万辆,同比增长29%和28.2%,连续11年全球第一,占新车销量47%。出口261.5万辆同比翻倍,2020年才6.9万辆,5年涨了近38倍。动力电池2025年全球装机量中企占70.4%,宁德时代39.2%连续9年第一,比亚迪16.4%第二。现在轮到欧美日韩着急,欧盟搞反补贴调查,美国加关税,以前是我们求合资,现在是人家跑来找宁德时代谈供应。但喊"全面胜利"太早。国内价格战一轮接一轮,很多车企卖一辆亏一辆。海外欧盟关税、美国壁垒全是坎。固态电池、钠离子电池,下一个技术节点谁领跑还不一定。我的看法很明确:押注新能源走对了,但走对方向不等于走完了全程。燃油车时代我们连参与核心竞争的资格都没有,现在至少掌握了产业链主导权。但后面比的是技术沉淀、品牌建设、全球化运营,这些不是砸钱堆产能就能搞定的。欧美日韩搞了上百年汽车工业,家底厚得很,不会轻易认输,现在的反扑只是开始。而且国内价格战已经把行业利润压到极限,很多车企靠融资维持运营,补贴退坡之后谁会先撑不下去一目了然,行业洗牌才刚开始。还有一点:我们的优势很大程度上建立在完整供应链和低成本制造上,这恰恰最容易被复制。一旦东南亚、墨西哥的产业链建起来,成本优势会被稀释。真正的核心竞争力还得靠技术和品牌,这两块跟特斯拉、丰田大众比差距依然存在。别被"全球第一"的数字迷惑,连续11年产销第一是事实,但背后有多少是政策催生的虚火,有多少是实打实的竞争力,还需要时间检验。对普通消费者来说,现在买车确实赶上了好时候,但也要想清楚,那些靠烧钱撑着的品牌,三五年后还在不在,售后找谁去。
中国为啥要下血本大力发展新能源车?坦白来讲,环保就是个幌子,石油也不过是个由头。
中国为啥要下血本大力发展新能源车?坦白来讲,环保就是个幌子,石油也不过是个由头。咱们倾尽资源押注新能源,真正的原因就一个:要是还跟燃油车正面硬拼,我们就算再追20年,也只能跟在后头吃灰。咱们搞燃油车搞了几十年,不是没努力过,但关键技术始终被海外势力牢牢把控。这话听着刺耳,却是中国汽车工业几十年摸爬滚打撞出来的真话。燃油车的两大核心——发动机和变速箱,欧美日攒了上百年的技术家底,早把所有能走的路都用专利封死了。就说自动变速箱,全球高端AT技术几乎被日本爱信、德国采埃孚攥得死死的,从行星齿轮结构、液力变矩器到整套换挡逻辑,几万项专利密密麻麻垒成墙,你想绕都绕不开。曾有国内车企重金求购高端变速箱,对方只卖硬件不开放标定技术,等于把半成品塞给你,核心命脉还攥在人家手里。CVT变速箱里那根不起眼的传动钢带,全球就两家德国企业能造,国内仿制出来的产品装车,寿命连进口的一半都不到,跑起来打滑跑偏,根本过不了量产关。发动机更不用说,全球内燃机相关有效专利超47万项,丰田、大众、通用这几家就垄断了六成以上。可变气门正时、涡轮增压直喷这些核心技术,人家早在上世纪八九十年代就布局好了专利,保护期一延再延,等人家专利过期,人家又迭代出新一代技术了。当年我们抱着“市场换技术”的想法,敞开市场引来合资车企,可几十年下来,人家把组装线搬过来了,核心技术半点儿没松口。每卖出一台国产燃油车,15%的成本都要拿去交专利费,我们建厂、招工、跑销量忙活半天,大头利润都流进了外企口袋。不是国内工程师不努力,是这条赛道的规则从一开始就是人家定的,你再追,也只能踩着人家的脚印走,永远超不了车。既然老路走不通,干脆换一条赛道跑。新能源车直接把发动机、变速箱这两座大山整个掀掉,用电动机和减速器替代了复杂的内燃机传动系统,外资攒了百年的专利壁垒,直接在新赛道上失了效。我们举全国之力猛攻三电技术,到如今动力电池、电机、电控系统国产化率突破90%,彻底摆脱了卡脖子的困境。动力电池更是王牌,中国电池企业拿下了全球六成以上的市场份额,从锂矿开采、电芯制造到整车装配,整条产业链都攥在自己手里。2025年全球电动车产量近2200万辆,中国占了75%,全球每卖出四辆电动车,三辆是中国制造。国内新能源汽车渗透率逼近五成,中国品牌乘用车市占率冲到近70%,实现了对合资品牌的历史性逆转。曾经我们追着别人的标准跑,现在我们开始定义新能源汽车的行业标准。有人说这是弯道超车,其实这是换道超车——别人在燃油车道上跑了一百年,我们不跟着挤了,直接铺一条全新的赛道,在新规则里当领跑者。环保、减碳、摆脱石油依赖,这些都是附加的收益,真正的底牌是汽车工业的自主权。作为产业链最长的制造业之一,汽车产业牵连着上下游几十个行业,只有把核心技术握在自己手里,才不用看人脸色吃饭,才能真正从汽车大国变成汽车强国。这不是一时兴起的赌注,是被逼出来的战略突围,也是后发国家破局的必然选择。
中国为啥不惜血本押注新能源车?说穿了,环保是块招牌,石油不过是个由头。根子就一个
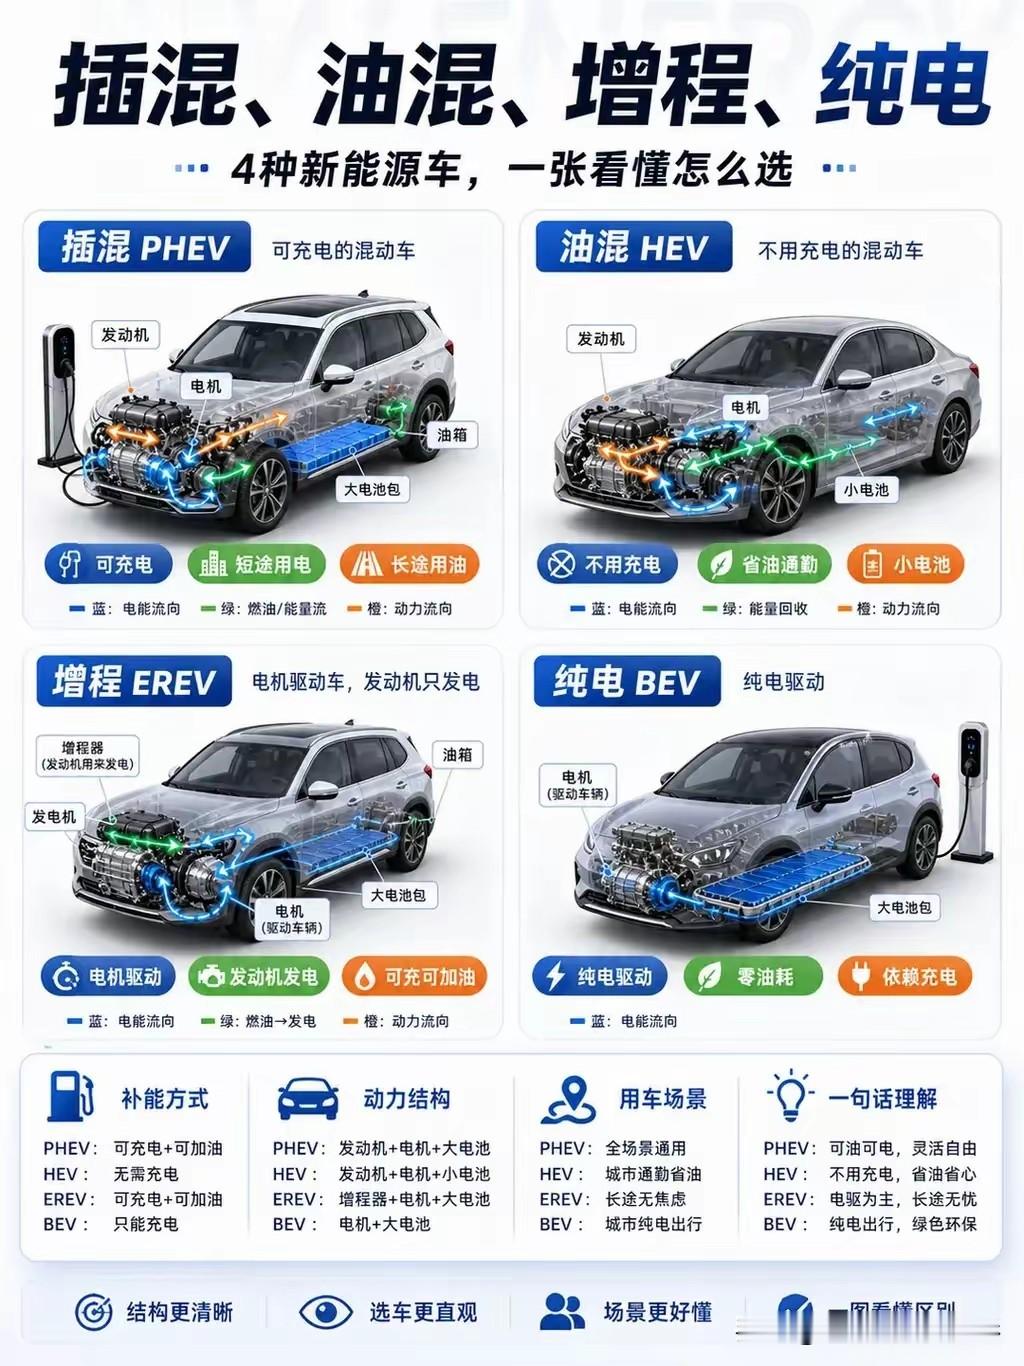
中国为啥不惜血本押注新能源车?说穿了,环保是块招牌,石油不过是个由头。根子就一个:还死磕燃油车,再追20年,我们大概率还是跟跑。别觉得这是危言耸听。燃油车这条赛道,从根上就不是公平竞赛。欧美日车企跑了整整一百年,行业规则、技术标准、核心专利全是人家一手定的,等于人家不仅先跑了半个世纪,还顺手把路上所有岔路口全用专利墙封死了。全球现存有效的内燃机相关专利超47万项,丰田、大众、宝马等6家海外巨头直接垄断65%以上的核心技术,从发动机的气门正时、涡轮增压,到变速箱的齿轮结构、换挡逻辑,密密麻麻的专利布局,连一点绕开的空隙都不留。最卡脖子的还不是发动机,是自动变速箱。日本爱信一家就握有全球80%的自动变速箱核心专利,德国采埃孚一款普通的8AT变速箱,光相关专利就有4129项,小到阀体结构,大到液力变矩器设计,全方位封死研发路径。CVT变速箱看着结构简单,可核心传动钢带全球只有博世和舍弗勒两家能造。国内车企不是没试过拆解仿制,可造出来的产品装上车,使用寿命还不到进口件的一半,打滑、跑偏、故障率高的问题根本解决不了。国内车企不是没努力过,可现实就是这么残酷。想自研高端变速箱,要么硬闯专利雷区等着吃官司,要么交天价授权费,一台车15%的利润直接被外企抽走;想绕开现有专利重新设计,研发成本翻几倍不说,最后做出来的产品,平顺性、耐用性大概率还不如人家十几年前的成熟型号。搞了几十年“市场换技术”,市场让出去了,核心技术半毛钱都没拿到,合资车企里连改个发动机参数的权力都没有,说白了就是给人家打工组装。照着这条路走,别说20年,就算再追30年,最好的结果也就是追上人家现在的水平,人家照样往前跑,我们永远只能在后面吃灰。所以中国选了最干脆的一条路:不追了,直接换赛道。新能源车的核心逻辑和燃油车完全是两码事。燃油车拼的是发动机、变速箱、底盘的机械沉淀,新能源车拼的是电池、电机、电控的电气化技术。这三样,中国不仅没有短板,反而站在了全球金字塔尖。动力电池全球市场占比超七成,从正极材料、隔膜电解液到电芯封装全产业链自主可控,成本比海外低30%以上;驱动电机和电控系统的技术、产能双双世界第一,效率、功率密度都处于第一梯队。长三角已经形成“4小时产业圈”,上海出芯片软件、常州产动力电池、宁波造一体化压铸装备,一辆新能源车的所有核心零部件,4小时车程内就能全部配齐,这种产业协同效率,欧美日连想都不敢想。规模优势反过来又推着技术疯狂迭代。中国有全球最大的消费市场,2025年国内新能源汽车渗透率达到47.9%,接近半壁江山。千万级的市场规模喂出了最完善的供应链,也逼出了最快的技术迭代速度,别人三年改一次款,我们一年就能推出新技术。放到全球市场更是降维打击,2026年7月中国新能源汽车出口55.3万辆,同比增长1.5倍,1-7月累计出口290.9万辆,占汽车出口总量的半壁江山。以前国产车出口只能靠低价抢中低端市场,现在新能源车型能卖到欧洲、中东、东南亚,甚至反向打入日本、韩国本土,靠的就是实打实的技术优势。更深一层的账在产业之外。燃油车时代,什么排放法规、安全标准、技术路线,全是欧美日说了算,我们只能跟着人家的规则改,人家改一次标准,我们就得掏几十亿升级生产线。新能源时代就不一样了,中国的电池标准、充电接口规范、智能驾驶方案正在成为全球事实标准,越来越多的国家直接照搬中国的充电体系。以前是我们追着人家的规则跑,现在是人家要跟着我们的节奏走,这才是真正的话语权。说到底,环保、减碳、能源安全这些都是顺带的红利,中国押注新能源的真正底牌,是工业体系的换道超车。与其在别人挖好的坑里吭哧吭哧爬二十年,不如自己开一条新路当领路人。这不是一时头脑发热的豪赌,是看清了燃油车赛道的死局之后,最清醒也最果断的战略选择。