九月份,中国干了件大事,普京咬死250美元不松口,中国直接换了卖家,跟美国签20年气约。
天然气谈判,表面上是在谈价格,背后其实是在谈未来几十年的选择权。
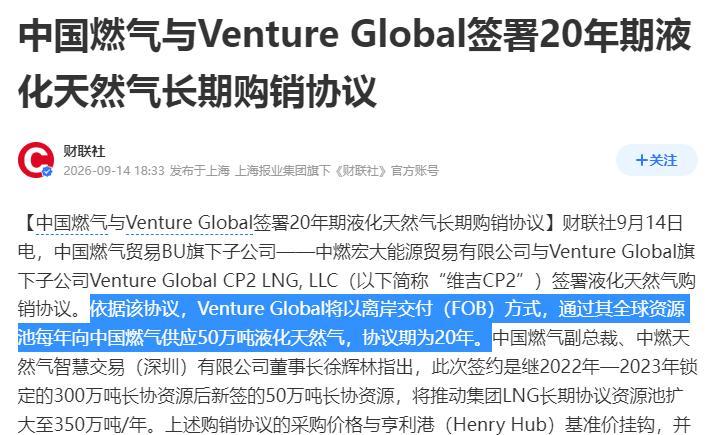
2026年9月14日,中国燃气旗下中燃宏大能源贸易有限公司,与美国Venture Global旗下CP2公司签下一份20年期液化天然气购销协议。合同约定,每年采购50万吨LNG,采用FOB离岸交付,最早从2030年开始供货,价格挂钩美国亨利港基准价,再加固定液化费用。
消息传出后,不少人把它理解成“中国买美国气,是为了替代俄罗斯”。这个判断有点急。
真正发生的变化是:中俄一笔大管道气项目还卡在价格上,中国没有干等,而是把新增资源的选择范围扩大了。
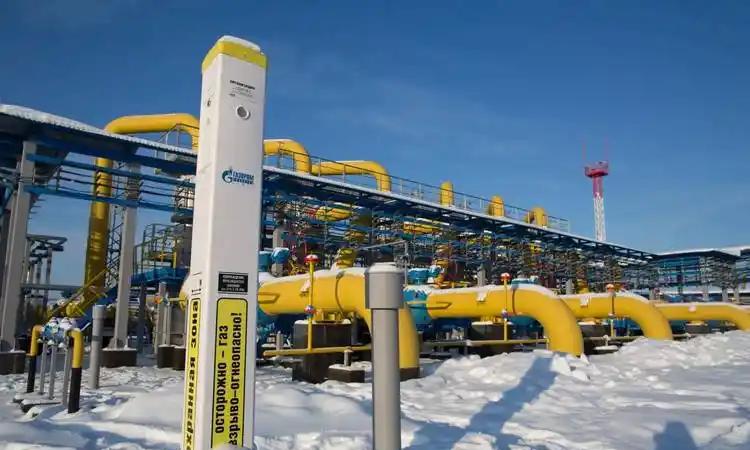
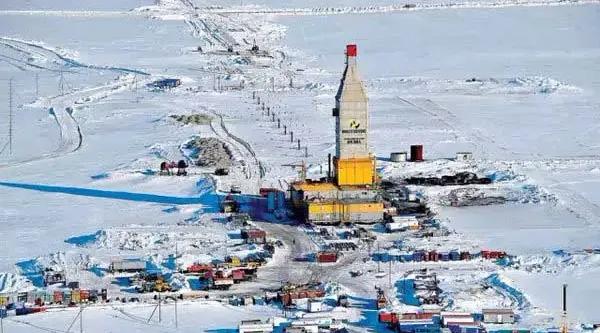
外界熟悉的“西伯利亚力量2号”,在2026年9月初被俄方改名为“贝加尔力量”。名称变了,规划并没有发生根本变化:管道计划经蒙古国进入中国,设计输气能力约为每年500亿立方米,路线全长大约2600公里,气源主要来自俄罗斯亚马尔地区。
这么大的项目,问题当然不是俄罗斯有没有气,也不是中国有没有需求,而是双方愿意按照什么价格结算。
俄方希望参照“西伯利亚力量1号”的现有合同,报价大约在每千立方米250至260美元。中方则希望贴近俄罗斯国内工业用气价格,目标大约为120至130美元,甚至还拿更低的50美元左右作为参考。
一边要250多美元,一边只愿意给120多美元,价差接近一倍。对于每年500亿立方米的项目来说,每千立方米相差100美元,一年就是50亿美元。合同若持续二三十年,账面上的差距会迅速滚成一笔谁都无法忽视的巨额成本。
一旦管道建成,天然气就会从俄罗斯气田沿着固定线路进入中国北方管网。买方获得稳定气源,卖方获得长期市场,但双方也被一条管子牢牢拴在一起。价格若没谈妥,前期建设就很难真正启动;价格若谈高了,未来几十年都可能承受压力。
中燃宏大这次拿到的是FOB条款。简单说,天然气在美国路易斯安那州码头装船后,货权和后续调度权就转给买方。船往哪里开、什么时候接收、是否根据市场变化调整流向,中方拥有更大的操作空间。
这和管道气的“固定线路、长期绑定”完全不同。中燃本身拥有庞大的城市燃气网络,也有接收站和下游用户,这批气既可以服务国内市场,也可以根据合同条件和国际价格变化灵活安排。
价格结构同样重要。亨利港基准价加固定液化费,是美国LNG长协常见的定价方式。液化费用被锁定后,美国出口商赚的是加工环节的利润,天然气本身的价格波动则更多由买方承担。
听上去,风险似乎落到了中国企业身上。但另一面是,亨利港价格有成熟的期货市场,波动通常比亚洲现货JKM指数更温和,历史上JKM的波幅甚至一度达到亨利港的10倍。相比卖方直接咬住每千立方米250多美元,中方锁定的是一个可以观察、可以交易、也可以对冲的市场基准。
中燃早在2023年就与Venture Global签过两份20年协议,每份年采购量为100万吨,分别对应Plaquemines和CP2项目。这次再增加50万吨后,中燃从Venture Global长期承购的资源总量达到每年250万吨,公司自己的长期LNG资源池也从300万吨扩大到350万吨,增幅约16.7%。
放在中燃的整体布局里看,50万吨不算改变市场格局的大单,却像是在原有供应体系上再加一道保险。它不是“俄罗斯谈崩了,立刻换美国”,更像是提前给2030年之后的能源采购多留一个选项。
说到底,管道气卖的是稳定分子和长期绑定,LNG长协卖的是一张可以调度、转向、对冲的贸易合同。俄罗斯报价不松口,中国就继续谈、继续买,也继续寻找其他卖家——能源安全,靠的从来不是押中一个卖家,而是手里永远有选择。
信源:新华网 2025-06-12 14:20 天然气贸易多元化保障能源安全