标签: 蒙古
俄方坚持声称:天然气管道必须穿过蒙古进入中国。中方没松口。高志凯在访谈里不按套路
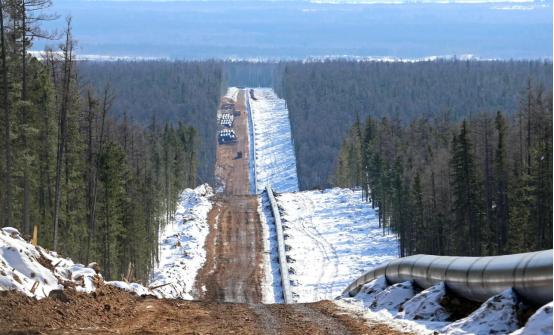
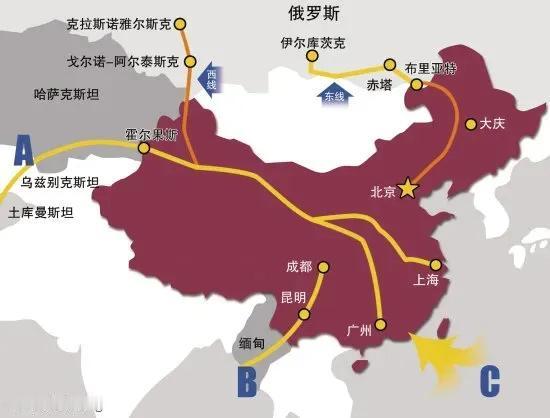
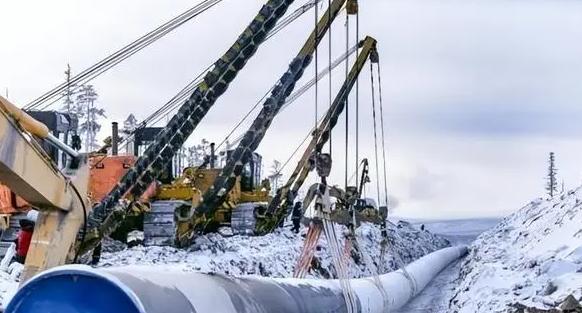
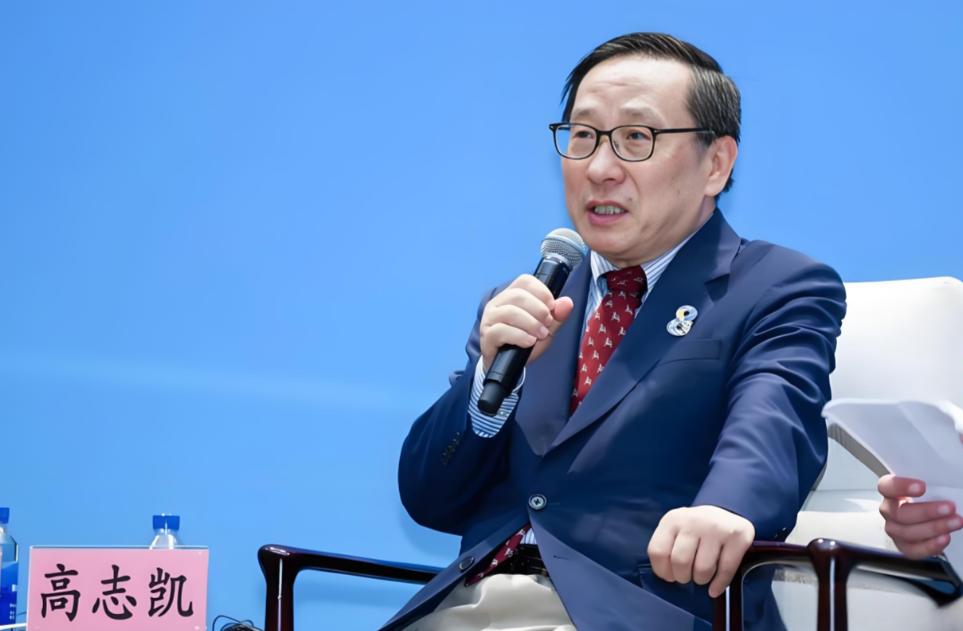
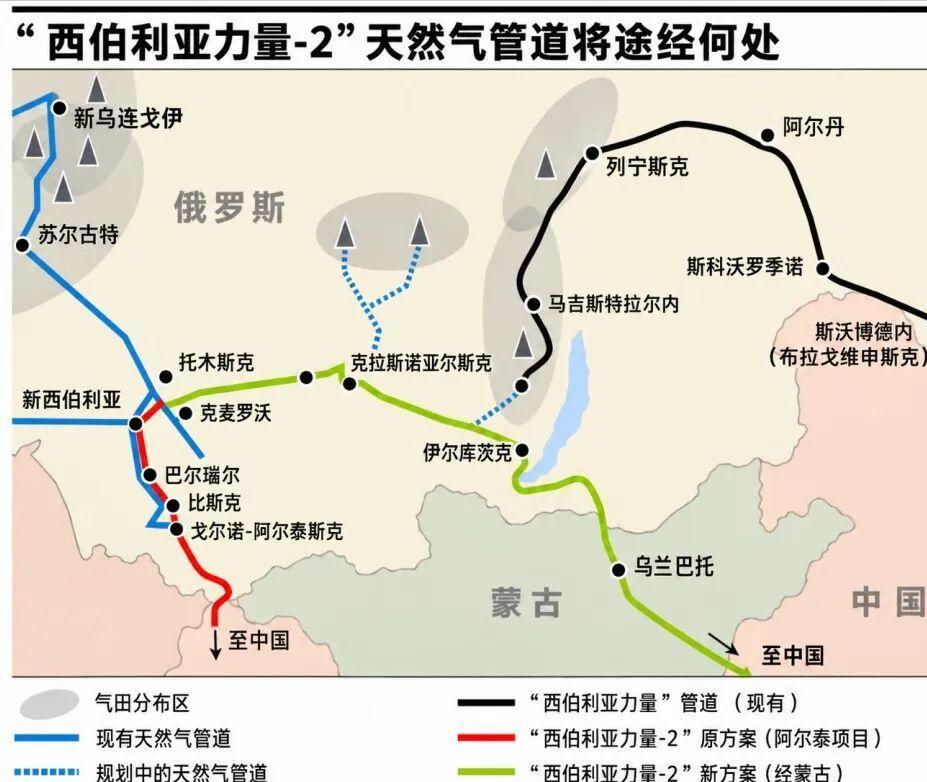
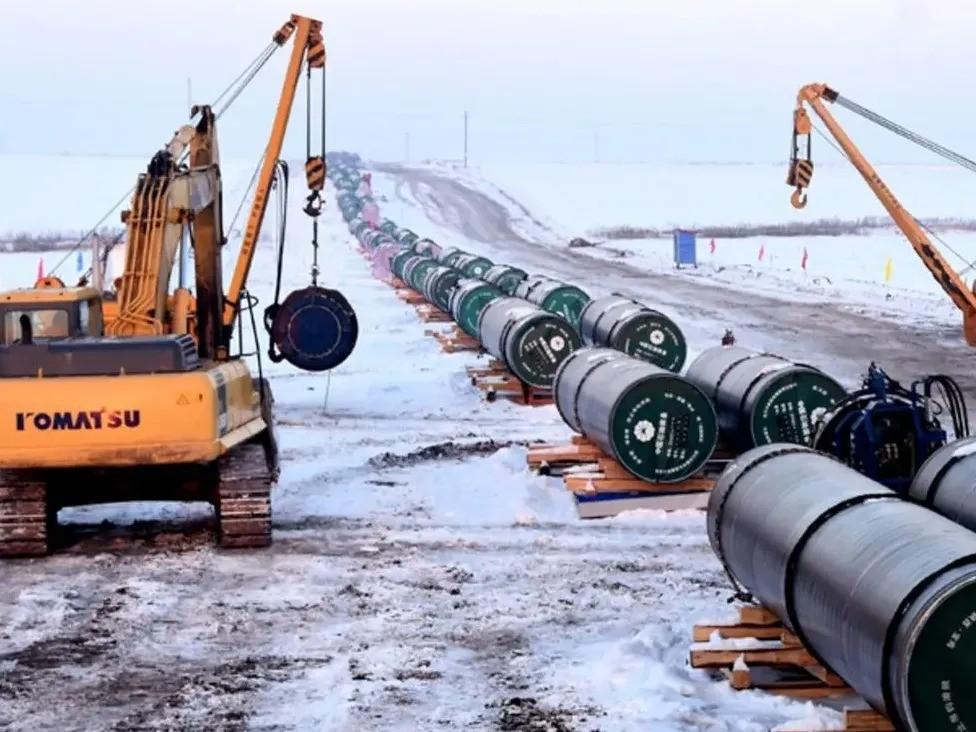
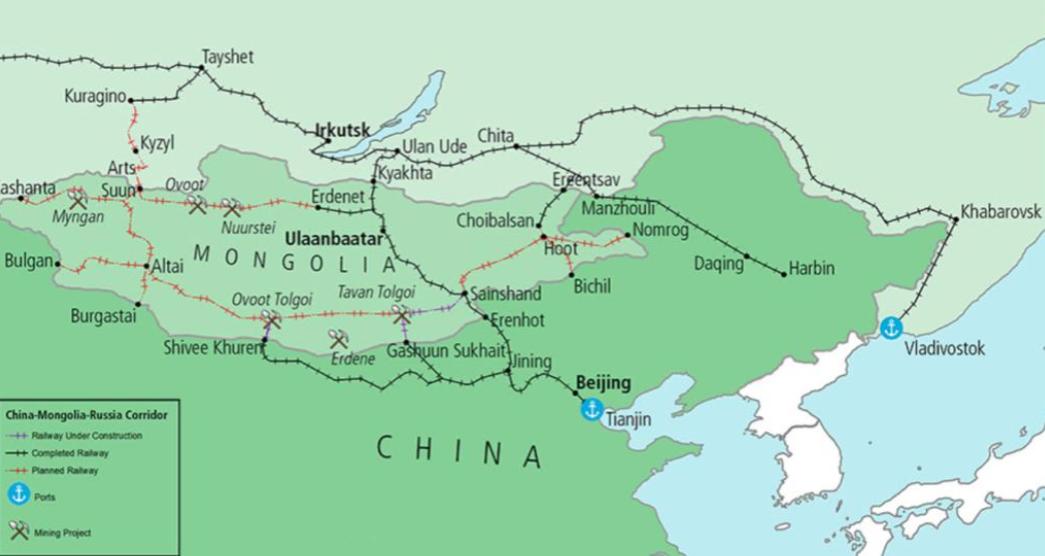
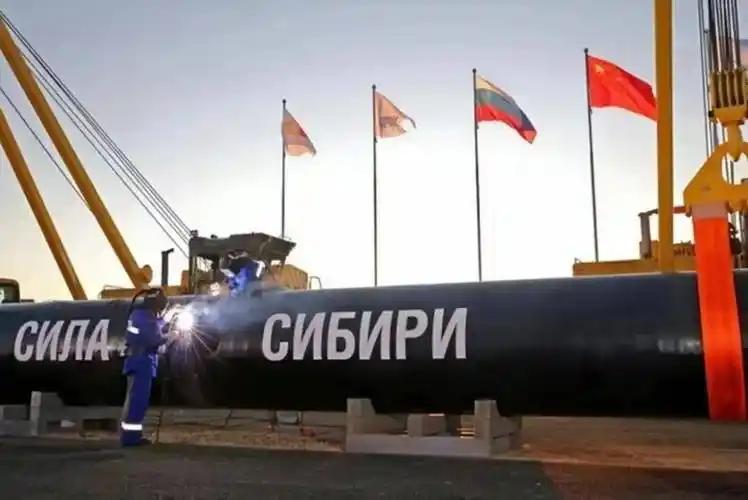
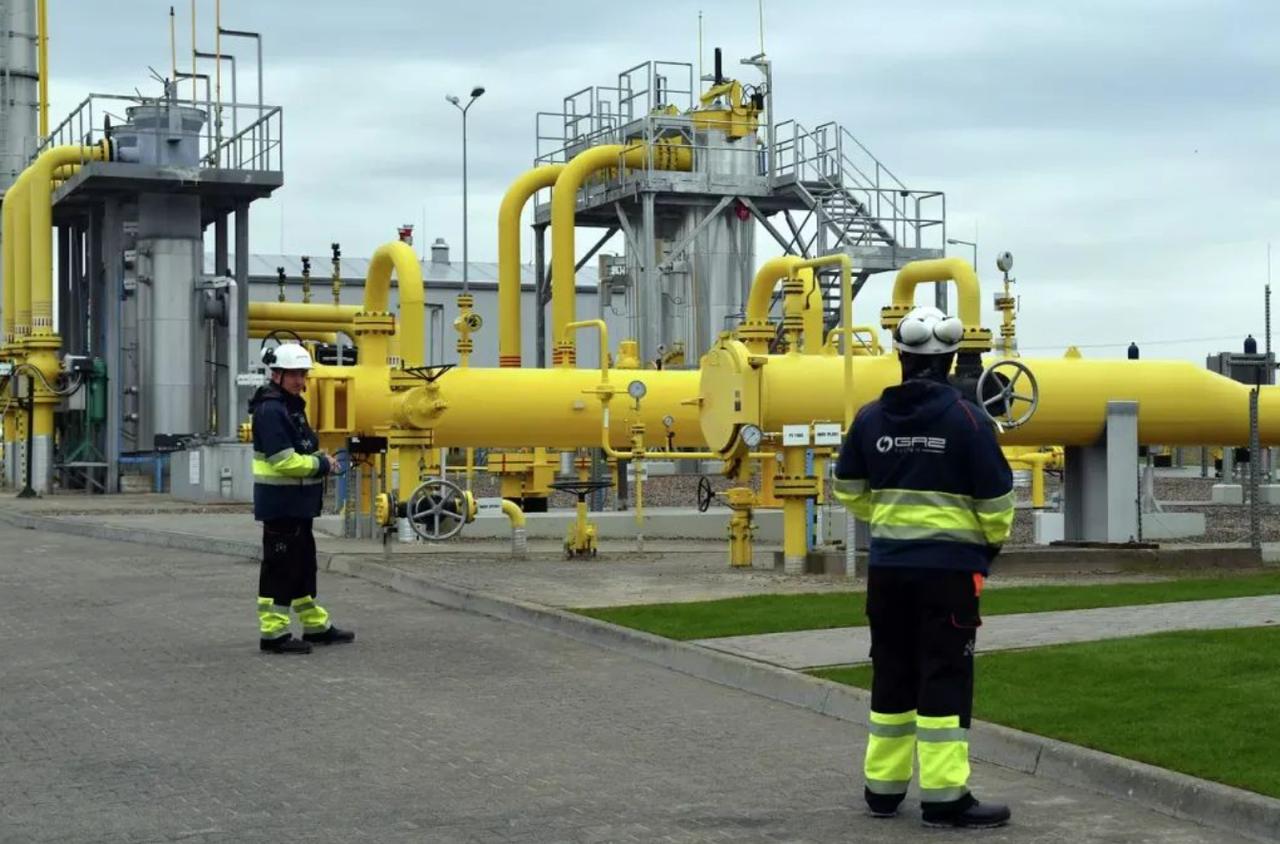
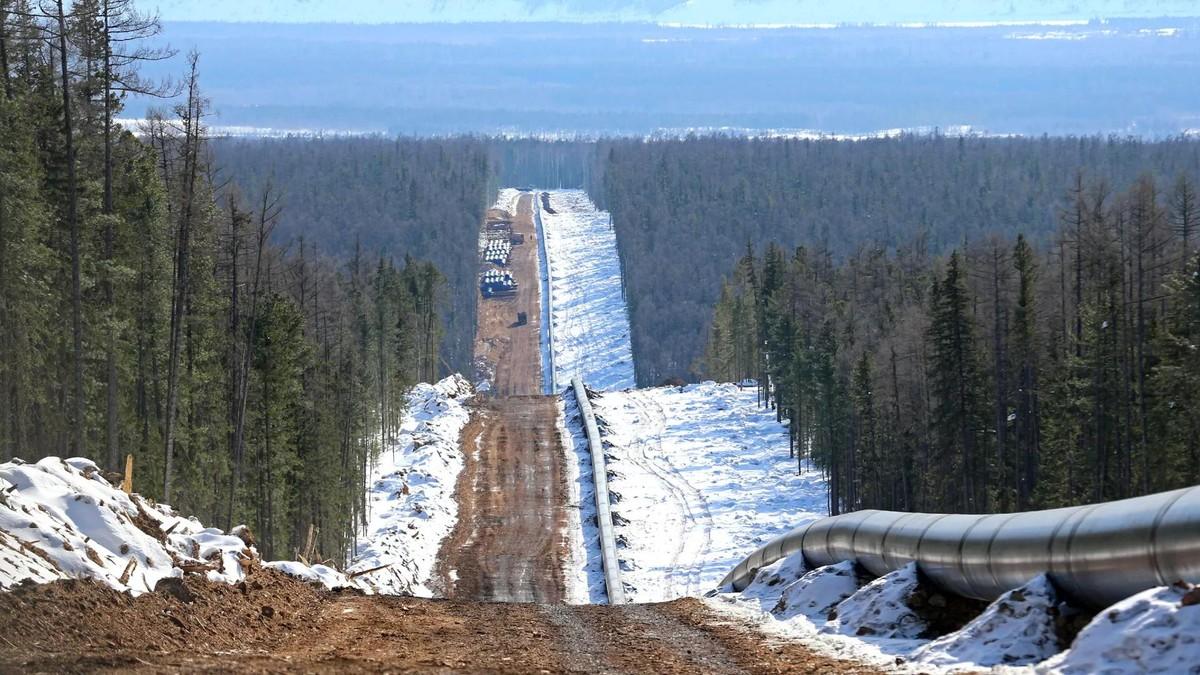
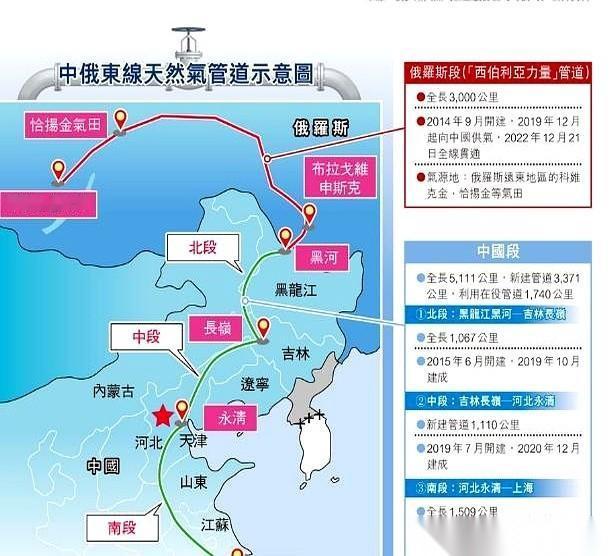
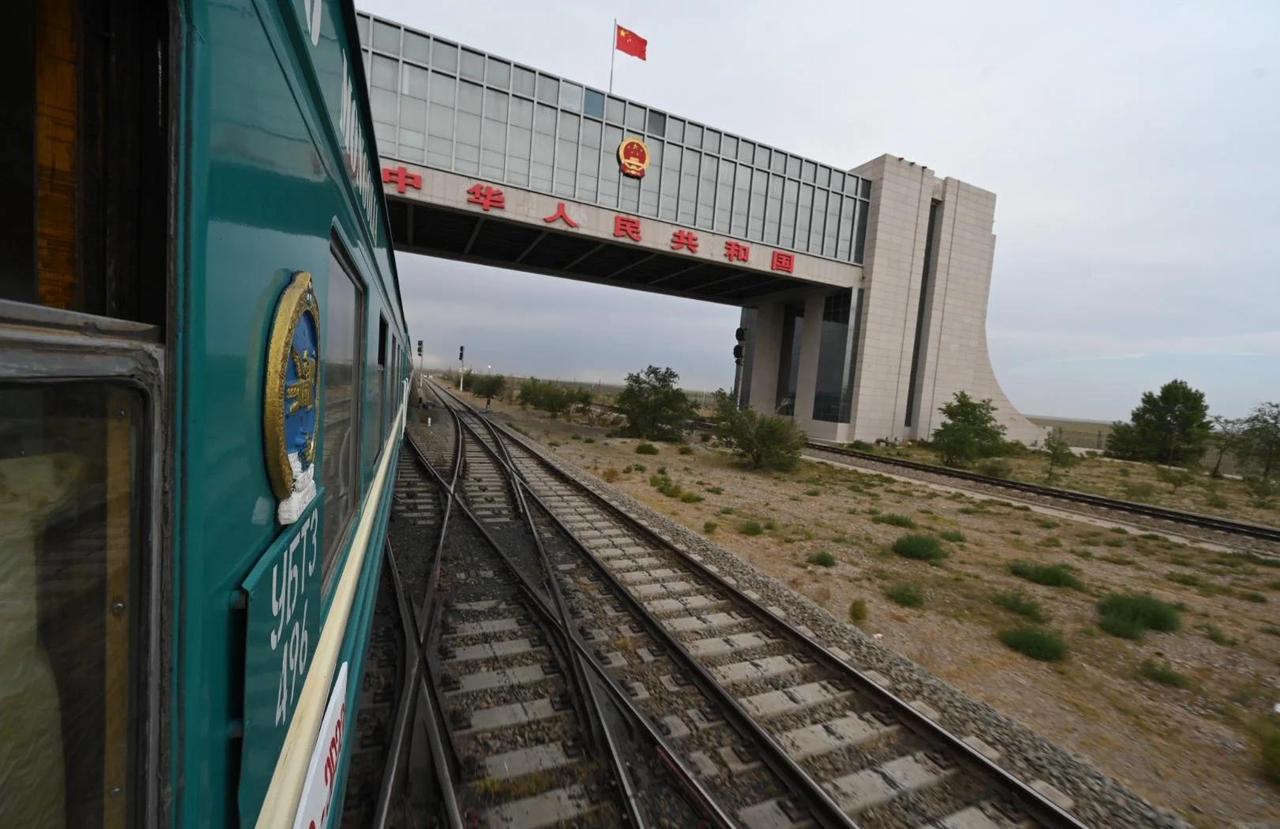
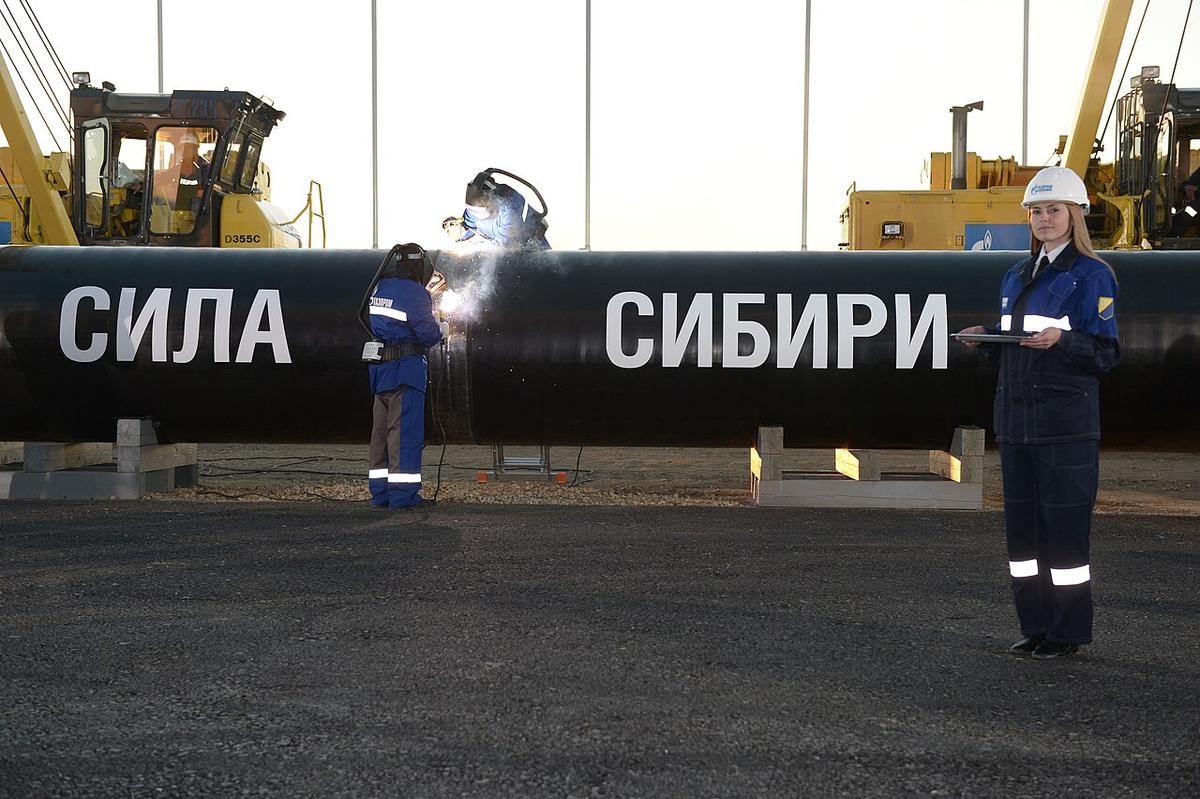
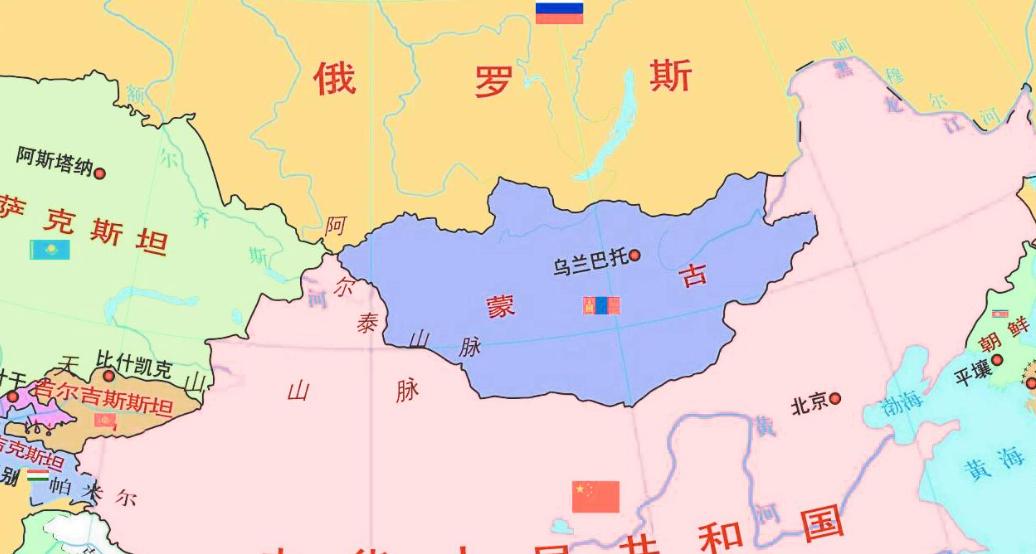
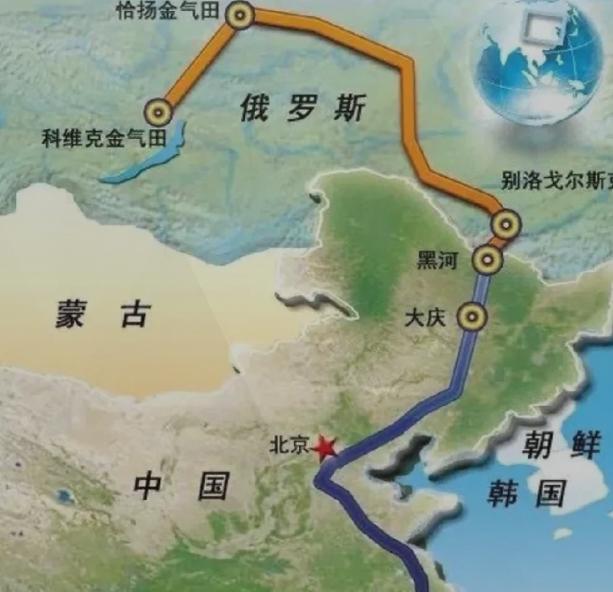
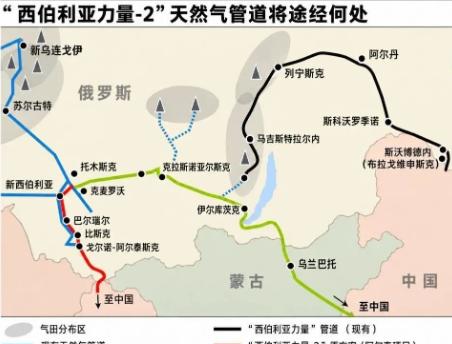
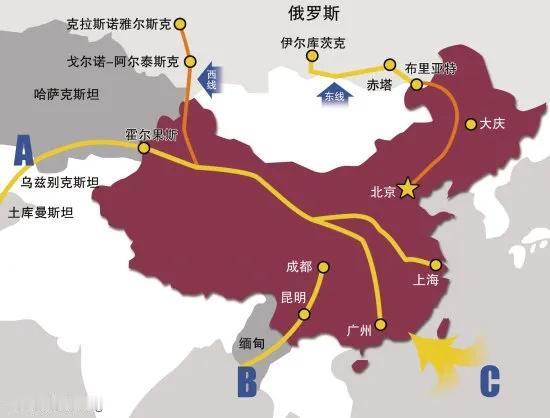
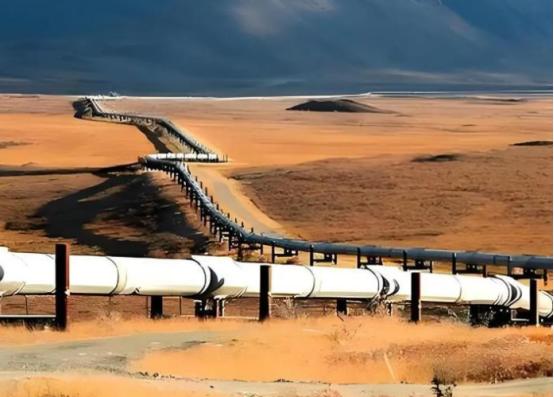
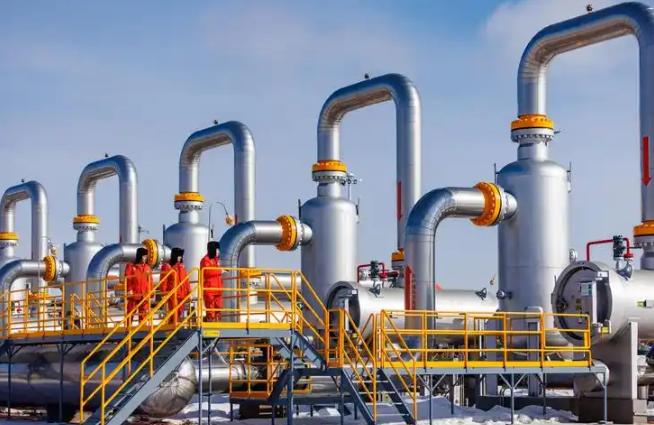
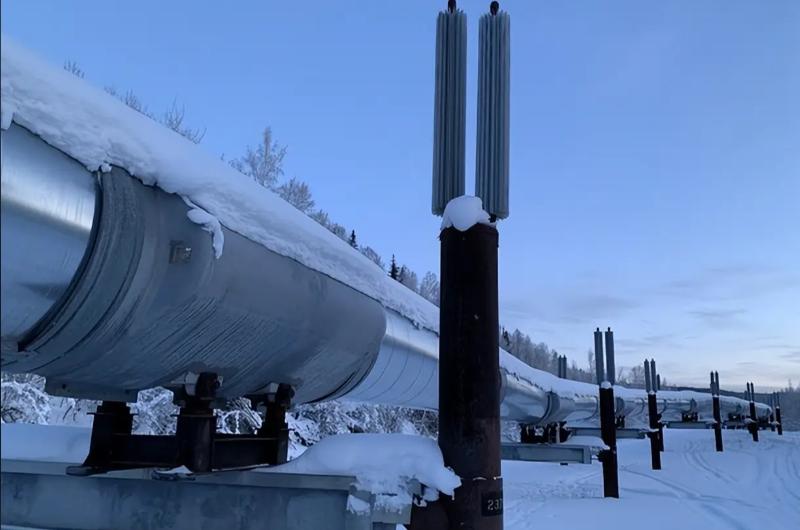
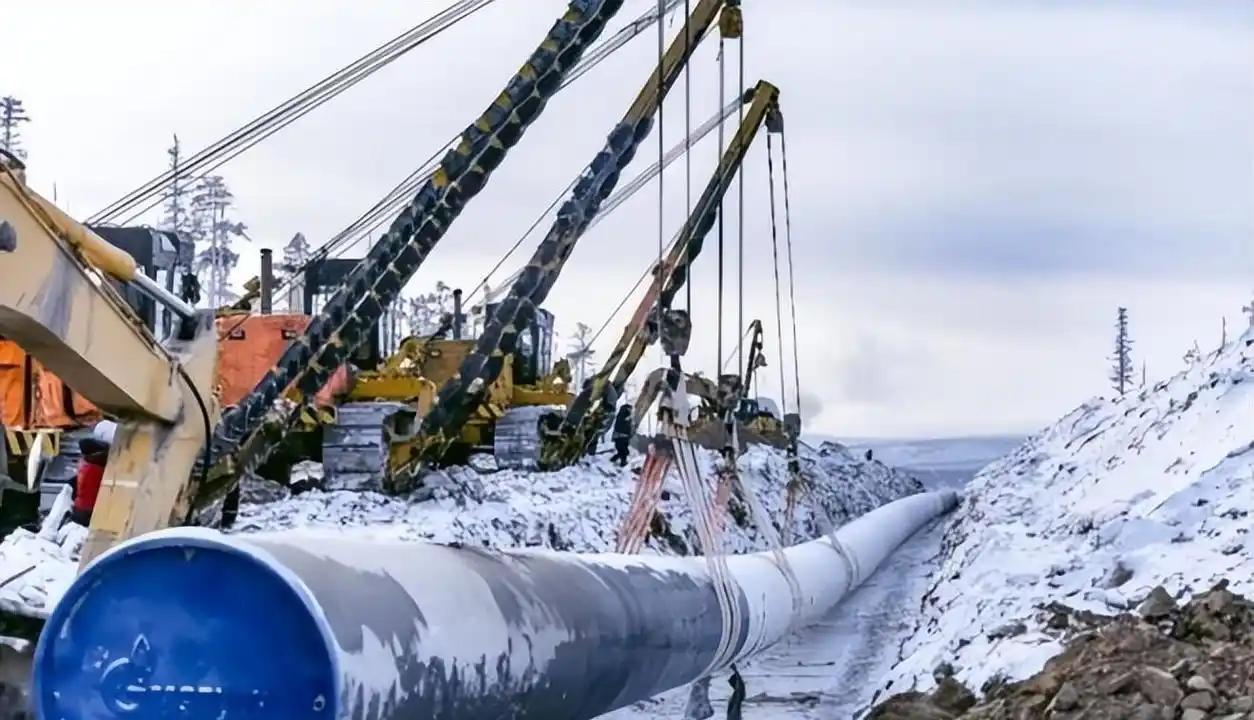
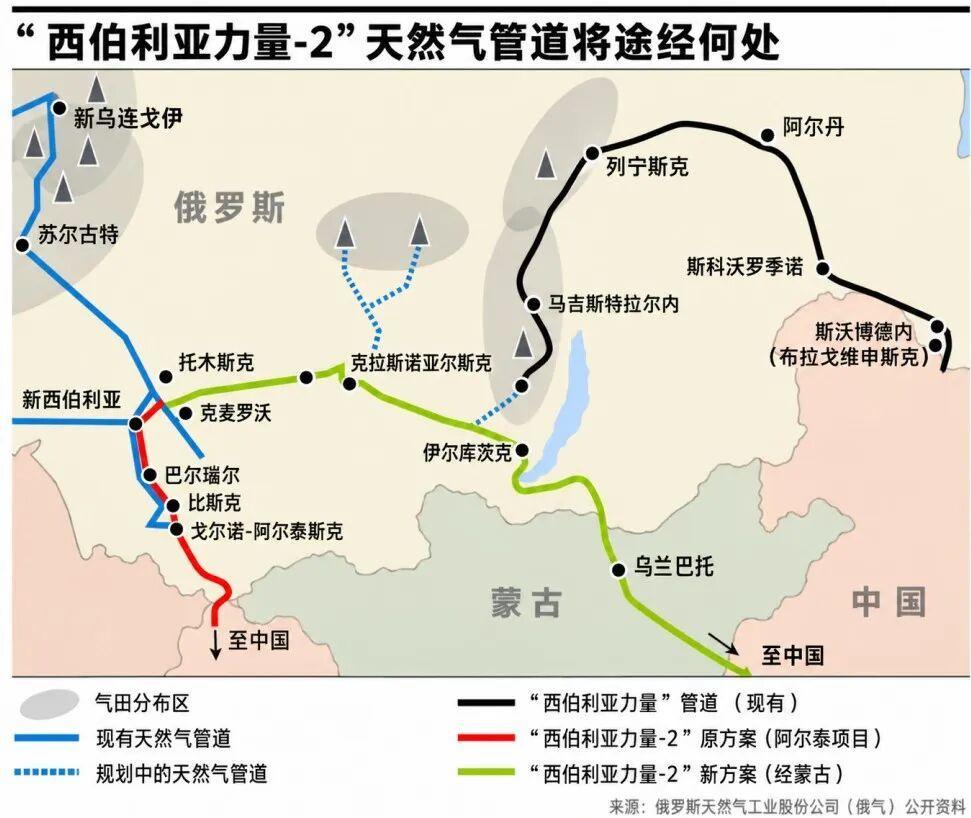
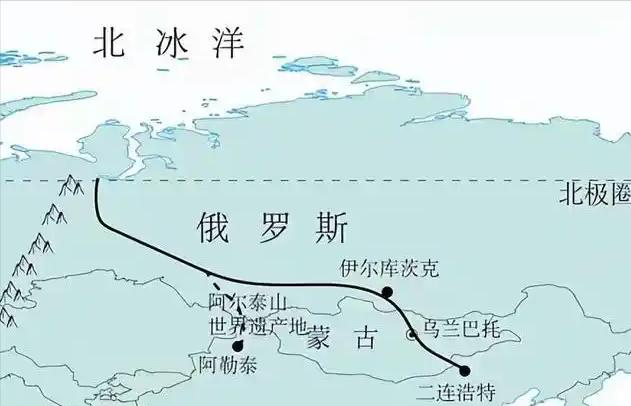
俄方坚持声称:天然气管道必须穿过蒙古进入中国。中方没松口。高志凯在访谈里不按套路出牌,来了句:那不如再往南修,修到印度。话音一落地,明白人都听出味了。一条天然气管道,俄罗斯筹划多年,如今连名字都换了,却依然绕不开一个问题:这条能源大动脉,究竟该怎么修?高志凯那句“那不如再往南修,修到印度”,恰好点出了跨境能源合作中一个值得思考的问题。管道画在地图上,不过是一条线;真正落到地面,却关系着沿途国家几十年的利益。俄方希望早日推进项目,中方则需要仔细核算。看似讨论的是路线,背后牵动的却是能源安全与长期合作。2026年9月2日,俄罗斯能源部长齐维廖夫宣布,规划中的“西伯利亚力量2号”天然气管道正式更名为“贝加尔力量”。项目计划从俄罗斯亚马尔地区出发,穿越蒙古进入中国,设计年输气能力为500亿立方米。这可不是一条普通管道。按照规划,它将成为俄罗斯向亚洲出口天然气的重要通道,也是中俄能源合作的潜在新项目。实际上,双方早已有过实质性进展。2025年9月,俄罗斯天然气工业股份公司宣布,与中国石油天然气集团签署了关于建设新管道的具有法律约束力的备忘录,规划供气期限为30年。与此同时,双方还讨论扩大既有管道的供气规模。不过,备忘录并不意味着所有商业条款都已经谈妥。天然气价格、项目投资和建设安排,仍然是合作需要解决的重要问题。30年是什么概念?今天刚出生的孩子,等到合同期满,已经到了而立之年。如此漫长的合作,当然不能只顾眼前。蒙古的过境角色,也让这条管道多了一层复杂性。跨境管道可以给过境国带来收益,也能促进区域互联互通,但过境费用、维护责任和突发事件应对,都必须提前商量清楚。管道建成之后,能源供应关系可能延续几十年。任何一方遇到经济变化或政策调整,都可能影响项目运行。这也解释了为什么一条管道的谈判,往往比地图上的线路复杂得多。高志凯提出的“修到印度”这一设想,恰好可以引出另一层讨论:如果把输气线路继续向南延伸,更多国家参与之后,合作成本和风险又该如何分担?印度曾参与讨论伊朗至巴基斯坦再延伸至印度的天然气管道计划,但有关合作长期面临政治、经济和安全等方面的障碍。这段经历说明,管道能否建设,不仅取决于天然气储量,也取决于沿线国家能否建立长期稳定的合作安排。地图上的直线可以画得漂亮,现实中的能源工程却不能只靠一支笔。俄罗斯近年来积极开拓亚洲能源市场,有着现实背景。2026年1月,欧盟理事会正式通过逐步停止进口俄罗斯天然气的规定。根据安排,俄罗斯液化天然气长期合同的过渡期将于2027年初结束,管道天然气的全面禁令则计划于2027年秋季生效。欧洲市场发生变化,俄罗斯自然更加重视新的长期出口渠道。中国拥有庞大的能源消费市场,双方合作具备现实基础。不过,中国并非只有一条天然气进口通道。2024年12月,中俄东线天然气管道实现全线贯通,年输气能力达到380亿立方米。我国同时拥有中亚、中缅等跨境天然气管道,并通过沿海液化天然气接收站拓展进口来源。多元化供应体系,为能源采购和长期合作提供了更充分的选择。进入2026年9月,俄方宣布管道更名,但商业条件仍是项目推进的重要议题。俄方此前提出采用与欧洲出口类似的市场化价格公式,具体安排仍需要双方协商。对于这样一项投资庞大、运营周期漫长的工程,任何关键条款都值得认真讨论。笔者认为,所谓“把管道继续修到印度”,真正引人思考的地方,并不在于线路最终能延伸多远,而在于跨境能源合作必须兼顾各方的收益与风险。俄罗斯拥有丰富的天然气资源,中国拥有广阔的消费市场,蒙古则具备参与区域能源运输的地理条件。三方合作具有潜力,但潜力要转化为现实,还需要合理的商业安排。能源安全既离不开国际合作,也离不开国内基础设施建设和供应渠道多元化。一条管道可以连接不同国家,却不能代替各方对经济效益和长期风险的判断。能够经受几十年考验的能源工程,最终依靠的不是响亮的名字,而是公平合理的合作规则。
俄罗斯态度强硬,坚持天然气管道经蒙古进入中国,报价每千立方米250至260美元,
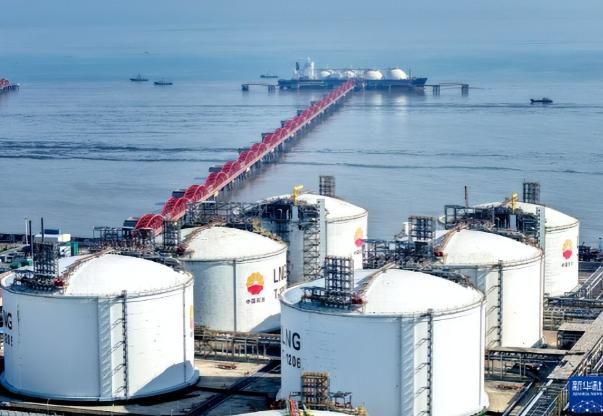
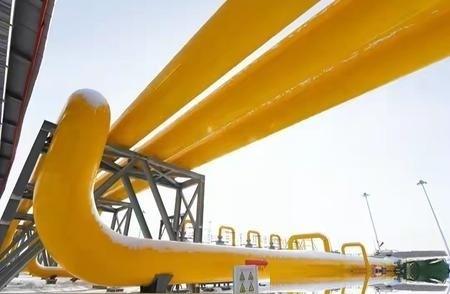
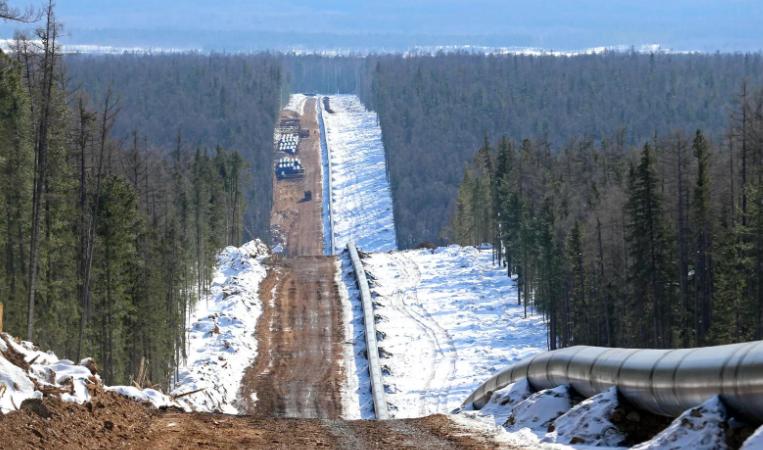
俄罗斯态度强硬,坚持天然气管道经蒙古进入中国,报价每千立方米250至260美元,寸步不让。中国底线则是120至130美元,参照俄国内气价。与此同时,中国燃气旗下子公司与美国VentureGlobal在9月签订了一份长期的液化天然气购销协议。这两件事放在一起看,味道就出来了。先看中俄这条管道的谈判,俄罗斯想推的“西伯利亚力量2号”,如今在俄方内部已经被改称为“贝加尔力量”,规划年输气量500亿立方米,气源来自亚马尔和西西伯利亚的气田,管线要穿过蒙古国才能到中国,合同期30年,双方去年9月已经签了具有法律约束力的备忘录。这个体量什么概念,相当于把原来卖给欧洲的北溪一号的输气能力,整个搬到东方来。俄罗斯的急切写在脸上,欧洲市场丢了,这么大的气量必须找到新买家。可中国这边的算盘打得也很清楚,俄方报价250到260美元,参照的是“西伯利亚力量1号”目前的对华供气价格,这个价格本身已经比俄气卖给其他客户的约420美元便宜了大约四成。俄方觉得这已经是给了面子价,再往下砍就说不过去了。中方盯着的则是另一个数字,俄国内工业用气价格,大约120到130美元,居民用气更是低到50美元左右。中国的逻辑是,你这气本来就是要卖的,管道修过来运费也不高,凭什么让我按接近国际市场价来买。俄方则坚持,出口就是出口,不能拿国内补贴价来比。两边差距摆在那里,谈判就僵住了。今年8月底在比什凯克的上合组织峰会上,双方又谈了一轮,结果还是“价格上没有进展”,会后官方发布的联合公报里连这条管道的名字都没提。俄方官员说项目到了“最终建设阶段”,但这话从2022年说到现在,已经说了不下十次。就在这个僵局没解开的时候,另一条线上的动作值得注意,9月14日,中国燃气下属的中燃宏大能源贸易有限公司跟美国VentureGlobal的子公司签了一份液化天然气购销协议,每年50万吨,合同期20年,价格跟亨利港基准价挂钩,最早2030年开始交付。这份协议的体量不算大,但信号意义不小,它意味着中国在管道气之外,还在持续加厚液化天然气的进口渠道,中国燃气跟VentureGlobal签的长期协议总量已经累计到了每年250万吨。把这两件事拼在一起看,中国的策略就清楚了,管道气要谈,但不会因为急就接受不合理的价格。液化天然气这边该签的继续签,美国的气、卡塔尔的气、俄罗斯远东的气,多条腿走路。今年1至8月,中国从俄罗斯进口的液化天然气同比增长了28.2%,达到515万吨。8月底到9月初那一周,中国从俄罗斯进口了5船液化天然气,约31万吨,占了当周进口总量的三分之一。管道气是长期买卖,一旦签了就是几十年的绑定,价格谈不拢就慢慢谈。液化天然气灵活得多,现货和长协可以搭配着用,谁的价格合适就多买谁的。这种做法说到底就是不让任何一家供应商拿住自己的脖子。俄方那边的情况也在变化,欧洲理事会已经批准了分阶段停止进口俄罗斯天然气的法令,短期合同的液化天然气禁令今年4月25日就生效了,长期合同禁令明年1月1日也要生效。俄罗斯对欧洲的管道天然气出口去年下降到了180亿立方米,是1970年代中期以来的最低水平,目前只剩“土耳其流”一条管道还在往欧洲输气。欧洲这个口子越收越紧,俄方对东方的依赖只会越来越深。“西伯利亚力量2号”的谈判大概率还会继续拉锯,俄方需要这个项目来填补欧洲留下的缺口,中方手里握着多个替代选项,时间并不完全站在俄方那一边。管道修不修得成,最终还是要看价格能不能找到一个双方都认的平衡点。

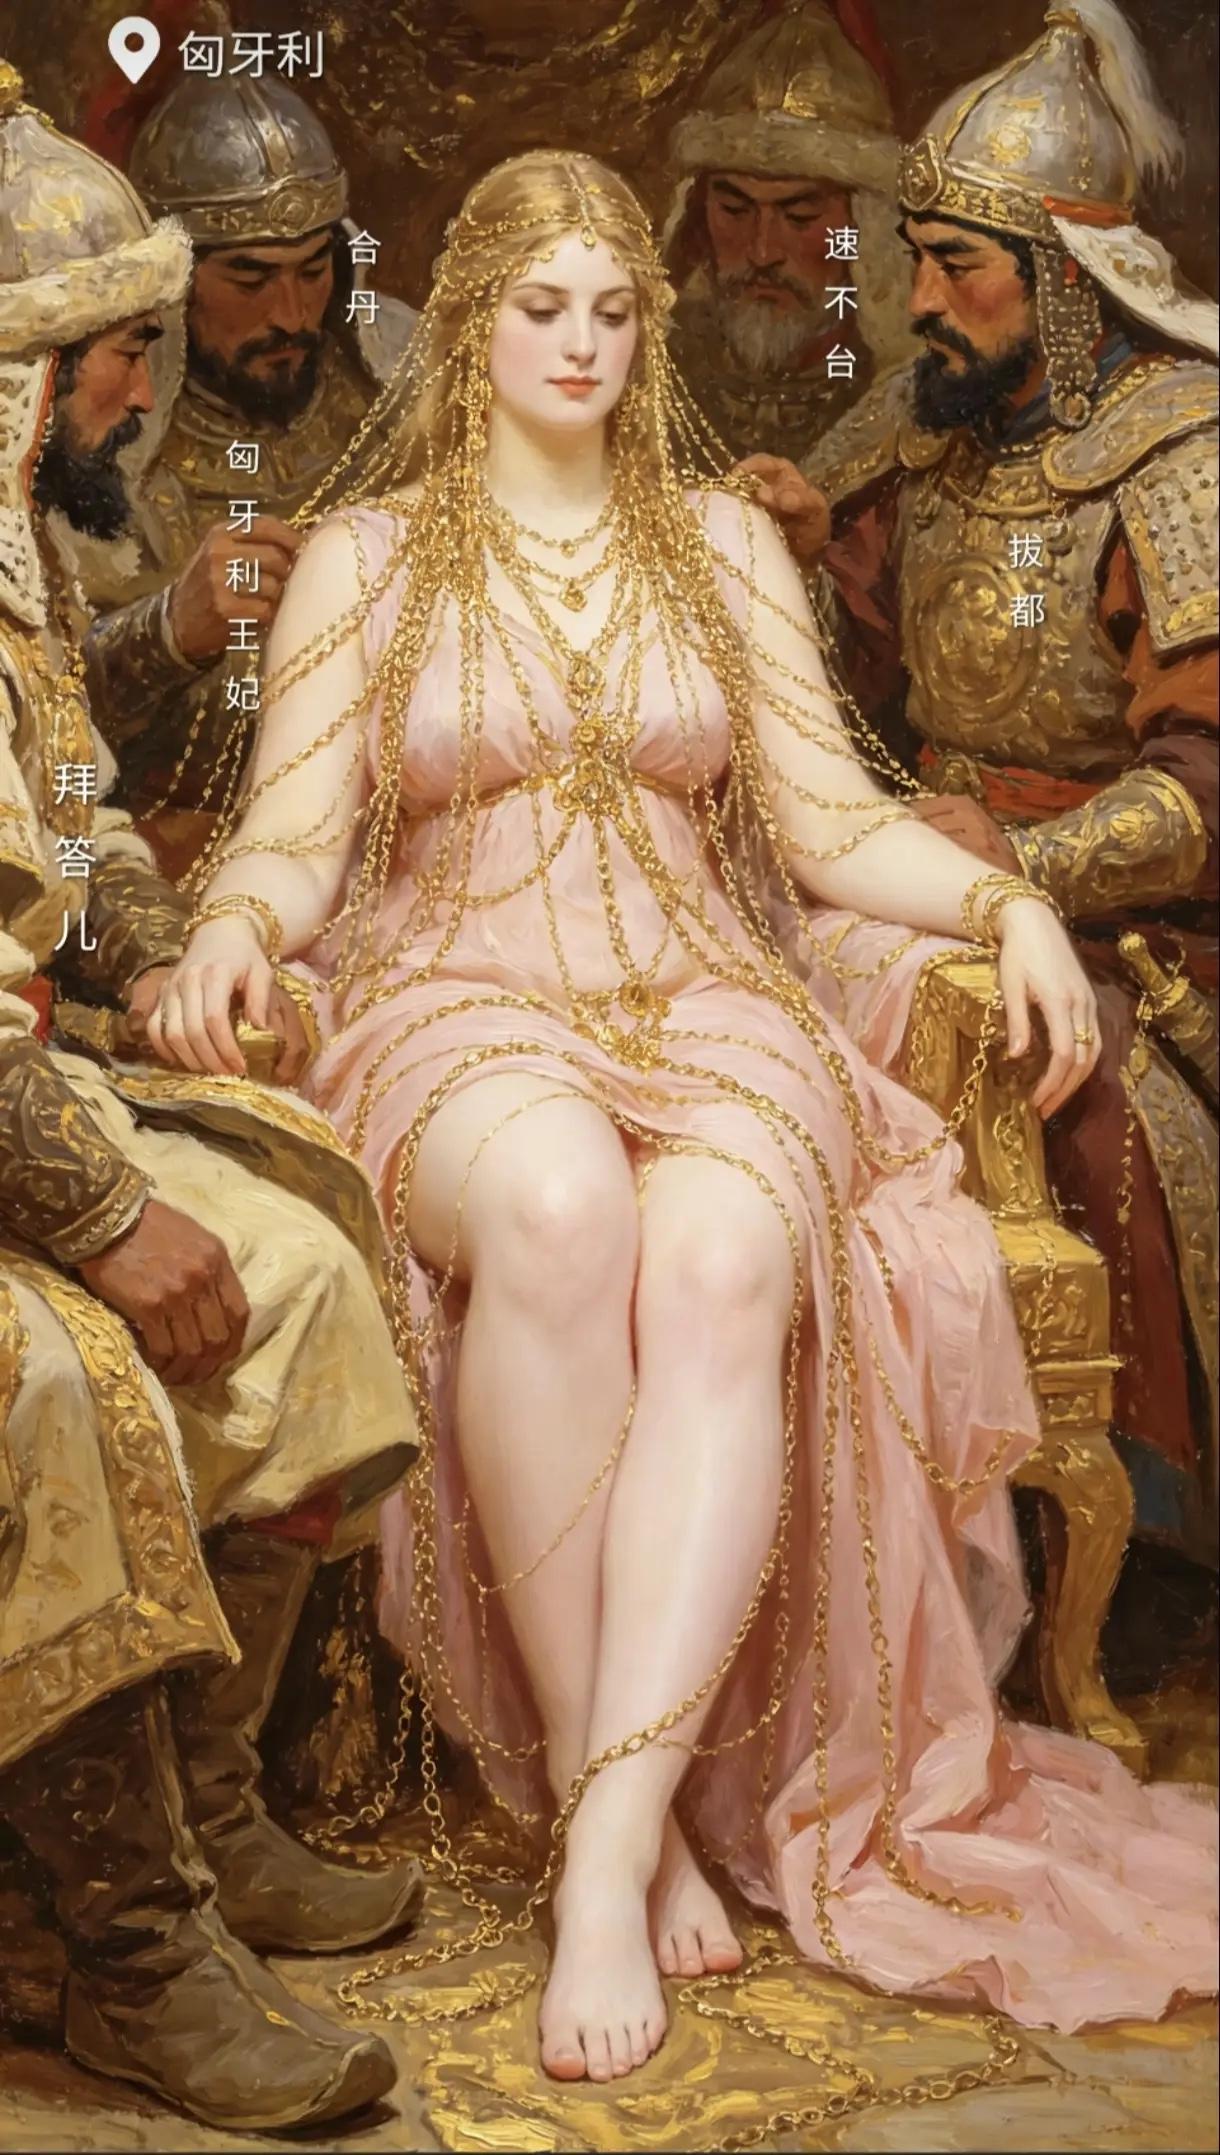
曾经的匈牙利王妃沦为阶下囚,被蒙古诸王围坐眼前任人打量。十三世纪,蒙古铁骑踏破匈
曾经的匈牙利王妃沦为阶下囚,被蒙古诸王围坐眼前任人打量。十三世纪,蒙古铁骑踏破匈牙利国门,激烈的蒂萨河一战,匈牙利大军全线溃败,王室贵族四散奔逃,这位王妃不幸落入西征大军手中。拔都、速不台、合丹、拜答儿这些驰骋欧亚的猛将齐聚帐内,一同审视这位来自欧洲的贵族女子。她出身尊贵,从前在匈牙利王宫享受无尽荣华,锦衣玉食,万众朝拜。一朝国破,身份反转,只能坐在诸王中间。一身薄纱长裙,满身金饰,昔日的王室华贵,此刻全成了反衬她处境的装饰。按照当时草原的惯例,战败一方的贵族女子会被胜利者处置。帐内的几位蒙古大将各有心思,看着这位金发的异国王妃,商议着如何处置她。昔日高高在上的王妃,没有反抗的余地,只能静静端坐,接受命运的安排。很多人看到这幅画,都会感慨战争的残酷。盛世时拥有一切,国破之后,再尊贵的人也无力掌控自己的命运。繁华转瞬成空,战争碾碎了贵族的体面,也改写无数普通人的人生。欧亚大陆的历史洪流里,这样的悲剧,在每一次征伐之中反复上演。