AI算力赛道变天!数据中心成新瓶颈,国产算力迎来全新机遇
知名机构摩根士丹利近期发布重磅研判:当下AI行业发展的最大瓶颈,已经不再是芯片产能,而是数据中心的土地、电力、基建搭建速度以及资金配套能力。
这也是当下AI算力赛道最核心的变化:行业竞争的短板彻底切换,而短板所在的领域,就是接下来市场机会、财富增量最集中的方向。
一、AI瓶颈大洗牌:从芯片短缺,转向基建不足
前两年,整个市场最焦虑的问题是高端芯片产能紧张、存储物料供应不足、先进工艺量产难度大。但目前,这些问题正在逐步缓解,全新的基建约束开始主导行业发展。
按照行业头部企业的预期,其数据中心业务原本预估能保持75%左右的增速,但真实市场需求增速接近100%。之所以业绩跑不赢需求,核心卡点就是配套的数据中心、电力、机房基建跟不上节奏。
凭借全球化布局优势,海外龙头企业可以灵活调配全球算力资源,同时联动数千亿级的产业资本,提前锁定零部件、电力、机房租赁等核心资源,稳稳守住了自身的行业优势和盈利空间。
大家担心的存储涨价挤压利润的问题,其实也无需过度担忧。行业龙头可以通过产品调价、优化硬件配置两种方式对冲成本上涨,完全能够稳住核心盈利水平,成本压力的影响十分有限。
二、AI智能体时代:GPU依旧是算力核心
随着AI智能体(Agentic AI)快速普及,不少人认为通用算力CPU需求会全面爆发。但实际行业数据证明:AI智能体虽然会带动CPU小幅增量,但绝大部分新增算力需求,依然会集中在GPU上。
原因很简单:AI智能体工作时,CPU核心的实际运行时长很短,一颗CPU就能服务大量用户;但智能体生成的文本、数据推理量极其庞大,单个用户的算力消耗是普通用户的10倍,海量推理需求最终都会倒逼GPU算力需求持续暴涨。
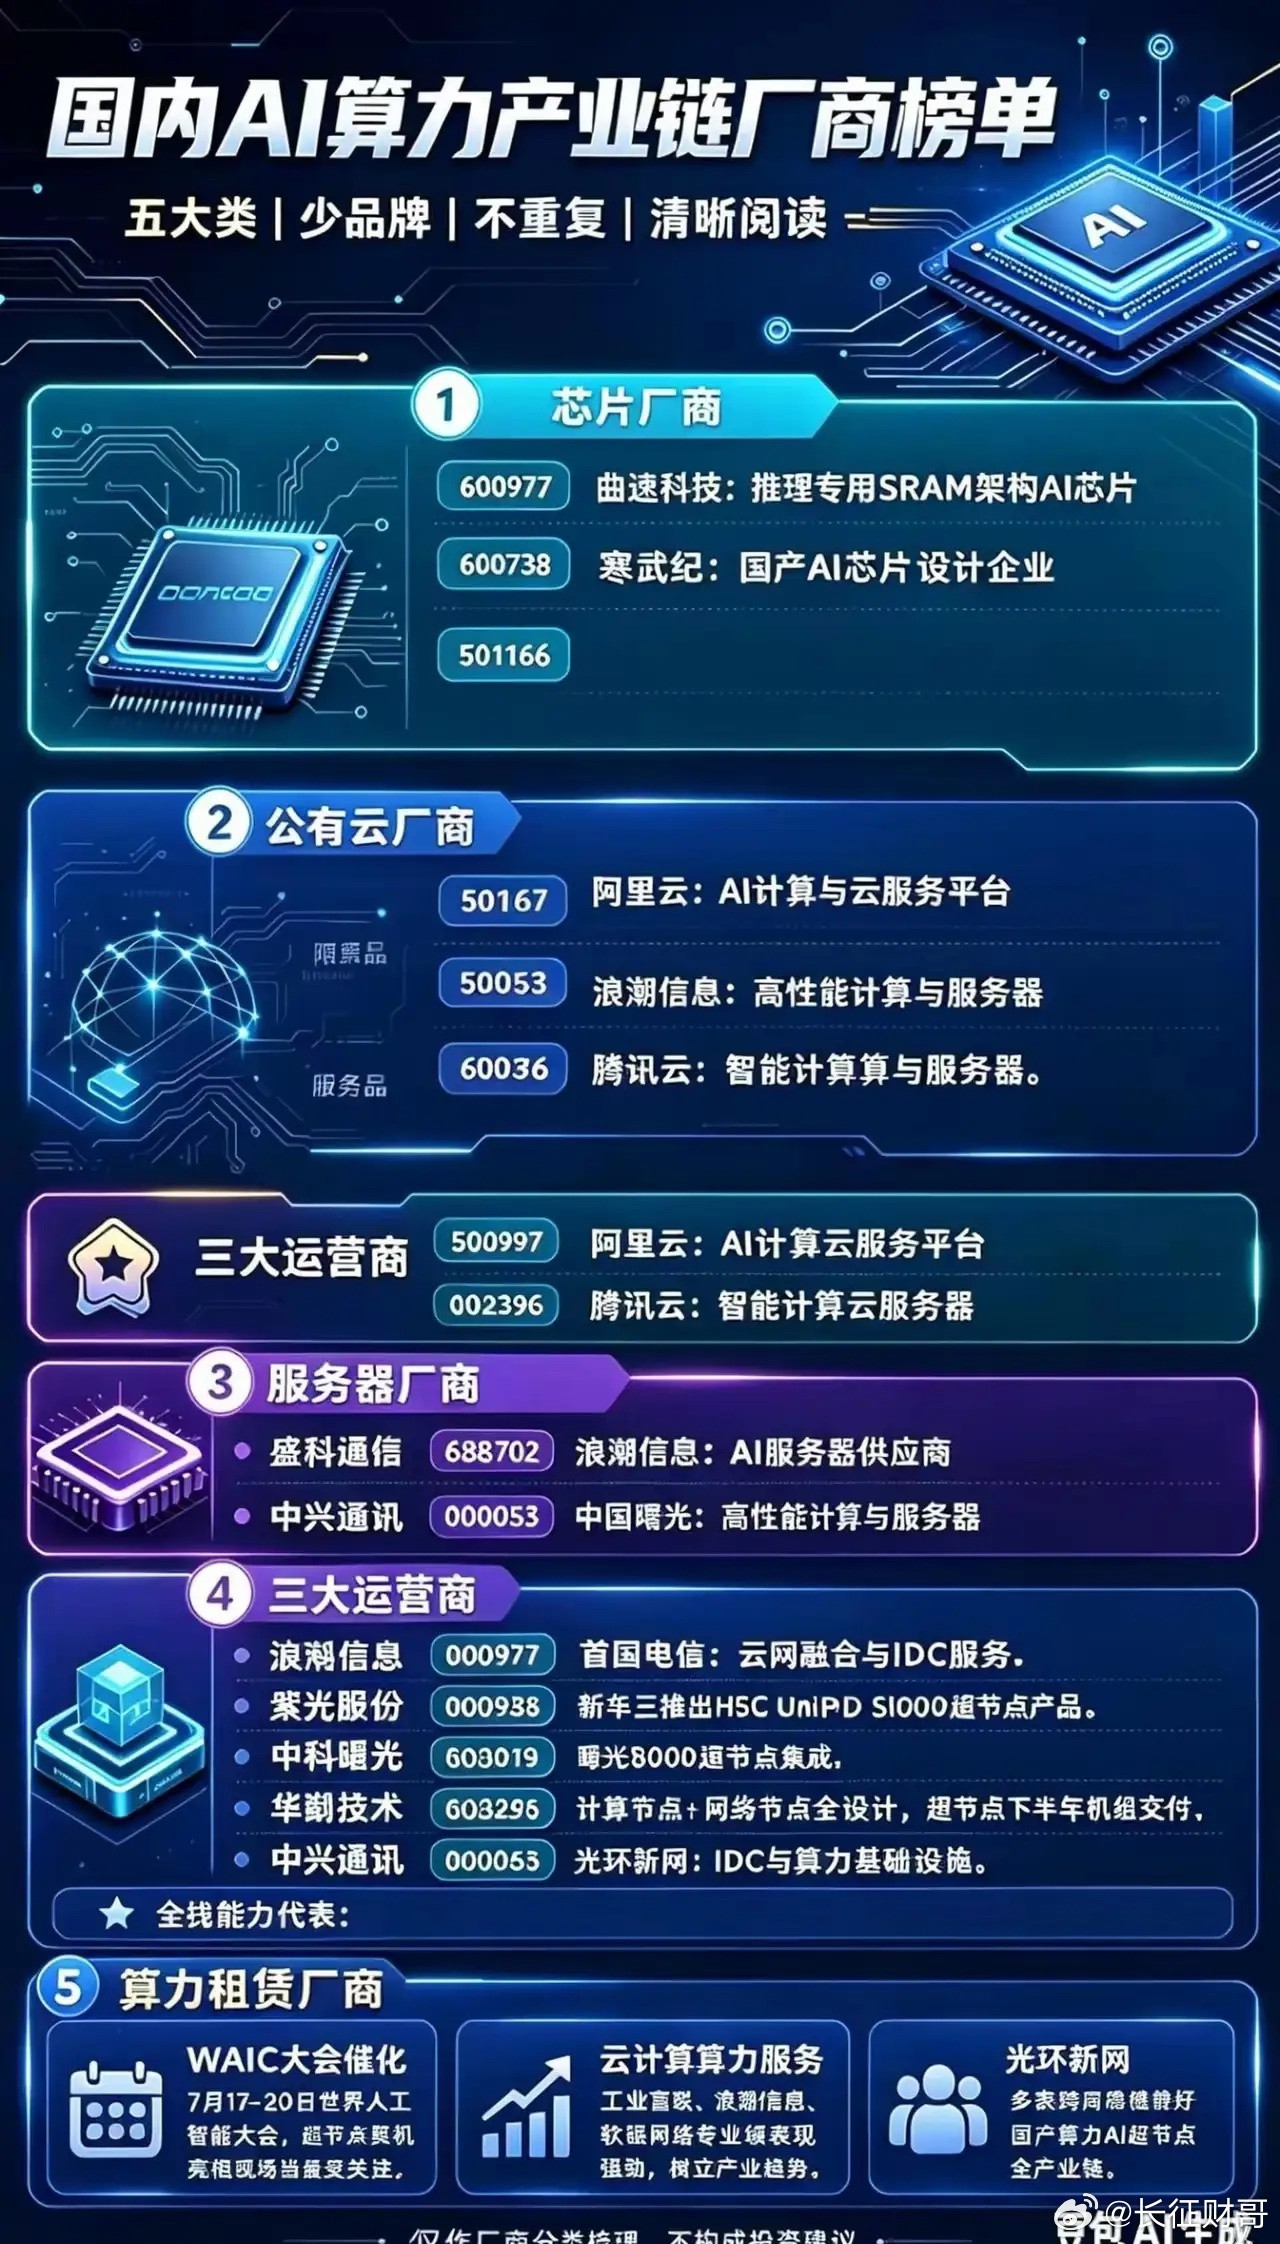
这对我们国产算力芯片是绝佳机会!AI推理场景,就是国产芯片规模化放量的核心主战场。寒武纪、燧原科技等本土厂商,在推理场景下的性价比、能耗优势十分突出,完美适配AI智能体带来的海量算力需求。
三、五大黄金赛道!国产算力基建迎来爆发期
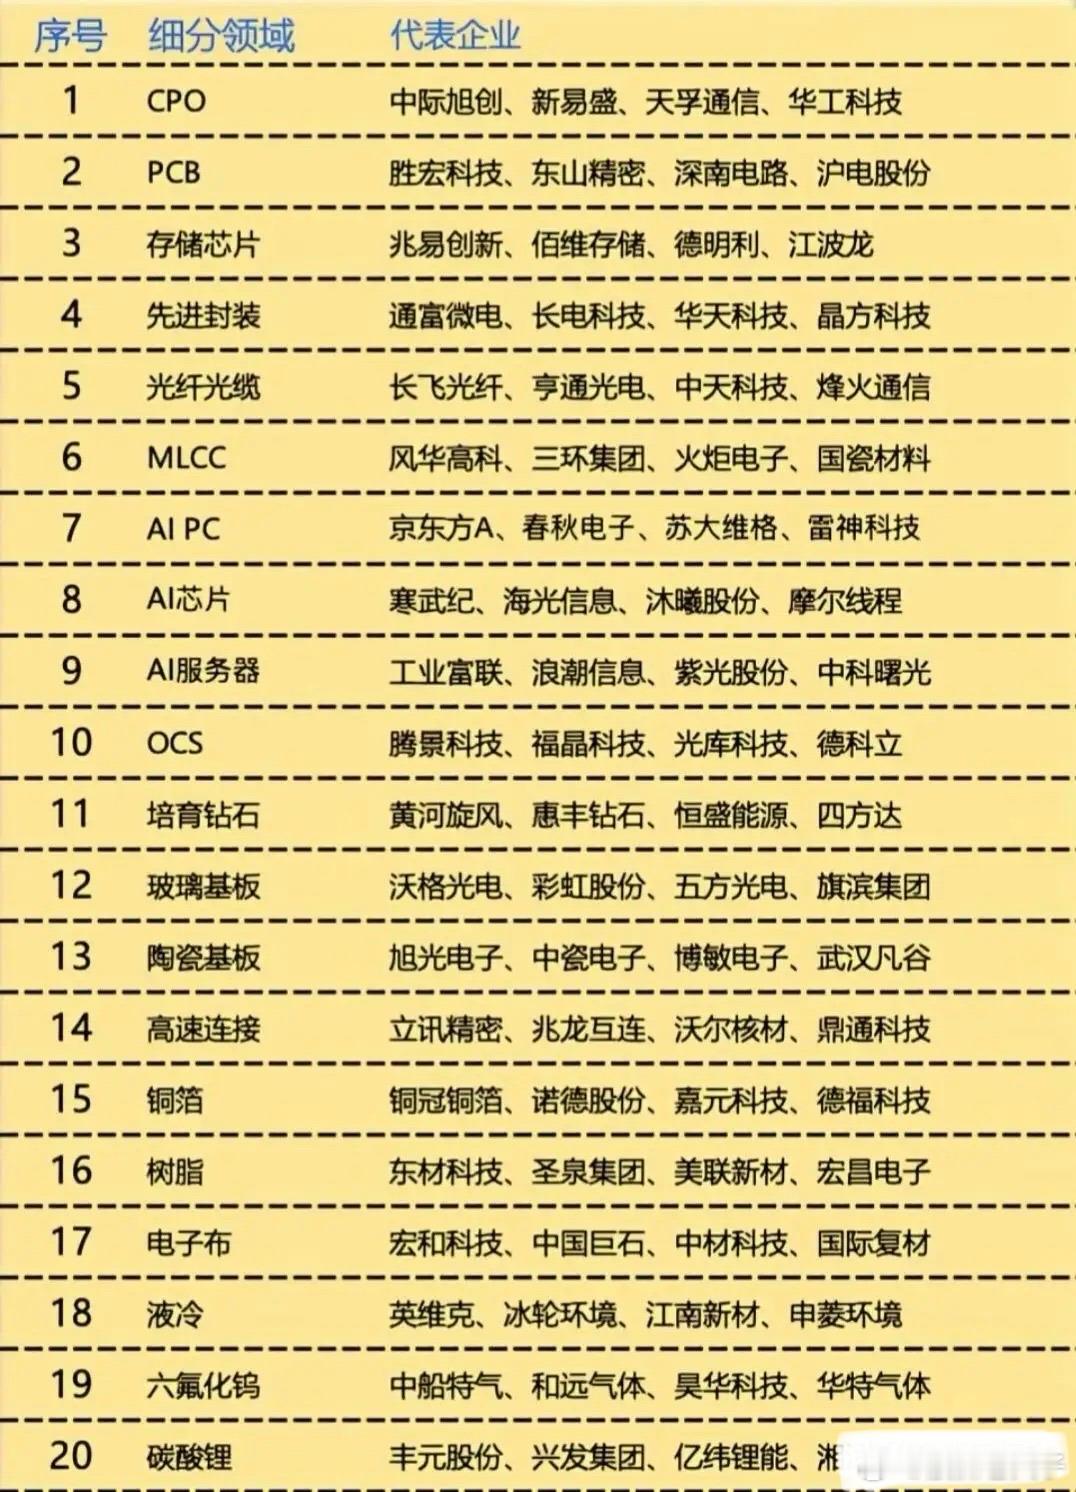
行业瓶颈从芯片转向数据中心基建后,整个国产算力产业链的机会也重新分配。除了芯片设计企业持续受益,算力基建配套的“卖铲环节”,成长空间更大、弹性更高,五大细分方向确定性最高:
1. 高端散热材料
如今高端算力芯片功耗大幅飙升,散热成为刚需。新一代算力平台已经全面更新散热方案,采用石墨烯+金刚石的复合散热模式,散热效率大幅提升。
国内多家企业已经实现技术突破:头部企业的金刚石散热片即将进入量产阶段,还有少数企业突破了核心内层散热材料技术,成功进入全球高端算力供应链,国产替代空间巨大。
2. 全液冷散热
新一代AI算力平台性能大幅升级的同时,芯片功耗持续走高,行业正式告别传统风冷,100%全液冷机房成为行业标配。
行业数据预测,液冷技术在AI芯片领域的渗透率会持续飙升,2026年将成为液冷产业链业绩集中落地的关键年份,行业红利即将全面释放。
3. 高端测试仪器
随着高速算力、高速通信技术迭代,高端测试设备的需求彻底爆发。这类高端设备此前基本依赖进口,单价高、供货周期极长。
目前国内厂商已经实现技术突破,多款高端测试仪器实现量产和批量出货,后续将持续替代进口设备,赛道低估优势明显。
4. 高速光互联
上游光芯片、数字处理芯片货源紧张,价格持续上涨,带动整个光模块行业迎来涨价周期。同时,全新的算力架构正在重塑行业格局,产业价值逐步向上游核心零部件转移,国内光互联全产业链迎来双向机遇。
5. 数据中心电力设备
土地、电力成为行业核心瓶颈后,高压输电、变压器、备用电源等电力配套设备需求彻底打开。叠加高端算力平台全新供电架构的普及,数据中心电力设备迎来全面升级替换浪潮。
四、国产算力核心逻辑:基建先行,芯片顺势起飞
目前国产AI算力芯片的技术和业绩已经迎来爆发,头部国产芯片厂商营收实现数倍增长,同时全面适配国内主流大模型,产品实力已经达到可用、好用的水平。
但目前最大的制约,就是配套的机房、散热、液冷、电力、测试设备等基础设施。国产芯片的产能释放,正在倒逼算力基建快速升级,基建的完善又会反过来助推国产芯片大规模落地。
整体来看,AI行业已经进入新一轮高速发展周期。相较于海外,我们国产算力赛道虽然起步稍晚,但在散热、液冷、测试设备、光互联、电力基建等配套领域,存在巨大的国产替代和成长空间,整条国产AI算力产业链,未来前景十足、大有可为。
风险提示:本文内容基于公开行业数据及机构研报整理,仅作行业交流,不构成任何投资建议。行业订单落地、产品客户验证、业绩兑现均存在不确定性,大家理性参考、谨慎决策。