高志凯提出了一个反向设问:俄罗斯既然觉得经蒙古向中国输气是一条好路,也能够让俄气先进入中国,再借中国管网送往印度。
真正该盯的,不是地图上那根管线,而是谁更急着让它落地。2025年俄罗斯经中俄东线向中国输气约388亿立方米,而俄对欧洲管道气出口同比大降44%,降到数十年来低位。欧洲市场缩水后,亚洲对俄气的重要性已经发生结构性变化。
这使谈判桌出现一个过去不那么明显的差别:俄罗斯有资源,中国有市场。5月俄方说,中俄已就“西伯利亚力量2号”的路线和建设方式形成一般性共识,但价格和时间表仍待商定;9月2日项目改名“贝加尔力量”,关键商业条款依旧没有公开落地。
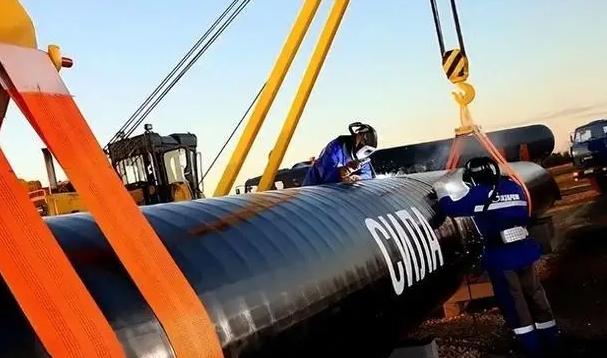
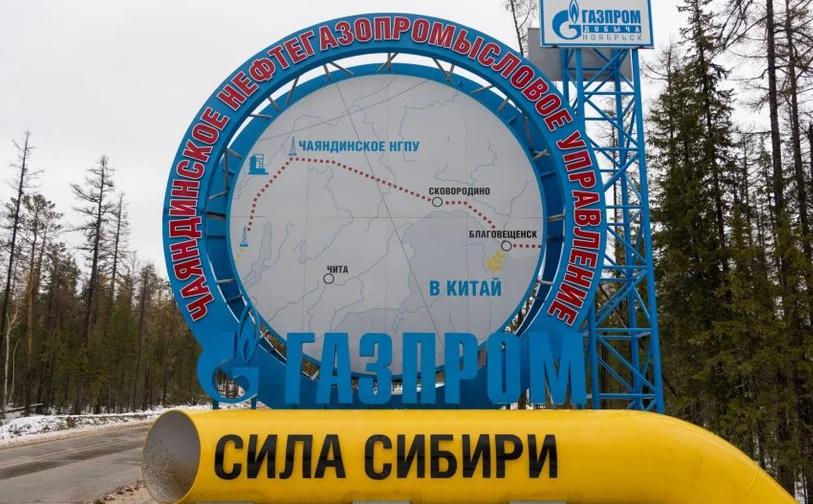
规划中的项目约2600公里,经蒙古向中国输送每年500亿立方米天然气。对俄罗斯,这是把西西伯利亚和亚马尔资源更深地接入亚洲;对中国,它首先是一项可比较的采购方案。名称可以很有战略意味,合同却必须一笔一笔核算。
偏偏2026年9月,全球天然气市场又剧烈波动。中东冲突和霍尔木兹海峡运输受阻,使亚洲LNG现货价格从战前约10美元/MMBtu一度逼近30美元,卡塔尔和阿联酋供应受限。陆上管道的稳定价值因此上升,但海运风险越大,中国越需要多条路线,而不是押注单一来源。
中国自己的规划已经把这个思路写得很清楚。8月公布的“十五五”油气规划提出,到2030年全国油气长输管网达到22万公里,陆上管道进口天然气能力1140亿立方米/年,LNG接收站接卸能力2亿吨/年。陆路、海路同时扩容,本身就是给不同供应商留下竞争空间。
因此,高志凯这个反向设问的作用,不在于马上设计一条“俄气经中国去印度”的施工图,而在于把角色倒过来。俄罗斯如果认为经第三国输往中国合理,那么当中国成为过境节点时,建设费用、调度权、过境风险和价格分配同样需要被认真计算,不能只要求买方理解卖方。
印度恰好是一面很好的镜子。国际能源署预计,印度天然气需求到2030年将接近1030亿立方米,比当前水平增长近60%;LNG进口量可能增至约650亿立方米。这个市场当然有吸引力,可印度也是高度价格敏感的买家,海运LNG与超长距离陆上管道之间,仍要比较真实成本。
真要让俄气穿过中国继续南下,事情马上从一句设想变成一大串硬问题:长距离输送、高原施工、边境接口、计量结算、国内管网调度都要重做。目前也没有公开信息显示中俄印已经形成这类三方管道协议,所以它更适合作为检验跨境能源商业逻辑的压力测试。
另一个容易被忽视的变量是蒙古。经蒙古走线能把俄罗斯西部气源接向中国北方,但第三国过境必然增加制度成本。税费、维护、环保、事故和供气中断如何分责,都要提前写进长期机制。年输气500亿立方米的工程,任何一次长时间停运都可能形成巨额损失。
俄罗斯在时间上更着急,也有现实原因。2025年俄对欧管道气出口大幅下降,同期中俄东线输气量升至388亿立方米,首次超过俄对欧洲的管道气规模。俄气出口重心东移已经不是口号,而是正在发生的市场重组。