中俄天然气谈判僵持不下,俄罗斯咬死价格以为中国别无选择,没想到中方根本没吊在一棵树上。2026年9月中旬,中国燃气与美国企业签下长达20年的液化天然气长期合同,每年锁定50万吨供货,最早2030年开始交付,这场全球能源博弈的戏码越发耐人寻味了。这笔合同不是小道消息。9月14日,中国燃气与美国。
一份每年只有50万吨的天然气合同,放到中国庞大的能源进口盘子里,其实算不上“大单”。
可偏偏是在中俄新天然气管道价格分歧尚未解决的时候签下来,而且一签就是20年,这就让事情多了一层看头。9月14日,中国燃气旗下公司与美国Venture Global签署长期液化天然气购销协议。
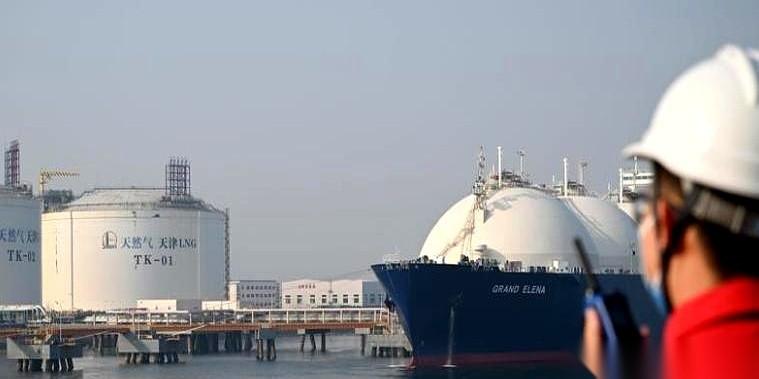
从2030年起,对方每年供应50万吨LNG,期限20年。中国燃气官方还披露,这批货采用离岸交付方式,价格与美国亨利港天然气基准价挂钩,再加固定液化费用。
这个细节比“50万吨”本身更重要,离岸交付意味着货装上船以后,运输安排主要由买方掌握。中国燃气拿到的因此不只是一批未来天然气,也是一部分可以灵活配置的国际资源。
公司自己说得很清楚,希望扩大国际LNG资源池,建设国际能源交易平台。而且中国燃气并不是突然跑去美国买气。
新协议签署后,Venture Global与中国燃气现有20年期合同量达到每年250万吨;算上其他长期资源,中国燃气的LNG长协资源池已经扩大到每年350万吨。真正形成对照的是俄罗斯那边。
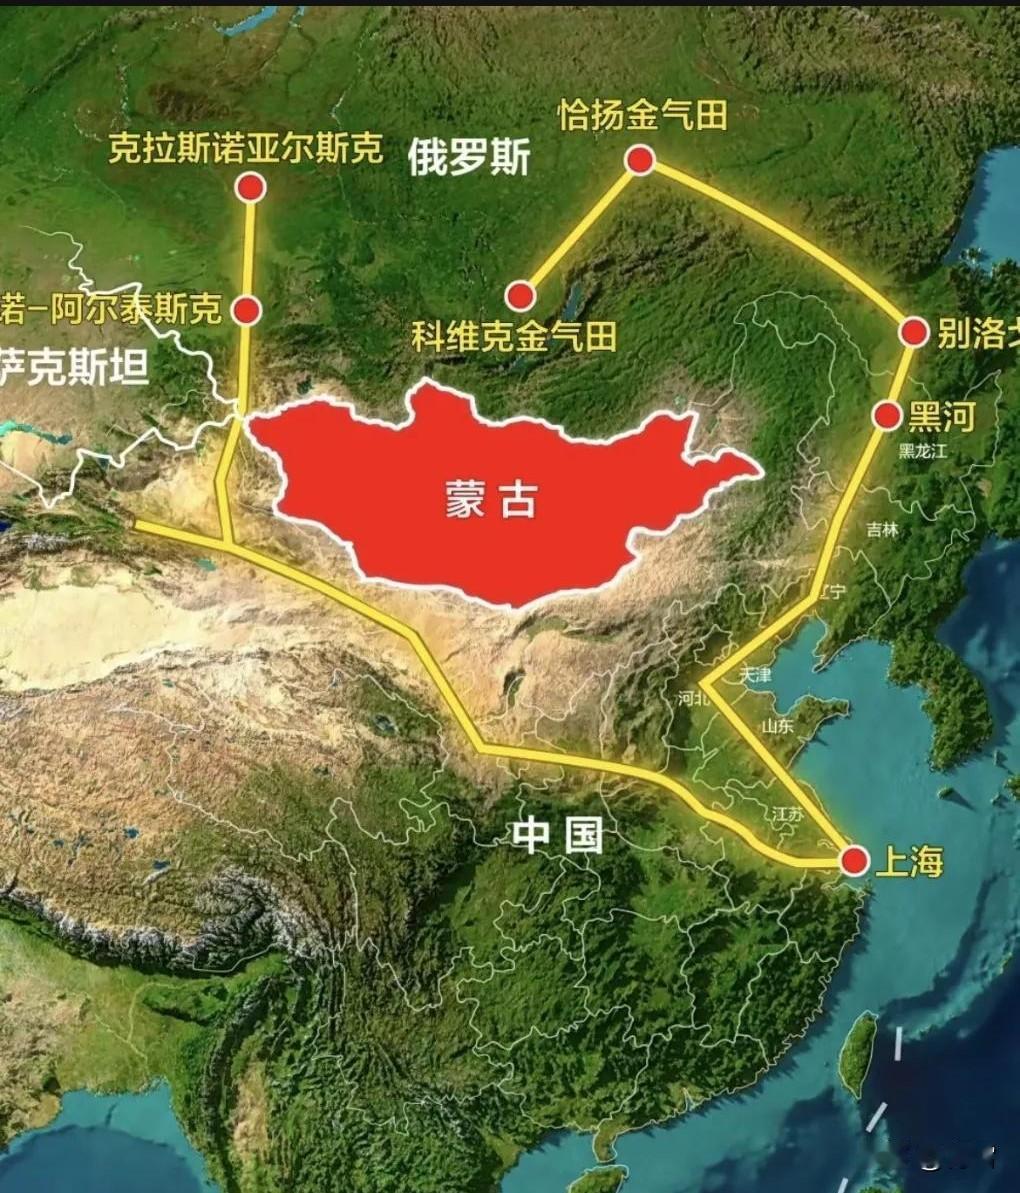
9月2日,俄方宣布,谈了多年的“西伯利亚力量2号”有了一个新名字——“贝加尔力量”。规划中的管道全长约2600公里,准备从俄罗斯亚马尔地区出发,经蒙古向中国输气,设计年输送能力达到500亿立方米。
500亿立方米是什么分量?现有中俄东线“西伯利亚力量1号”2025年的输气量约380亿立方米。
也就是说,新项目如果最终按照设计规模运行,相当于在现有基础上再增加一条体量更大的天然气通道。对俄罗斯来说,这显然不是一笔可以轻易放下的生意。
问题恰恰就在“生意”两个字上。俄方9月初释放的信息很积极,称项目正在向建设阶段推进。
但到了9月9日,《南华早报》援引多名了解谈判情况的人士称,双方在天然气价格上的差距仍然明显,谈判没有取得突破。报道提到的具体报价来自匿名消息人士,因此不能当成两国政府正式报价,但“价格仍是核心障碍”这一点,与此前多年的公开情况是一致的。
真正能够确认的是,俄罗斯需要扩大亚洲天然气市场,中国也有长期天然气需求,可双方都没有因为这种互补关系就直接接受对方条件。原因并不复杂,一条年供500亿立方米的管道,使用时间可能长达几十年。
每千立方米天然气哪怕只差几十美元,乘上数百亿立方米,再算二三十年,最终就是极大的成本差距。这种合同不可能单靠“关系不错”就把价格问题放到一边。
更何况,中国现在确实比过去有更多选择。国家能源局公布的数据很有代表性。
2025年,中国天然气产量达到2620.6亿立方米,同比增长6.3%,连续9年每年增产超过100亿立方米;全年天然气进口1764.6亿立方米,反而同比下降2.8%,对外依存度降至40%,为“十四五”时期最低水平。这组数字背后的意思很直接:中国天然气消费规模虽然大,但国内气田并没有停在原地等进口。
常规天然气、页岩气、煤层气等产量还在增加,2025年全国天然气净增产约156亿立方米。进口商在谈长期合同的时候,自然就多了一层缓冲。
进口渠道同样已经铺开,陆上既有俄罗斯管道气,也有中亚天然气和中缅管道;沿海大量LNG接收站又能承接来自不同国家和地区的海运气源。俄罗斯管道天然气、美国LNG并不是简单的“二选一”,它们只是中国整个天然气供应体系里的不同组成部分。
今年的国际市场变化,反而进一步说明为什么供应来源不能太单一。进入2026年后,中东局势导致部分海湾地区LNG供应和航运受到干扰,亚洲现货LNG价格一度明显上升。
路透社9月21日报道,在这种情况下,亚洲买家正越来越重视供应来源和运输路线的分散化。中国市场的反应也很现实。
海运LNG太贵,就少买一些。海关数据经路透社统计显示,今年前8个月中国LNG进口量约3886万吨,同比下降6.8%;9月份进口量预计仍处较低水平。
也就是说,中国并没有因为需要天然气,就不计成本地到国际现货市场抢货。这也能解释为什么中国燃气愿意签2030年才开始执行的20年美国合同。
它解决的不是2026年眼下缺不缺气的问题,而是在提前锁定2030年以后的一种供应选择。等到真正交货时,企业可以把管道气、国内气、不同地区的LNG以及当时的现货价格放在一起比较。
另外还有一个很容易被忽略的新变化。截至9月18日,路透社报道,中美正在讨论降低或取消目前针对美国LNG的15%关税。