9月14日,中燃宏大能源贸易有限公司直接跟美国维吉公司CP2子公司签下了一份每年50万吨、为期20年的液化天然气长约。
这笔最快2030年才开始交付的买卖,偏偏是在中俄“西伯利亚力量2号”管道项目因为每千立方米250到260美元的报价彻底卡壳时敲定的。
俄罗斯副总理诺瓦克此前说明的要在2026年向中国输送500亿立方米天然气的计划依然停留在等待2号线顺利推进的前提上。
买东西就是这样,谁觉得你非他不可,谁出价就狠。
从2006年的一纸备忘录算起,这条途经俄罗斯、蒙古国再接入中国的管道,两边谈了快二十年。路线没卡住,施工技术也没卡住,全卡在钱上了。
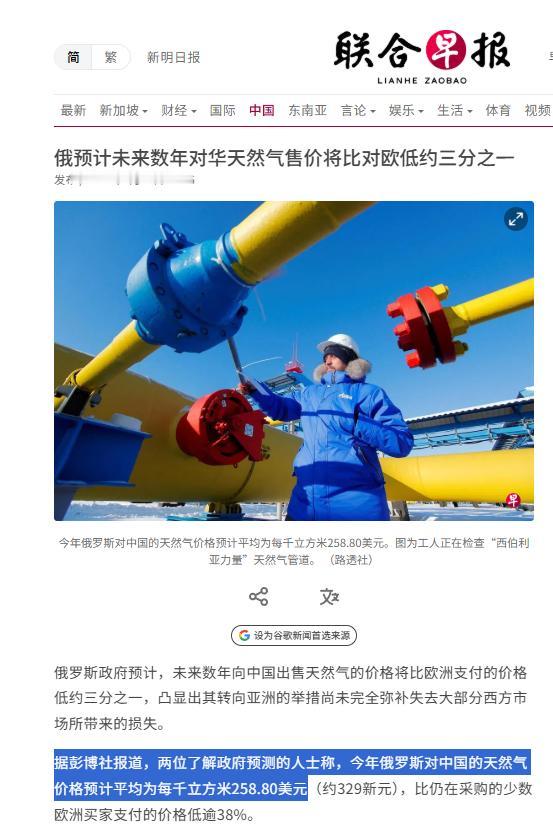
俄罗斯的想法很直接,他们拿以前卖给欧洲市场的那套老习惯来对付新买家,要求中国给新建管道承担高成本,参照“西伯利亚力量1号”的规矩,把一千立方米天然气的价位死死咬在250到260美元。
咱们的诉求也很实在,咱们买气,价格至少得参考俄罗斯自己国内的工业用气标准,最好能靠拢他们给老百姓的补贴价。
咱们觉得50美元是底线,哪怕退一步算130美元,你拿这俩数去跟俄方的报价比,差了一倍到五倍。这根本就不是在一条基准线上讨价还价,双方连怎么给这条管道定价都没达成一致认知。
俄罗斯凭什么敢把价报得这么硬?
说白了,他们对咱们缺气的紧迫程度做出了远超实际的偏高估计。按照预计,到2025年俄罗斯对华输气大概是380亿立方米,能占到中国管道天然气进口总量的46%。占据了快一半的份额,卖方自然觉得自己腰杆子硬,试图就靠这个绑定中国三十年的用气需求。
但这笔账,偏偏漏算了咱们自己家里的底子。
中国连续九个年度,每年天然气产量的增量都超过100亿立方米,现在国内总产量已经干到了2621亿立方米。大家每天烧饭洗澡用的气,近六成都是咱们本土自己产的,对外依存度已经回落到了40.7%。
剩下的进口缺口,咱们手里攥着全球二十多个不同国家的供货单。液化天然气有澳大利亚和卡塔尔这两个核心供应方,管道气有中亚各国撑着,北美、大洋洲的份额也都在持续往整体供应体系里装。手里有这么多选择,谁也不可能为了一条还没建成的管子,去硬咽一个明显偏高的天价。
回过头来看9月14日跟美国公司签的那个离岸交付合同,这步棋其实是在算未来几十年的调度账。
液化天然气跟管道气本来就是两种工具。管道气做基荷,稳定连续,但一旦接上,那就是死合同。液化天然气呢?货物装在船上,运输、保险和销售都由买方自己敲定。
你看现在的行情,相关机构预判2026年美国亨利港天然气的均价连每百万英热单位4美元都不到。咱们买了,市场价降了,采购成本跟着降;哪怕价格涨了,咱们也没被提前锁在一个高得离谱的固定价位上。要是欧洲市场那边行情合适,这艘船就能直接销往当地;要是国内紧张,再运回境内。进可攻退可守,比那种卖方先报个高价、往后几十年都按这套逻辑算的死约灵活太多了。
生意场上碰了硬钉子,总得找个台阶下。
今年9月上旬,在东方经济论坛上,俄罗斯能源部长对外通报,普京已批准把“西伯利亚力量2号”改名叫“贝加尔力量”,以后兼顾国内和远东。
名字换了,多多少少留了点回旋余地,但只要价格一分没降,这项目就还是过不了商业谈判这道关。
铺设输气管道得耗费大量资金,开发各类气田同样要砸进去数量可观的资源。如果这项目建成后没有足够买家接盘,或者买家压根不接受高价,那么俄罗斯接下来要面对的不是咱们缺不缺气的问题,而是他们自己手里的气找不到出口渠道的死局。