俄方对华天然气报价250‑260美元(每千立方米),在国际市场上贵不贵
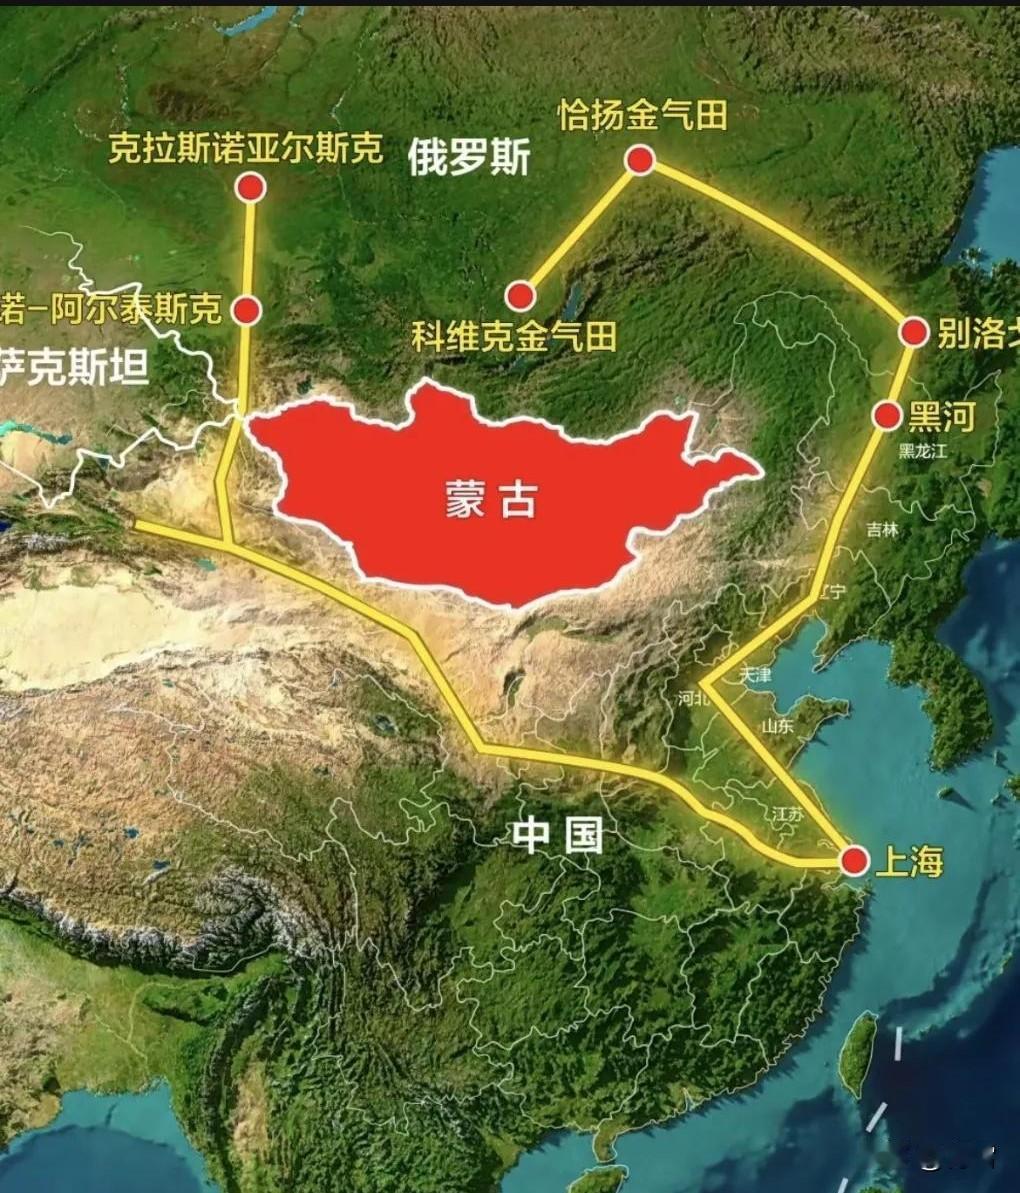
俄方对华贝加尔力量(西伯利亚力量2号)管道项目,给出250‑260美元/千立方米的报价,这个价格不能简单说绝对贵或者绝对便宜,要区分现货、长协、管道气、LNG、不同区域市场几组参照标准。
这个报价对标正在运行的中俄东线(西伯利亚力量一号),现有东线长协实际结算大约258美元每千立方米,俄方逻辑是新管线不能低于老合同,否则会打乱自己整套对外天然气报价体系,还叠加蒙古过境费、北部气田开采、长距离管线折旧运维成本,俄方内部测算认为这已经是给中国的折扣价,对比俄乌冲突之前卖给欧洲400美元以上的价格,降幅很明显。
放到当下全球天然气市场横向对比,矛盾点就显现出来。管道天然气理论上,省去液化、远洋海运环节,同等条件下应该比进口LNG到岸价更低。2026年全球LNG供应宽松,美国页岩气长协、卡塔尔、东南亚气源持续放量,很多20年期离岸长协折算到中国口岸,综合运输液化成本,普遍落在100‑160美元每千立方米区间 。也就是说俄方这份管道报价,已经高于不少海外LNG长协的到岸成本,管道本该有的成本优势完全消失,这也是中方谈判不肯接受这个价位最核心原因。
拿中亚管道气做参照,土库曼斯坦对华管道进口气,行业测算口岸到岸大致180‑200美元/千立方米。中亚同样是陆上跨境管道,不需要经过第三国高额过境成本,对比来看,俄250‑260美元报价明显高出一截。
但不要拿俄罗斯国内价格直接拿来对标国际采购价。俄罗斯国内工业用气大概110‑130美元每千立方米,民用更是有财政补贴压到50美元附近。这是本国财政补贴后的内部售价,气田开采、管网建设成本由本国承担,不能直接套用在跨境出口30年“照付不议”长协上面,把国内补贴价当成国际谈判基准本身并不现实。
还要分清现货与长期合同巨大差别。亚洲冬季现货LNG,遇到寒流、航道扰动,价格短期会冲到25‑30美元/百万英热,折算接近270‑320美元每千立方米,这种只是短期脉冲价格,只持续几周,不能拿来评判一份锁定30年的管道长协。长协追求的是未来几十年稳定可控成本,不能用冬季现货峰值做参考依据 。
谈判僵局根源就来自两套完全不一样算账逻辑。俄方盯着自己老合同、开采建设成本、不能破坏对外报价体系;中方横向对标全球多元化气源,管道气必须体现对比LNG的成本优势。500亿方每年、30年周期,每千立方米100美元的价差,累计就是千亿美元级别的利益差距,双方很难快速妥协,项目商业合同迟迟无法落地,根源就在价格分歧。
国际能源市场已经进入买方市场,中国手里气源选择充足,中亚管道、多国LNG长协已经铺开,不会被迫接受单一高价气源。可同时也要客观看到,俄罗斯管道气有供应稳定、不受海运航道干扰的战略价值,价值不能只用单纯账面单价全部衡量。
能源长协谈判,从来不是只看当下市场数字,要同时算经济账、安全账、未来几十年供需变化。俄方250‑260美元,放在俄乌冲突前的市场环境尚可理解,放到2026全球气源宽松的大环境下,这份报价商业竞争力明显偏弱,这就是谈判陷入停滞的现实背景。
各位读者你们怎么看?欢迎在评论区讨论。