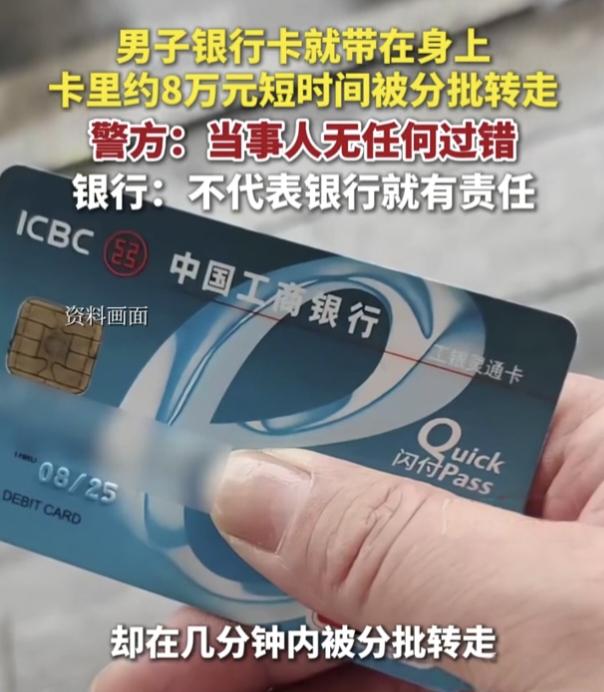
“那你去告啊!”救命钱8.2万疑被盗刷,警方开无过错证明,银行却拒绝全额赔付
湖北十堰郧西县,周先生准备去银行取8.2万元,用来给患癌妻子买药。
查询账户的时候,整个人瞬间慌了。卡里只剩下不到4000块,大部分钱凭空消失。
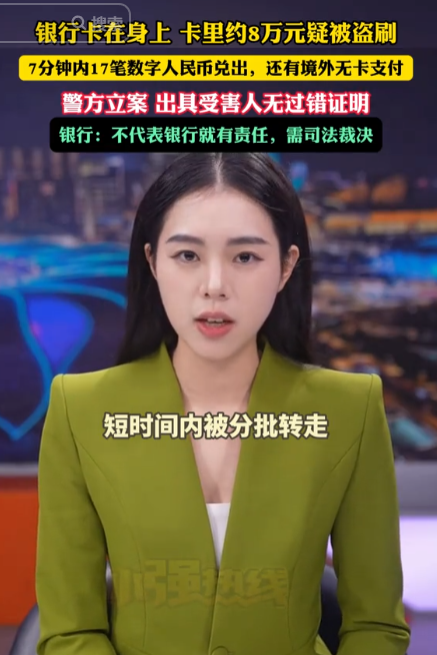
银行卡一直放在自己手里,他没操作转账,也没点开陌生链接。周先生立刻报警。郧西县公安局调查确认,这笔资金属于被他人非法盗刷,还出具书面证明,认定周先生在这次资金被盗事件里不存在过错,没有泄露信息、操作转账。
翻看银行流水能看到,异常交易集中在1月24日上午。早上8点39分到8点46分,短短7分钟,账户接连发生17笔数字人民币兑出交易,金额跨度从99.9元到1999元不等。
紧接着1月25日凌晨,又一笔四万七千多的资金,通过无卡支付转到境外账户。
还有个细节很关键,周先生开通了短信提醒业务,每个月扣3元服务费。盗刷发生全程,他一条交易通知短信都没有收到。
后续核查发现,盗刷当天有人用他的实名信息注册陌生数字人民币钱包,绑定的却不是他日常使用的手机号。周先生自述,他本人从未主动开通数字人民币。
拿着警方出具的无过错证明,周先生找到开户行协商赔偿。
银行这边给出几点说法。其中一笔1万元的资金,只是转到周先生名下另一张建行银行卡,这笔属于本人账户之间转账,不能算作盗刷。部分交易系统核验到,使用了周先生手机号验证码完成验证,银行主张该部分损失不在赔付范围。其余数字人民币资金流向别家银行数字人民币钱包,建议周先生另行查询。
双方调解没能达成一致。银行的态度很明确,警方的无过错证明只适用于刑事案件,不能直接当做民事赔偿的依据。想拿到赔偿,可以去法院起诉,胜诉之后银行就会赔付。金调委也建议周先生走诉讼途径。
很多人看到警方开了无过错证明,就认定银行必须全额赔钱。这个想法其实并不符合法律规定。
商业银行本身负有保障储户存款安全的法定义务,要做好账户防护、交易核验,防范盗刷风险。一旦储蓄卡发生网络盗刷,就说明银行安全防护存在疏漏,需要承担对应的违约责任。
最高法银行卡纠纷相关司法解释写明,储户主张网络盗刷,需要提交报警记录、流水、公安证明等证据。发卡行如果主张交易是持卡人本人或者授权操作,需要由银行举证。如果储户没有妥善保管验证码、身份信息,自身存在过错,法院也会判定储户承担一部分损失。
放到周先生这件案子里,诉求全额赔偿很难得到法院支持。损失构成比较复杂,部分资金流转到其他银行的数字人民币钱包,后续诉讼阶段,可根据证据情况决定是否追加相关主体参与案件,现阶段不能直接判定其他机构负有责任。
每月按时扣费的短信提醒功能,出事之后完全失效。要是提醒短信正常送达,周先生能第一时间冻结卡片,损失大概率不会扩大。单凭这一点,银行脱不开责任,需要承担相应比例的损失。
存款安全不是银行单方面的责任。我们普通人也要保管好银行卡、密码和各类验证码。养成定期查看账户流水的习惯,一旦发现异常交易,立刻冻结卡片并且报警,尽可能减少资金损失。
这件事里多方责任交织,没有简单的谁全赔或者谁自认倒霉。
这笔损失到底该怎么划分责任?欢迎在评论区聊聊你的看法。