光模块之后,下一个爆发的是FAU吗
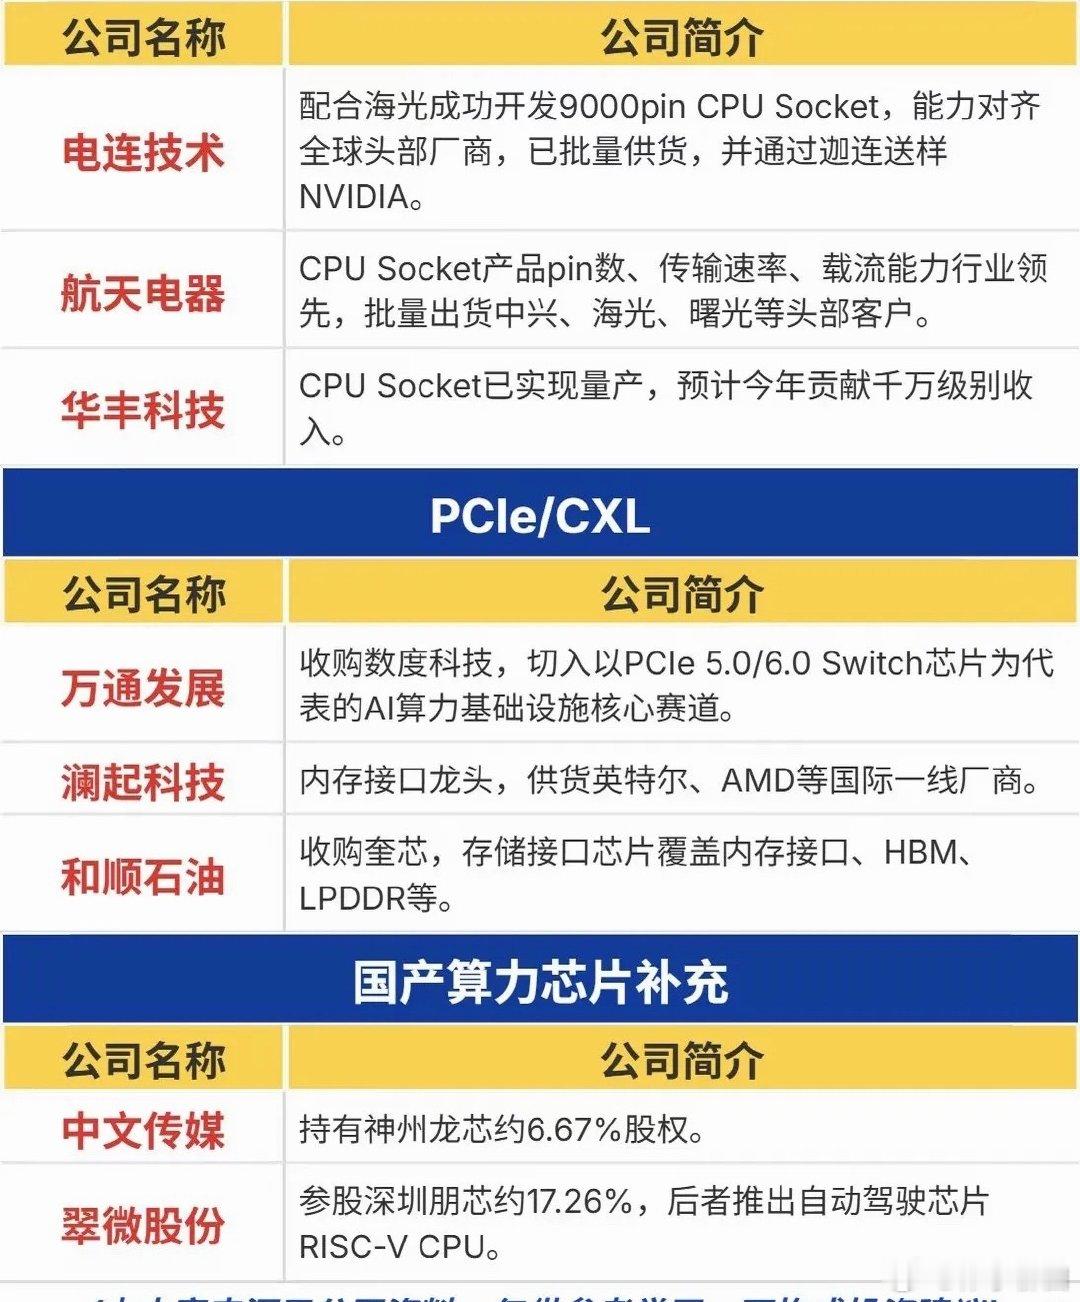
AI算力浪潮带动光模块走出一轮轰轰烈烈的行情,市场开始寻找下一个高增长赛道,FAU(光纤阵列单元)被很多机构视作潜在接力点。但FAU不会简单复刻光模块的爆发路径,它属于CPO/NPO架构下的精密无源器件,机遇很大,同时也存在多重现实约束。
FAU通俗来讲,就是光信号的“精密对接器”。它把数十根光纤以微米级精度排列固定,完成光纤与硅光芯片的耦合对准。传统可插拔光模块里就已经使用FAU,但用量少、单值不高。进入CPO共封装时代,光引擎紧贴交换芯片,不再依赖传统光模块外壳,FAU的角色直接升级。单台CPO设备的FAU用量数倍提升,通道数从8通道升级到32通道、36通道,产品单价也大幅抬升,行业测算2030年仅CPO配套FAU市场,就将是现在的十倍规模。
看上去空间巨大,但FAU和光模块有本质区别。光模块是完整整机,下游直接面向云厂商,市场公开透明,出货数据容易验证。而FAU属于零部件,绝大多数供货给光模块、光引擎厂商,身处产业链深处,属于B端的二级零部件。它本身不直接面对终端客户,行业规模的天花板,高度绑定CPO的商业化进度。目前CPO还处在验证导入阶段,行业普遍预期2027‑2028年才会大规模上量,2026年更多是小批量送样,业绩兑现存在明显时间差。
产业链的瓶颈同样不容忽视。高端FAU生产高度依赖特种保偏光纤、高精度自动耦合设备,部分核心材料与设备海外厂商占据主导,扩产周期长达18‑24个月,不是有钱就可以快速堆产能。同时高端FAU认证周期漫长,进入头部供应链往往需要一年半以上,良率爬坡难度高。即便需求爆发,供给释放节奏也会被上游卡脖子,很难出现光模块那样快速扩产抢单的局面。
另外还要看到技术路线风险。行业还存在玻璃桥、其他耦合方案等替代路线,一旦新方案迭代,FAU的价值逻辑就会被削弱。而且FAU属于无源器件,技术迭代更多体现在精度、通道数量,不像光模块有400G‑800G‑1.6T持续迭代的完整产品周期,竞争加剧之后,同样会面临价格下行的压力。
客观看待,FAU具备高增长潜力,但很难复制光模块当年的盛况。光模块是整机的从0到1普及;FAU是零部件的量价提升,是CPO红利链条上的受益环节,而不是独立大行业。它的爆发,前提是CPO大规模落地,如果CPO推进不及预期,FAU的景气也会随之延后。
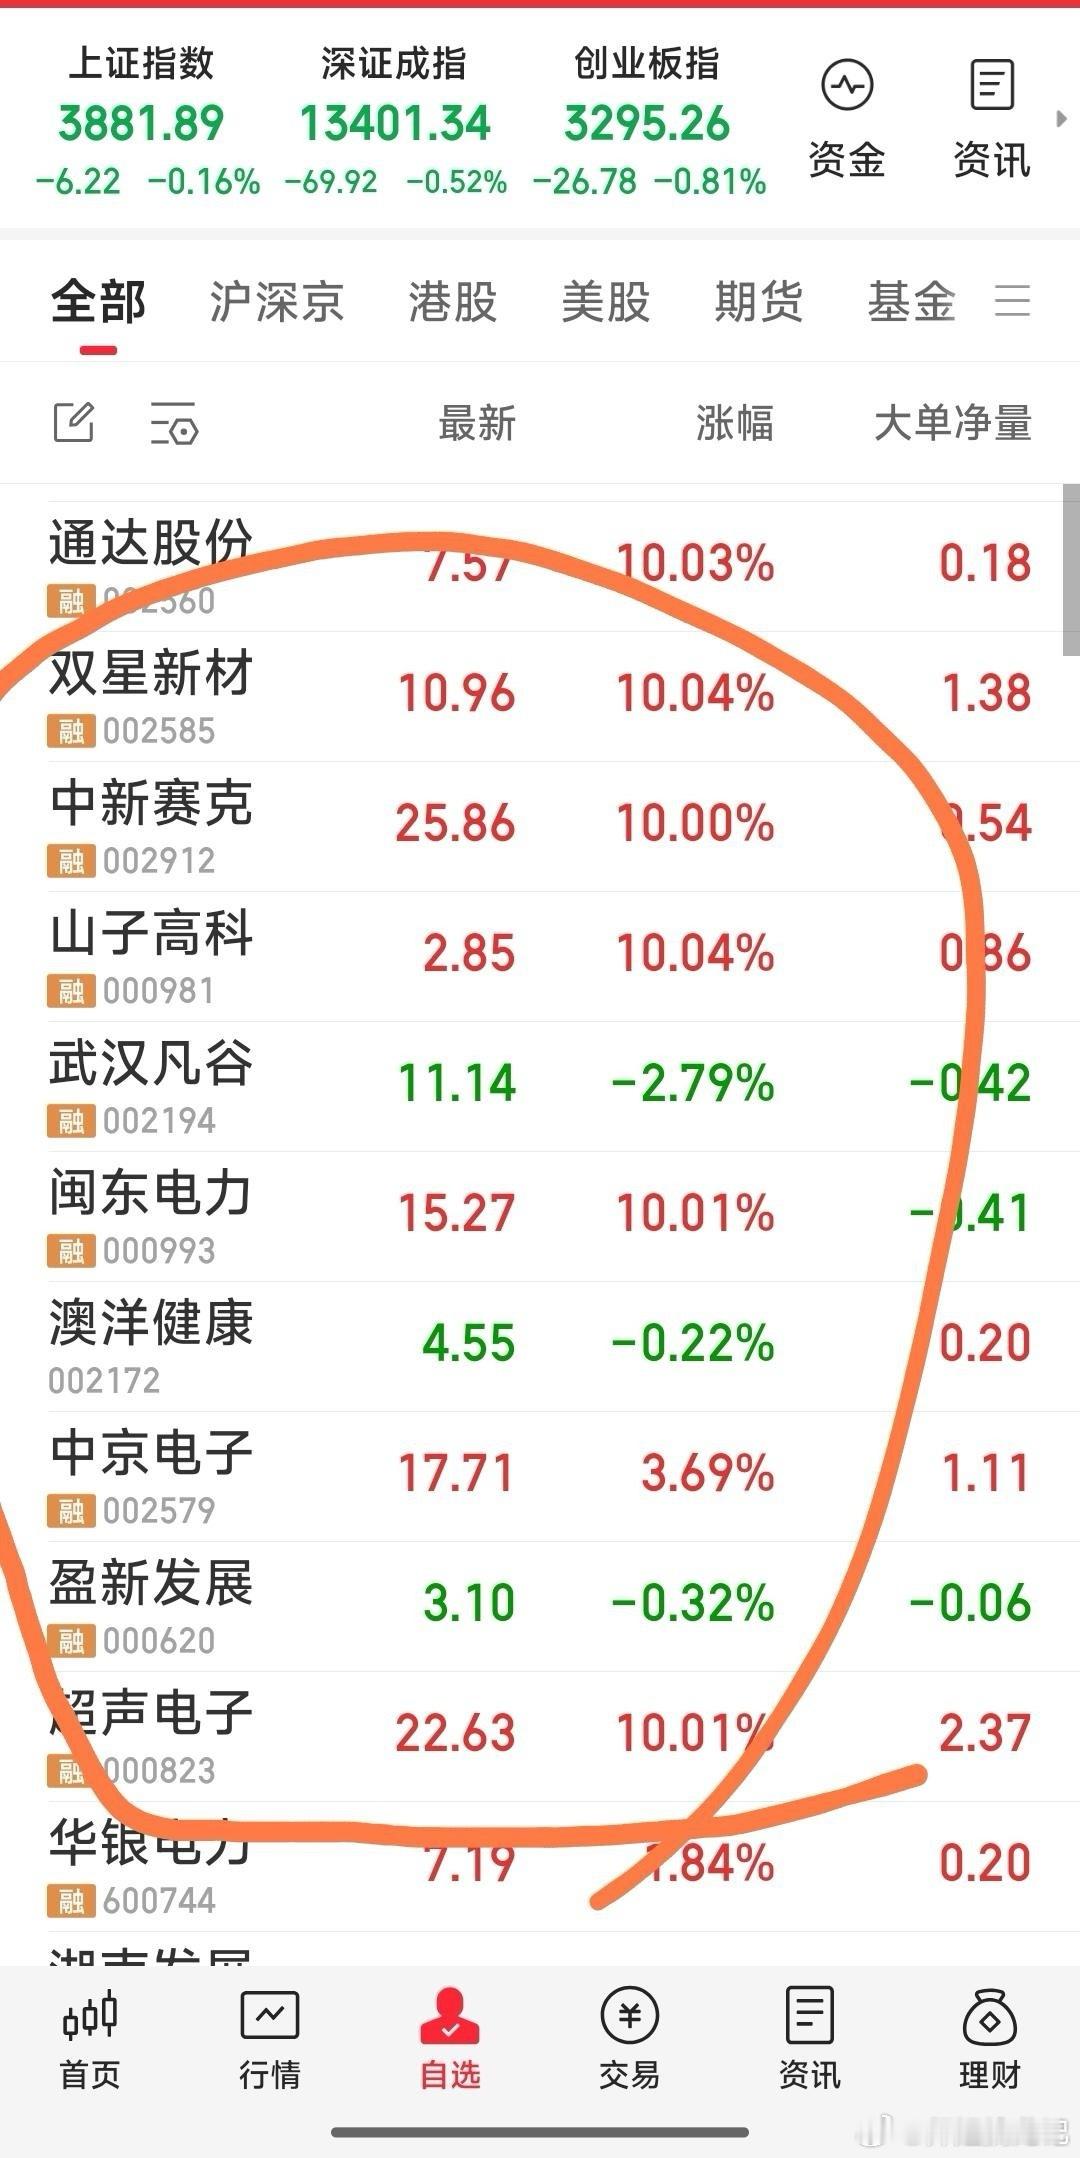
投资层面,题材可以提前炒作,但业绩要等下游设备落地。它更适合看作AI光互联产业链的细分补涨,而不是简单的下一个光模块。机遇与风险并存,不能只看乐观的市场预测,也要把技术迭代、上游设备约束、下游落地节奏纳入考量。