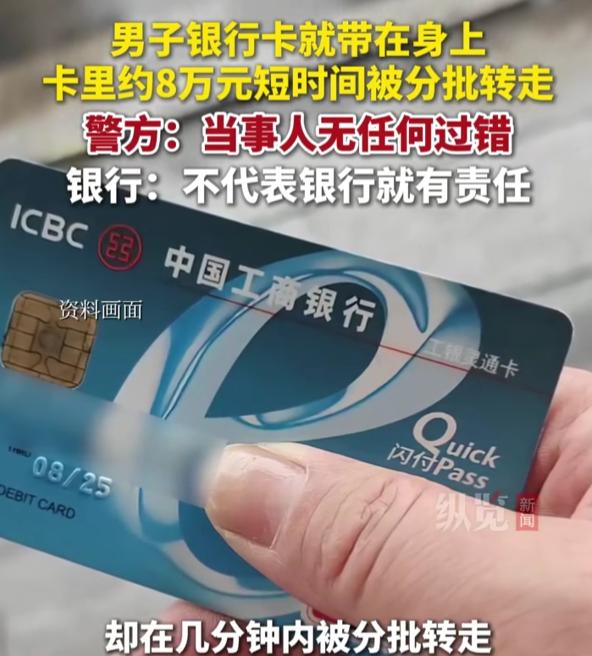
湖北十堰,男子的妻子身患癌症,等着卡里的钱买药救命,可他拿着银行卡去查余额时却傻了眼。卡明明一直在自己身上,卡里8万多元的救命钱,竟然在短短几分钟内被分批转走,最后只剩下不到4000元。他赶报了案,警方调查后给他开了无过错证明,可他拿着证明去找银行要说法时,银行的态度却让他心里凉了半截。
周先生的妻子,在今年1月确诊了癌症,买药需要大笔资金。
2月12日中午,他去查账时发现,自己银行卡里的8.2万余元,只剩下不到4000元了。
他当场就懵了,马上向警方报了案。
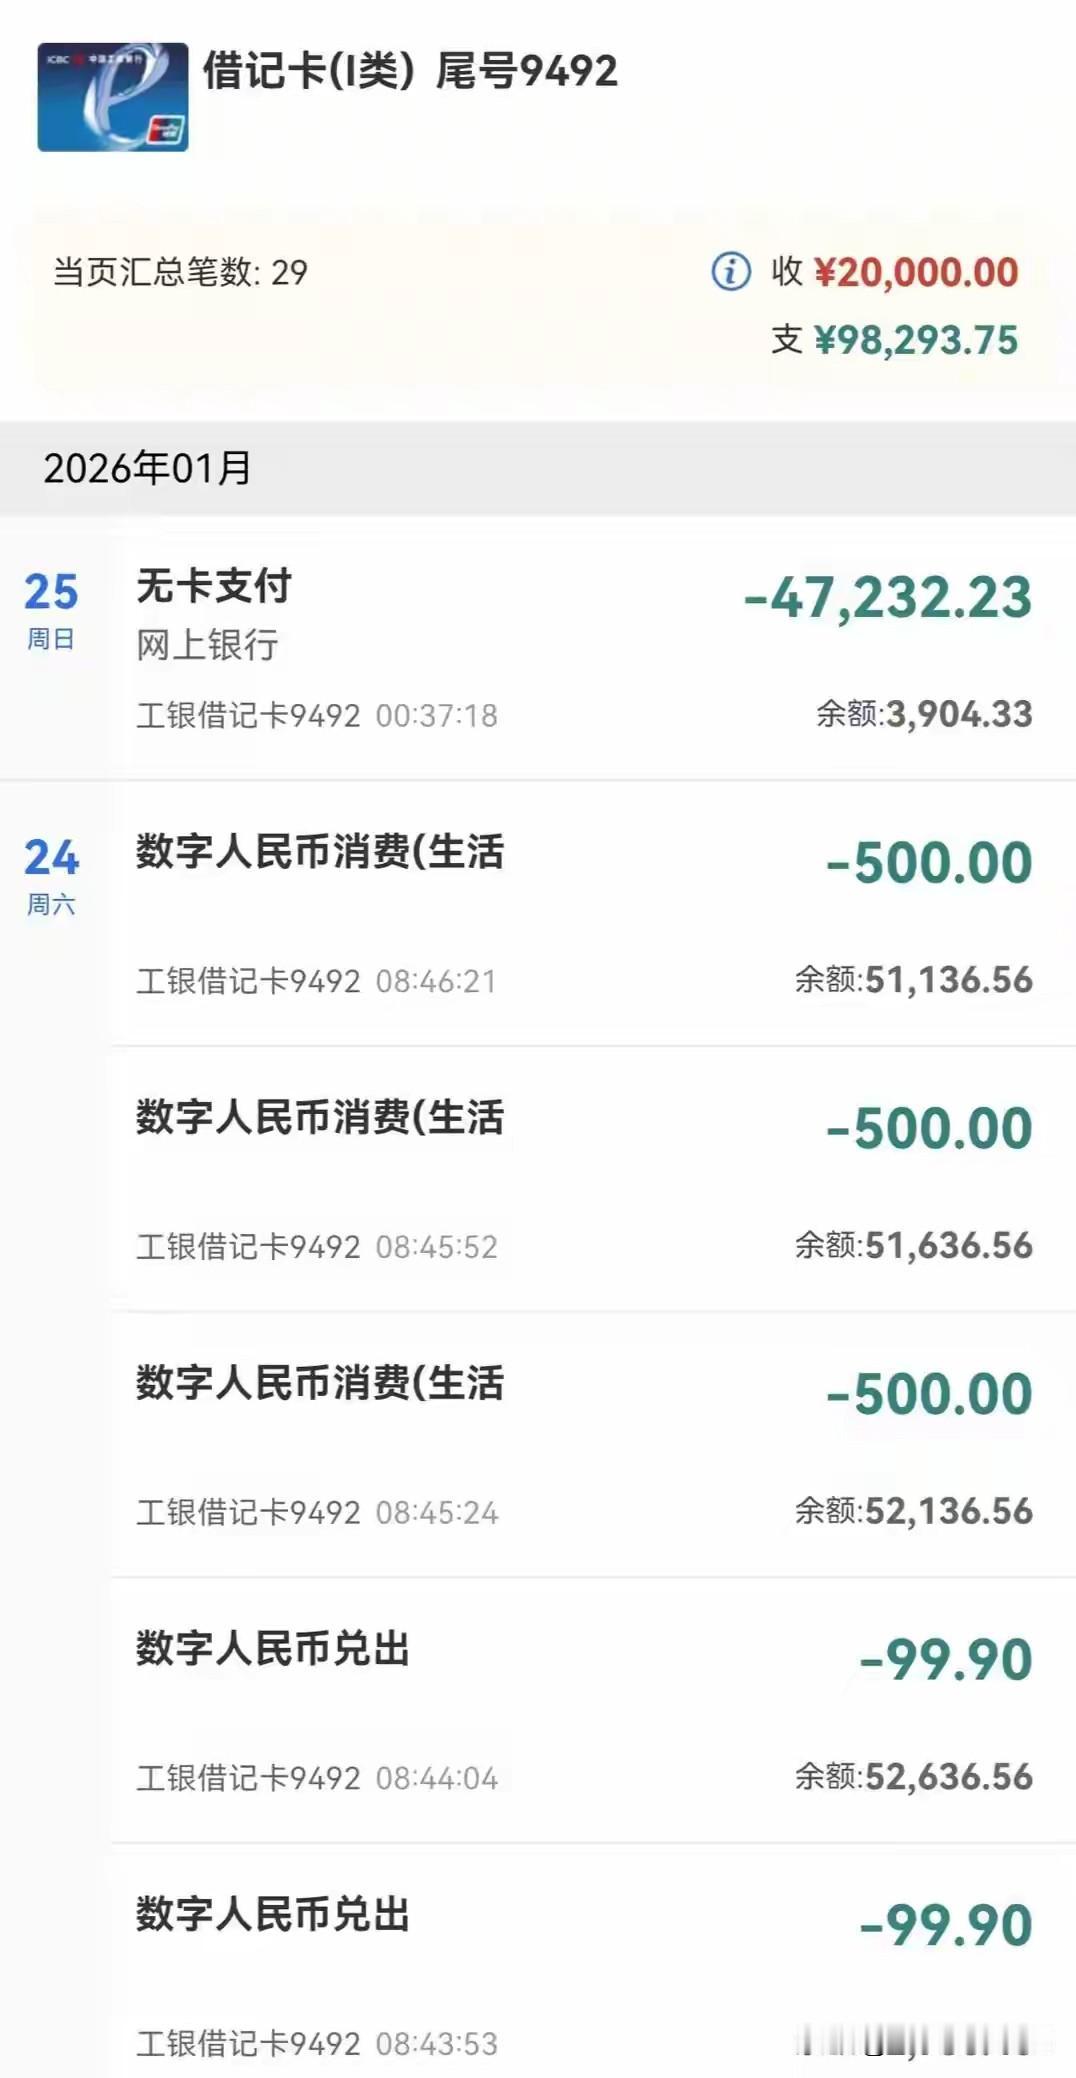
从周先生提供的银行流水来看,事情发生在1月24日上午8时39分到8时46分。
短短7分钟内,他的卡上发生了17笔“数字人民币兑出,金额从99.9元到1999元不等,加起来有9093.9元。
同期还有3笔数字人民币消费,每笔500元,合计1500元。
同一天还发生了好几笔“银联消费”,金额有999.83元、957.82元、2921.36元、1935.18元、2654.60元等。
当天上午8时26分,还有一笔1万元的跨行汇款。
更离谱的是,1月25日凌晨0时37分,这张卡又发生了一笔47232.23元的“无卡支付”,交易场所写的是网上银行,对方账户是境外。
这笔钱转走之后,卡里就剩3904.33元了。
周先生说,他本人从来没开通数字人民币功能,也不认识那笔境外交易的收款方。
当天他手机没有任何操作,每个月3元短信费一直扣着,但这20多笔交易,他一条提示短信都没收到。
周先生还提供了一张数字人民币钱包管理截图,上面显示,钱包开通日期是2026年1月24日,手机号是185开头的,实名信息显示证件已上传。
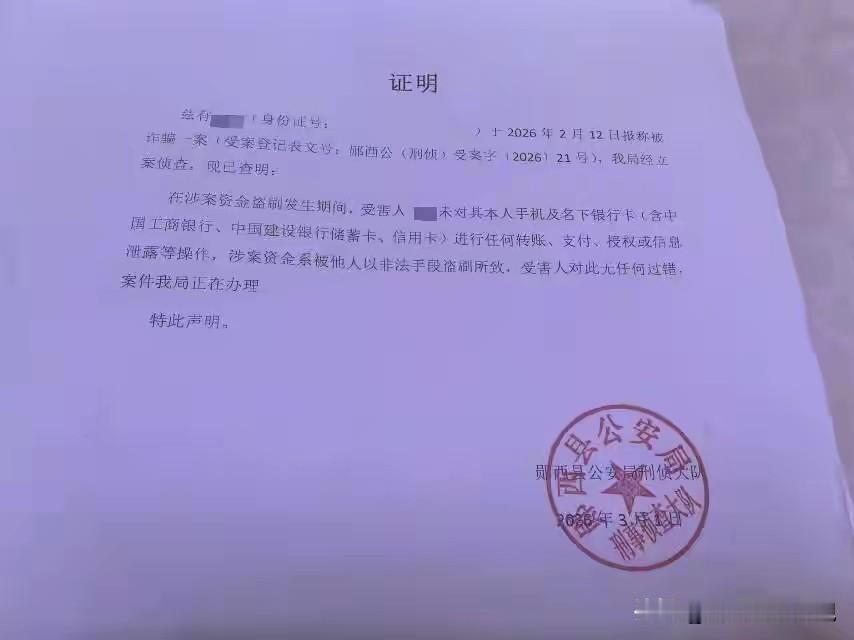
警方接到报案后,很快出具了《受案回执》和《立案告知书》,决定立案侦查。
警方还给周先生开了一份证明,上面写:在涉案资金盗刷期间,周先生没有对本人手机和名下银行卡进行任何转账、支付、授权或信息泄露等操作。
涉案资金是被他人以非法手段盗刷的,周先生对此没有任何过错。
今年7月20日,支行出具了一份处理意见书,对周先生提出的诉求逐一回应。
银行方面说,银联回复那7笔交易合计57700.85元。都是通过客户手机号验证支付的,不属于银联或商户的赔付范围,建议客户报案处理。
还有一笔1万元的支出,是周先生本人手机银行转到自己同名账户的,不算盗刷。
至于17笔数字人民币支出,分别三家不同的银行卡,银行建议周先生拿着身份证去相应银行查询。
周先生要求对被盗刷的存款全额赔付,但调解没有达成一致,金调委建议他通过诉讼解决。
9月21日,一银行负责人回应记者说,警方出具的无过错证明,只是用于刑事立案,不能直接作为划分民事赔偿责任的依据。
警方认定的只是刑事责任,进行不了责任权益的划分。
负责人说,“警方认定当事人没有责任,不代表银行就有责任,具体的责任划分需要司法机构来裁决。
他还表示,如果周先生去法院起诉,法院判定银行有责任,银行会按照司法裁决履行赔偿义务。
那么这起案子从法律的角度,该如何看待呢?
根据《最高院关于审理银行卡民事纠纷案件若干问题的规定》第七条第一款:发生伪卡盗刷交易或者网络盗刷交易,借记卡持卡人基于借记卡合同法律关系请求发卡行支付被盗刷存款本息并赔偿损失的,法院应予支持。
意思是,只要能证明这笔交易不是本人操作的,而是被人盗刷的,储户就有权要求银行赔钱。
这条规定还特别强调了一点:如果银行说客户自己没保管好密码或验证码,那银行得拿出证据来证明,客户确实有过错。
银行光说交易时验证信息是对的,但法院不支持银行拿这个当理由推卸责任。
曾有过类似的案子,有人身份信息被冒用注册了数字人民币钱包,卡里4万多块钱被分18笔转走。
法院最后判银行承担80%的赔偿责任,持卡人自己承担20%,理由是持卡人没保管好身份信息,也没及时发现账户异常。
周先生这个案子其实比那个还清楚一些,他手里有警方开的无过错证明,白纸黑字写着,他在盗刷期间没做任何操作、没泄露信息。
但银行的意思也很明确:警方证明只管刑事,民事赔偿得法院说了算。
两边各说各的理,周先生要拿到赔偿,恐怕真得走诉讼这条路。
周先生妻子还等着这笔钱治病救命,8万多块钱对普通家庭来说不是小数目。
数字人民币、境外无卡支付这些新型盗刷手段,让人防不胜防。
普通老百姓把钱存银行,图的就是个安全。
银行作为专业金融机构,有义务保障储户资金安全,出了事不该把责任全推给储户去法院折腾。
有人认为,银行应该有责任担当意识,老百姓把钱存在银行的目的已经不再是为了那点点利息,而是为了安全。
银行卡在手机被盗刷,应该是银行安全防护有漏洞,所以,周先生被盗走的钱,银行应该全额赔付。
目前事情还没解决,周先生还等着这笔钱给妻子买药续命。
对此你怎么看?
案例来源:红星新闻
评论列表