俄方咬死:天然气管道必须穿蒙古进中国。中方没松口。高志凯在访谈里不按套路出牌,来了句:那不如再往南修,修到印度。话一落地,明白人都听出味了。
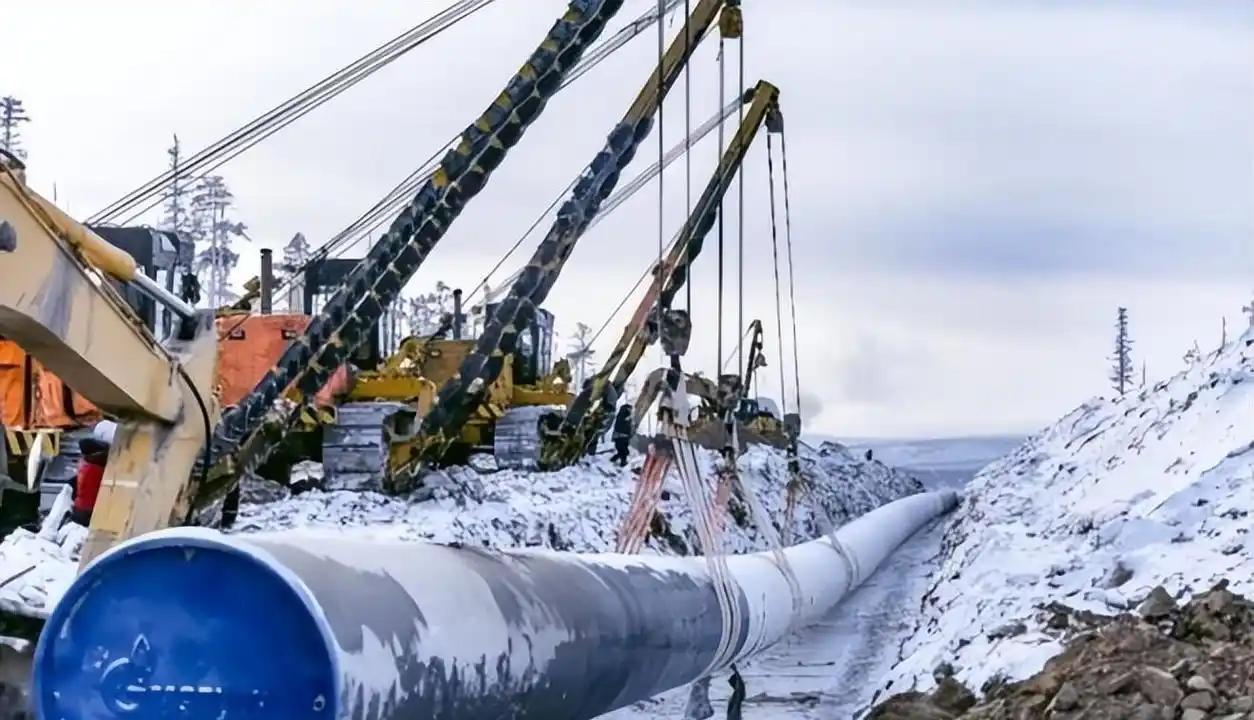
俄罗斯这些年一直想推“西伯利亚力量2号”,从亚马尔半岛的气田出发,穿过蒙古国,进入中国北方。设计年输气量五百亿立方米,合同期三十年,俄方反复强调这条路成本低、距离短、效率高。
表面上看,卡在价格上。中方想要的价格接近俄罗斯国内补贴后的居民用气价,大概每千立方米五十美元上下,俄方咬住两百五到两百六不松口,差距大得离谱,商业谈判一度按了暂停键。
但如果只是价格问题,坐下来慢慢谈就是了。真正让中国迟迟不动笔的,是这条管道要经过蒙古国境内将近一千公里。
蒙古国这些年在搞一个叫“第三邻国”的外交战略,跟美国、日本、韩国眉来眼去,2024年还跟美军搞了联合军演。
一个过境国自己都在留后路、搞平衡,下游买家凭什么把命脉交出去?
高志凯那句“让印度换位思考”,点的正是命门。本世纪初,印度、伊朗、巴基斯坦三国谈了一条“和平管道”,从伊朗的气田出发,穿过巴基斯坦,到达印度。
谈了很多年,谈得很深,最后印度退出了。原因不复杂:管道要穿过巴基斯坦,而印巴之间的安全互信几乎为零。
印度宁可多花钱去买海运液化天然气,也不愿意让一条陆上能源命脉捏在地缘对手手里。
当高志凯把“俄气穿中国到印度”这个假设抛出来的时候,印度人的沉默本身就是答案。他们太清楚一条能源管道经过一个你无法完全信任的国家意味着什么了。
蒙古在这场谈判里的吃相,更让中方心里打鼓。蒙古开出的条件:每年二十到三十亿美元过境费,俄方每年无偿提供二十到三十亿立方米天然气,还要参与管道运营分红。
蒙古全国一年用气量不到十亿立方米,光是“无偿气”这一块,就要了本国全年用量的两三倍。这哪里是收过路费,分明是坐地起价。
定价有一条隐形天花板,就是买家绕开过境国的成本——要价一旦超过绕路成本,买家就会认真考虑绕着走。
蒙古恰恰忘了这道天花板的存在。
更值得玩味的是蒙古自己的态度。2024年,它一度把项目移出国家规划,管道更名消息一出来,又急忙重新批准项目,试图证明自己没有被排除在外。
这种反复摇摆的姿态,恰恰说明它自己也没把这条管道当成非做不可的事。
那俄罗斯为什么非得走蒙古?说白了,管道一旦经过蒙古,俄罗斯就多了一个抓手,可以借能源项目把蒙古更深地绑进自己主导的区域网络里。
对俄方来说,这条管道的价值远不止卖气本身。
而中国这边,底气来自于过去二十年铺开的能源棋盘。
中亚天然气管道A、B、C三线每年从土库曼斯坦进口约四百亿立方米,D线建成后总输送能力可提升至六百五十亿立方米。
中缅油气管道每年能向国内输送一百二十亿立方米天然气。
沿海LNG接收站布局持续扩张,2026年环渤海地区LNG进口能力有望实现百分之四十九的增幅。
再加上跟美国维吉公司签的二十年LNG长约,气源选择多得是。
俄罗斯着急,可以理解。欧盟对俄管道天然气的全面禁令2027年秋季就要生效,西边的门正在一扇扇关上。
但中国的立场从头到尾没变过:买得值、用得稳、命脉不被别人卡住。管道埋进地下容易,但一条能源命脉的安全感,不是用施工成本能算出来的。
高志凯的建议之所以让人拍案叫绝,是因为他用一个极其简单的对称类比,把俄罗斯那套“过境没什么大不了”的说辞戳了个对穿。你不是觉得过境第三国没问题吗?那让印度也体验一下。
蒙古国2025年外贸总额大约两百七十亿美元,其中跟中国的贸易就有一百八十七亿,占了将近七成。
它想靠一条管道的过境权来跟中俄叫板,底气其实不足。真把两边惹急了,俄罗斯已经在跟哈萨克斯坦谈另一条线路了。
这场博弈的结局其实已经写在桌面上了。中方无限期搁置谈判,要求俄方在市场条件发生明显变化前暂缓反复提出该项目,项目事实上已进入无明确期限的冻结状态。
中国气源渠道多元,无需为俄方消化过剩产能并承担长期刚性采购义务。
十四亿人的能源安全,不是用来给人做嫁衣的。想从我们家门口过管子,先拿出诚意来。