美国这次,恐怕真要出大事了!国债市场是不是快撑不住了?
最近种种迹象让人捏把汗,美债风险正在快速积聚。一旦失控,后果不堪设想。
2026年9月上旬,10年期美债收益率多次逼近5%关键关口,30年期美债收益率更是冲高至5.315%,创下2007年以来的最高纪录,整个美债市场抛售潮愈演愈烈。
美国财政部也主动出手干预市场,试图稳住动荡的债市,可实际落地效果完全达不到预期。当月11日开展的中长期国债回购操作,实际成交金额只有51.87亿美元,不仅低于官方公布的60亿美元回购上限,和市场机构预判的规模也存在不小差距。
更尴尬的是,本次操作投标总额仅105亿美元,往年正常行情下这个数据基本能达到200亿美元左右,资金参与度大幅缩水。
这种市场反馈已经说明,美国官方的救市手段彻底失去了市场公信力。很多海外投资机构不再相信美国能平稳化解债务压力,纷纷选择减持观望,这也是长短期美债收益率持续走高的核心原因。收益率持续攀升,就意味着美国政府的借贷成本在飞速上涨,每一笔新发债务的利息支出,都会给财政体系增添新的负担。
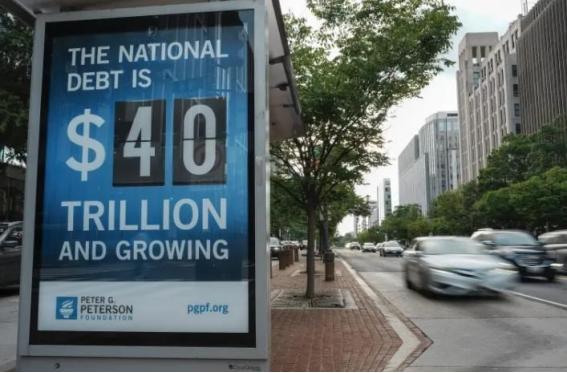
从实打实的财政数据来看,美国的债务窟窿已经大到难以填补。美国国会预算办公室更新的预测数据显示,本年度美国财政赤字大概率突破2万亿美元,联邦总负债规模早已突破40万亿美元大关。持续扩大的财政缺口,让美国只能依靠不停发行新债来维持运转,债务滚雪球的态势已经彻底失控。
市场普遍把问题归结为美联储的货币政策和美国财政挥霍,但深究下来,真正的核心问题是美国债务模式已经彻底脱离全球资金承载能力。
当下全球市场的优质避险资金是有限的,如今不仅要承接美国海量新发国债,还要应对美国私营企业发债、AI产业大规模资本支出带来的资金分流。有限的资金池被多方争抢,美债想要顺利发行,只能靠抬高收益率吸引资金,这就形成了越发债、成本越高的死循环。
美联储高层的表态,更是给本就脆弱的债市火上浇油。美联储主席沃什在本年度杰克逊霍尔全球央行年会上释放强硬鹰派信号,明确表达出对通胀回落速度的不满,市场由此判定美联储后续大概率会维持高利率甚至重启加息操作。货币政策收紧的预期落地后,全球资本进一步从美债市场撤离,债市震荡幅度再度加剧。
外界很多分析觉得,美国只是短期面临债市波动,依靠美元霸权和美联储调控就能快速修复行情。但结合当下所有数据和市场动态来看,这种想法太过乐观。
美国这套靠债务驱动经济、靠美元收割全球资金的模式,已经运行了数十年,过往每次危机都能靠外部输血化解,可现在全球各国去美元化节奏持续加快,愿意为美债兜底的资金越来越少。
美债市场如今的动荡,不是简单的短期行情调整,而是体系性弊端集中爆发的前兆。
美国财政部的回购操作,只能短暂抚平市场情绪,根本改变不了债务规模持续扩张、借贷成本持续走高的核心问题。这种小修小补的救市手段,放在当前的债务体量面前,完全就是杯水车薪,只能暂时拖延风险爆发的时间,无法从根源上解决问题。
不少金融从业者还抱有侥幸,认为美国经济韧性足够,能扛住债务压力。但要清楚一点,经济韧性抵不住无休止的债务扩张。高收益率会持续压制美国股市、楼市走势,抬高企业经营和居民融资成本,慢慢拖累整体经济增速。
经济增速放缓,财政税收就会随之下降,财政缺口进一步扩大,又会倒逼美国增发国债,一套连锁反应下来,美国经济会被债务牢牢捆绑。
更值得关注的是,美债作为全球资产定价之锚,持续动荡带来的影响不会只局限于美国本土。全球各类金融资产的定价都会跟随美债收益率波动,股市、汇市、大宗商品市场都会迎来持续震荡。
很多持有海量美债的国家和机构,会持续面临资产缩水的风险,全球金融市场的稳定性会被持续削弱。
现在的美国,已经陷入进退两难的困境。继续宽松发债,会进一步推高收益率,加剧债务危机;收紧货币政策、缩减发债规模,又会直接冲击经济复苏节奏,引发资本市场暴跌。不管选择哪条路,短期都会付出巨大的经济代价,这也是当前美债市场最大的不确定性。
综合来看,美债市场的本轮危机,是美国经济结构性矛盾、货币体系弊端、财政无序扩张共同催生的结果。短期的政策调控只能暂缓行情波动,无法逆转债务体系走弱的大趋势。
随着全球金融格局持续重塑,美元和美债的霸权红利不断消退,美国依靠债务维系经济繁荣的时代,已经走到了尾声,后续债市的波动只会更加频繁,潜在风险也会持续升级。
这场席卷美债市场的震荡,本质是旧有全球金融秩序的一次深度洗牌。美国长期透支国家信用换取短期经济增长,早已埋下无数隐患,如今所有弊端开始集中兑现。
没有永恒强势的货币和金融体系,依托霸权维系的债务模式终会崩塌,此次美债危机不仅是美国的财政难题,更是全球金融体系迎来变革的明确信号。