标签: GDP
#美教授称美国的AI投资恐爆雷#【#美国砸10万亿美元梭哈AI#?教授:可能“爆
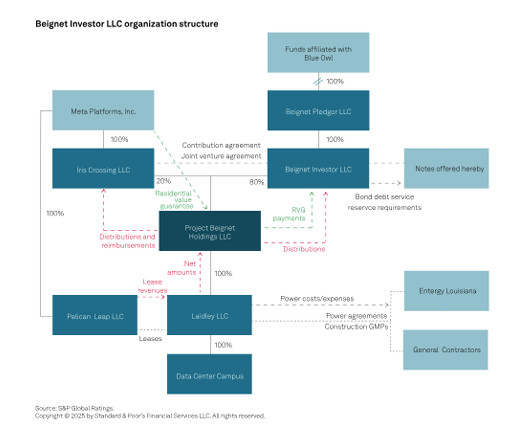
#美教授称美国的AI投资恐爆雷#【#美国砸10万亿美元梭哈AI#?教授:可能“爆雷”】近日,美国布鲁金斯学会发布哥伦比亚商学院教授StijnVanNieuwerburgh的最新研究。他在报告中测算,2025年至2032年,美国数据中心、电力设施、网络设备、GPU及其他AI基础设施累计投资可能达到约10.3万亿美元(约合69.1万亿元人民币),平均每年相当于美国GDP的3.63%。报告指出,按这一投资强度计算,美国当前的AI建设周期已经超过历史上的多轮大型基础设施扩张。1870年至1890年的铁路建设年均投资约相当于GDP的2.24%,1956年至1973年的高速公路建设约为1.13%,1996年至2003年的通信和光纤建设约为1.10%。巨额投资的背后,是越来越昂贵的AI数据中心。报告以一座200兆瓦的AI训练园区为例,其初始建设成本约82亿美元(约合551亿元人民币),其中数据中心建筑约22亿美元(约合148亿元人民币),新增电力设施约4亿美元(约合27亿元人民币),GPU、网络和存储等IT设备约56亿美元(约合377亿元人民币),约三分之二的资金都投入了更新速度更快的计算设备。按照这一标准,一座1吉瓦级AI园区的成本已经达到约410亿美元(约合2752亿元人民币)。报告测算,到2032年,美国可能新增约182.8吉瓦数据中心容量,另有117.2吉瓦项目在2032年以后投入使用。2025年至2032年发生的建设支出可能达到10.3万亿美元(约合69.15万亿元人民币)。数据中心越建越贵,几家科技巨头合计经营现金流却开始赶不上资本开支。Oracle、Microsoft、Amazon、Meta和Alphabet五家公司合计资本支出从2020年的968亿美元(约合6500亿元人民币)升至2025年的4158亿美元(约合2.79万亿元人民币),同期经营现金流为6032亿美元(约合4.05万亿元人民币)。报告预计,2026年五家公司资本支出将进一步增至8005亿美元(约合5.37万亿元人民币),而经营现金流约为7071亿美元(约合4.75万亿元人民币),资本支出首次超过经营现金流,相当于经营现金流的约113%。高盛同样预计,美国AI相关投资占GDP的比例将从2026年的1.8%升至2027年的2.5%,2028年进一步达到2.8%。美国AI巨头开始越来越多地依赖借贷和外部融资“输血”。报告援引摩根士丹利估算,2025年至2028年,为满足大型云厂商新增算力需求,需要约2.9万亿美元(约合19.5万亿元人民币),其中超过一半需要依靠外部资本。在全部融资中,股权和债务比例约为六四开,仅私募信贷规模就可能达到约8000亿美元(约合5.37万亿元人民币),企业债约2000亿美元(约合1.34万亿元人民币),结构化融资约1500亿美元(约合1.01万亿元人民币)。VanNieuwerburgh以Meta在美国路易斯安那州建设的HyperionAI数据中心为例。报告分析的项目规模约2吉瓦,对应约300亿美元(约合2014亿元人民币)资产。Meta将80%的项目股权出售给美国另类资产管理公司BlueOwl后,合资实体又融资270亿美元(约合1813亿元人民币)债务,使项目层面的债务资产比接近90%。Hyperion债务发行收益率达到6.58%,较Meta同期直接发行类似公司债高出至少100个基点。报告估算,仅这一利差在整个融资周期内就会增加超过50亿美元(约合336亿元人民币)的利息成本,并最终反映在Meta支付的租金中。类似的长期支付义务已经出现在更多大型科技企业身上。美国信用评级机构穆迪估算,大型云厂商已经承担约9700亿美元(约合6.51万亿元人民币)租赁承诺,其中约6600亿美元(约合4.43万亿元人民币)属于尚未进入资产负债表的未来租约。报告援引《华尔街日报》统计称,仅Microsoft、Alphabet、Amazon和Meta四家公司,未来租赁和采购等表外义务就已经达到约2.4万亿美元(约合16.1万亿元人民币),其中包括9040亿美元(约合6.07万亿元人民币)未来租赁承诺和1.52万亿美元(约合10.2万亿元人民币)未来采购承诺,后者主要涉及芯片。然而,AI数据中心本身又是一类核心设备折旧速度很快的资产。铁路等传统基础设施可以使用几十年,而今天数据中心的大部分资金都投入GPU、服务器、存储和高速网络设备。报告测算,一座200兆瓦AI数据中心约82亿美元的投资中,约68%用于GPU、服务器和网络设备等IT资产,这部分资产按6年经济寿命计算;建筑、电力和冷却设施等剩余资产则按20年计算。如果IT资产的经济寿命从6年缩短至3年,在其他条件不变的情况下,每年需要回收的资本比例将从19.37%升至31.10%,相应的成熟期年收入要求也会从约3.7万亿美元(约合24.8万亿元人民币)增加至约6万亿美元(约合40.3万亿元人民币),相当于2032年美国GDP的14.8%。Hyperion也体现了长期融资与快速技术迭代之间的矛盾。其项目债务期限一直延续至2049年,Meta则从2029年开始通过一系列四年期租约使用园区,并承担相应的资产残值保障。与此同时,支撑数据中心需求的GPU、冷却系统和计算架构可能在几年内就发生明显变化。债权人看的是项目未来的长期租金和资产残值,但这些收入最终仍取决于Meta是否持续需要如此庞大的算力。一旦技术迭代或者AI需求变化使数据中心利用率和资产价值低于预期,压力仍可能通过租金、担保和再融资成本重新传导至科技巨头。报告指出,这种长期融资期限与底层技术快速迭代之间的错位,是AI基础设施面临的重要风险之一。电力又是另一层阻碍。报告估算,一座200兆瓦AI数据中心持续满负荷运行,一年的耗电量大致相当于17万户美国家庭。按照报告测算的2032年建设规模,新增AI数据中心的耗电量可能相当于目前整个美国居民部门的用电量。大量项目还需要同步获得变电站、高压输电线路、并网容量和新的发电设施。报告指出,电网接入可能需要数年,同时项目还面临电力成本上涨、地方反对以及GPU、高带宽内存和网络设备供应不足等限制。报告测算,目前美国约509吉瓦规划中的数据中心项目中,约226.9吉瓦最终不会建成,另有117.2吉瓦要到2032年以后才能投入运行。建设受阻之外,更大的问题是这些设施建成以后能不能赚回如此庞大的投入。报告按照182.7吉瓦新增容量、约9.61万亿美元(约合64.5万亿元人民币)的投产资本测算,若投资者要求10%的无杠杆回报率,同时经营现金流率达到50%,这些数据中心成熟后每年需要产生约3.725万亿美元(约合25万亿元人民币)收入,相当于报告预计2032年美国GDP的9.2%。换算成算力价格,在100%利用率下,每块GB300GPU每小时需要创造约5.5美元(约合37元人民币)收入;如果设备利用率只有80%,这一数字将升至约6.9美元(约合46元人民币),利用率降至70%时则需要约7.9美元(约合53元人民币)。报告指出,目前高端英伟达GPU按需或短期租赁价格通常约为每GPU小时6美元至10美元以上(约合40元至67元人民币),按当前市场价格,上述收入要求仍处于可以达到的区间。真正的问题在于,到2032年市场可能新增约180吉瓦算力,需求能否以相近速度增长。随着云厂商、模型公司和算力供应商同时扩张,一旦新增数据中心产能增长快于实际需求,设备利用率和GPU租赁价格都可能下降,实际收入也会低于最初的投资测算。对于那些大量依靠债务建设的数据中心而言,高杠杆之下也可能转化为更大的股权损失和偿债压力。要消化如此庞大的新增算力,本身就需要AI产业收入保持极高增速。报告援引当前估算称,OpenAI和Anthropic合计年收入约1000亿美元(约合6713亿元人民币)。如果以这一收入规模作为参照,要在2032年达到3.725万亿美元,需要未来数年保持大约80%的年复合增长率。报告还指出,随着AI基础设施投资规模扩大,芯片厂商、云厂商、数据中心运营商和金融机构之间正在形成更加紧密的资本循环。以英伟达为例,它一边向云厂商和数据中心出售GPU,一边又通过残值担保等方式帮助客户获得融资,降低大规模采购芯片的资金门槛。云厂商则继续建设数据中心、向模型公司出售算力,数据中心投资者再依靠大型科技企业的长期租赁和采购承诺支撑债务。这套结构能够持续运转,前提是新的资本不断进入的同时,AI需求、算力利用率和租赁价格也要不断增长。但未来未必能一直如这些企业所愿。一旦需求增长赶不上数据中心和GPU产能释放,芯片价格、算力租赁价格和设备利用率都可能下降,而已经签下的债务、租金和采购承诺仍需继续支付。
乌克兰实在太憋屈了!打了四年多的仗,活生生把俄罗斯从全球头号强国的宝座上拖到了二
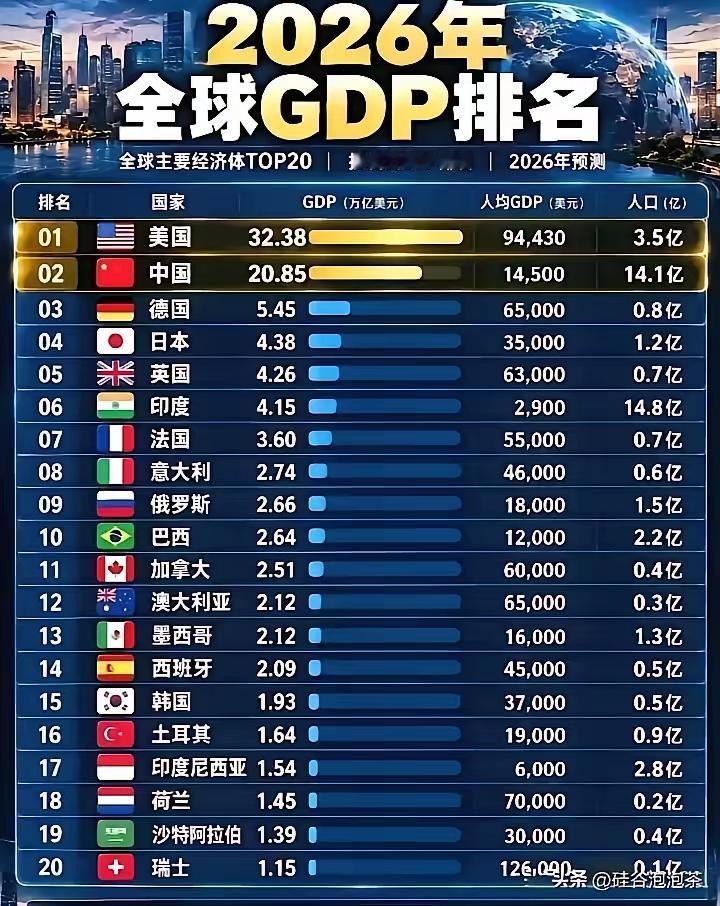
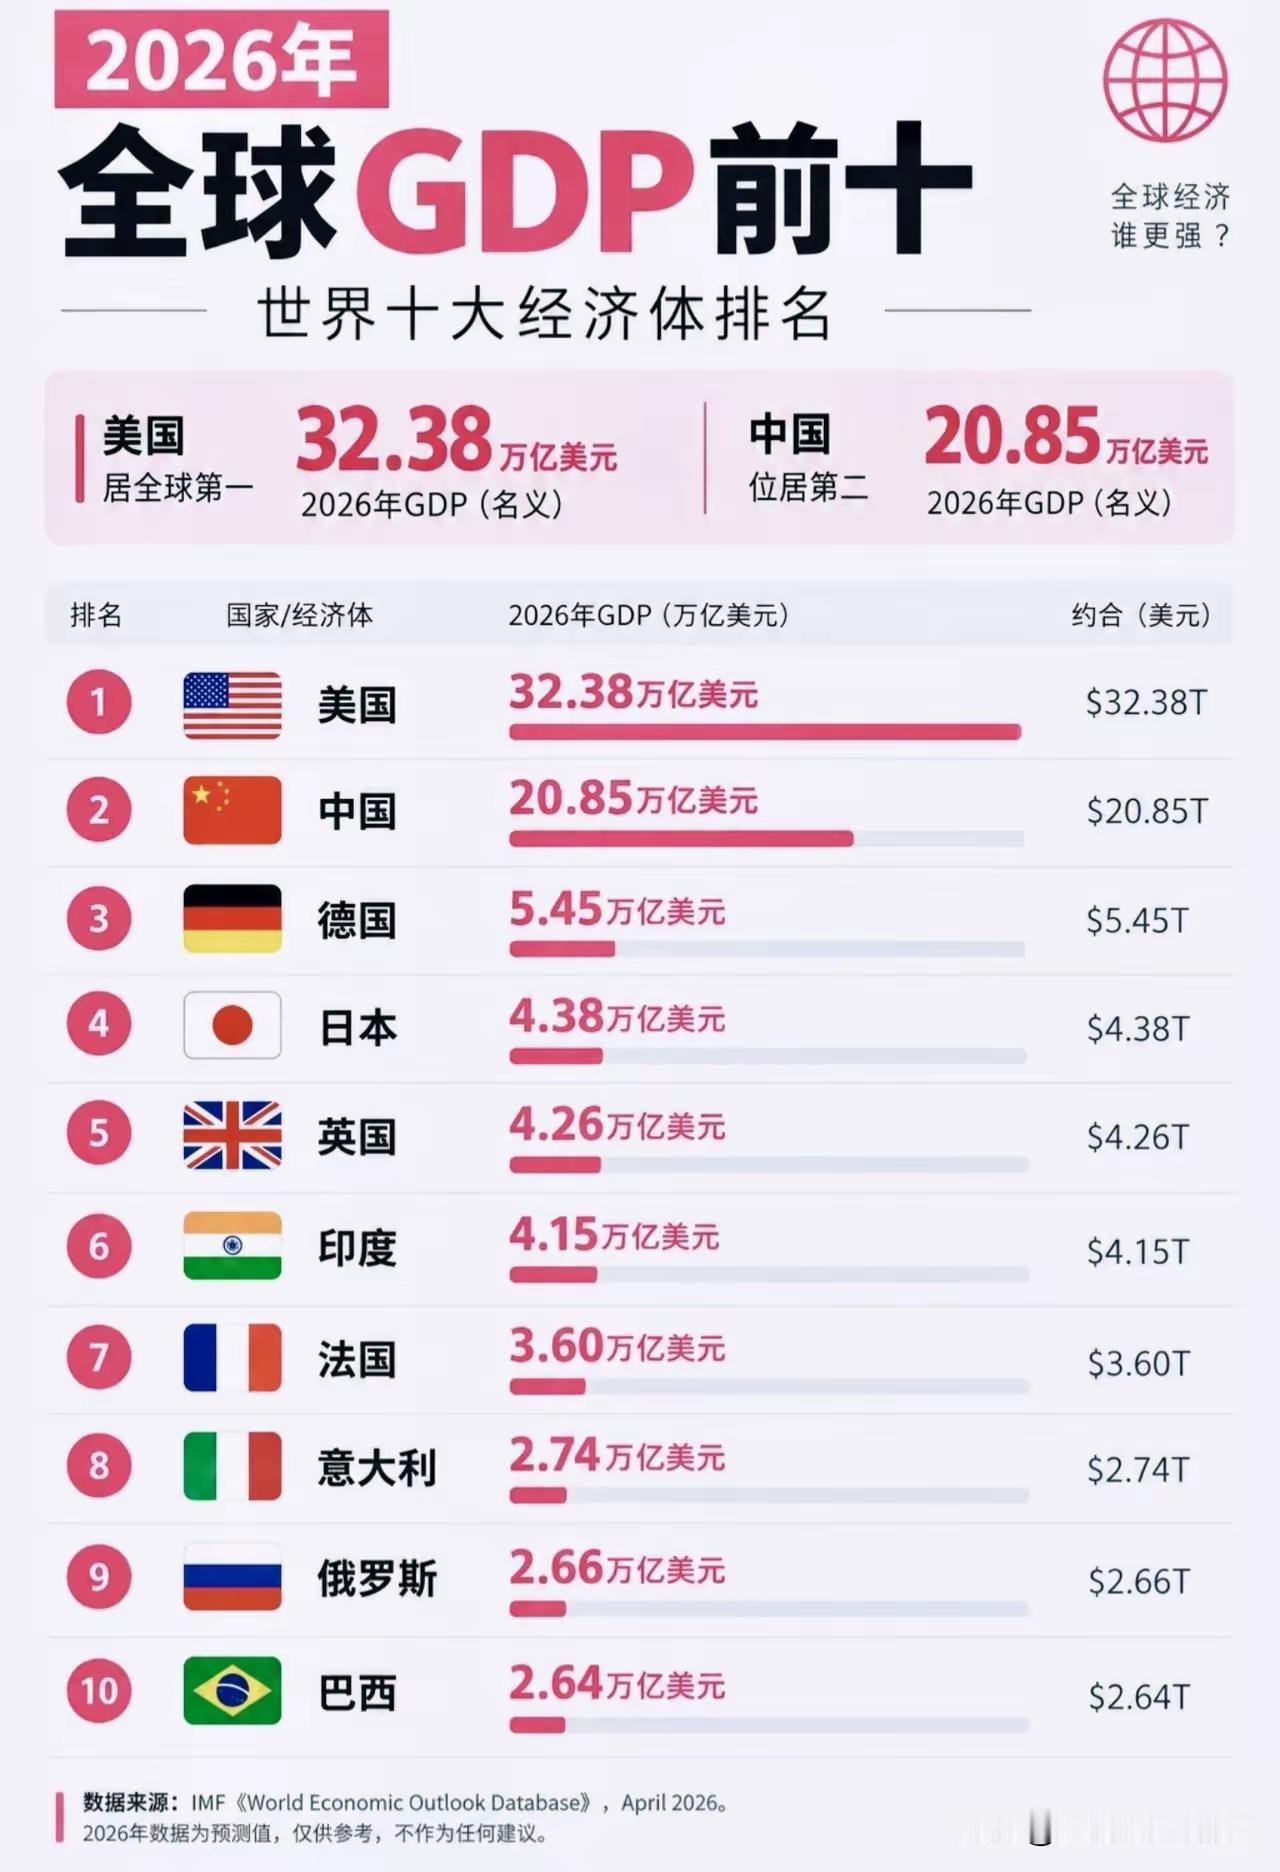
乌克兰实在太憋屈了!打了四年多的仗,活生生把俄罗斯从全球头号强国的宝座上拖到了二流国家的档次,替美西方拔掉了眼中钉、肉中刺,可到最后,乌克兰自己又捞着了什么?经历三年多战火的煎熬,它最终落得的,到底是步履维艰的战后重建烂摊子,还是被大国角力活活拽进泥潭的困局?把账细细捋一遍你就明白,这场仗把俄罗斯从超级大国的位子上硬生生拽了下来,替美国西方了却了心头的麻烦,到头来乌克兰自己,啥也没落下,还搭进去半条命。再说俄罗斯。开打之前,人家好歹还端着世界大国的架子,能源、军火、核武库,哪样拿出来都能镇场子。四年仗打下来呢?军费从2021年的3.6万亿卢布,一路涨到2026年预算里的13.5万亿,占国内生产总值的比重从3.6%翻到7%以上。啥概念?俄罗斯每挣一百块钱,就有七八块钱直接扔进了打仗这个无底洞。国际智库斯德哥尔摩国际和平研究所算了笔账,2025年俄罗斯实际军费开支约16万亿卢布,占GDP的7.5%,比2021年翻了一倍还多。仗打到这份儿上,俄方连自己折进去多少人都没给过准数,为填财政窟窿,这些年还把攒了多年的国家财富基金掏出来硬顶。到如今,连"俄罗斯经济2026年要转入衰退"的说法都冒出来了。超级大国的架子,就是这么被一场仗一点点拖垮的。更要命的是,俄罗斯当初动武,口口声声说要把北约挡在门外,怕的就是人家扩到跟前。结果呢?芬兰2023年4月入约,瑞典2024年3月入约,波罗的海沿岸除了俄罗斯,清一色全是北约的地盘,西方媒体都管这叫"北约之湖"。光芬兰那边,俄罗斯就多出1300多公里的接壤边境线,等于北约的岗哨直接顶到了自家门口。仗打了四年多,地盘没占住多少,家门口反倒被围了一圈。再看乌克兰自己,那才叫一个惨。2022年那年,乌克兰经济一下缩水将近三成,创下独立三十多年来最惨的下滑。仗打到现在,世界银行2026年2月出了最新评估:四年里直接被打烂的房屋、电站、工厂、道路,损失1950亿美元;整个国家要恢复重建,十年得花5880亿美元——这个数,差不多是乌克兰2025年全年GDP的三倍。翻译成大白话就是:把乌克兰的老底全掏出来,也凑不够重修的钱。日子过得什么样?举个实在例子。乌克兰的发电能力,到2026年1月已经掉到1100万千瓦上下,可全国用电需求是1800万千瓦,大冬天差着三分之一还多的窟窿,电不够用,供暖更没着落,寒冬腊月屋里冷冰冰,老人孩子只能裹着被子硬扛。城里断水断电是常事,乡下的地头还留着炸出来的大坑,人还得赶着播种,前线附近的村子,十室九空,能跑的都跑了。东部那些工业重镇,像马里乌波尔,整个城市都被打成了废墟,当年亚速钢铁厂那场仗,全世界都看着呢。好好的一个"欧洲粮仓",黑海出口粮食的通道也是断断续续,今天通明天炸,种地的收成都不好往外卖。钱和人都在往火坑里烧。乌克兰的军费开支占GDP的比重,从战前3.2%一路飙到近40%,预算赤字连着三年平均占到GDP的两成,2026年预算里光是国防开支就占了六成。这两年过日子全靠外援吊着,国债越滚越厚。打仗烧的是国家的钱,更是老百姓的日子。联合国难民署的数据,截至2025年9月,境外乌克兰难民有575万,境内流离失所的还有375万,乌克兰国内1270万人等着人道主义援助。逃出去的多是妇女和孩子,占了一大半。前前后后加一块儿,相当于每四个乌克兰人里,就有一个背井离乡。村里种地的青壮年上了前线,城里的年轻人漂泊在外,剩下老老小小守着断壁残垣,这日子咋过?那美国呢?美国国会自2022年2月以来,批给乌克兰的钱累计有1950亿美元,听着吓人吧?可这笔钱里相当一部分,是拿着去买美国军火商生产的武器,订单落在美国企业手里,钱转了一圈又回了美国人的兜。还有一笔大额援助,是拿俄罗斯被冻结的海外资产做担保借给乌克兰的,将来连本带利都得还,可不是白送。美国军工企业的订单和股价,这两年蹭蹭往上涨。俄乌冲突顺带把欧洲的能源生意、军工生意都喂饱了,欧洲为了摆脱对俄能源的依赖,转头高价买美国的液化天然气。俄罗斯被死死拖在乌克兰战场上,北约趁势扩到俄罗斯家门口,美国想要的消耗和削弱,一样没落空。如今再回头看,俄罗斯国力被拖进了泥潭,北约堵到了俄罗斯门口,美国欧洲各得其所,唯独乌克兰,地盘丢了,人跑了,债背上了,重建的钱还不知在哪儿,前线的人还在一个接一个地倒下。四年多的仗,最后打成个烂摊子,这口窝囊气,您说上哪儿说理去?
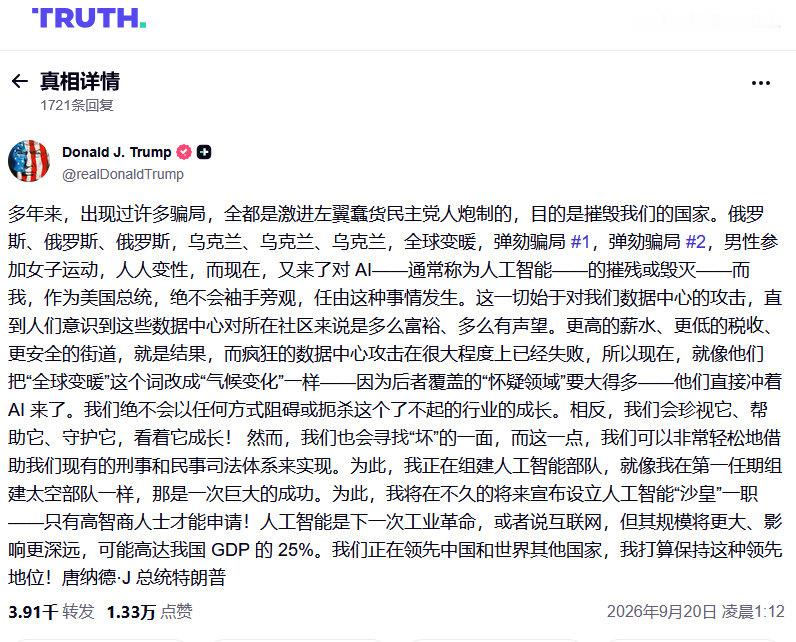
懂王:人工智能是下一次工业革命,或者说互联网,但其规模将更大、影响更深远,可能高达我国GDP的25%
懂王:人工智能是下一次工业革命,或者说互联网,但其规模将更大、影响更深远,可能高达我国GDP的25%。