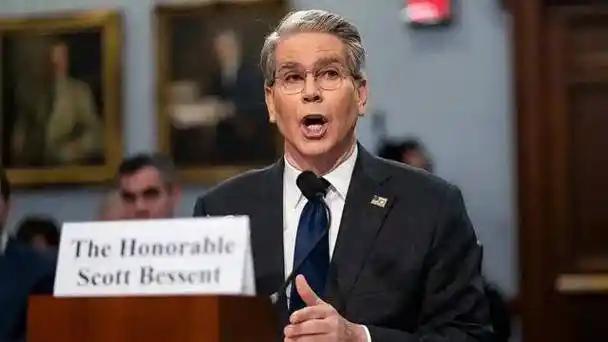
9月11日,美国10年期国债收益率触及4.97%,30年期收益率升至5.37%。为平息市场波动,美国财政部长贝森特在8月至9月间实施了三次递进式国债回购干预,将单次回购上限提升至60亿美元。
然而干预以失败告终:在单次操作中,财政部仅购入51.9亿美元,面对高达105亿美元的市场报价,美债收益率不降反升。德意志银行策略师对此评价,美国财政部造出了一个怪物,如今只能被动为其“喂食”。
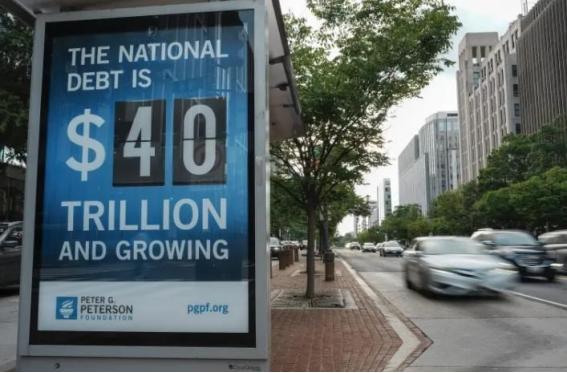
救市失效的核心在于干预规模与债务体量的严重错配,这是一个纯粹的数学难题。美国国债总规模已突破40万亿美元。
CNN的分析揭示了其底层结构性危机:当借贷利率高于实际经济增长率时,债务的复合增长必然快于经济偿还能力的增长。根据测算,2026财年美国净利息支出将达1.039万亿美元,直接超过9180亿美元的国防开支和7080亿美元的医疗补助。
每征收5美元税款就有1美元用于偿息,这种依靠发新债还旧债的模式,已触及系统性运转的物理极限。 美债危机的外溢效应正在动摇全球资产定价的锚定基础。过去几十年,美债作为全球“无风险资产”,其信任闭环建立在美元储备地位、军事威慑力以及相对严谨的财政纪律之上。
但从俄乌冲突到中东地缘博弈的延宕,美国的制裁工具效力边际递减,叠加内部财政失控,这三大基石正面临重估。当外部地缘消耗与内部债务扩张形成共振,国际资本必然开始审视美债信用与安全属性的真实溢价。
将中美宏观基本面置于同一维度对比,债务可持续性的差异构成了大国博弈的底层变量。当前美国利率接近中国的3倍,且债务利息负担远超经济产出增量;而中国的经济增长率仍显著高于主权债务利率,在数学逻辑上具备债务可持续性空间。
信息来源:东方财经《“三倍回购”哑火,美债意外迎来新一轮抛售》