标签: 美联社
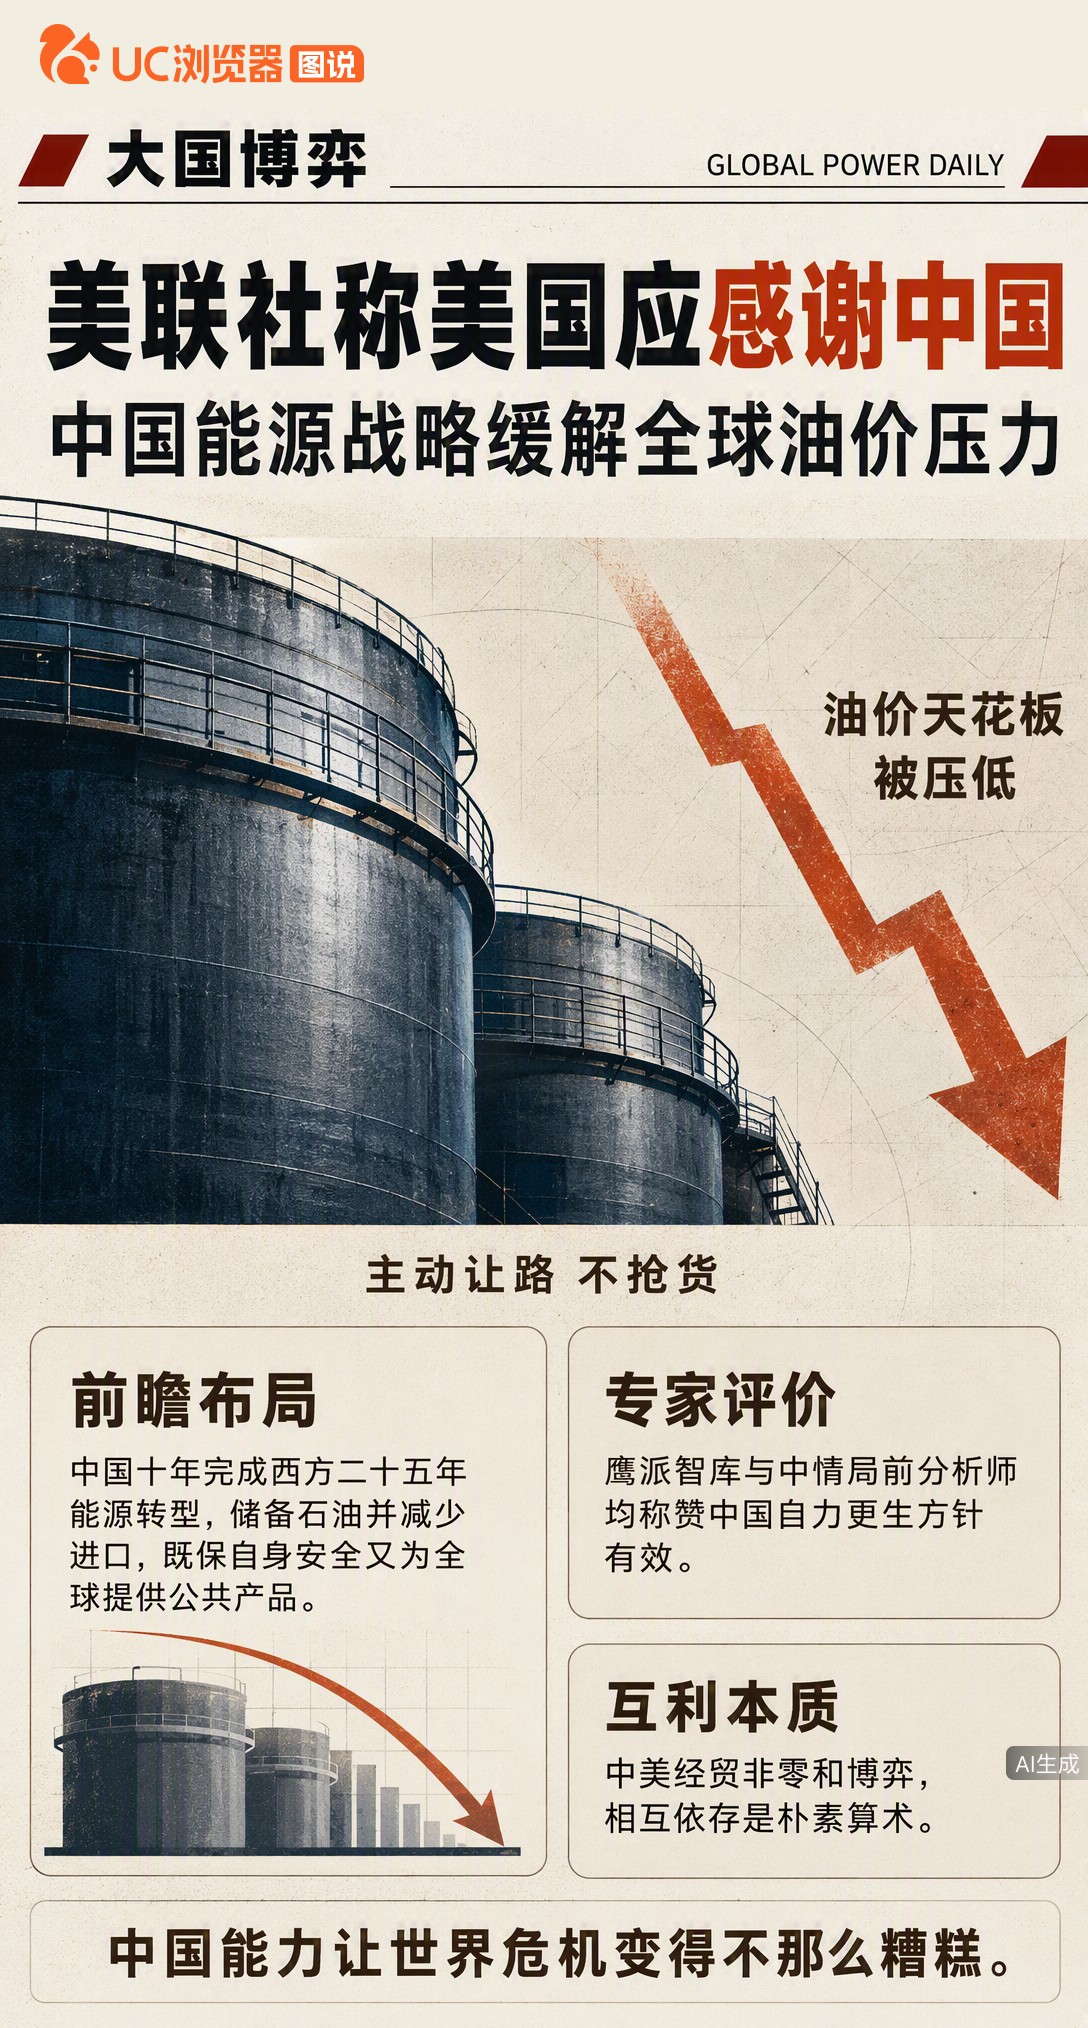
美联社罕见发文称美国“应当感谢中国”,连鹰派智库和中情局前分析师都承认:中国能源布局稳住了自己,也帮
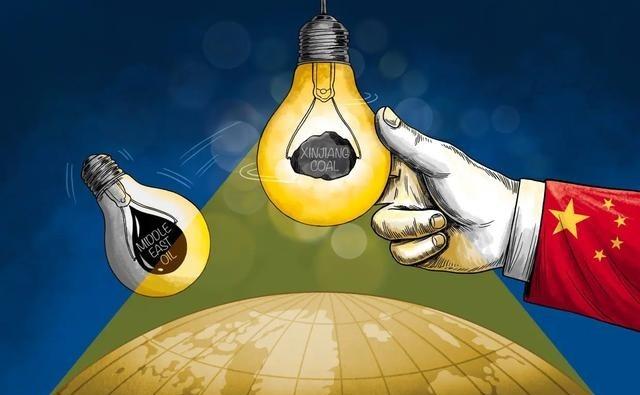
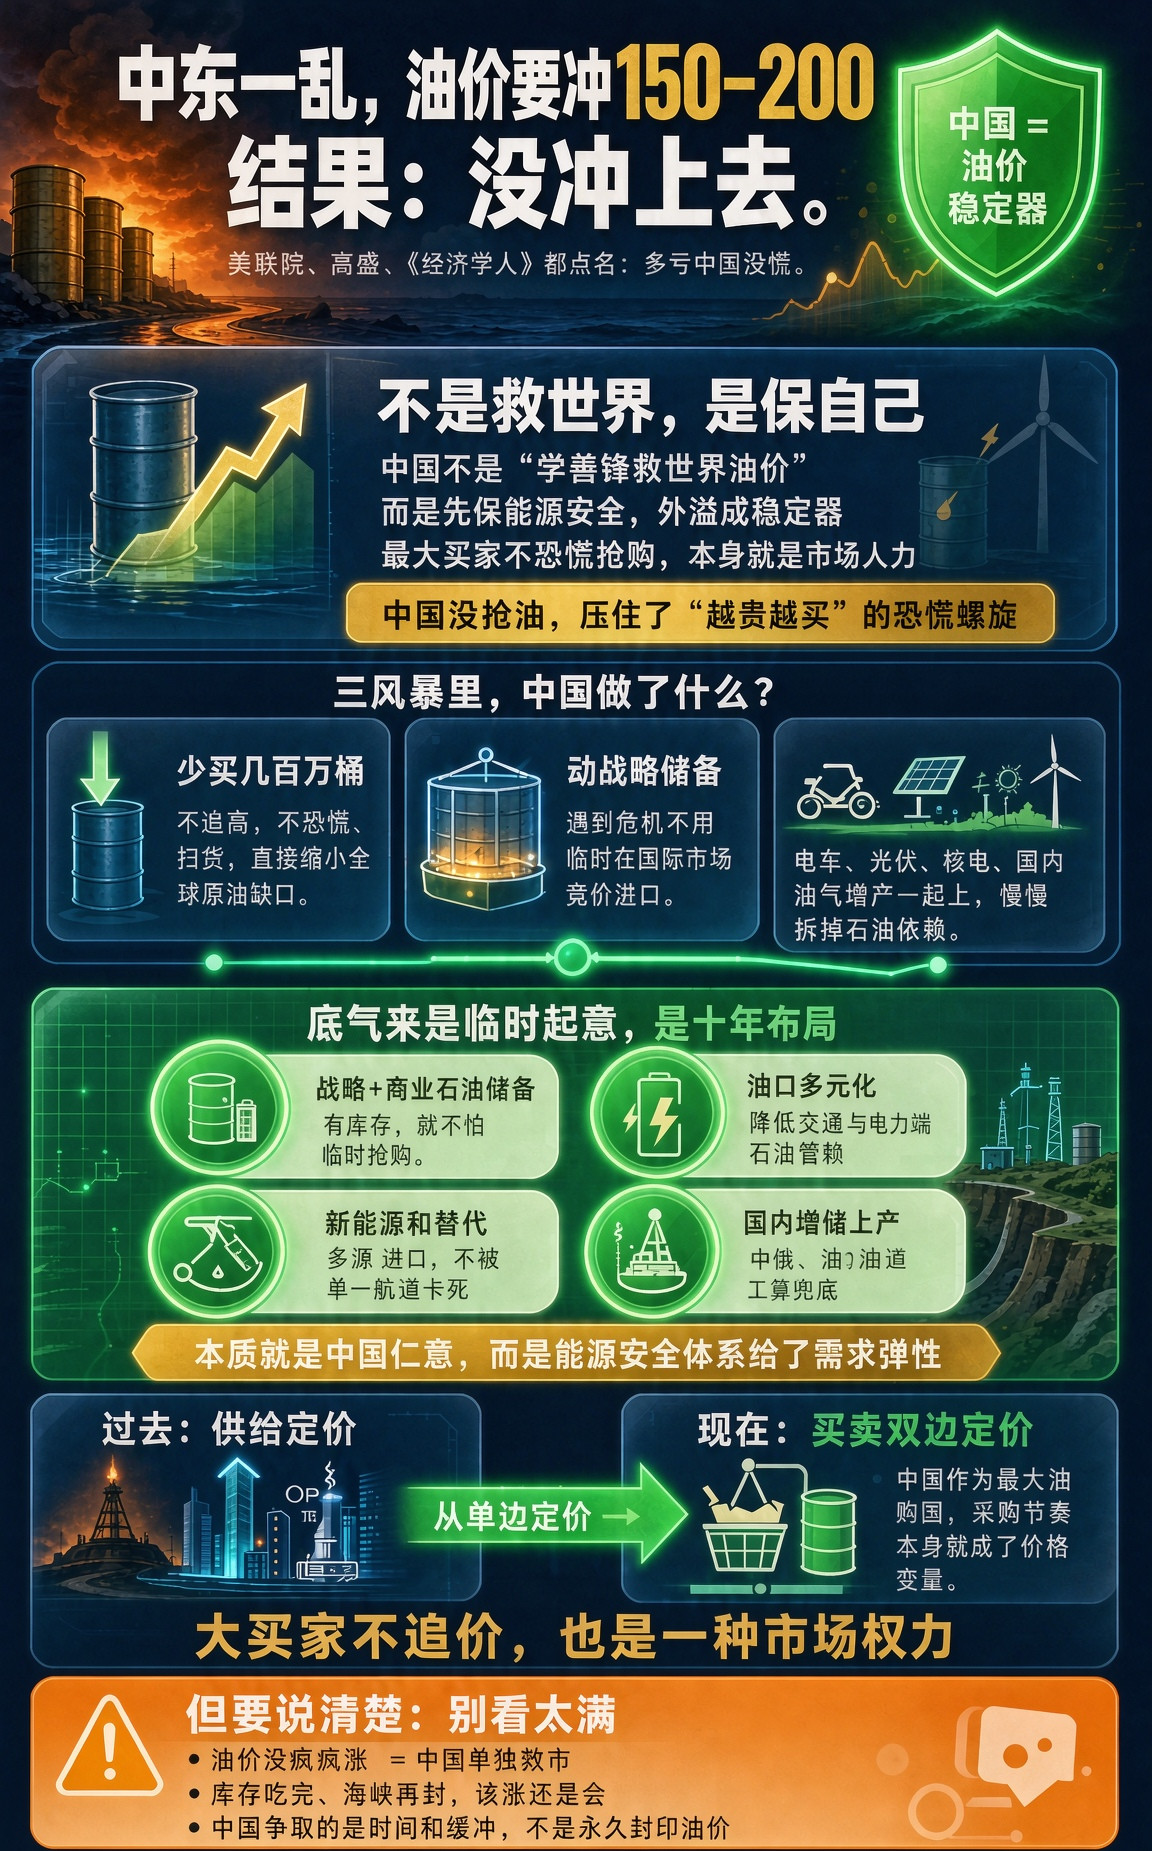
美联社罕见发文称美国“应当感谢中国”,连鹰派智库和中情局前分析师都承认:中国能源布局稳住了自己,也帮全球压低了油价。这波清醒认知,把被政治化的问题拉回了常识。





特朗普身边人“捞油水”被抓,美媒报道真相据美联社当地时间8月28日报道,美国商
特朗普身边人“捞油水”被抓,美媒报道真相据美联社当地时间8月28日报道,美国商品期货交易委员会(CFTC)公布了一项最新和解协议,前白宫提词器操作员阿尔韦托·佩雷斯因利用职务便利获取未公开政务信息、参与预测交易牟利,被监管部门正式处罚。根据和解协议披露的细节,佩雷斯在白宫任职期间,能够提前接触到总统公开讲话的完整讲稿、发布时间以及部分政策的释放节奏等内部敏感信息。他利用这一独有的信息差,在主打“事件预测交易”的Kalshi平台上下注,通过预判总统讲话对市场及相关事件走向的影响赚取收益,累计非法获利超过10万美元。最终美国商品期货交易委员会作出裁决,勒令佩雷斯全额上缴10.1万美元非法所得,同时缴纳6.5万美元行政罚金,两项合计17.2万美元。这也是近年来美国监管部门查处的又一起白宫基层工作人员利用职务信息牟利的典型案例。事实上,这起内幕交易案件的案值并不算高,但其背后暴露的问题却值得警惕。提词器操作员只是白宫行政体系中的基层岗位,却能够接触到足以影响市场预期的敏感政务信息,并且可以轻易将信息差转化为实际收益,足以说明美国白宫内部的信息保密与人员监管存在明显短板。而Kalshi这类将政治事件、政策走向作为交易标的的预测平台,本质上是把政务信息的时间差变成了可变现的商品,变相催生了围绕权力的寻租灰色地带。







开弓没有回头路,中美之间的关系也已无法回头了,根据美联社报道,中国拒绝了美国要求
开弓没有回头路,中美之间的关系也已无法回头了,根据美联社报道,中国拒绝了美国要求停止购买俄罗斯石油的要求。有些分歧可以谈价格,有些分歧却根本不是价格问题。俄罗斯石油就是后者。2025年8月,美联社报道,中美结束斯德哥尔摩经贸磋商后,美国仍要求中国停止购买俄罗斯和伊朗石油,并以高额关税施压。中方随后明确表示,中国会根据自身国家利益保障能源供应,胁迫和施压解决不了问题。到了2026年8月回头看,这件事的意义已经比当时那一轮贸易谈判大得多。它真正触及的,是一个大国有没有权决定另一个大国该跟谁做生意。这也是为什么我认为,中美关系真正回不到过去的地方,不在于双方吵得有多凶,而在于中国已经越来越不接受由美国先划范围、再要求中国在范围内作选择的玩法。俄油只是把这种变化摆到了桌面上。美国为什么盯着俄罗斯石油不放,并不难理解。华盛顿希望压缩俄罗斯能源收入,从经济层面增加莫斯科在俄乌冲突中的成本。2025年7月,美方还公开威胁对继续购买俄罗斯石油的国家实施次级制裁,中方当时的回应很清楚,反对非法单边制裁和“长臂管辖”,关税战没有赢家。从美国自己的政策目标出发,这套算盘有它的逻辑。但美国有自己的战略利益,中国同样有。问题恰恰出在这里。中国不是一年进口几船原油的小经济体。国家能源局今年3月公布的数据是,2025年中国原油产量达到2.16亿吨,进口量则达到5.78亿吨,进口来源已经拓展到40个左右的国家。看到5.78亿吨这个数字,就能明白为什么能源采购不能跟着别国的政治口号转。炼厂每天要开工,公路货运不能停,化工产业也不可能因为华盛顿出台一项政策就暂停几个月。对于如此庞大的工业体系,能源采购首先是一道安全题,其次才是外交题。有人可能会问,少买一点俄罗斯石油,换别家的不就行了吗?现实没这么简单。国际原油不是超市货架上的矿泉水,换个品牌拿走就行。一批供应背后连着价格、船运、保险、结算、港口条件、炼厂适配和长期合同。原有供应突然退出,替代采购量越大,市场价格越容易被抬高。更何况,欧洲减少购买俄罗斯能源后,全球原油贸易路线早就发生了明显变化。美联社2025年统计显示,中国、印度和土耳其已经成为俄罗斯石油的重要买家,大量原本流向欧洲的能源转而进入亚洲市场。这其实说明了一个朴素的市场规律,石油不会因为一道制裁命令就从地球上消失,它更多时候只是改变航线、买家和结算办法。华盛顿想压缩俄罗斯能源收入,可以采取自己的政策,但如果进一步要求中国同步调整国家能源结构,事情的性质就变了。因为今天如果美国能够规定“中国不得买俄罗斯石油”,明天同样可以提出“中国不得买某个国家的天然气”,再往后则可能进入航运、保险、金融结算甚至海外投资。一次让步看起来只是几百万桶石油,留下的却可能是一条很麻烦的先例,美国国内法开始被当成管理第三国正常贸易的尺子。中国为什么不接这个口子,道理就在这里。而且,一个很有意思的细节是,美国自己在能源制裁上也不可能完全脱离市场现实。2026年3月,美国财政部门还曾临时允许印度继续购买俄罗斯原油和石油产品一段时间。这个安排本身就说明,当地缘政治要求碰到现实能源需求时,政策也要给市场留空间。既然如此,要求中国无条件服从,就更缺乏说服力。还有一点经常被忽略。中国这些年并不是坐等海外石油供应,而是一手增加国内油气产量,一手扩展进口来源,同时加速风电、光伏、水电、核电等非化石能源建设。国家能源局数据显示,2025年中国一次能源生产总量首次突破50亿吨标准煤,非化石能源新增发电量超过当年全社会新增用电量。这条路很关键。真正可靠的能源安全,从来不是赌某一个供应国永远可靠,也不是幻想彻底不进口,而是让手里的选择越来越多。可以买俄罗斯石油,也可以买中东、非洲、拉美的石油;陆上管线要有,海上通道也不能少;传统能源稳住底盘,新能源继续扩大规模。选择多了,别人拿一张制裁清单过来,影响自然就没那么大。到了2026年,中美之间依然需要谈,也必然还会谈。经贸规模放在那里,两国不可能把所有联系一刀切断。可“还能谈”和“能回到从前”是两回事。过去相当长时间里,美国拥有更强的金融、技术和规则优势,许多施压手段用出来以后,其他经济体往往优先考虑如何配合。现在中国的产业规模、贸易网络和能源体系早已不是几十年前的状态,再拿旧办法处理新的力量格局,碰钉子只会越来越频繁。


开弓没有回头箭,中美之间的关系也已经没法回头了,根据美联社报道,中国拒绝了美国要
开弓没有回头箭,中美之间的关系也已经没法回头了,根据美联社报道,中国拒绝了美国要求停止从俄罗斯购买石油的请求。能源安全这东西,表面看是油罐够不够满,深层看是国家发展的主动权在谁手里。一个经济体量庞大的国家,工业机器要转,物流要跑,化工要做,老百姓日子要过,油就是血液。国际博弈有时候很像饭桌。菜可以换,座位可以调,但谁来替别人点菜,性质就变了。石油尤其如此。表面是一船一船的原油,背后却连着工业、交通、化工和整个经济体系的运转。2025年7月底,中美在斯德哥尔摩举行经贸会谈。随后美联社报道,美方要求中国停止购买俄罗斯和伊朗石油,中方没有接受这种要求。这个分歧看似发生在油轮和油价之间,实际上碰到的是能源采购自主权。中国是能源消费大国,也是原油进口大国。国家能源局公布的信息显示,2025年我国原油进口量达到5.78亿吨,同比增长百分之四点四,原油来源国已拓展至40个左右。原油对外依存度仍然较高,这就决定了中国既不能关起门来谈能源安全,也不能把进口通道押在少数国家和地区身上。说得直白一点,鸡蛋不能只放一个篮子,油轮更不能只认一条航线。中东有中东的重要性,俄罗斯有俄罗斯的地理和供应优势,其他地区也各有作用。采购来源越多,遇到地区冲突、航道受阻或者市场波动时,腾挪空间就越大。到了2026年,这种逻辑更加明显。国际能源市场受到中东局势和航运风险影响,供应的不确定性上升。8月初,有权威报道显示,中国石化增加了俄罗斯远东原油采购,用来弥补部分中东供应减少。市场哪里紧,采购就往哪里调,这不是赌气,更不是站队,而是大型经济体正常的能源风险管理。美国希望通过制裁和关税压力压缩俄罗斯能源收入,有它自己的战略算盘。但中国也有自己的发展账、安全账。今天如果能源采购完全跟着别国政策走,明天工业体系需要多少油、从哪里买、花多少钱,都可能被外部政治因素牵着鼻子走。这样的买卖,看着像贸易,实际上已经快成遥控器了。因此,中方坚持按照自身国家利益保障能源供应,并不等于只依赖俄罗斯。恰恰相反,中国这些年一直在做多元化。国家能源局数据显示,2025年国内原油产量达到2.16亿吨,同比增长百分之一点五,继续保持在两亿吨以上。能从外面买,也要在国内增储上产,两条腿走路,比单脚蹦跶稳得多。另一条腿则是能源转型。风电、光伏、水电、核电不断扩大,新能源汽车和电气化交通持续发展,目的之一就是降低经济运行对传统油气的单一依赖。国家能源局2026年提出加快非化石能源发展,把能源饭碗端得更稳。油当然还重要,但油不再是唯一的牌。这也让中美能源博弈出现一个很有意思的变化。过去外部压力往往盯着某一条供应链下手,现在中国更强调供应来源多元化、国内产量、储备能力和新能源替代。单独掐一根管子,已经越来越难影响整个系统。不过,把这件事理解成中美彻底不来往,也不准确。2026年7月30日,中美经贸牵头人仍举行视频通话,就保持经贸关系稳定、拓展务实合作和解决彼此关切进行交流。由此看,所谓“没法回头”,更像是双方关系很难回到过去那种低摩擦状态,而不是已经到了不谈、不见、不合作的地步。真正改变的是相处方式。美国越来越习惯把关税、制裁、科技限制和能源问题捆在一起,中国则越来越强调战略自主和底线思维。双方仍然会谈,也仍然有合作空间,但想让中国在重大能源问题上简单照单执行,现实基础已经越来越弱。


开弓没有回头箭,中美之间的关系也已经没法回头了,根据美联社报道,中国拒绝了美国要
开弓没有回头箭,中美之间的关系也已经没法回头了,根据美联社报道,中国拒绝了美国要求停止从俄罗斯购买石油的请求。最近美国参议院刚以86票赞成、11票反对的压倒性优势,通过了一份制裁法案。名字挺长,叫《2026年林赛·O·格雷厄姆制裁俄罗斯和伊朗法案》。很多人第一反应是,美国这是准备逼中国在俄罗斯和美国之间二选一?事情其实没这么简单,但这次美国确实把压力从“制裁俄罗斯”,往前推了一大步,直接推到了“谁买俄罗斯能源,就可能一起挨罚”。这条分歧去年就已经摆上中美谈判桌。斯德哥尔摩经贸磋商结束后,美方要求中国停止购买俄罗斯和伊朗石油,中方态度很明确:能源供应怎么安排,要按照自身国家利益决定,靠施压改变不了这个原则。一年后,美国国会把同一个问题重新写进法案。这份法案最关键的一条,不是再冻结几个俄罗斯官员的资产,而是授权美国总统,对俄罗斯石油和天然气最大的五个买家实施最高100%的关税。按照目前的能源贸易格局,中国和印度显然都在美国议员瞄准的范围内。更值得注意的是,这已经是“缩水版”。最初版本一度提出对购买俄罗斯能源的国家征收500%关税,后来为了争取白宫和更多议员支持,才把上限降到100%,并把对象缩到最大的五个买家,同时给总统留下国家利益豁免权。说白了,美国现在的思路已经变了。以前是堵俄罗斯的银行、油企、油轮和金融渠道;现在发现俄罗斯能源还能通过亚洲市场卖出去,于是开始把制裁链条往买家身上延伸。目的很直白:不一定非要让俄罗斯一桶油都卖不出去,只要让最大的客户觉得继续买“不划算”,俄罗斯的能源收入就会受到挤压。问题就在这里,中国为什么不可能轻易点头?因为石油不是一件普通商品,而是能源安全的一部分。俄罗斯长期是中国最重要的原油供应来源之一,而且距离近、运输链相对稳定,不少交易还能使用人民币结算。尤其今年中东能源供应受到冲击以后,俄罗斯远东原油的重要性反而又上升了。就在美国参议院表决前一天,中石化为了弥补中东供应减少,已经增加俄罗斯ESPO原油采购,7月至9月合计买下30到40船,约每天24.1万至32万桶。更现实的是,这批俄罗斯原油比部分巴西、西非和中东替代油种更便宜,运输距离也更短。这就意味着,美国要求中国停购俄油,碰到的已经不只是外交立场,而是成本、供应安全和炼化体系的现实账本。美国当然也有自己的算盘。俄乌冲突持续多年,只制裁俄罗斯本身,却无法完全切断它的能源现金流,华盛顿自然会盯上中国、印度这些大买家。只要二级制裁的威慑足够大,就可能迫使部分国家减少采购。但这把刀也有另一面。如果最高100%的关税真对中国大规模启动,中美贸易摩擦很可能重新升温,美国进口商和消费者也会承担额外成本。正因为如此,这份法案虽然在参议院拿到86票,却到了众议院仍然存在争议,一些议员担心把过大的关税权交给总统,会反过来伤到美国自己。所以现在真正值得看的,不是谁喊得更狠,而是谁先把威胁变成实际政策。中国已经把能源自主权划成了一条明确边界;美国国会则试图把购买俄罗斯能源的成本直接塞进中美经贸关系里。双方争的表面是一桶俄罗斯石油,背后其实是另一个更大的问题:美国的单边制裁,到底能不能决定第三国该跟谁做生意。接下来,法案还要过众议院,还要看白宫最终怎么使用这份关税授权。箭确实已经上弦,但真正决定中美关系下一步往哪里走的,不是参议院那86张赞成票,而是美国敢不敢真的把最高100%的关税打到中国身上,以及中国会怎么接这一招。