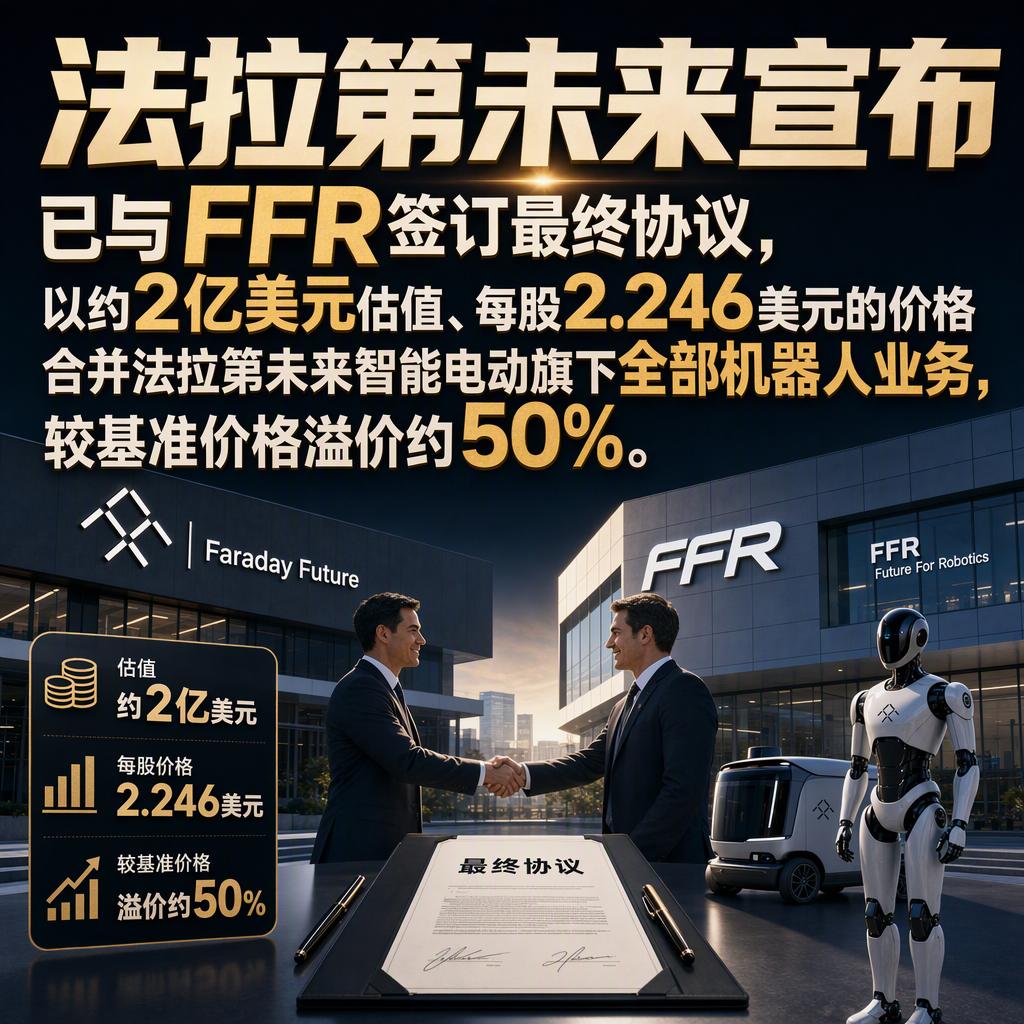
法拉第未来这次2亿美元估值卖掉机器人业务,看似热闹,实则是一场不得已的"战略收缩"。
很多人以为50%的溢价是市场对FF机器人技术的认可,但实际情况恰恰相反。
信号一,估值倒挂暴露资金困境。
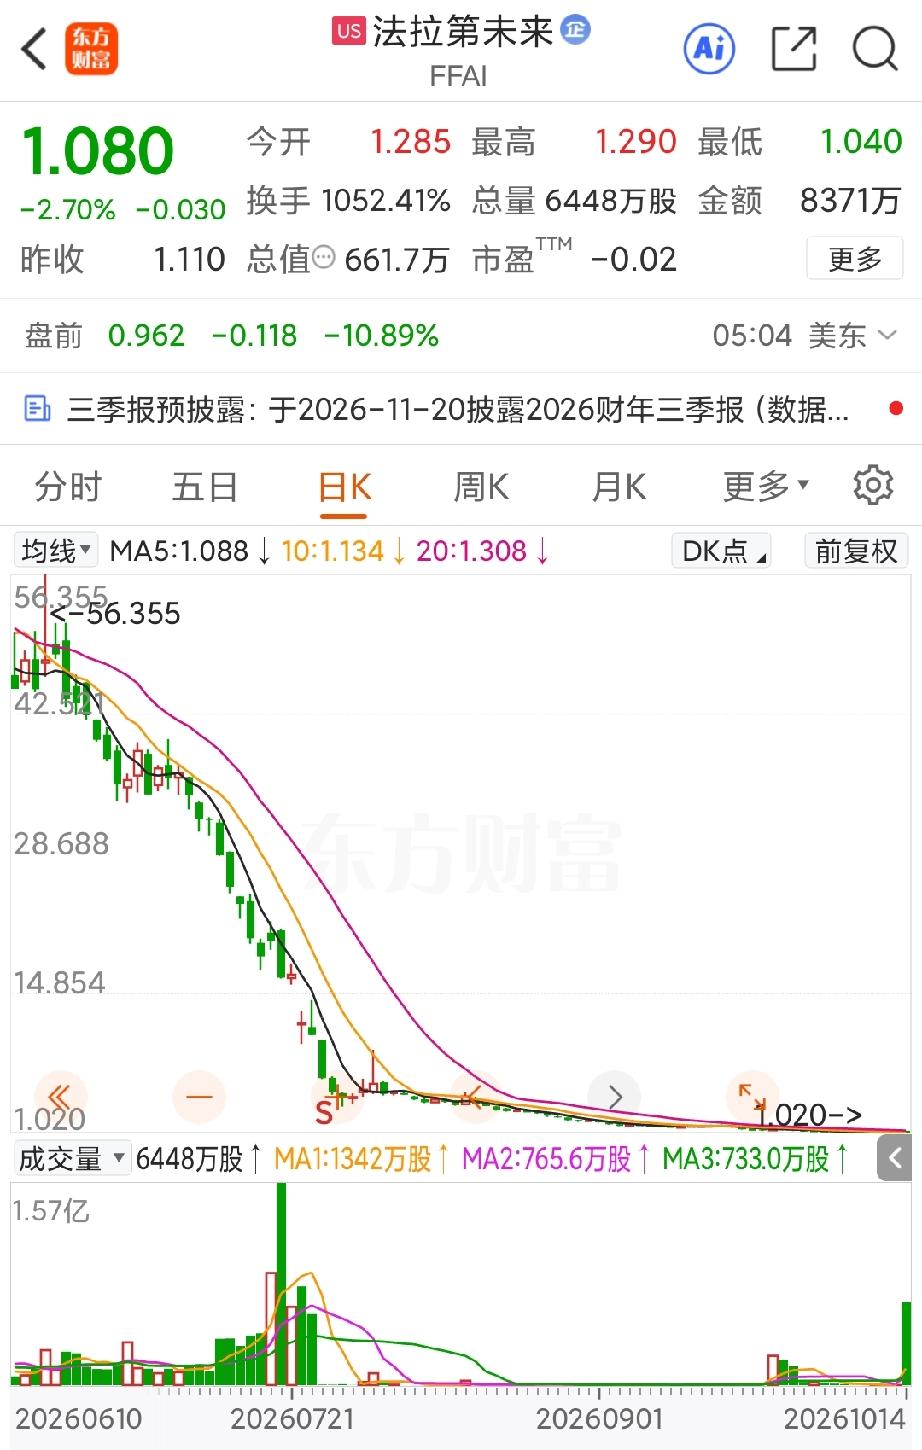
FFR收购前的股权价值仅6000万美元,却要用全股票方式收购估值2亿美元的机器人资产。
这意味着FF原股东在合并后将被大幅稀释,宁愿接受这样的条件,说明FF的现金流已经紧张到无法继续支撑机器人业务独立发展。
信号二,业绩预期与行业现实脱节。
管理层预测2026年到2030年累计收入19.8亿美元、五年销售13万台机器人,但截至2026年9月底累计销量仅800多台。
要在四年多时间里实现超160倍的销量增长,这在当前机器人企业接连破产、盈合机器人等明星公司纷纷清算的行业环境下,几乎不可能。
信号三,核心业务摇摆不定。
FF从造车到机器人再到分拆独立上市,频繁调整战略方向暴露出其商业模式尚未成熟。
2026年上半年机器人业务收入占比仅22%,却要剥离出去单独上市,更像是通过资本运作缓解主业压力,而非真正看好机器人赛道。
这场交易本质上是FF用未来的不确定性换取当下的生存空间。
对投资者而言,50%溢价背后是更大的估值泡沫和业绩兑现风险。