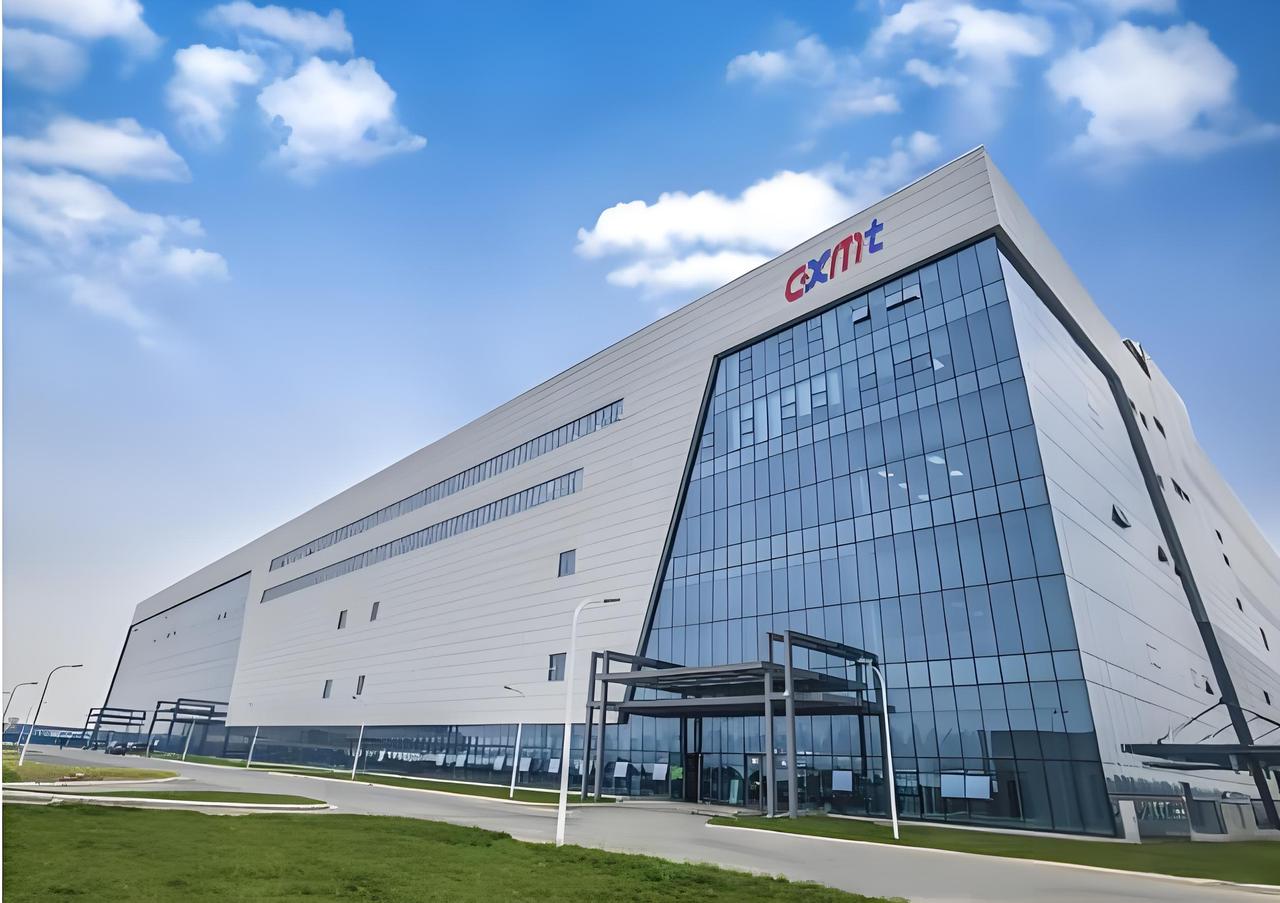
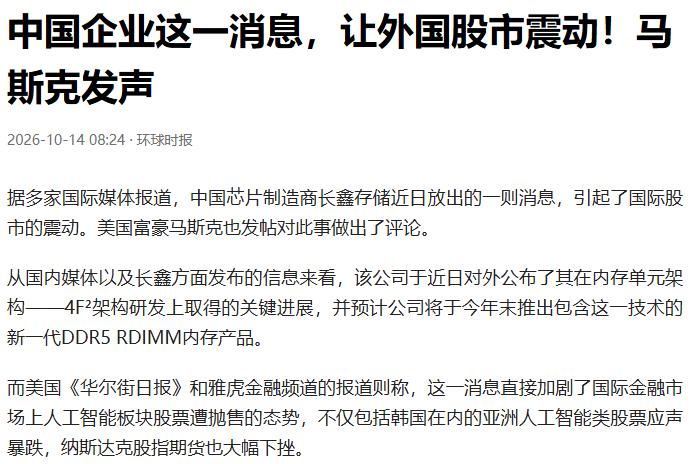
中国长鑫存储(CXMT)官宣了一项全新的 4F² DRAM 存储架构。连马斯克都忍不住跑去凑热闹,发了一段意味深长的长评。
马斯克在评论区大发感慨:“一旦中国掌握了某项产品的制造技术,其扩大生产规模的能力往往超过世界其他国家的总和。”
马斯克原话核心意思,只要中国吃透一项产品的制造工艺,大规模量产的能力,经常超过全球其他国家加在一起,他拿光伏、锂电池举例,顺带还自嘲SpaceX算是特例。
大部分太空入轨载荷现在中国已经拿下,很多网友直接把这段话绑定到长鑫新架构这件事上,但这里有一点需要分清,马斯克并没有专门针对4F²存储技术做技术层面点评,只是聊中国制造规模化的特点。
这里刚好可以回头聊聊马斯克举的光伏、锂电池例子,我认可他说的中国制造规模化能力很强,光伏和锂电池确实是典型。
只要核心工艺突破,后续拼产能、压缩成本,就是我们擅长的领域,但我认为,存储芯片和光伏电池、锂电池不能完全画等号,光伏和电池属于标准化产品,产业链相对简单。
材料和设备的壁垒,和DRAM内存芯片不是一个级别,DRAM芯片制造牵扯大量高端设备、特殊材料,整套产业链更加复杂,追赶的难度会高很多。
马斯克的类比只看到了规模化制造这个优点,低估了半导体底层产业链的壁垒,这是这个类比存在的局限。
我们把时间线往前翻,9月20日,长鑫在世界制造业大会宣布G5平台量产,内存阵列有源区半间距做到了11.95纳米,这个指标已经看齐全球头部厂商的量产水平。
LPDDR6内存已经量产并且用在小米折叠屏手机上,这一系列落地,不是纸上谈兵,证明长鑫在基础DRAM工艺上,已经具备成熟量产能力。
紧接着到10月10日,长鑫存储在第四届集成芯片和芯粒大会上,对外公布4F²DRAM架构取得关键研发进展,行业分析机构测算,如果长鑫能在2026年底顺利推出这款DDR5服务器内存,对比三星对外公布的研发时间表,进度有望快接近两年。
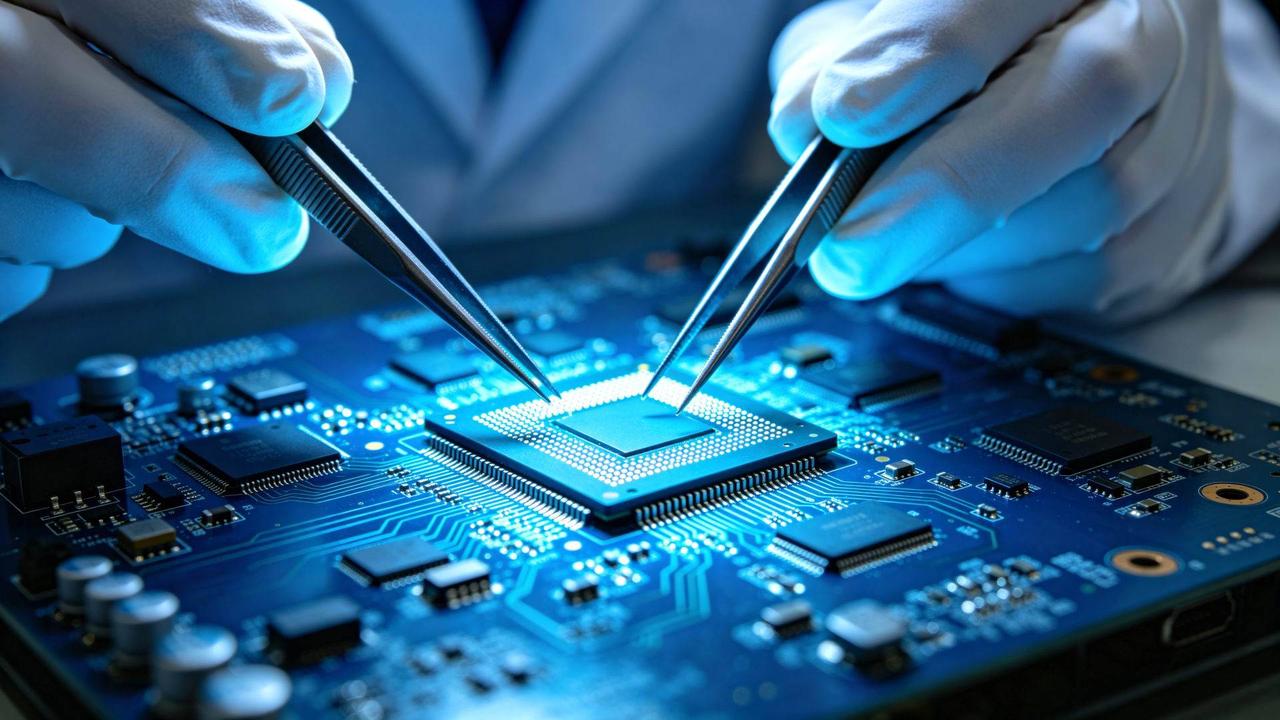
再来说4F²这个技术本身,用大白话讲,现在行业主流是6F²架构,长鑫新架构能把单个存储单元面积缩小三分之一,同样大小的芯片,能装下的存储容量提升一半。
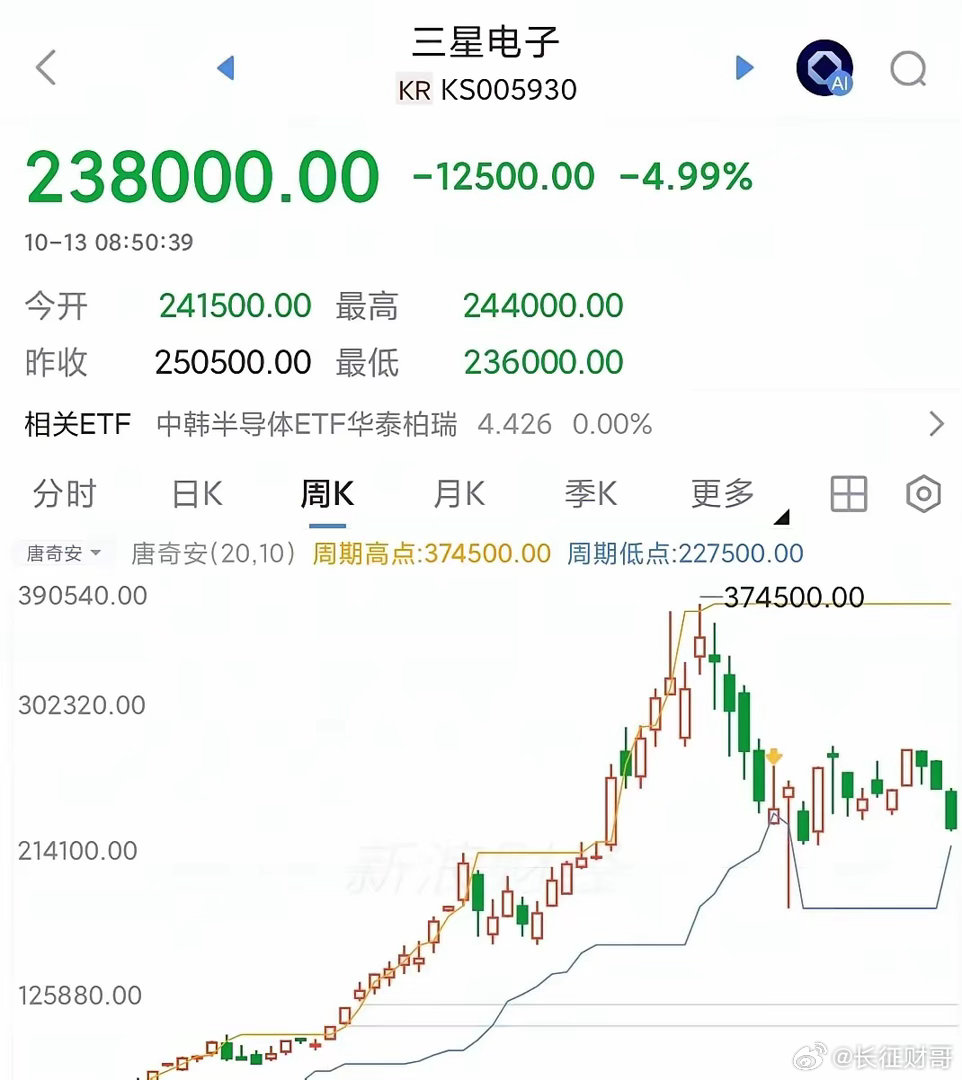
同等晶圆面积产出更多芯片,长期看,生产成本会有很大下降,看到这个进度对比,不少人直接判定三星要被甩开。
但我要提一个大家容易忽略的时间漏洞,实验室架构官宣、样品推出,和稳定大批量供货,根本不是一回事,半导体制造里良率是绕不开的坎。
图纸上的技术再好,放到工厂量产,只要良率上不去,成本优势就完全发挥不出来,从样品到稳定大规模出货,中间要持续反复调试工艺,周期往往很长。
就算年内拿出产品,也不等于马上就能大规模抢占市场,这一步的不确定性,是市场很多人刻意淡化的。
聊完技术,再看长鑫现在的市场盘子,根据TrendForce的数据,长鑫目前全球DRAM市占率已经到9.5%,排在全球第四,前三名依旧是三星、SK海力士、美光。
三家加起来占据绝大多数市场份额,这个9.5%看着不算特别高,但放在DRAM这个长期被海外巨头垄断的赛道里,这个增长速度是很有分量的。
产能方面,长鑫现在合肥、北京现有12英寸晶圆厂,当前月产能大约28万到30万片,上海新晶圆厂近期启动设备招标,行业机构预测。
如果上海新厂以及后续扩建项目全部落地,长鑫全部基地加起来远期总产能有望达到每月60万片,整体产能实现翻倍。
很多人看到产能翻倍,就预判内存价格会快速下跌,但我的观点是,不能这么简单推算,当下全球AI发展带动数据中心采购,内存整体需求旺盛,市场还处在供给紧张的阶段。
就算新增产能释放,首先是填补市场新增需求,不会立刻造成供给过剩,短时间内很难出现价格崩盘的情况。
先讲一个很多人容易混淆的关键点,这次长鑫公布的4F²架构对应的产品,是DDR5服务器内存,并不是现在AI赛道最抢手的HBM高带宽内存。
现在AI服务器最需要、利润最高的存储芯片就是HBM,这块市场目前牢牢握在三星、SK海力士手里,HBM需要多层芯片堆叠、特殊封装技术,还要解决散热难题。
这里面有不少物理层面的技术门槛,就算长鑫在传统DDR内存实现突破,不等于短时间就能冲进HBM高端市场,这两件事不能混在一起看。