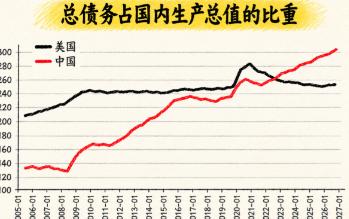
美国财长贝森特表示美国债务已达41万亿,这是一个惊人的债务规模。要知晓美国债务39万亿到40万亿,用了5个月的时间,而40万亿到41万亿只用了50多天,这么短的时间内债务规模大幅度增长,美国已经深陷债务危机。此后美国会出台政策来控制债务规模,也正是化债,化债的最好方式大概率就是通胀,也就印钱。这种方式美元大概率未来会贬值,而黄金大概率会升值,这也是各国央行看好黄金的主要原因。
全球各个国家如今都应该认真考虑一个问题:倘若美国政府欠下的债越来越多,为何其他国家还要继续拿自己的财富替美国提供融资?这个问题远比华盛顿公布多少万亿美元的债务数字重要。过去几十年,美国依靠美元的国际地位享受低成本融资,如今这套金融体系正面临越来越大的压力。
黄金市场已经给出一个值得关注的信号。各国央行购买黄金,不只是为了赚取价格上涨的收益,更是为了给国家储备增加一道保险。黄金不需要美国财政部偿还,也不会因为华盛顿某次预算谈判失败而停止支付。对于担心金融制裁和美元资产风险的国家来说,这一点尤其重要。
美国最特殊的地方,就是它能够用本国货币向全世界借钱。普通国家如果外债过高,可能遇到外汇短缺,美国却能通过发行国债吸收全球资金。美元用于贸易结算,国际金融机构需要美元流动性,各国央行又持有大量美元资产,这就让美国拥有其他经济体难以复制的融资优势。
可这种优势并不意味着美国能够永远不受约束。债权人愿意借钱,是因为相信美国有能力维持货币价值,也相信美国国债市场足够安全。一旦投资者开始要求更高利息,美国政府就必须付出更大代价才能维持融资。债务问题由此不再只是欠多少钱,而是谁愿意继续承担风险。
过去美国财政扩张,总能找到一些特殊理由。2008年需要拯救金融体系,2020年需要应对疫情,之后又面临产业补贴、军事开支和社会保障支出增加。每次危机都有理由增加借款,但危机结束后,政府开支很难恢复到原来的水平。财政赤字逐渐成为常态,借新还旧也成了日常操作。
特朗普政府面临的矛盾尤其突出。一方面,美国希望通过减税、制造业回流和科技投资推动经济增长;另一方面,减税可能减少财政收入,产业扶持也需要资金。经济增长带来的新增税收能否抵消政策成本,仍存在很大不确定性。华盛顿想同时实现低税负、高增长和财政改善,并没有想象中容易。
真正让美国财政难受的,是利息这笔越来越难压缩的开支。美国国会联合经济委员会10月8日公布,截至10月5日,联邦债务总额达到40.25万亿美元,比一年前增加2.39万亿美元。按照近三年的增长速度,41万亿美元可能在2027年2月前后出现。网上所谓52天增加1万亿美元的说法,并不符合这份官方数据。
还有一个细节值得注意。40.25万亿美元并非全部欠外国人的钱,其中约32.43万亿美元属于公众持有债务,另外约7.82万亿美元属于政府内部债务。把全部债务理解成美国马上需要向海外偿还的欠款,容易误判局势。真正麻烦的是大量旧债不断到期,财政部必须持续寻找新的资金接盘。经济委员会
债券市场现在越来越不愿意无条件接受华盛顿的安排。10月5日,路透社分析指出,美国每年利息支出已经达到约1万亿美元,长期国债收益率面临上行压力。美国财政部可以调整发行期限、回购部分旧债,缓解交易市场的紧张情绪,但这些技术手段改变不了政府持续需要融资的现实。
美国政府还有一条路,就是让通胀慢慢稀释债务。假设今天欠下100美元,十年后仍然偿还100美元,只要物价明显上涨,这100美元对应的实际购买力就会下降。债务人因此受益,持有固定收益资产的债权人却可能吃亏。美国历史上曾经利用较低实际利率减轻债务负担,这种做法并不陌生。
但今天照搬旧办法,难度比过去大得多。美元资产的持有者遍布全球,国际资本每天都在比较收益和风险。如果投资者预期美国准备长期放任通胀,就会要求更高的国债收益率。华盛顿想靠通胀减轻旧债,可能又被新增债务的高利息拖住。这才是美国财政面临的深层矛盾。
更不能忽视美联储的角色。美国财政部负责筹资,美联储负责货币政策,两者并不是同一个机构。特朗普政府即便希望降低利率,也不能直接把财政赤字变成新印出来的美元。如果通胀居高不下,美联储贸然大规模购买国债,反而可能损害美元信用,增加金融市场的不稳定性。