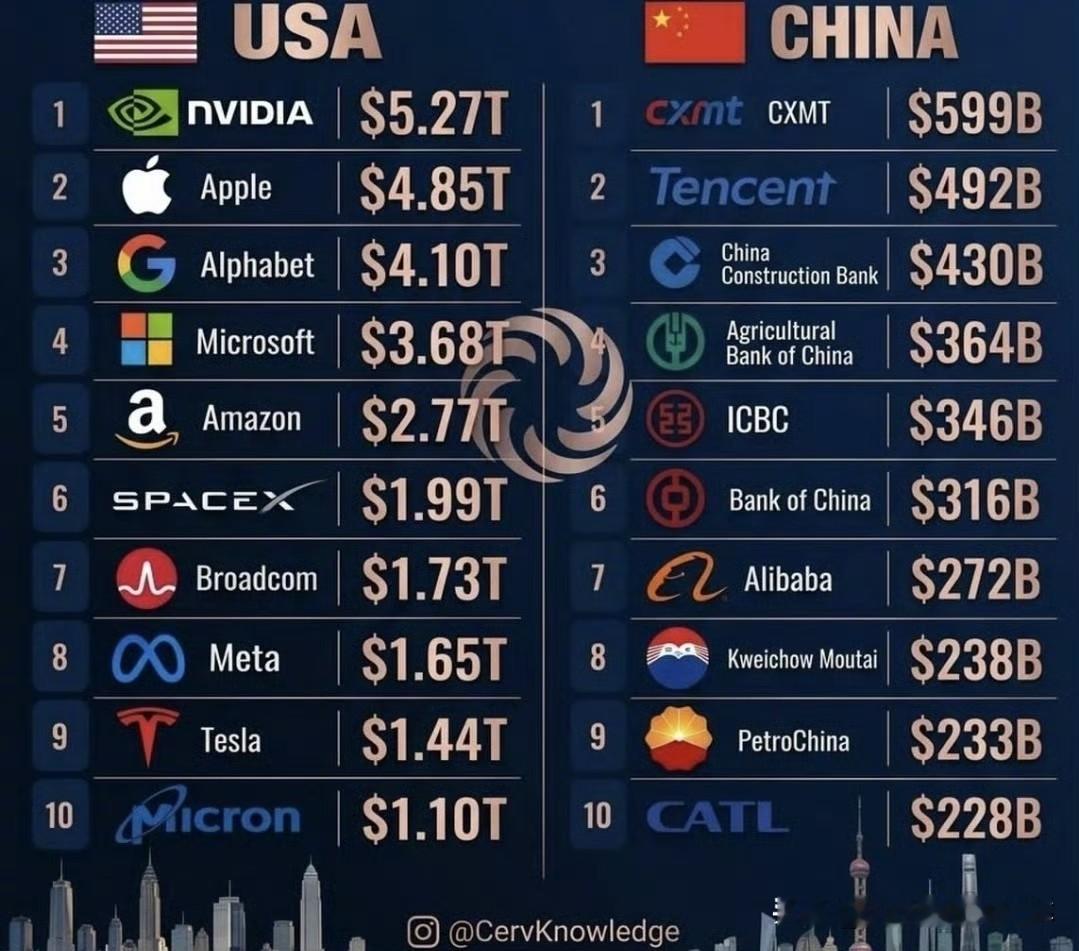
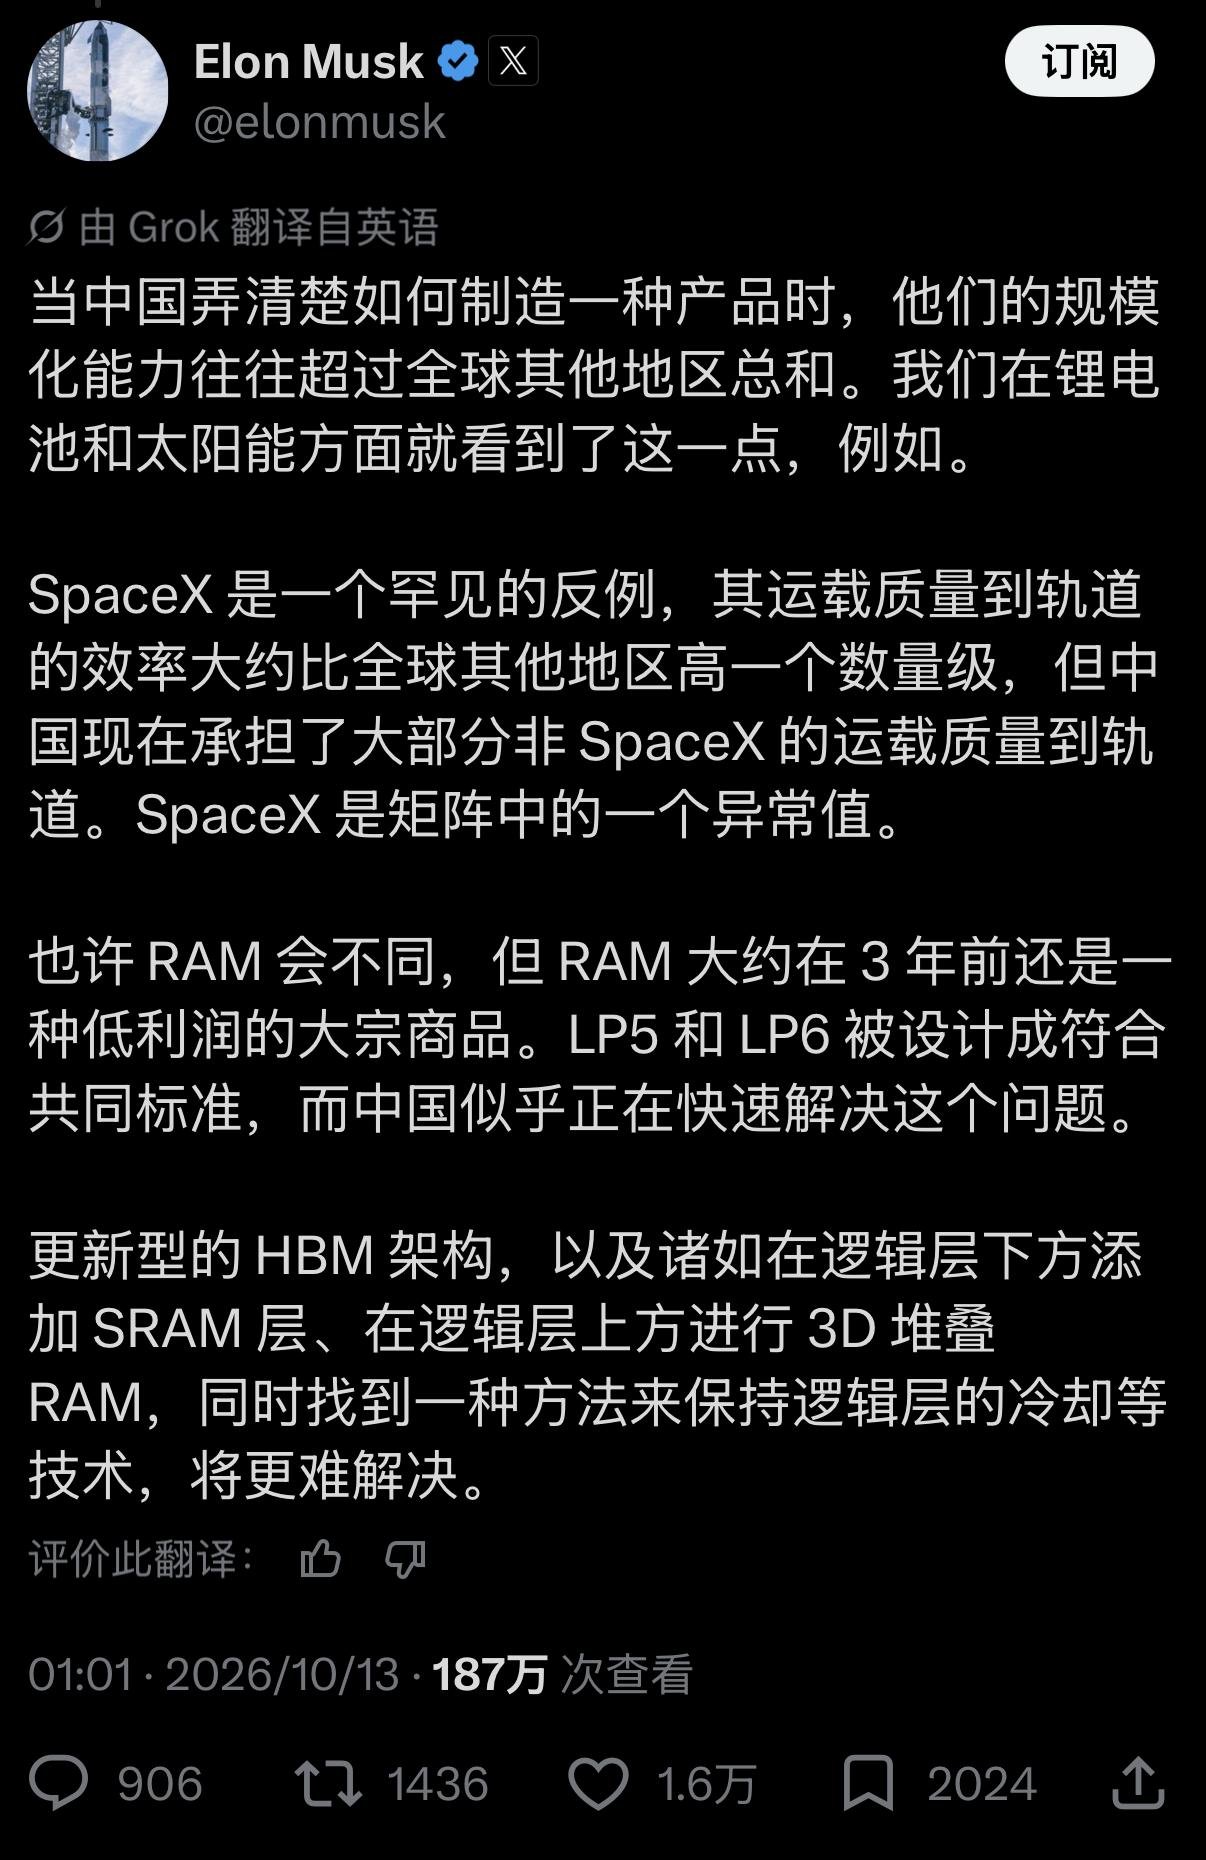
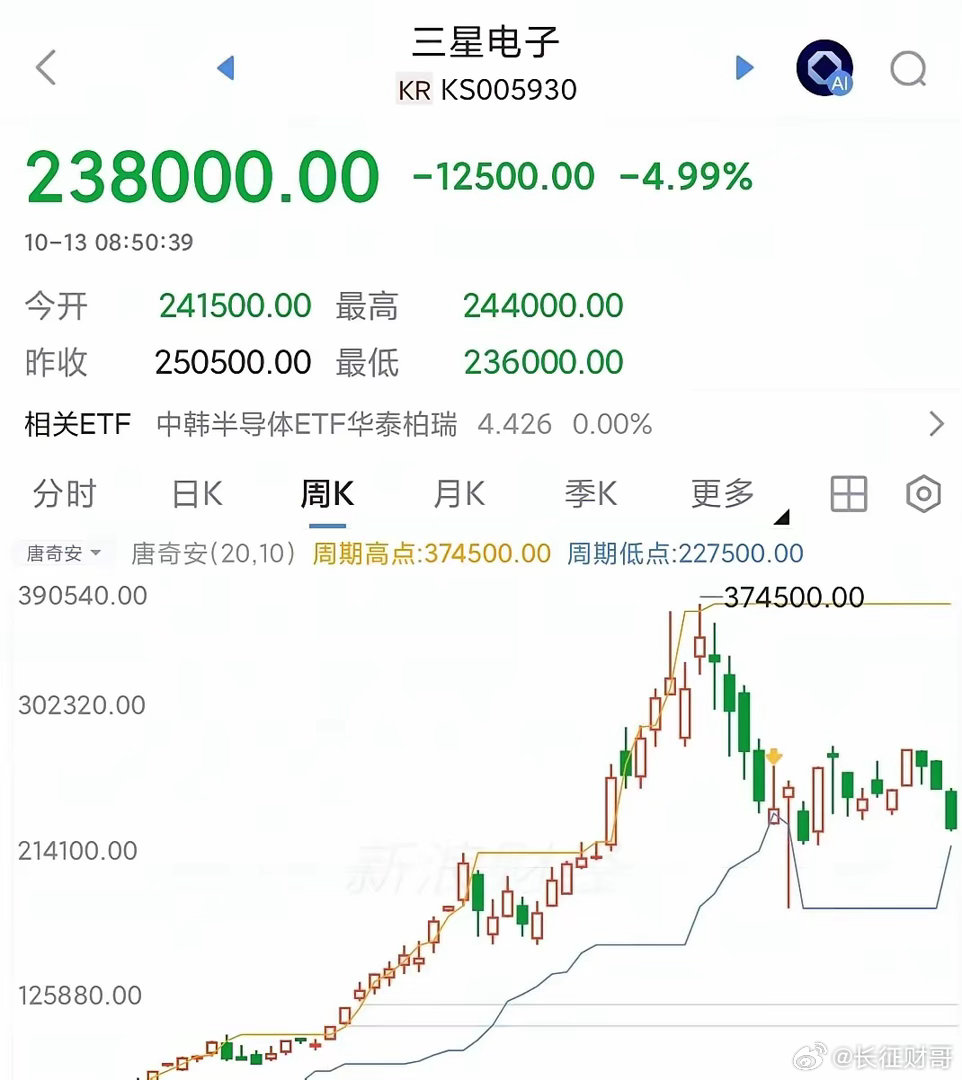
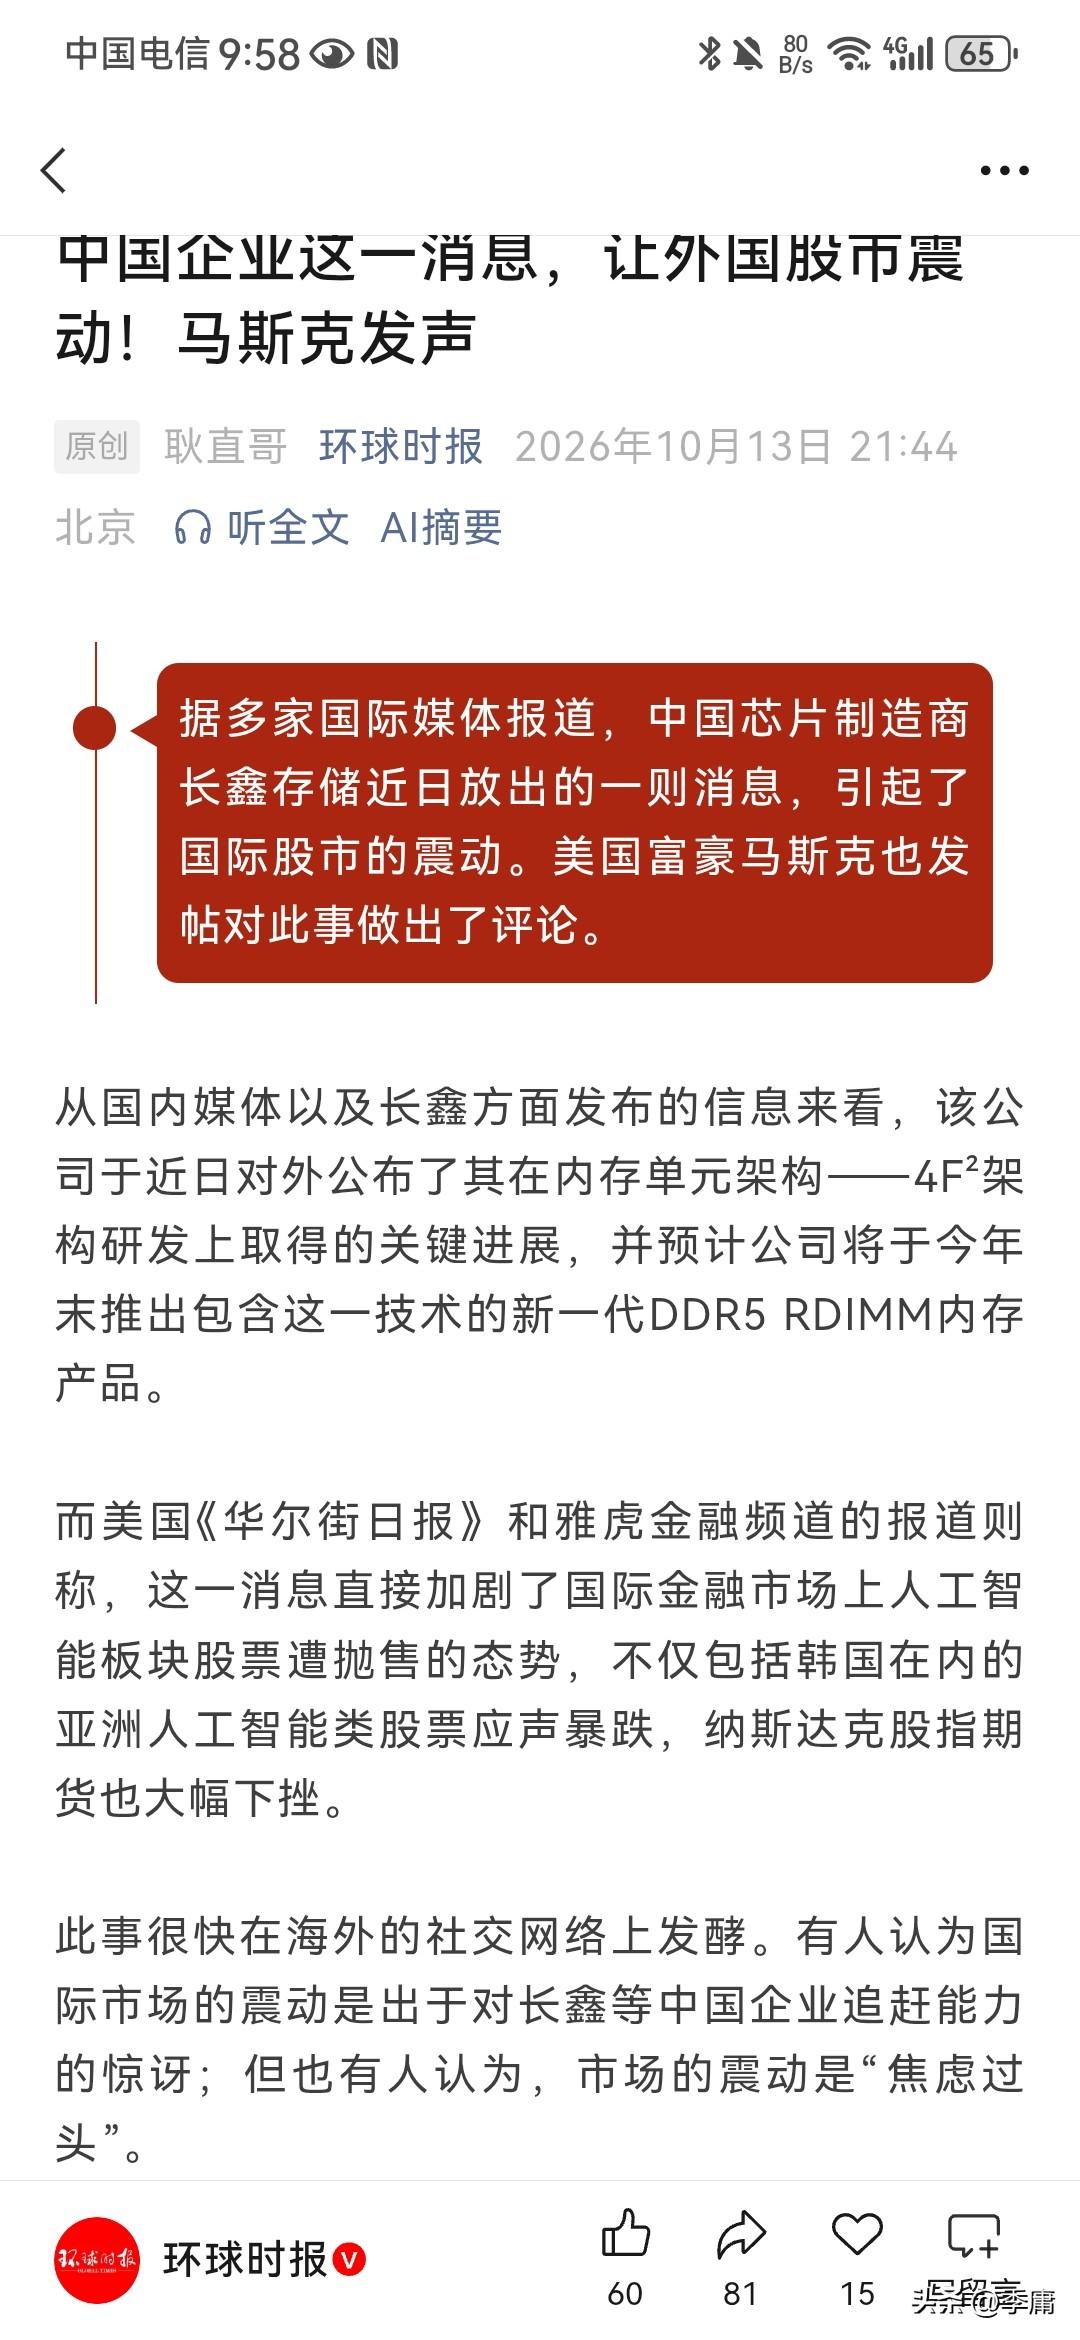
长鑫储存牛逼的地方在哪?
DRAM(内存芯片)是全球最难、烧钱最多的半导体赛道之一,几十年被三星、SK海力士、美光三家垄断;长鑫是中国大陆唯一实现DRAM大规模量产的IDM全链条厂商,硬生生从零杀出,现在全球第四,直接打破三巨头垄断 。
1、战略意义最硬核:解决内存“卡脖子”
电脑、手机、服务器、AI算力都离不开DRAM。以前国内每年巨量内存全部进口,一旦断供,手机厂、云厂商都会受重创。
长鑫补齐了国内DRAM从设计、晶圆制造、封测到模组完整IDM产业链,国内云厂商(字节、腾讯、阿里云)、小米、联想等都导入长鑫内存,供应链多了国产备选,提升安全冗余 。
2、技术路线选得聪明,持续迭代
- 起点:收购德国奇梦达底层专利,拿到合法技术底座,规避专利诉讼风险;再走跳代自研,不是简单仿制,而是持续迭代工艺平台 。
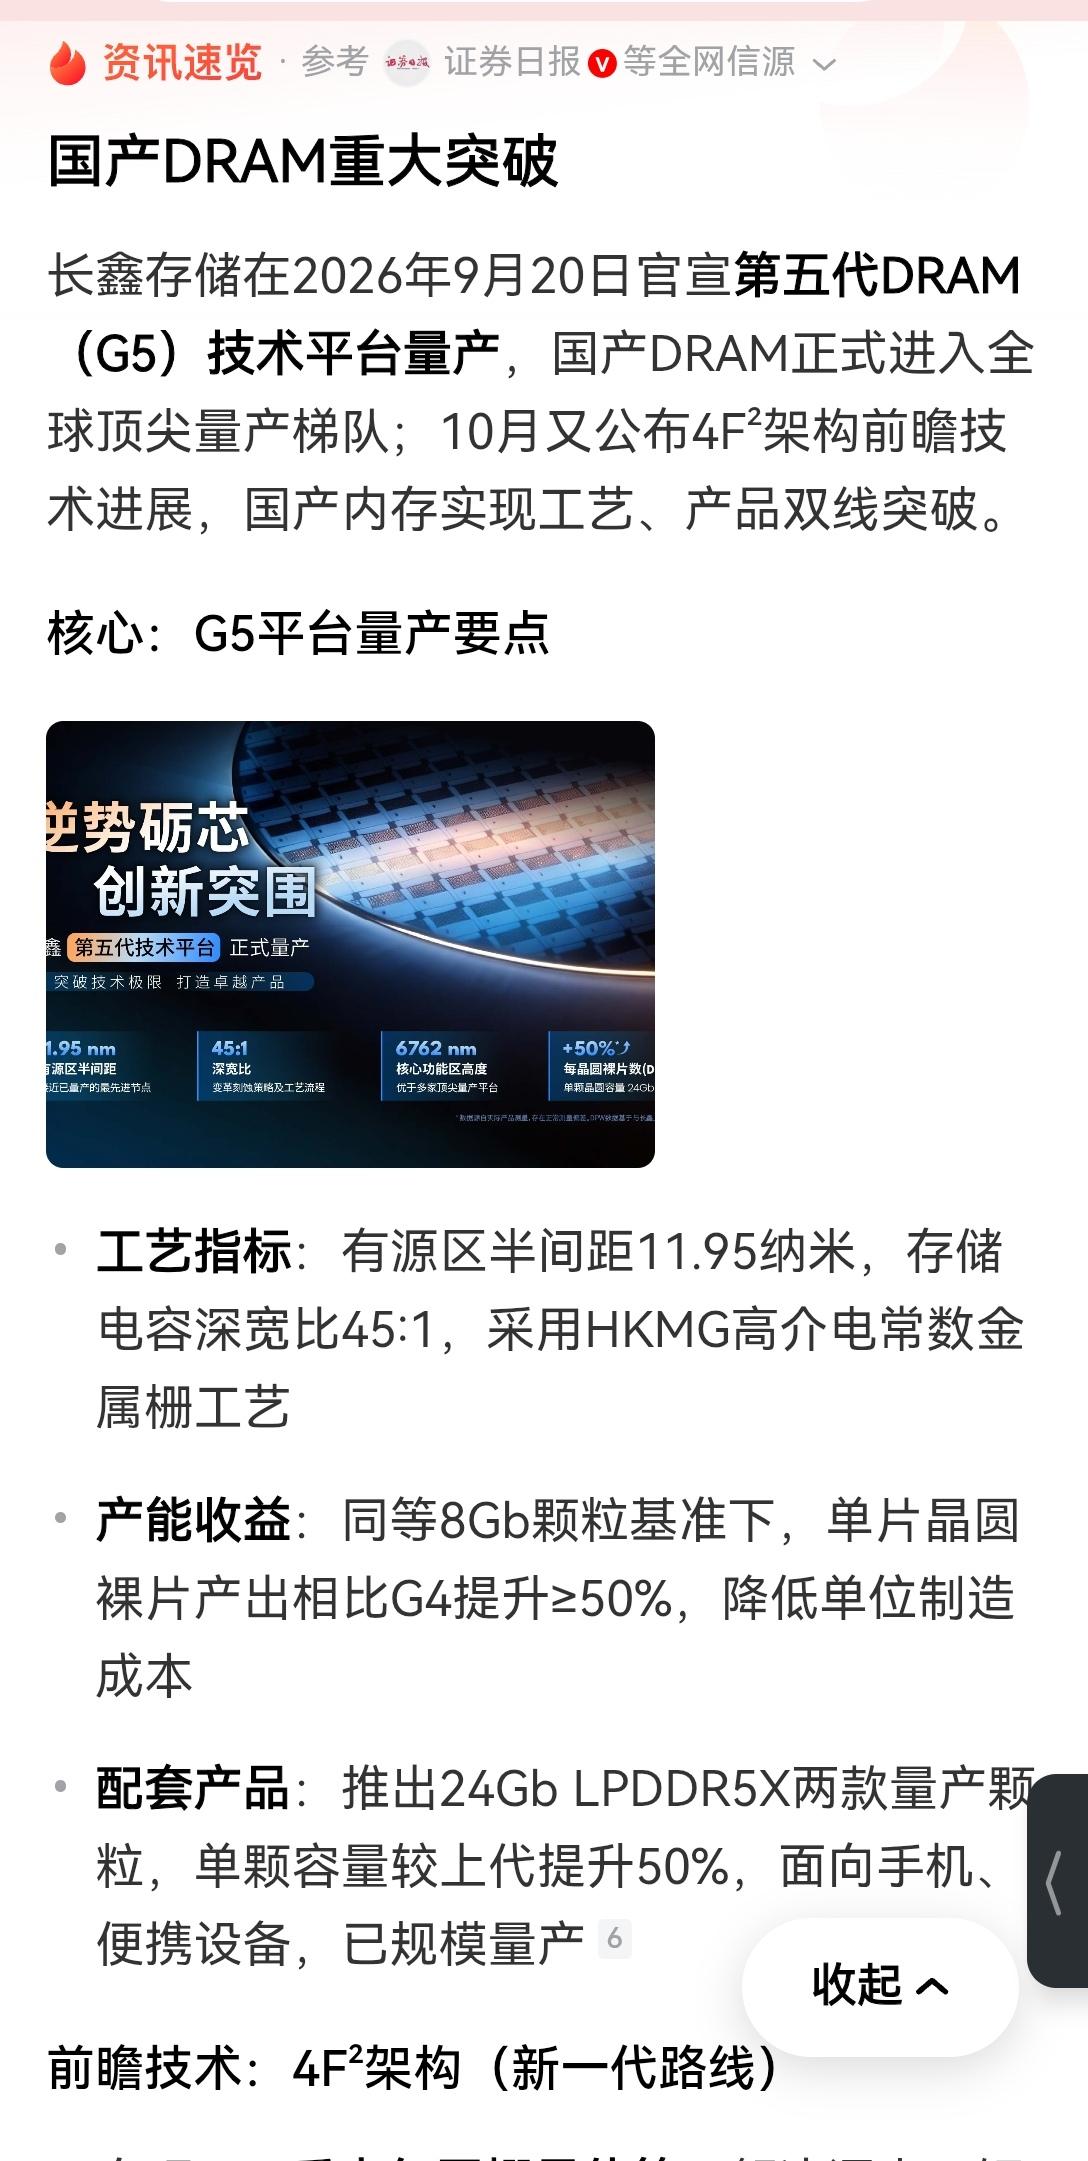
- 产品迭代:2019年DDR4试产;陆续量产DDR5、LPDDR5、LPDDR5X;LPDDR6也已经量产,面向高端手机;最新G5第五代工艺平台量产,内存阵列半间距做到11.95nm,单片晶圆产出提升50%;还在研发面向AI服务器的4F²架构DRAM与HBM高端内存 。
- 专利储备:累计近7000项国内外专利,研发人员占员工30%以上,持续高额研发投入 。
3、重资产赛道扛住周期,产能快速爬坡
DRAM行业有极强周期性,价格暴涨暴跌,一条12寸晶圆厂投入上千亿,绝大多数企业扛不住连续多年亏损。
长鑫在行业低谷期坚持扩产,合肥+北京三座12寸晶圆厂,产能持续释放。市场份额从2023年4%左右一路攀升,2026年Q2全球份额接近10%,稳居全球第四,是近几十年唯一能挤进DRAM第一梯队的新玩家 。
4、带动整条国产半导体供应链
造DRAM需要几百道工序,刻蚀、薄膜、抛光、检测设备,还有各类化学材料。长鑫大规模量产之后,大量导入国产设备、材料厂商,带动国内半导体设备/材料企业验证、迭代,拉动整个上游产业链成长。
⚠️客观也要说:不是全面碾压三巨头
- AI服务器高端HBM高带宽内存,长鑫还在研发,预计2027年量产,这块三星、海力士、美光仍然领先;
- 工艺、良率、高端服务器内存生态,和海外三巨头还有差距,追赶还在路上。
简单总结:长鑫最厉害的不是一步追上三星,而是在全球最难的存储芯片赛道,完成了从0到1的国产DRAM量产,把中国送上DRAM全球牌桌。