美国怕的是什么?美国为何死盯中国顺差不放?真正让它坐立不安的是:中国用美元放出去的贷款,竟比美国收割世界的那套玩法还要多!中国正借贸易与金融网络增强自主性,美元旧玩法越来越难持续。
美国为什么一直盯着中国顺差,这件事不能只看中国一年卖了多少货。
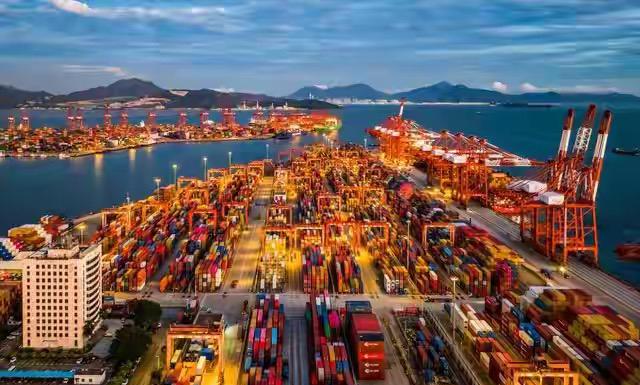
2025年,中国货物出口26.989万亿元,进口18.4795万亿元,货物贸易顺差达到8.5094万亿元,比2024年增长20.4%。还有一个数字容易被忽略,中国与共建“一带一路”国家的进出口额已经达到23.6018万亿元,占全部货物进出口的51.9%。换句话说,中国外贸不仅规模大,市场去向也在继续铺开。
美国对这种变化并非没有动作。2026年3月11日,美国贸易代表办公室启动涉及所谓“结构性产能过剩”的301调查,把中国列入调查范围。2026年7月23日,美国财政部公布半年一次的主要贸易伙伴宏观经济和汇率政策报告,又将中国继续放在监测名单中。美国政府自己的公开文件已经说明,中国的贸易顺差、制造业竞争力和汇率问题,都已经进入其贸易政策重点观察范围。
可真正值得看的,是顺差之后的钱去了哪里。
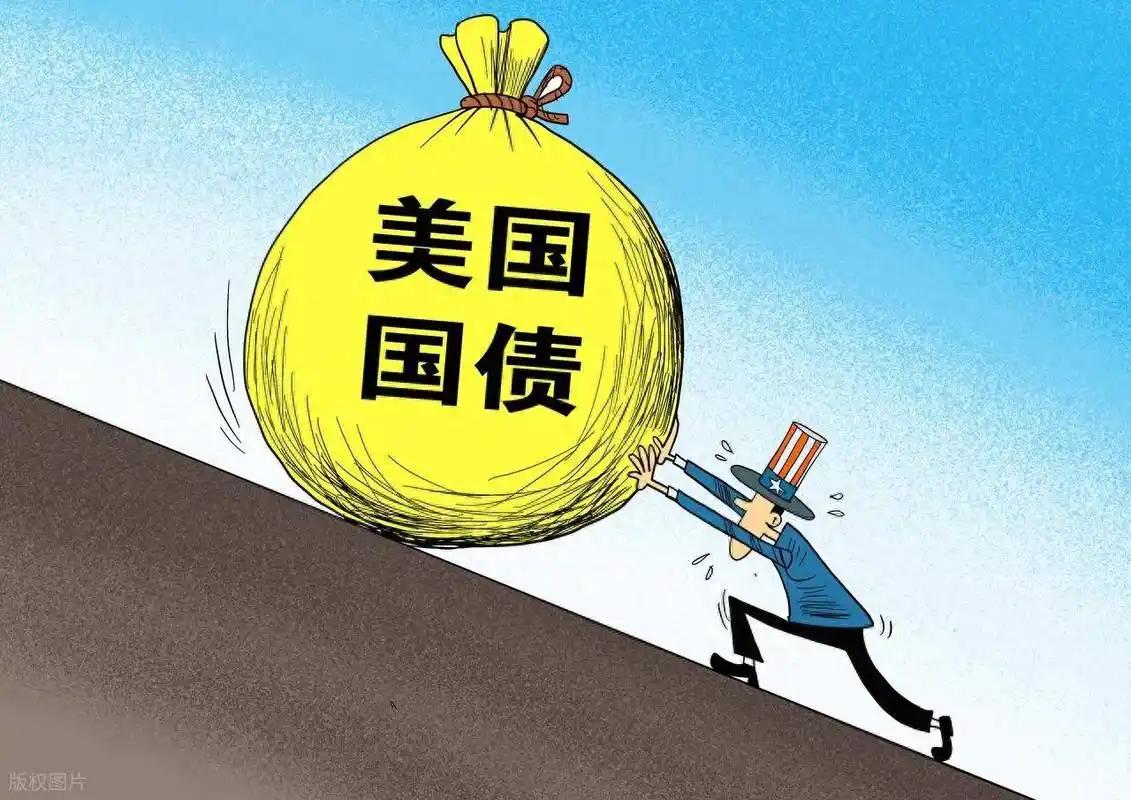
以前讲全球美元循环,路径并不复杂。美国进口商品,美元流向出口国,出口国再把相当一部分资金配置到美国国债和其他美元资产,资金绕了一圈重新进入美国金融市场。这套循环能够长期运行,一个重要条件就是美国市场始终拥有强大的吸金能力。
中国现在不同的地方,在于手中的牌越来越多。
2025年末,中国对外金融资产达到11.786万亿美元,对外净资产达到4.0713万亿美元。其中直接投资资产3.5787万亿美元,证券投资资产1.9875万亿美元,其他投资资产2.4494万亿美元。到了2026年3月31日,对外金融资产又增至11.9757万亿美元,其中贷款资产达到1.0297万亿美元,贸易信贷达到7203亿美元。
这才是“美国怕的是什么”背后更值得注意的一层。
中国通过出口获得外部收入以后,并不是只有买美债这一条路。企业可以到海外投资,银行可以做跨境融资,出口企业可以提供贸易信贷,金融机构还可以配置债券、存款和其他资产。一笔贸易收入从货物环节出来以后,可以继续进入产业、投资和金融网络。
银行的数据更直观。2025年末,中国银行业对外金融资产达到1.9775万亿美元,其中存贷款资产1.1531万亿美元,美元资产9704亿美元。也就是说,美元仍然在使用,但美元到了中国金融机构手中以后,如何配置,已经拥有相当大的自主空间。
这一点很关键。
过去,人们习惯把贸易顺差和购买美债连在一起。现在再这么看,就容易漏掉一大块。
美国财政部公布的数据显示,2025年12月31日,中国持有美国国债约6844亿美元,到了2026年7月31日降到6180亿美元。单看6180亿美元依然很大,可把时间拉长就能发现,中国的海外金融资产越来越庞大,美债只是其中一种配置,不再能够代表中国海外资产的全部方向。
与此同时,中国与共建“一带一路”国家之间已经不只是买卖商品。2025年,中国对这些国家的非金融类直接投资达到2834亿元,比2024年增长18.0%。贸易出去以后跟着投资,投资落地以后又带出设备、工程、物流、金融服务和新的贸易需求,这种联系一旦铺开,就不是一笔订单结束以后各走各的。
于是问题就变了。
美国死盯中国顺差不放,看中的已经不只是几千亿美元的贸易差额。顺差越大,中国能够自主配置的外部资产就越多;海外投资渠道越宽,资金自动回流美国金融市场的比例就越没有过去那么固定。
这就是标题里“中国用美元放出去的贷款”真正有分量的地方。重点不只是贷款本身,而是中国正在把贸易能力、产业能力和金融能力接在一起。
美元当然仍然强。
国际货币基金组织2026年7月1日公布的数据中,截至2026年3月31日,美元仍占全球已分配外汇储备的57.13%,说明美元在国际储备体系中的核心位置短期内没有改变。
但美元占主导,与所有美元最终都必须按照原来的路线回到美国,是两回事。
只要更多经济体拥有新的贸易伙伴、新的投资来源和新的融资渠道,全球资金就会出现更多走法。中国出口商品获得收入,再通过银行贷款、贸易信贷、直接投资和海外项目把资金重新配置出去,这些美元仍是美元,却可以在更广的贸易金融网络里运转。
这也是为什么只看“顺差多少”还不够。
中国真正增加的,是资金怎么用、资产放在哪里、贸易和谁做的选择空间。2026年3月31日,中国已经拥有接近12万亿美元对外金融资产和超过4万亿美元对外净资产,这张资产负债表后面连接的,是制造业、贸易伙伴、海外投资和金融机构组成的一整套网络。
美国为何死盯中国顺差不放,答案也就逐渐清楚了。