这话并非夸张!台积电前副总裁黄汉森在采访中曾表示:任何技术领域,只要每当中国团队进入时,其他企业都没得玩了,要么选择退出,要么发展其他业务。技术硬、成本低又懂市场,中国团队正靠综合实力赢得竞争。
过去一些产业拼的是单项技术,谁手里有专利、设备或者先发优势,谁就能占据高利润环节。中国企业这些年走出的路不太一样,技术做到一定水平以后,很快还会接上工程化、供应链、规模生产和市场销售。几股力量拧到一起,原本价格高、产量有限的产品,就可能迅速进入大规模应用阶段。
半导体封测就是一个例子。
过去全球封装测试长期由日月光、安靠等大型企业占据重要位置,中国企业起步相对较晚。长电科技经过多年投入,如今已经进入全球委外封测行业第一梯队。
按照长电科技公开年报,公司2025年营业收入达到388.71亿元,并继续位列全球委外封测企业第三位、中国第一位。公司业务已经进入高性能计算、人工智能、汽车电子、通信和存储等领域。
这时候再把封测简单理解成“低成本代工”,已经不合适了。
随着AI芯片、高性能计算芯片越来越复杂,先进封装的重要性明显上升。芯片能不能把多个功能单元高效连接起来,散热和功耗能不能压下来,都和封装技术有关。长电科技能够进入全球前三,背后靠的是研发、产线能力和客户体系一步步积累,而不是单靠便宜。
新能源汽车里的变化更明显。
工业和信息化部2026年1月14日公布的数据显示,2025年我国新能源汽车产量达到1662.6万辆,销量达到1649万辆,同比增长分别为29%和28.2%。新能源汽车出口达到261.5万辆,同比增长103.7%。
到了2026年9月,产业规模还在继续往前走。
比亚迪2026年8月在德国的新车注册量约5262辆,市场份额约2.5%。在西班牙,比亚迪2026年前8个月纯电动车注册量达到11943辆,插电式混动车达到18004辆。过去外界谈中国新能源汽车,常把注意力放在国内销量,如今海外市场的数据已经越来越难忽视。
工信部2026年9月公布的资料还给出了一组更能说明产业基础的数据。目前我国新能源汽车和动力电池及关键材料产量占全球70%以上,5家新能源汽车企业和6家动力电池企业进入全球销量前十,中国新能源汽车整车和零部件已经出口到100多个国家和地区。
车卖到国外,拼的就不只是电池容量或者加速性能了。
运输、售后、渠道、本地法规、产品适配都得跟上。中国企业能够把新能源汽车从国内大市场做到海外,本身就说明竞争已经从单一制造能力,转向了一整套产业能力。
通信行业也是如此。
中国电信2025年年报披露,其5G中高频基站已经超过154万站,5G-A载波聚合部署超过11万站,RedCap超过65万站,相关5G-A能力已经覆盖300多个城市。
很多技术刚出现时,实验室参数看起来都不错,可真正铺到城市、工厂和交通网络里,问题一下就多了。设备要稳定,建设成本不能过高,还要考虑耗电、维护、升级以及不同终端能否接入。
中国通信产业这些年形成的优势,就在于研发和大规模工程建设能够接起来。技术不是摆在那里,而是很快进入真实网络,再从真实网络中继续迭代。
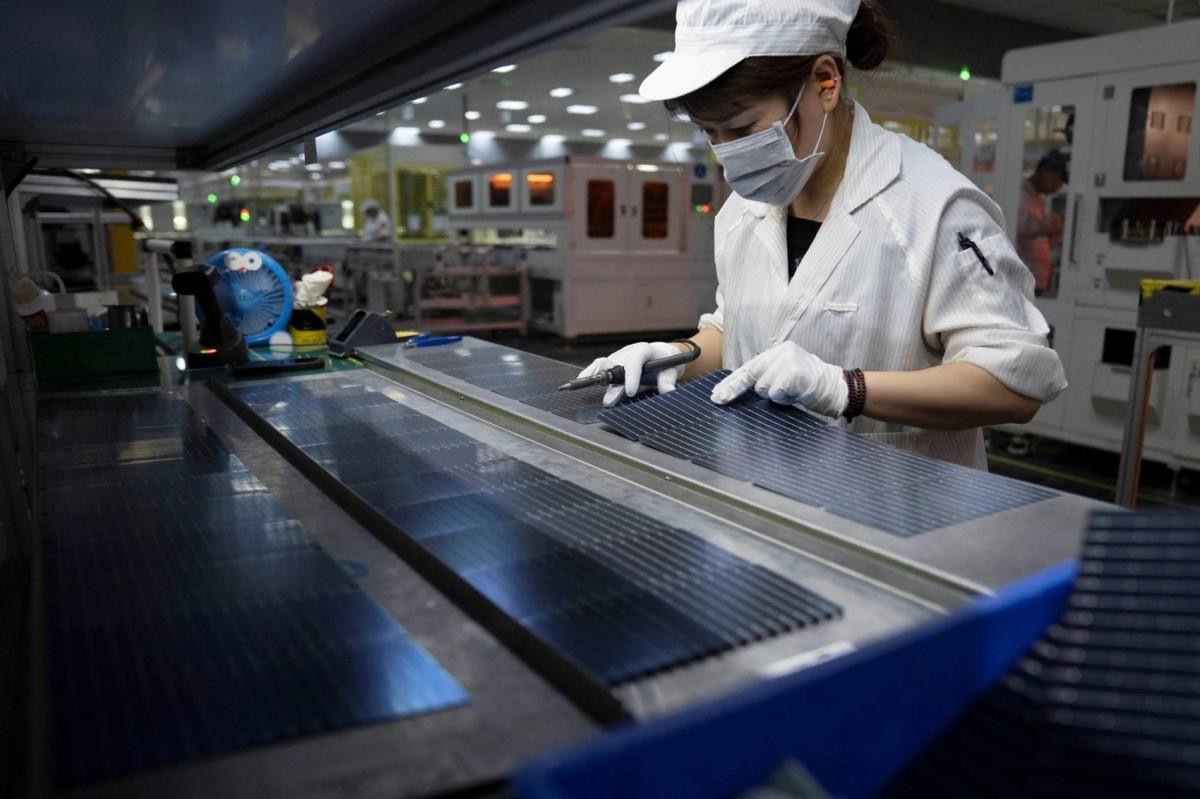
国际能源署在2026年3月26日发布的《能源技术展望2026》中指出,2024年中国供应了全球约80%的光伏组件需求,在硅片和多晶硅环节的供应占比达到约90%。按照其预测,到2030年,中国仍可能供应全球70%以上的光伏组件需求。
国际能源署还指出,中国目前约占全球太阳能产业供应链产能的85%,光伏硅片产能占比更达到95%左右。2025年,中国在全球光伏和储能逆变器制造能力中的占比也约为80%,其产品在许多主要市场具有较强的成本竞争力,同时保持较高性能和较快更新速度。
几十年前,光伏发电还是价格不低的新技术,如今组件、电池、逆变器背后都已经形成庞大的中国制造体系。
技术进入工厂以后,如果一年只能生产几千套,研发成本、设备投入和人工成本全压在少量产品上,价格很难下来。产量扩大以后,自动化设备、零部件供应商和上下游企业跟着进入,制造成本才有继续下降的空间。
成本降低以后,市场又会扩大,市场变大以后,企业又有更多资金继续升级技术。
工程师数量多只是基础,完整制造业体系也是基础,更重要的是技术研发、产业配套和市场需求之间距离很近。一个新技术出来以后,往往能迅速找到制造企业、零部件企业和应用场景。
于是外界看到的结果就是,中国企业刚进入某些产业时,可能只是追赶者,几年后产量已经上来了,再过一段时间,技术能力也跟着进入前列。
黄汉森所说的“技术硬、成本低又懂市场”,放到这个过程里就容易理解了。
技术硬,产品才能进入真正有门槛的市场;成本低,技术才能从少数客户手里走向规模应用;懂市场,则意味着企业知道客户到底需要什么,而不是只盯着实验室里的参数。