宁德时代份额破47%,但这个数字其实最没意思
今年上半年,宁德时代国内乘用车装车份额回到46.7%,同比涨了5.6个百分点,全球市占率也摸到40.2%。
刷朋友圈,不少人直接喊“宁王归来”。
讲真,盯着份额数字狂欢,格局其实小了。
份额涨跌只是最后呈现出来的结果。真正值得琢磨的,是谁在博弈里被迫换牌,换完牌之后又发生了哪些改变。
回看去年那波沸沸扬扬的“去宁化”。2025年宁德国内份额滑到43.42%,少了1.67个百分点。
理想、小鹏一众车企,都在拼命扩充二供、三供名单,网上到处流传“宁王要凉”的说法。
你猜怎么着?车企一圈折腾下来才发现,找备胎,远不是买白菜那么简单。
换一家电池供应商,整套验证、产线调试、质保协议全部要推倒重来,时间、金钱成本摆在台面上。
几番试错过后,不少车企又把订单重新递回宁德时代手上。
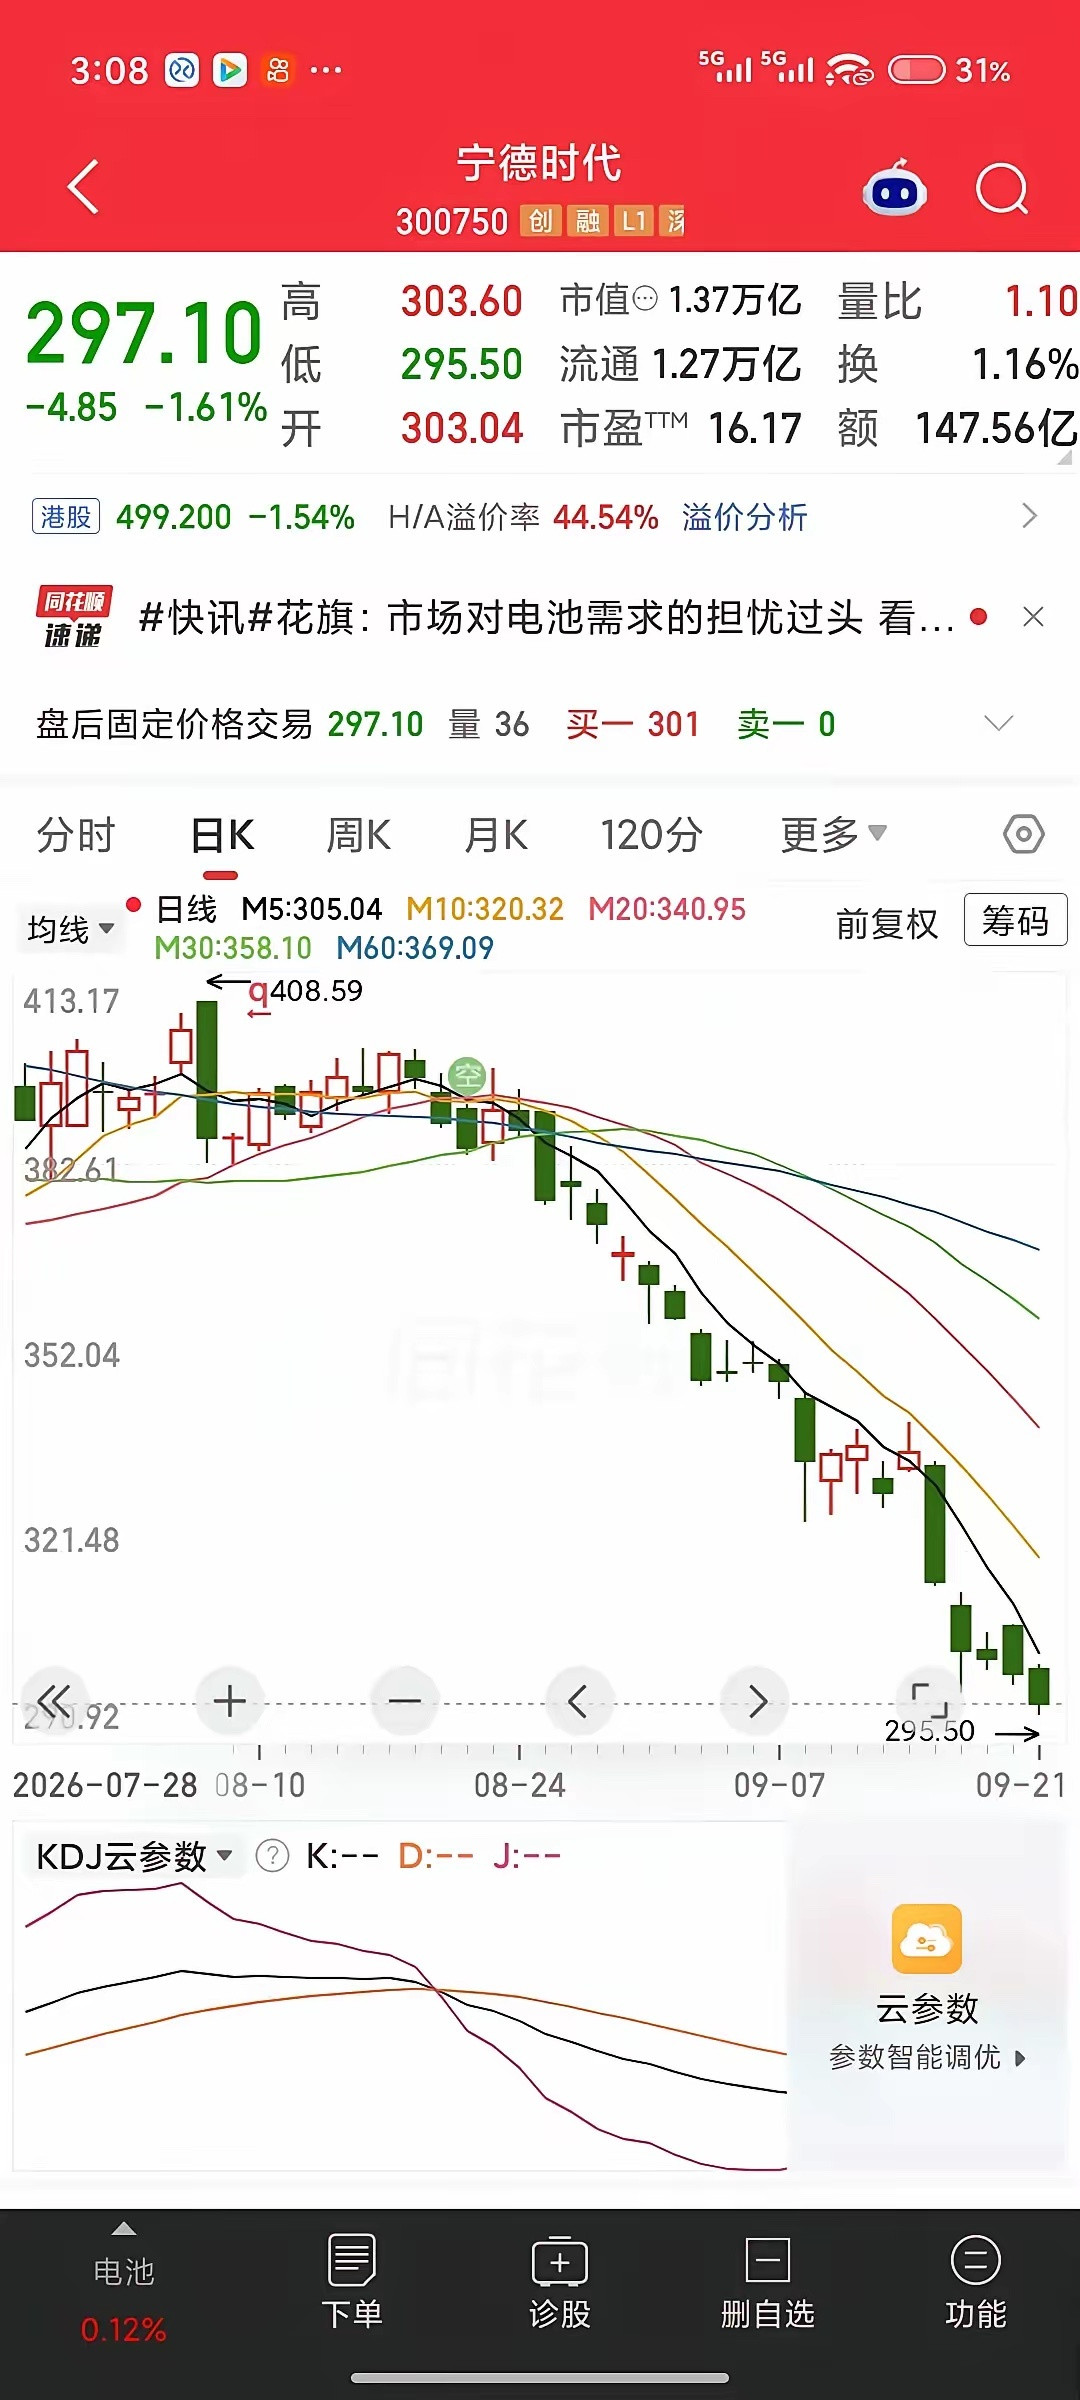
2026年一季度国内份额直接弹回50.1%,上半年稳住46.7%。
在我看来,早期那波“去宁化”,初衷就是给自己多留一条后路。可备胎好不好用,终究要拿产品实力说话。
但国内市场这点来回波动,还不是故事最精彩的部分,大戏其实在海外。
地缘压力推着宁德时代,去做一件原本不必那么着急的事——把工厂直接建到别人家门口。
美国IRA法案FEOC规则卡死税收补贴门槛,再叠加高额关税,中国电池直接出口美国阻力重重。
可现实很有意思,LG本土磷酸铁锂产线还要再等两年才能落地,通用就算要承担高昂进口成本,依旧选择采购宁德时代电池。
政策可以喊出各种限制,硬件产能缺口摆在那里,政治意愿替代不了实打实的制造能力。
宁德时代的思路看得很明白。直接出口被卡,那就就地建厂。
匈牙利工厂2026年初已经投产;和Stellantis合资的西班牙50GWh磷酸铁锂工厂,年底就要落地;印尼的全产业链布局也在往前推。
今年1‑7月,宁德海外装机量107.5GWh,同比暴涨43.7%,海外份额第一次突破三分之一。
不是简单把电池卖到海外,而是把整套产能嵌进当地产业体系。
拿比亚迪放一块对比,就看得更通透。
比亚迪走的是车带电池一起出海,整车走到哪,电池产能就铺到哪,越南建厂、欧洲规划多座整车与电池工厂。
两条路线差异很实在。比亚迪带着自有整车品牌闯市场;宁德时代拿着电池技术,去寻找各地的车企盟友。
哪条路更稳?我觉得要看十年周期,短期很难分出高下。
我有个判断,跟市面上很多文章不太一样。宁德真正的护城河,早就不是纸面的市场份额。
它正在把制造产能,变成地缘桌上的谈判筹码。
别的国家想发展电动车产业,就要考虑要不要接纳它落地建厂。这套逻辑,比单纯卖电池硬得多。
隐患当然也绕不开。欧盟2027年电池护照、碳足迹硬门槛马上落地。
国内动力电池平均碳足迹,对比欧盟设定基准还有不小差距。
这不是砸钱就能短期抹平,牵扯整个电力结构、上游全链条碳数据体系改造。
回过头再看,宁德时代份额会不会被持续侵蚀?
国内这边,份额小幅来回波动会成为常态,车企自建电池的冲动不会消失。
放到全球,如果它海外建厂落地节奏,一直跑在对手前面,份额反倒不是最该焦虑的指标。
真正棘手的难题在这里。以后几乎每一个大国,都会提出“电池要本土制造”的诉求。
宁德时代能不能在每一套完全不一样的本地规则之下,稳稳活下去?
这件事,可比守住47%的市占率难太多。
车企轰轰烈烈搞自建电池,到底能不能真正跑通?欢迎留下你的看法。