乌克兰情报头子一句话揭了老底:没有俄乌开战,俄罗斯绝不会对中国服软!
过去它一边靠欧洲赚得盆满钵满,一边对中国留着后手!枪声一响,格局彻底翻盘!这话扎耳,却句句戳中要害!
把“服软”这种情绪化说法放到一边,这句话确实点中了一个事实:俄乌冲突没有创造中俄合作,却大大加快了俄罗斯经济重心向东转移的速度,也让中俄谈判桌上的力量对比发生了变化。
冲突之前,俄罗斯最赚钱、最成熟的市场一直在欧洲。管道早已铺好,运输距离相对较短,德国等欧洲工业国家又长期需要俄罗斯的天然气、石油和煤炭。
欧盟统计局数据显示,2021年,俄罗斯是欧盟石油、天然气和固体燃料的最大供应国;欧盟从俄罗斯进口商品约1580亿欧元,其中能源占比高达62%。
换句话说,那时的俄罗斯手里握着一张相当好用的牌:欧洲市场出价高、需求稳,中国市场虽然重要,却不是唯一选择。
所以,过去俄罗斯与中国谈大型能源项目时,常常既想扩大销量,又不愿过早失去议价权。价格怎么算、管道怎么走、投资由谁承担、资源优先卖给谁,每一项都要反复拉锯。
俄罗斯考虑的不是感情,而是生意;不是“该不该照顾中国”,而是怎样把资源卖出更好的条件。
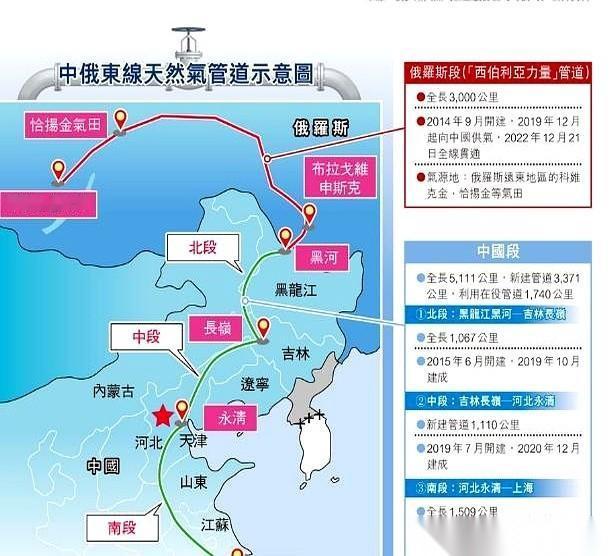
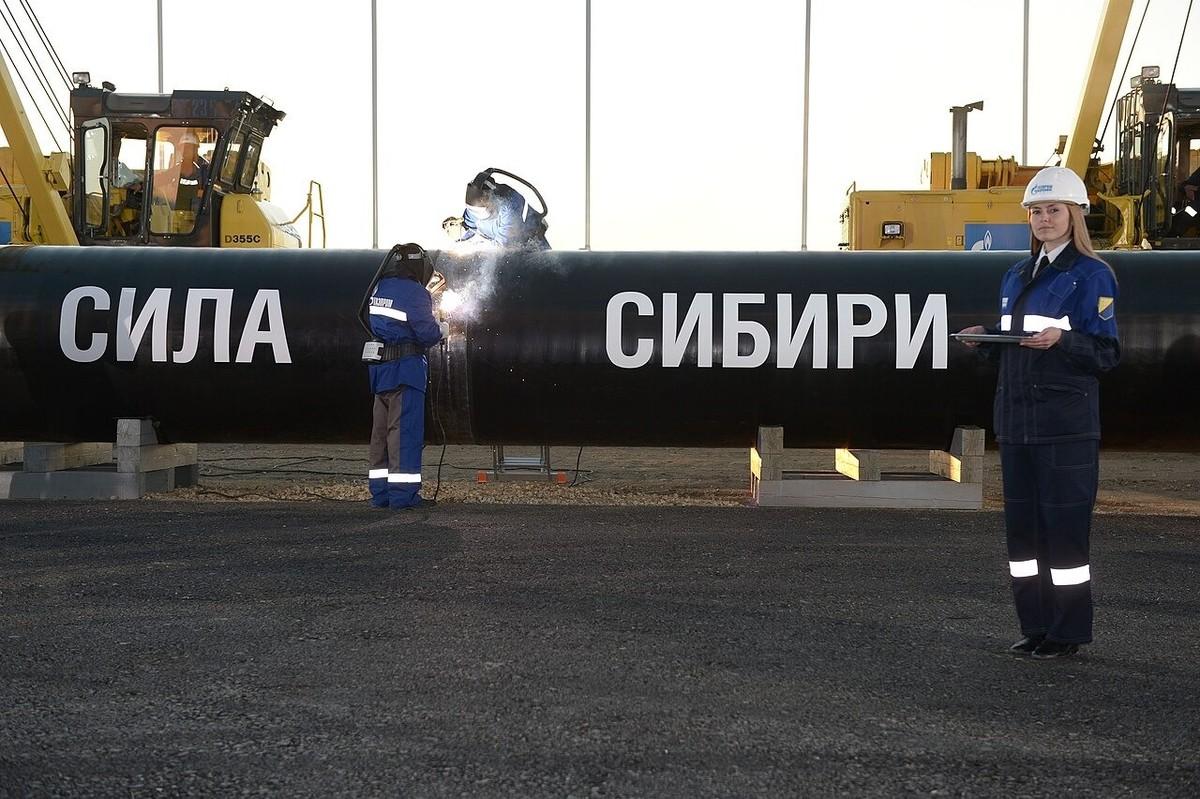
但这并不意味着俄罗斯过去没有同中国合作。早在2014年,中俄就签署了东线天然气购销合同;2019年,中俄东线正式投产通气。
也就是说,把一切合作都说成俄乌冲突后俄罗斯“突然服软”,同样不符合事实。
真正改变的是俄罗斯的选择空间。
2022年冲突升级后,欧美对俄实施多轮制裁,欧洲迅速削减俄罗斯能源进口。
俄罗斯原本面向欧洲的管道、港口、结算和金融体系受到冲击,过去那个最熟悉、最挣钱的市场开始关门。
俄罗斯可以嘴上说“不稀罕”,但油井不能随便停,天然气田也不能拿盖子一盖就等十年。
资源只有卖出去,才能变成财政收入。
俄罗斯于是加速寻找亚洲买家,中国的重要性明显上升。2021年中俄贸易额为1468.7亿美元,到2023年已经达到2401.1亿美元,增长不是小打小闹,而是跨了一个台阶。
俄罗斯向中国出口能源,中国向俄罗斯出口汽车、机械设备、电子产品和日用消费品,双方经济联系迅速加深。
这时候再回头看所谓“俄罗斯对中国服软”,真正的含义就清楚了:不是俄罗斯突然变得好说话,更不是谁向谁低头,而是西方市场大幅收缩之后,莫斯科没有过去那么多选项了。
国际谈判桌上,谁手里的替代方案更多,谁就更有底气。以前俄罗斯可以对中国说,条件不合适,我就继续向欧洲卖;现在这句话明显没那么硬了。
中国拥有庞大的能源需求、完整的工业体系和相对稳定的市场,还没有跟随西方对俄搞全面经济封锁,自然获得了更强的议价能力。
不过,中国也没有趁机把自己绑在俄罗斯一棵树上。中国进口石油和天然气的来源很多,中亚管道、中东原油、海上液化天然气以及国内生产共同构成多元供应体系。
中俄东线全线贯通后,年输气能力达到380亿立方米,确实是重要能源通道,但它只是中国能源安全拼图中的一块,而不是全部。
这就是中俄关系最容易被外界故意说歪的地方。一些人喜欢把它包装成“军事同盟”,另一些人则喜欢炒作俄罗斯已经沦为中国的“附庸”。
可中俄双方反复明确,两国关系坚持不结盟、不对抗、不针对第三方。两国合作有共同利益,也各有自己的国家算盘。
俄罗斯需要中国市场、工业品和稳定的贸易渠道,中国需要可靠的能源来源、北方战略稳定以及在国际事务中的协调。双方走近,既有长期基础,也受到外部环境推动。
这里面有战略互信,也有价格博弈;有共同立场,也不代表所有问题上完全一致。
在我看来,俄乌冲突最大的外溢效应之一,就是西方亲手加快了俄罗斯“向东看”。欧洲原本既能购买俄罗斯能源,也能利用双方的贸易关系对俄罗斯保持影响。
如今欧洲一边切断联系,一边又担忧中俄合作加深,说到底,有点像自己把门锁上,再埋怨客人去了隔壁。
但中国更应该保持清醒。俄罗斯今天向东转,不等于它从此没有别的打算;能源合作扩大,也不等于中国必须替俄罗斯承担冲突成本。国家之间没有免费的午餐,更没有永远固定的强弱位置。
真正可靠的不是一句“友谊无上限”,而是合同能执行、价格能承受、供应有保障,双方都觉得这笔账划算。
所以,那句“没有俄乌开战,俄罗斯绝不会对中国服软”,有一半说中了现实,有一半说得太满。
说中的,是战争确实压缩了俄罗斯的战略回旋空间,提升了中国在双边经贸中的分量;说得太满的,是中俄合作并非战后临时抱团,东线管道、能源合同和战略协作早在冲突前已经铺开。
枪声改变了力量对比,却没有改变国际关系最基本的逻辑:大国合作从来不是谁感动了谁,而是谁需要谁,又能给对方什么。
中国要做的也不是享受一句“俄罗斯服软”的口头痛快,而是利用难得的战略主动,把能源安全、产业利益和长期发展牢牢攥在自己手里。