普京的天然气,这回真卖不动了。
9月的东方经济论坛上,普京把谈了快二十年的“西伯利亚力量2号”换了个名字叫“贝加尔力量”,场面话说得漂亮。
可北京的谈判桌对面,俄方代表咬着每千立方米250到260美元的报价死活不松口。
中方这边呢,眼皮都没抬一下:120到130,参照的是俄罗斯自己人烧气的价钱。
五倍的价差横在中间,这事就这么僵住了。
就在这个节骨眼上,中国燃气旗下的子公司跑到美国,跟VentureGlobal签了一份二十年的液化天然气长约。
每年50万吨,离岸交付,价格挂钩亨利港基准,50万吨换算下来不到7亿立方米,对面那条俄罗斯管道设计年输气量是500亿。连零头都够不上。
可这笔生意的门道从来不在量上。
液化天然气装船离岸那一刻,舵就攥在自己手里了,欧洲气价一涨,船掉头就走,这是管道气想都不敢想的自由。
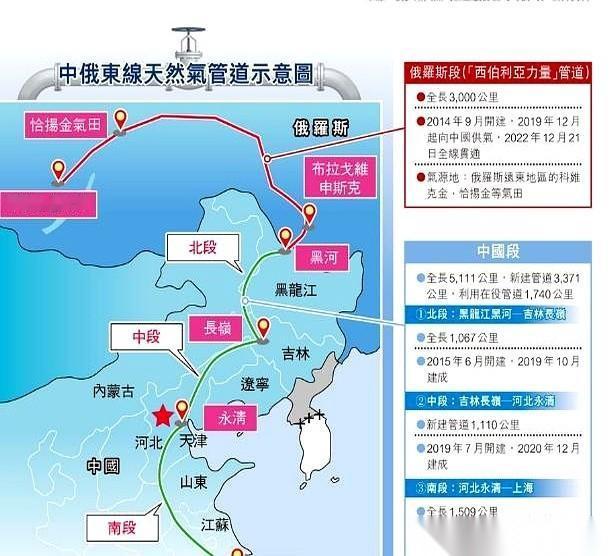
俄罗斯那根管子焊死了,几千公里就通一个目的地,阀门在谁手里,欧洲人最有发言权。
2006年俄乌翻脸,十八个国家跟着挨冻;2009年再来一回,二十个国家供气骤降。
德国人把俄罗斯的气管子当命根子供了几十年,北溪一炸,才发现供气开关从来不在自己兜里。
北京隔着整块欧亚大陆看完了这场全程直播,心里那本账早就算明白了。
西北方向,中亚天然气管道A、B、C三线已经稳定运行了十几年,土库曼斯坦的天然气累计往中国送了四百多亿立方米,占中国天然气进口总量的四分之一。
D线还在挖,建成后整个中亚管道的输送能力能从每年四百亿方往上蹿到六百五十亿方。
自家地底下,国产气撑着六成的消费盘子。海上来的液化天然气,卡塔尔、澳大利亚、马来西亚排着队靠港。中国灶台上摆着的锅,早就不是一口两口的事了。
俄罗斯那边呢,对欧洲的管道气出口从战前的每年一千五百多亿方跌到了两百多亿方,欧盟还排好了时间表要把俄罗斯的气彻底踢出去。
亚马尔气田当初是按欧洲市场的胃口建的,现在欧洲人把门关上了,能一口吞下这么大增量的买家,掰着指头数也就剩中国一个。
俄方的算盘是:你中国要发展,气总得烧,除了我这儿你没有别的选择。可这个判断本身就错了。
中国买俄罗斯的液化天然气,2025年进口量涨了百分之十八,但仅仅是“之一”,不是“唯一”。
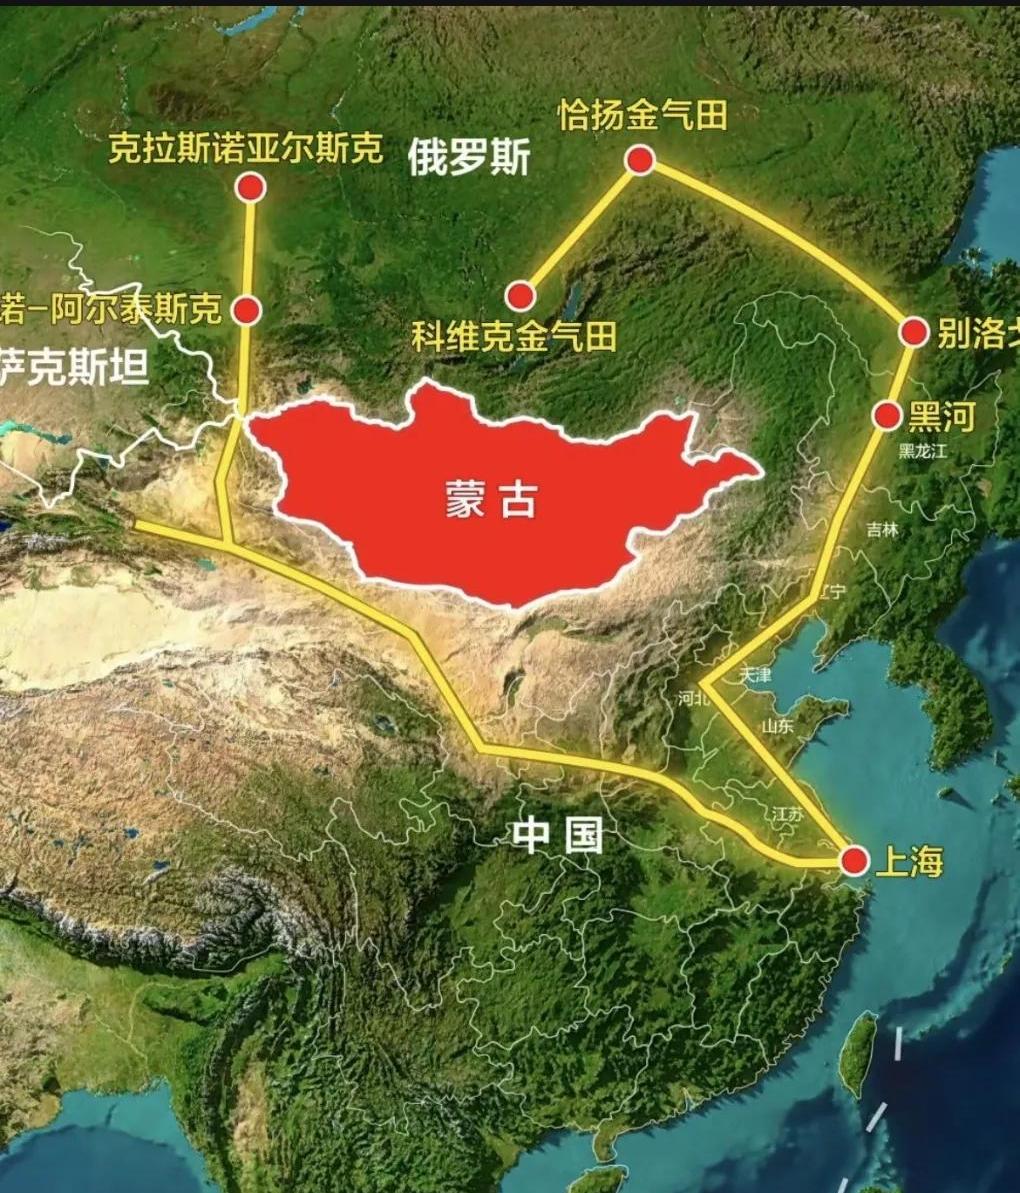
管道过蒙古这件事更得掰扯清楚,表面上从地图上看走蒙古是条直线,省距离。
可管道一进第三国,过境费、日常维护、调度权、人家国内政局稳不稳,全得算进成本里。
这些玩意儿不写在报价单上,但最后都会变成合同里那些照付不议、不可抗力之类的条款,让中方兜底。
钢管是专用资产,气只能顺着管子走,开关攥在别人手里。
俄罗斯想把这段路的政治风险打包塞给中国,再按西伯利亚力量1号的价格收钱,这笔账算得未免太精了。
每年50万吨的美国气,说白了就是一把比价尺子,拿着这个价格去跟俄方谈,意思很明白:你不卖,有人卖。
离岸交付的模式还留了后手,欧洲要是缺气缺得厉害,船可以改道。
俄罗斯的管道气只有中国一个买家,中国的液化天然气来源遍布全球二十多个国家,时间站在谁那边,一目了然。
中俄能源合作从来不是谁求谁的事,中方要的是稳定、合理、不被人卡脖子的气源,俄方要的是把亚马尔的气卖出去换钱。
谈判桌上谈不拢就接着谈,企业层面慢慢磨。但想拿一条必须走第三国的管子来逼中国接受翻倍的价码,这套玩法在今天的能源市场里已经过时了。
中国的气源版图是一张网,不是一根绳。俄罗斯想卖气,得先学会按市场的规矩出牌。
当卖家发现买家手里的选项比他还多的时候,谈判桌上那把椅子,就该换人坐了。