下午五点多,央行连发两份公告,给国庆长假前的流动性上了双保险
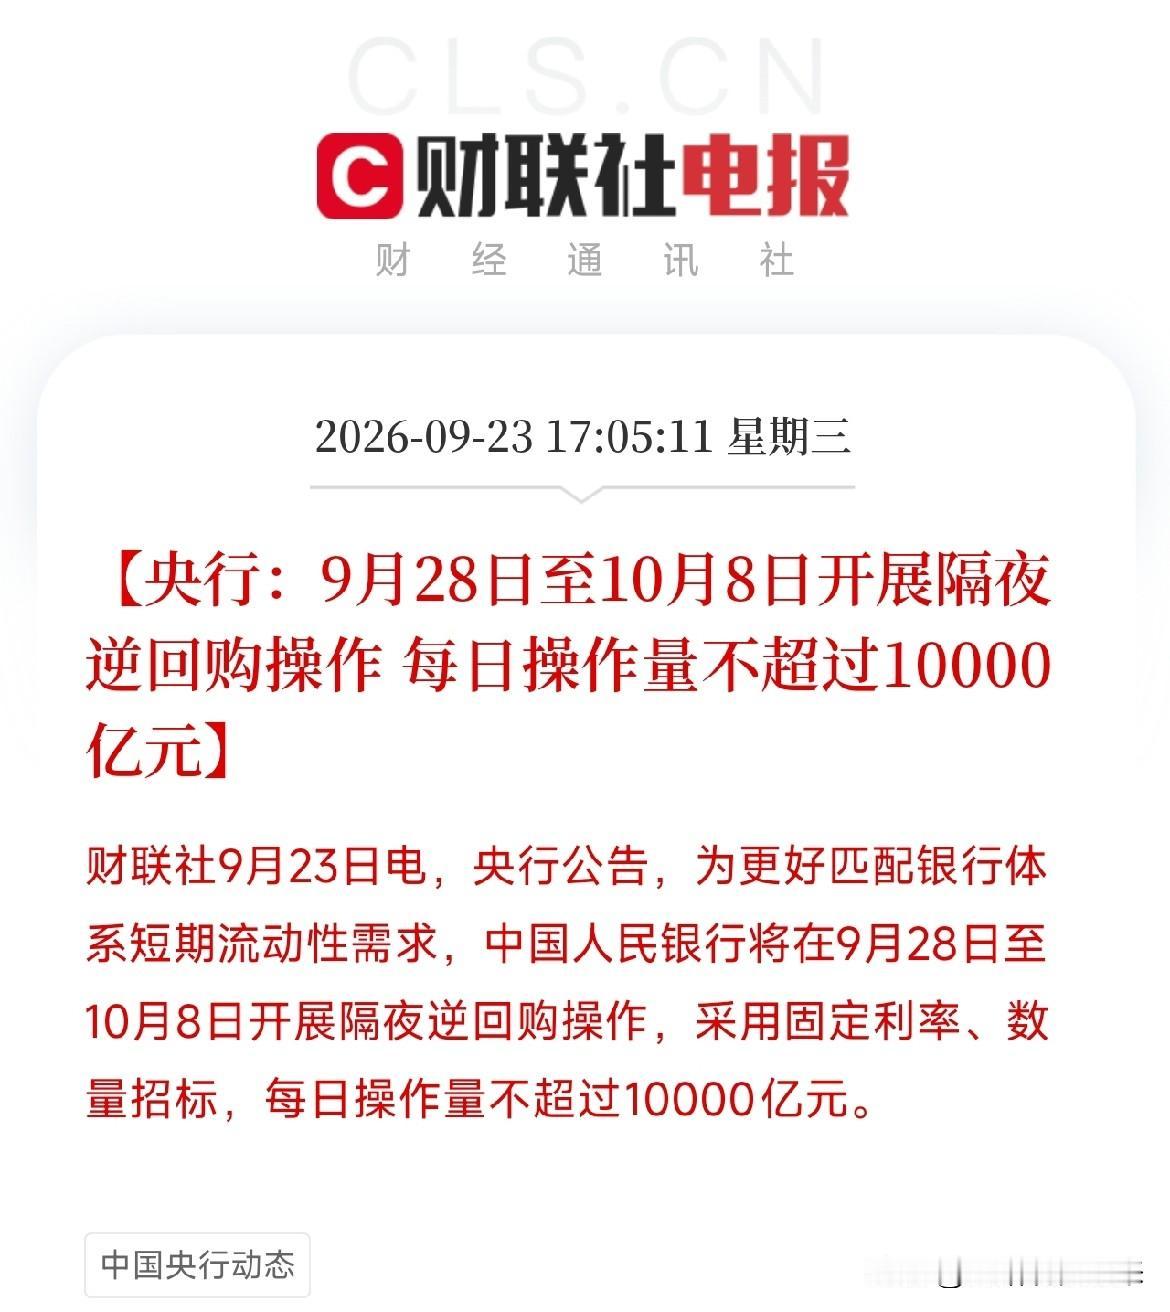
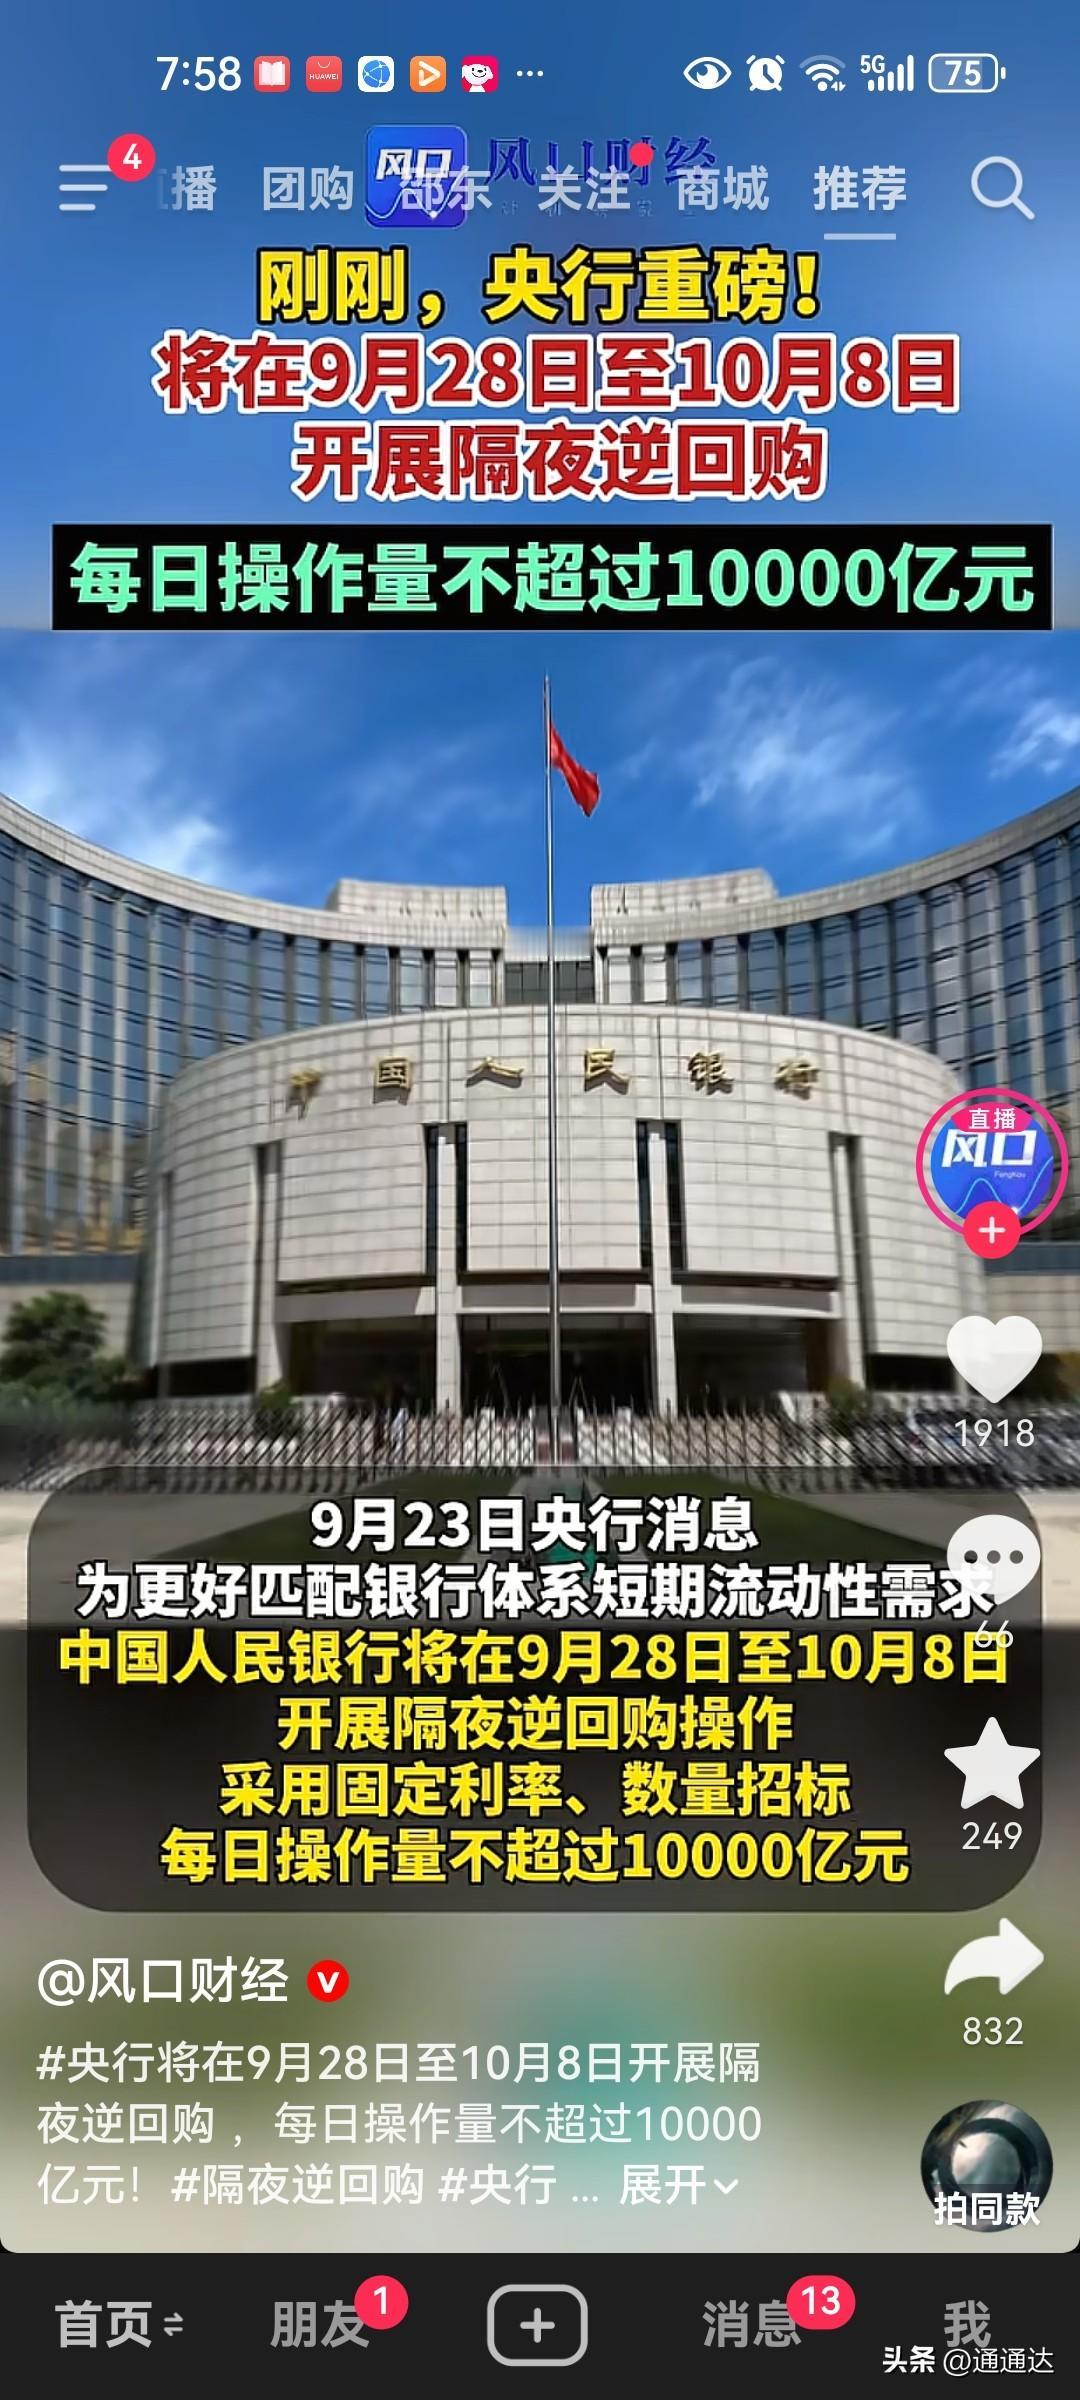
第一份:9月28日至10月8日,开展隔夜逆回购操作,每日操作量不超过10000亿元。
第二份:9月24日,开展8000亿元MLF操作,期限1年期。
这不是普通的公开市场操作。
这是央行在季末、税期、国庆长假三重压力叠加前,提前给市场吃下的定心丸。
隔夜逆回购上限从6000亿提高到10000亿,幅度很大。
9月14日至17日,央行已经开展过一轮,每日上限6000亿。
现在直接提高到10000亿,提高了66%。
说明央行预判国庆前后的资金需求,比9月中旬更大。
季末MPA考核、国庆长假取现、税期缴款,三重压力叠加。
央行提前把天花板抬高,就是在告诉市场:别慌,钱管够。
MLF 8000亿,等量续作还是增量?
关键要看9月MLF到期量。
如果到期量是8000亿左右,那就是等量续作,维持流动性平稳。
如果到期量小于8000亿,那就是净投放。
无论哪种,8000亿的规模本身就是信号:央行在主动维稳中长期流动性。
在美联储加息、全球紧缩共振的背景下,我们央行选择了以我为主。
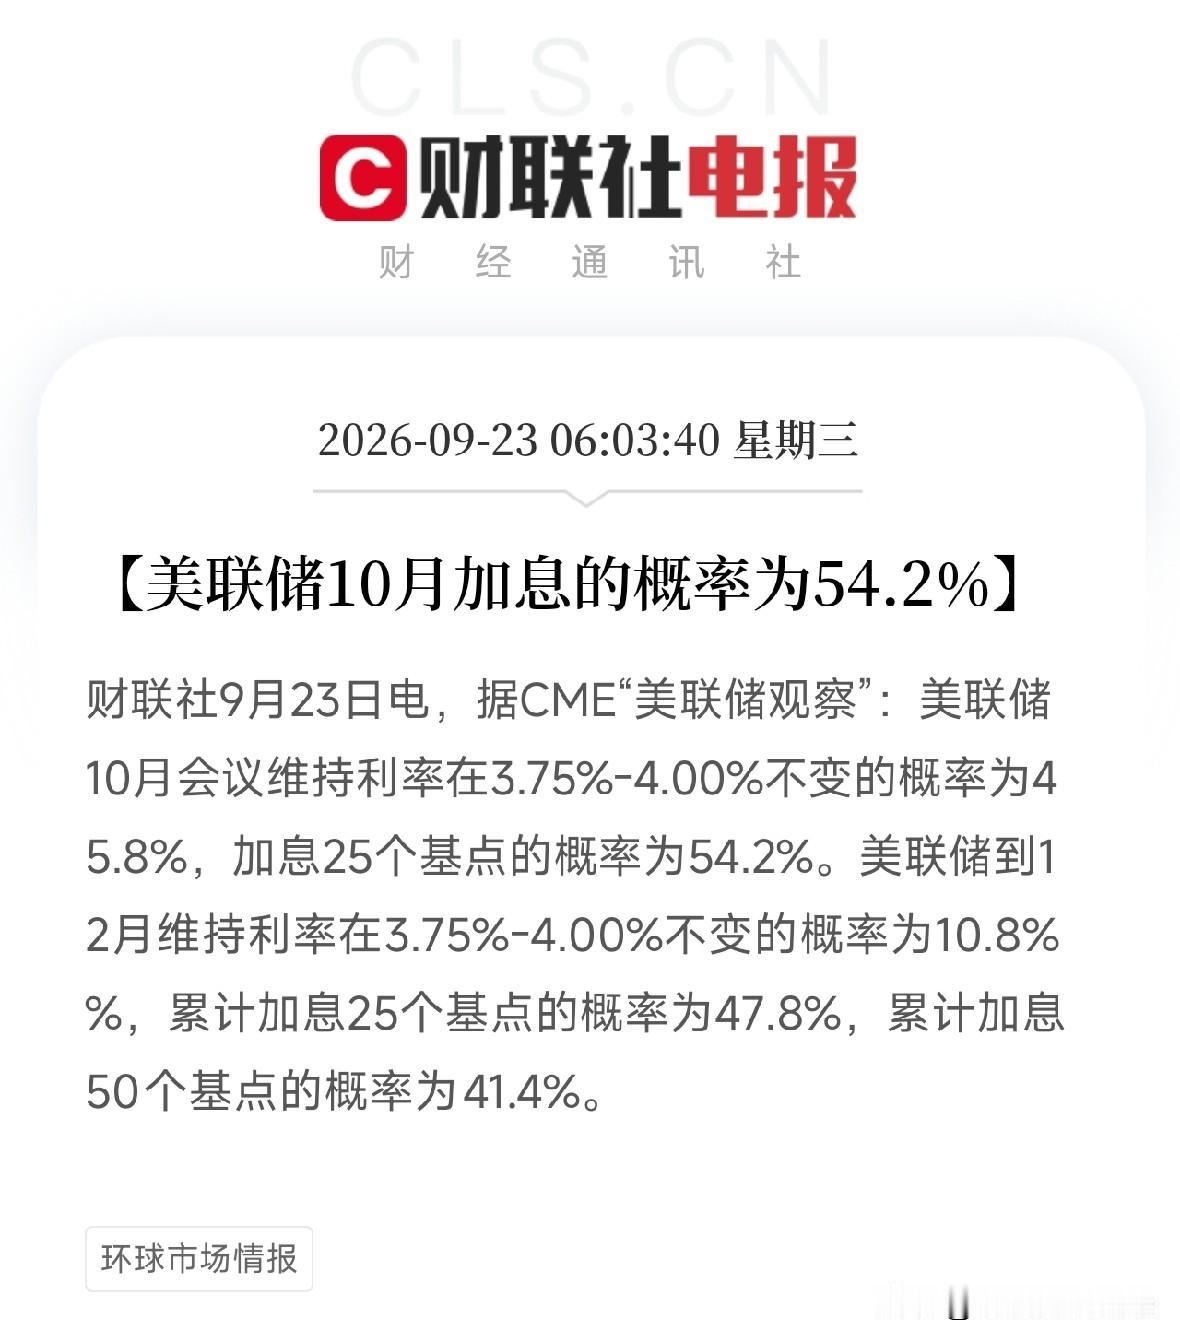
美联储9月加息25个基点,10月加息概率56.5%。
日本央行加息至1.25%,31年来最高。
全球主要央行都在收紧,但我国央行在国庆前主动释放流动性。
这不是逆势宽松,是以我为主的体现。
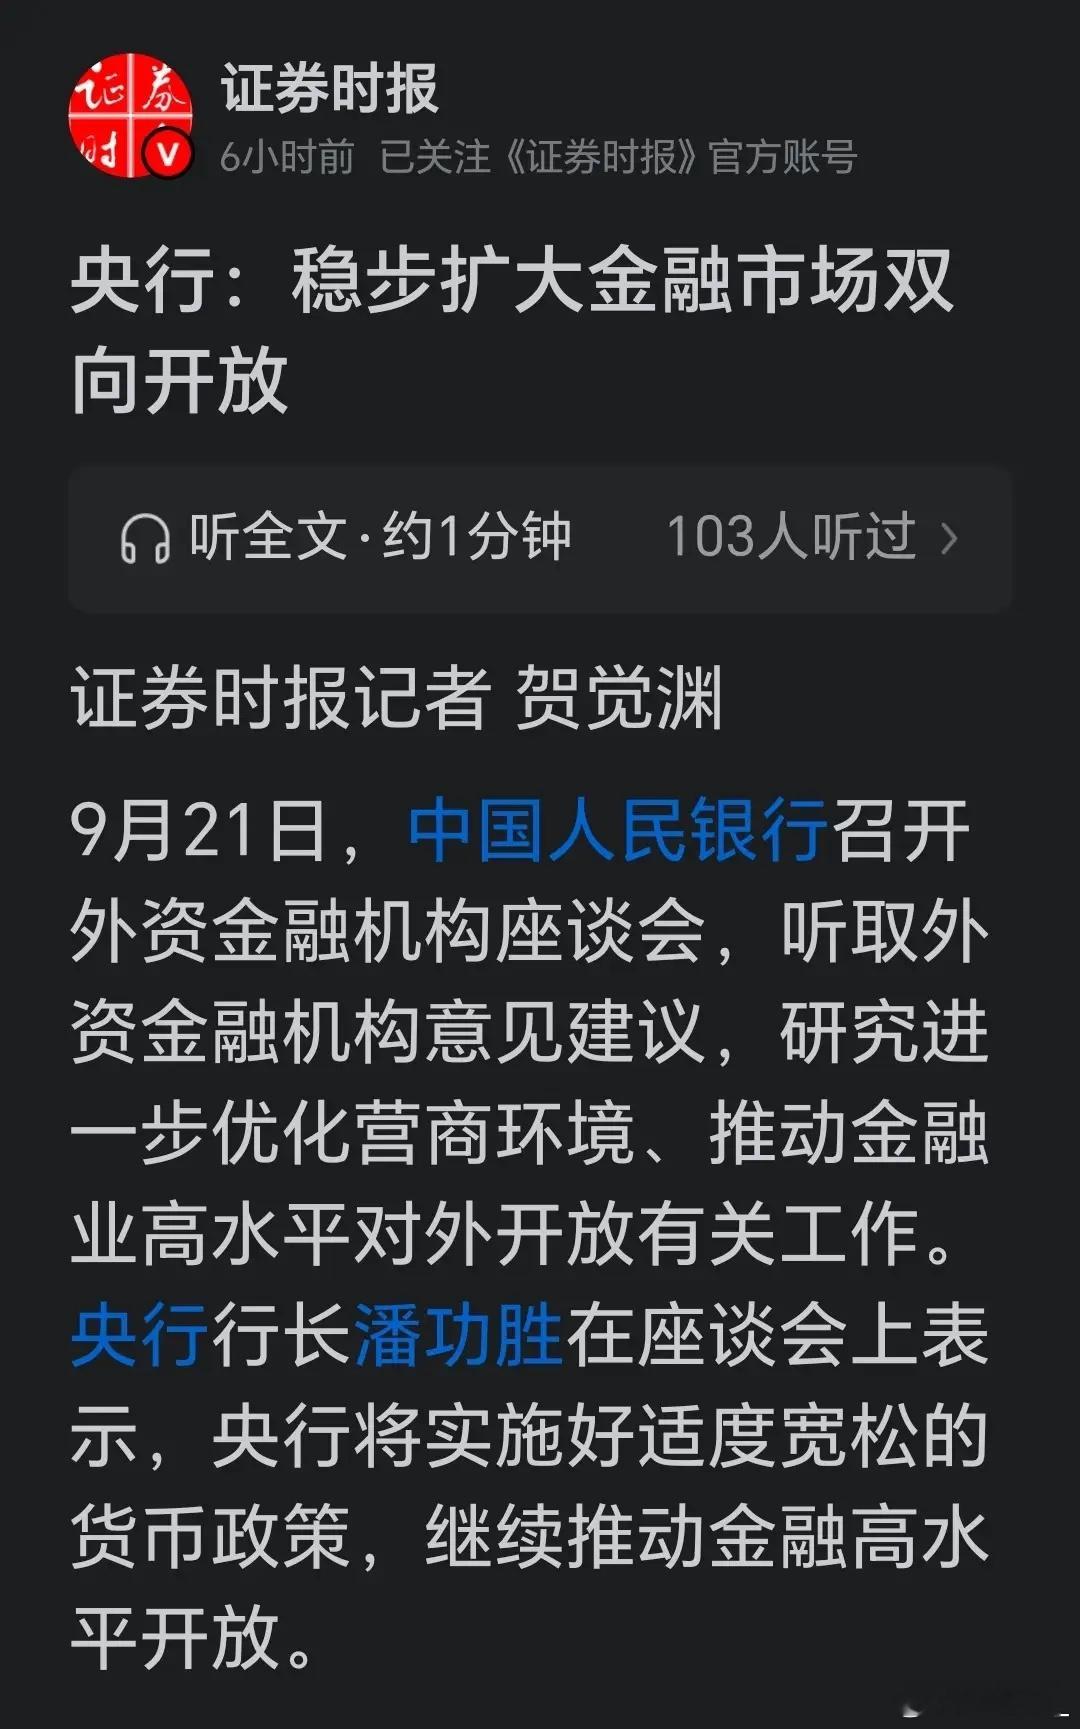
国内经济需要稳增长,货币政策必须服务国内目标。
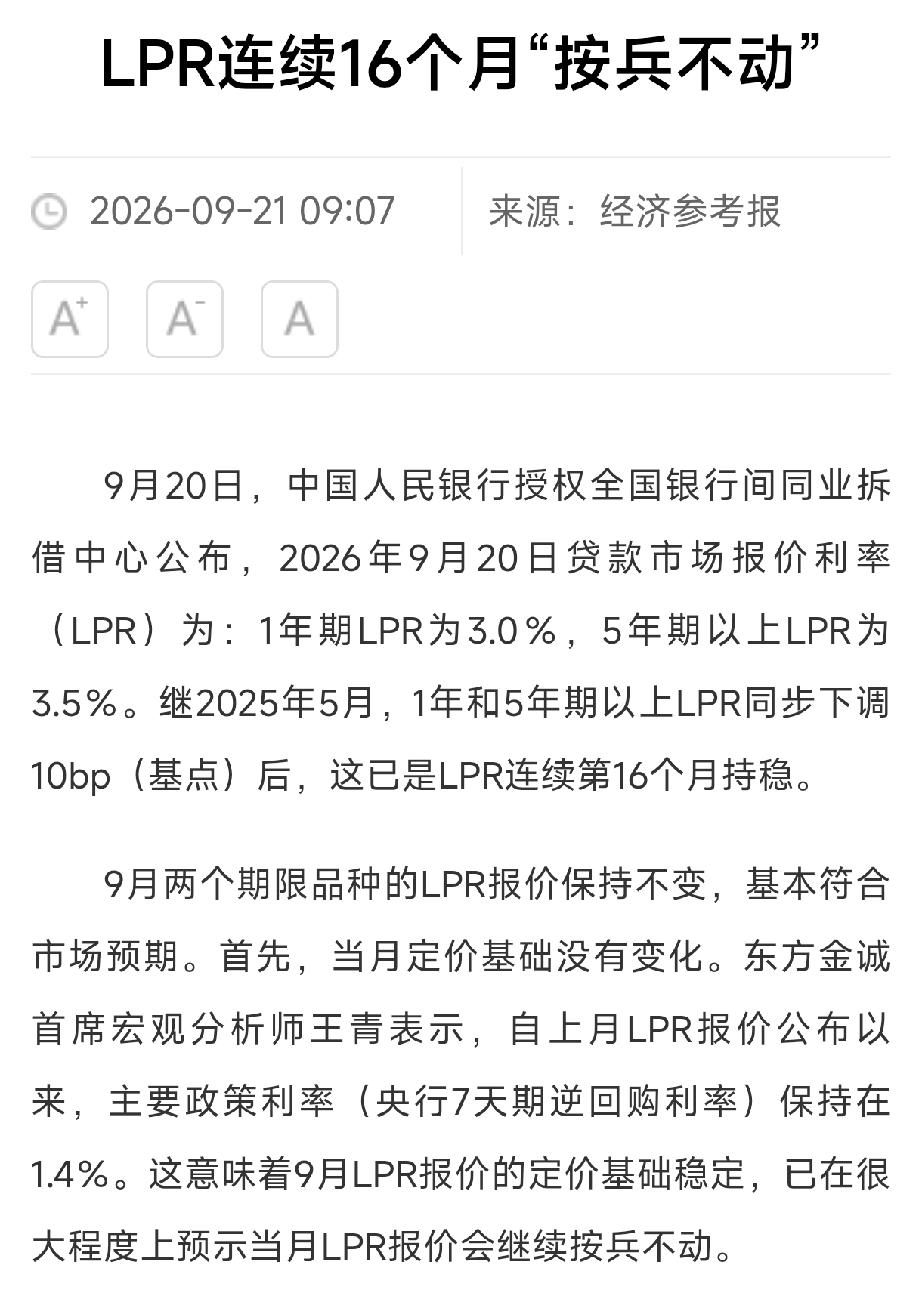
但数量工具而非价格工具,说明降息降准仍然谨慎。
汇率压力是核心制约。美元走强,中美利差倒挂。
如果我国降息,资本外流压力会加大。
所以央行选择用数量工具熨平短期波动,而不是用价格工具全面宽松。
这是精准滴灌,不是大水漫灌。
对A股来说,
金融板块直接受益,银行、券商、保险的负债端成本可控。
高估值成长股短期情绪缓解,半导体、AI、新能源有修复窗口。
债市短端确定性比较强,同业存单、短债、货币基金受益。
红利资产继续受追捧,电信运营商、能源、银行、公用事业。
节后行情取决于政策接力,真正的变盘需要财政、产业、经济数据的共振。
但必须冷静。
隔夜逆回购是短期工具,不改变货币战略基调。
每日上限10000亿是天花板,不是目标。
MLF 8000亿的具体影响,要看当月到期量。
美联储加息、全球紧缩、汇率压力,仍制约国内降息空间。
节前流动性安排是常规操作,不要过度解读为大放水。
央行用两份公告,把国庆前的资金面焊死了。
你手里的票,是在流动性稳定的窗口里等反弹,还是在等降息降准的全面宽松?
答案,决定你节前该不该动手。