这场没有硝烟的金融围堵,彻底破产了!
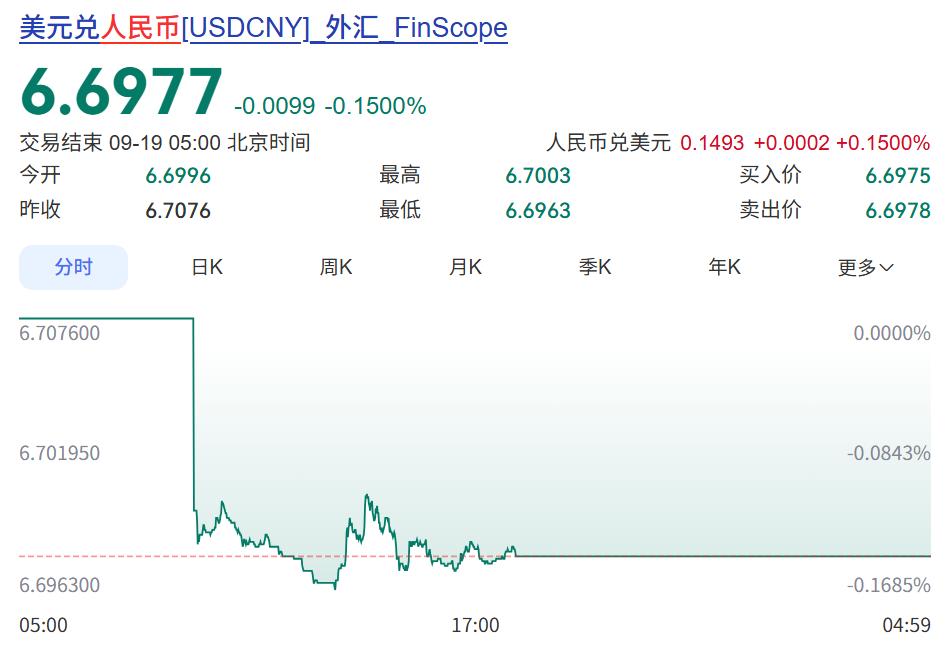
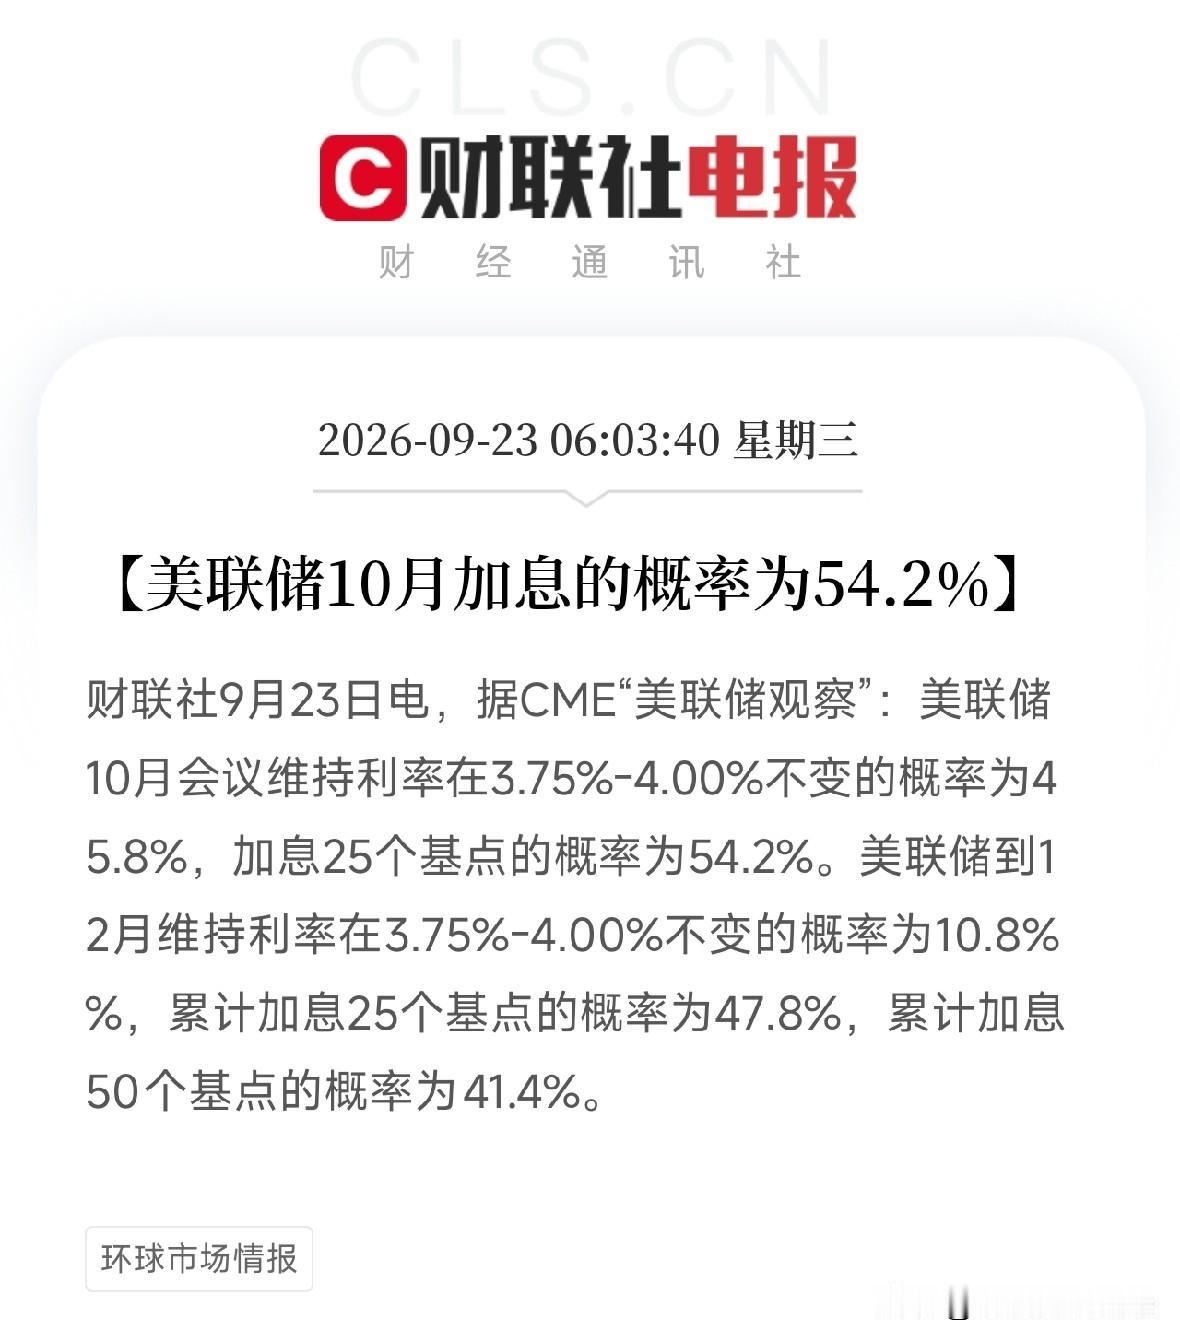
短短8天,美元、欧元、日元接连宣布加息,摆明了要给人民币来个瓮中捉鳖。可结果呢?人民币不仅没跌,反而一脚冲开6.7关口,创下三年新高。不是我们的防御有多玄妙,而是西方那套靠加息收割全球的底牌,这次真的失灵了。
就拿2022年那轮美联储加息来说,当时美联储只是逐步提高利率,还没到三家联手的程度,人民币汇率就出现了不小的调整,最低的时候跌到了7.3附近。
当时不光人民币,亚洲很多国家的货币都跟着贬值,日元、韩元的跌幅都不小。可这次三家央行一起加息,力度看起来比2022年还集中,效果却差了很多。
不光人民币稳住了,不少发展中国家的货币也没有出现大幅贬值,有些国家的货币甚至跟着人民币一起升值。
之所以会出现这种情况,核心原因是西方这轮加息的底气,远没有以前足。
先说美国,美联储加息本来是为了压低物价上涨速度,可加了这么多轮,物价涨幅虽然降了一些,但一直没回到目标水平。
反倒是美国自己的经济,越来越扛不住高利率的压力。
美国的政府债务规模已经突破了历史新高,每年要付的利息就有上万亿美元,利率每往上走一点,财政的利息支出就多一块。
现在美国联邦政府的财政收支缺口一直很大,再继续加息,首先承压的就是美国自己的财政。
除此之外,美国的企业也受不了高利率,融资成本越来越高,不少中小企业的经营压力都在变大。普通居民的房贷、消费贷利率也跟着涨,居民的消费能力被不断挤压。
市场上很多人都判断,美国这轮加息已经接近尾声,再往下走,甚至可能要开始降低利率。这种预期下,美元自然很难像以前那样强势。
再看欧洲,欧洲央行加息,更多是无奈之举。
欧元区的物价上涨压力一直没完全消退,尤其是能源和食品价格,时不时就出现波动。
欧洲央行怕物价涨幅反弹,只能硬着头皮加息。可欧洲的经济基本面本来就弱,德国、法国这两个核心国家,制造业一直没恢复过来,工业产出持续低迷。
加息会进一步抬高企业的融资成本,也会让居民的消费更谨慎,相当于给本来就不好的经济又增加了负担。
现在欧洲不少国家都在抱怨加息的副作用太大,可又不敢随便停止,怕物价再涨上去。这种进退两难的状态,让欧元的走势也缺乏支撑,就算加息,也拉不起太多涨幅。
最后说日本,日本央行这次加息,被动的成分更大。过去很长一段时间,日本一直维持超低利率,甚至是负利率。可
之前日元贬值太厉害,进口商品价格大涨,国内的输入性物价上涨压不住了,老百姓的生活成本越来越高。日本政府和央行没办法,只能结束超低利率,开始加息。
但日本的问题比美国和欧洲还严重,日本的政府债务规模远超国内生产总值,比例是所有发达国家里最高的。之前利率低的时候,付息压力还能扛住,现在一加息,利息支出大幅增加,财政很容易出问题。
而且日本的经济一直没什么起色,消费和投资都很疲软,加息只会让经济更差。所以日本央行加息的空间非常小,市场也不看好日元能靠加息持续走强。
说白了,美欧日这次联手加息,不是因为经济好到需要收紧,更多是各自有各自的难处,被逼着不得不加。
三家本身都带着一堆问题,加息的副作用远大于收益,这种情况下,加息对全球资本的吸引力自然就下降了。反观中国这边,经济基本面持续向好,给人民币汇率打下了坚实的基础。
今年以来,国内的消费市场一直在稳步恢复,节假日的出行、餐饮、零售情况都不错,老百姓的消费信心在慢慢回来。投资方面,制造业投资、基建投资都保持稳定增长,尤其是高端制造领域,投入越来越大,产出也越来越多。
外贸出口的韧性更是超出很多人的预期,传统的劳动密集型产品出口保持稳定,新能源汽车、光伏组件、锂电池这些高端产品的出口增长很快,在全球市场的份额不断提升。中国的出口商品结构在升级,赚的钱越来越多,贸易顺差一直保持在较高水平,这是人民币汇率最实在的支撑。
除了经济基本面,中国的货币政策一直坚持以我为主,没有跟着西方的节奏走。这几年西方大幅加息的时候,我们没有跟风加息,反而根据国内的经济情况,适时适度调整货币政策,保持资金供应合理充裕,支持实体经济发展。
因为政策稳定,市场对人民币资产的信心就足。不管是外资还是内资,都愿意持有人民币资产,因为收益稳定,风险也小。现在越来越多的境外机构投资中国的股票和债券,外资的持续流入,也会推高人民币的需求。
当然,这不是说我们就可以放松警惕。
国际金融市场向来复杂多变,西方也不会轻易放弃这套转移财富的做法,后续可能还会有别的金融手段,试图制造波动。
但至少这一次的事实说明,只要我们把自己的事情做好,稳住经济基本盘,坚持自主的货币政策,不断提升人民币的国际地位,就能在各种外部冲击面前站稳脚跟。西方想靠几次加息就拿捏人民币的时代,已经一去不复返了。