俄方对华天然气报价250到260美元,放到国际市场上,这个价格到底算不算贵?
只看账面数字,是250至260美元,但贵不贵这件事,得看你用什么当尺子。
如果拿拿俄罗斯给其他海外客户的报价当参照,就能看出这组数字的分量。
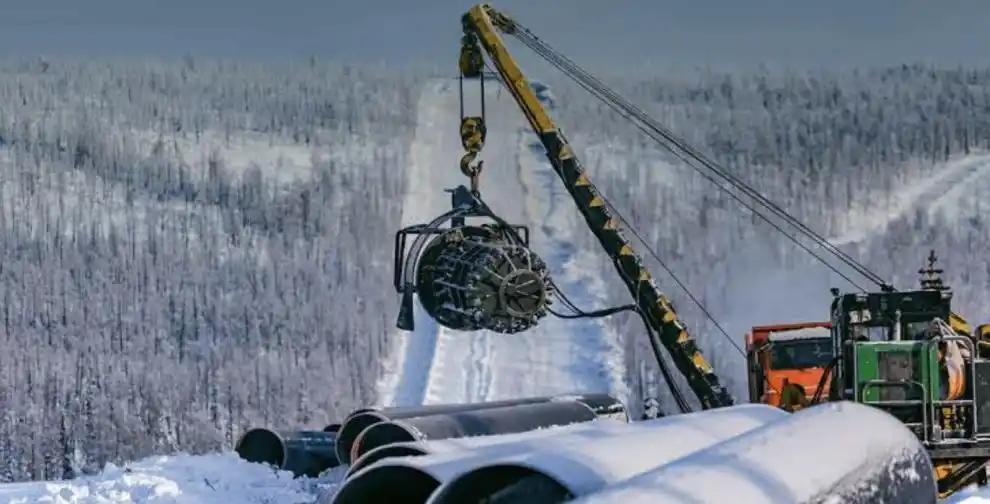
这笔报价,对应的是远东方向新的天然气管道项目。
大家都熟悉中俄东线天然气管道,这条管线已经稳定供气多年,每年源源不断把西伯利亚的天然气送到我国东北。
随着国内用气需求持续上涨,双方很早就开始探讨远东新增供气方案。
简单说,就是再修一条管线,把俄罗斯远东地区的天然气资源直接输送到中国。
谈判过程拉锯了很久,两边各有考量。
俄罗斯这边,远东气田开发、新建长距离管道,前期砸进去的基建成本非常高。油气行业有个常识,管线一旦建成,几十年都要持续运营,前期投入能不能回本,要看长期合同定价。俄方自然希望定价能够覆盖开采、修路的巨额开销。
而我国这边的底线也很明确。
进口天然气,最终是供给国内工厂、居民供暖使用。价格太高,最后要么企业承担不起,要么终端老百姓用气成本上涨。我们不可能不计成本,随便接受一个明显高于市场行情的价格。
于是双方反复拉扯,就有了网传250到260美元/千立方米这个报价区间。
很多人会直接拿欧洲现货天然气价格拿来对比,这其实是最容易踩坑的地方。
欧洲天然气是现货市场,价格波动跟过山车一样。俄乌冲突最激烈的时候,欧洲现货价格一度冲到上千美元,最近回落之后,现货价格经常低于250美元。
但现货和长期管道气,根本就不是一回事,不能直接放一块比。
管道天然气属于长期锁定的供货合同,一签就是二三十年。
卖方要保证不管国际油价暴涨暴跌,每年都稳定按量供气;买方也要承诺固定的采购量。
这种长期合同自带“保险属性”,天然就和短期现货价格有差价。欧洲现货是随时买卖,行情说变就变,没法作为长期管道气的对标基准。
那我们回过头,看看俄罗斯给其他海外客户的长期供气价格。
俄罗斯卖给中亚、部分欧洲存量客户的长期管道气,定价体系大多和原油价格挂钩。
过去油价平稳的时候,长期气价能压到很低。可现在全球油气开采成本上涨,老合同的低价,放到今天的新项目里根本复制不了。
新建管线项目,开采、铺设管道的成本早就不是十几年前的水平。俄罗斯给亚太其他潜在客户的同类远东气源报价,并不比这个区间更低。
讲到这里,很多人会产生疑问:既然是战略伙伴,为什么不能直接给到“友情底价”?
这就是很多网友容易陷入的误区。国与国之间的能源合作,友情是加分项,但生意要按商业规则落地。
俄罗斯能源部门也要对国内油气企业、财政收入负责。气田开采、管道建设都是真金白银的投资,企业不可能亏本长期供气。
反过来,我们采购天然气,追求的也不是单纯最低价,而是供应稳定、来源多元化。
250-260美元这个报价,不算“捡漏低价”,但也谈不上漫天要价。
咱们要分清两件事:一个是短期市场抄底,另一个是几十年稳定能源供给。
如果只看当下现货行情,这个价格看着偏高。但放在远东新建管道长期供气这个场景里,横向对比同类型亚太长协项目,这个报价处于合理区间。
能源安全,从来不是只拼谁买的最便宜。
过去很长一段时间,我们进口液化天然气,高度依赖海上运输。海上航道有很多不确定风险,一旦地缘局势紧张,海运LNG随时会出现运力、价格波动。
中俄陆地管道天然气,走陆上管线,不受海上航道牵制。相当于给我们的能源篮子,多加了一个稳定的供给渠道。
多一个稳定气源,本身就是巨大的战略价值,这份价值没法完全折算成现金数字。
当然,报价归报价,这只是谈判中的一个区间,不等于最终成交价。
报价只是俄方开出来的条件,谈判还在继续,最终合同价格,还要双方一点点博弈协商。
我们的谈判团队肯定会综合全球长期气价、开采成本、国内用气承受能力,争取更有利的条款。谈判桌上,不会对方报多少,我们就直接接受多少。
还有一点要提醒大家,网上很多自媒体喜欢拿单一报价带节奏,刻意放大情绪。
他们只抛出260美元这个数字,刻意不区分现货和长期管道气,不提新建管线巨额基建成本,很容易误导观众。
看国际能源新闻,最怕断章取义,拿碎片化信息直接下结论。
大国能源博弈,从来不是一次性买卖。
中俄东线已经合作多年,多年来持续稳定供气,已经验证了双方能源合作的可靠性。未来远东新项目,如果最终落地,会进一步优化我国天然气进口结构。
价格要谈,利益要算,但不能只盯着一个数字,忽略背后能源安全的长远布局。
生意谈判,有来有回才正常。俄方报出价格,我们权衡利弊,慢慢磋商。
不用看到报价就急着吐槽,也不用盲目美化。理性看懂数字背后的成本、风险和战略价值,才是看懂这件事的关键。