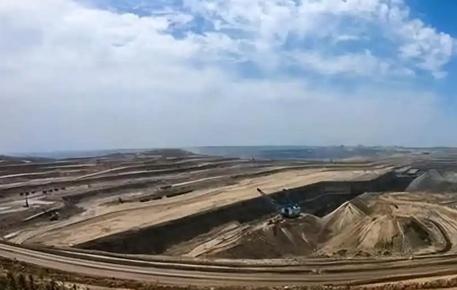
中国脚下埋着6690亿吨煤,为什么还要年年花钱从澳大利亚、印尼买煤?中国的煤炭储量,放在全球是什么概念?单是新疆准东煤田,预测储量就高达3900亿吨,可采厚度最厚达80米,这一个煤田的量,就够全国烧几十年。新疆全区预测煤炭资源量,约2.19万亿吨,占全国的40%。然而,中国每年还要花真金白银进口煤炭。
一边是新疆的煤炭列车加紧往内地跑,一边是装着印尼、澳大利亚煤炭的散货船继续驶向中国港口。
到了2026年,这种看起来有些矛盾的景象仍在持续。但同一个月公布的海关数据又显示,今年前8个月,中国已经进口煤及褐煤3.10188亿吨,同比增长3.4%;仅8月份就进口4209.2万吨。
也就是说,中国不是没有增加国产煤供应,而是在扩大国内调运的同时,依然大量使用进口煤。问题也就来了:地下明明不缺煤,为什么国外的煤还要一船接一船往中国运?
这个数字不是“中国目前可以直接开采6690亿吨煤”,也不是全国现行统计口径下的煤炭储量。它指的是神府—东胜煤田长期采用的一项预测资源量数据。
这片大型煤田分布在陕西北部和内蒙古鄂尔多斯一带,历史资料给出的预测储量约6690亿吨。这里有一个很容易被忽视的区别:地下推测存在多少煤,与经过勘探、经济技术评价后能够计入“储量”的煤,并不是一个概念。
按照自然资源部现行统计标准,截至2023年底,全国煤炭储量为2185.70亿吨。为什么全国的储量反而比一个煤田的“预测储量”小?
原因就在于两组数字统计口径完全不同。一个强调地质上可能存在多少资源,另一个则经过更严格的勘查和分类,不能直接拿两个数字做大小比较。
弄明白这一点,再看中国煤炭市场,事情就清楚多了。中国并没有因为进口煤增加就减少国内煤炭生产。
国家统计局公布的2025年统计公报显示,全国原煤产量达到48.5亿吨,比上年增长1.4%。中国煤炭供应的基本盘,一直牢牢放在国内。
到了2026年,情况出现了一些变化。1—8月,规模以上工业原煤产量30.6亿吨,同比下降3.3%;与此同时,进口煤达到3.10亿吨,同比增长3.4%。
单看数量,进口规模大约相当于同期国内规上原煤产量的一成。进口很重要,但远远没有取代国产煤。
真正决定一家电厂买哪里的煤,往往不是看中国地图上哪里“煤最多”,而是看煤运到厂门口以后到底多少钱。沿海进口煤走的是另一条路。
印尼距离中国南方港口较近,煤炭装上大型散货船后,可以直接运到广东、福建、浙江等地。一些大型电厂甚至就建在港口附近。
国际煤价和海运费合适的时候,外国煤漂洋过海来到中国沿海,算完到岸价格后,未必比从中国西北部跨越数千公里运来的煤更贵。这也解释了一个常被误解的问题:中国买进口煤,并不意味着进口煤一定“更好”,而是某些时候它在某些地区更合算。
2025年的变化就很有代表性。当年中国进口煤炭4.90亿吨,同比下降9.6%,虽然依然是一个庞大的数字,却明显低于上一年。
与此同时,全年国内煤炭供应保持充裕。进口量能够降,也能够升,本身就说明进口煤很大程度承担的是市场调节角色,而不是国内资源枯竭后的被动选择。
还有一层原因,比运输距离更容易被忽略:煤不是装在黑色石头里的同一种商品。电厂烧的主要是动力煤;钢铁厂炼焦,需要的是炼焦煤;煤化工企业选煤,又有自己的指标。
热值、灰分、硫分、挥发分、黏结性不同,使用结果也不一样。一座钢厂需要优质焦煤时,旁边即使堆着大量动力煤,也解决不了炼焦的问题。
海关数据表明,今年1—7月,中国累计进口动力煤约1.88亿吨,同比下降3.73%;同期炼焦煤进口却达到8049.5万吨,同比增长28.9%。同样叫“进口煤”,背后的需求方向已经明显不同。
来源国的作用也不一样。印尼长期是中国进口动力煤的重要供应来源,特点是距离华南近、海运方便;蒙古国则在炼焦煤供应中的地位越来越突出。
2025年,中国进口炼焦煤中,蒙古国占比超过一半,俄罗斯、加拿大和澳大利亚也是重要来源。所以,把“中国有煤”和“中国进口煤”放在一起,其实不是一道“为什么放着自己的不用”的选择题,更像是一道全国性的物流和成本计算题。
哪里缺煤、需要什么煤、铁路能运多少、海运价格是多少、电厂库存够不够,都会影响每天的采购决定。新疆就是最典型的例子,当地煤炭预测资源量约2.19万亿吨,其中准东煤田预测储量约3900亿吨。
如此大的资源规模,真正要变成东部地区能够使用的能源,却不能只靠不断增加煤炭列车。电力外送、煤化工和煤制天然气等方式,都在承担“把资源运出去”的任务。
铁路能力也确实在快速提升,2025年,新疆铁路疆煤外运量达到9533万吨,同比增长5.2%。进入2026年9月,国家发展改革委又专门研究进一步扩大疆煤外运规模。