银行上调存款利率,听着像储户的好消息,可仔细一看,存得越久反而越亏。
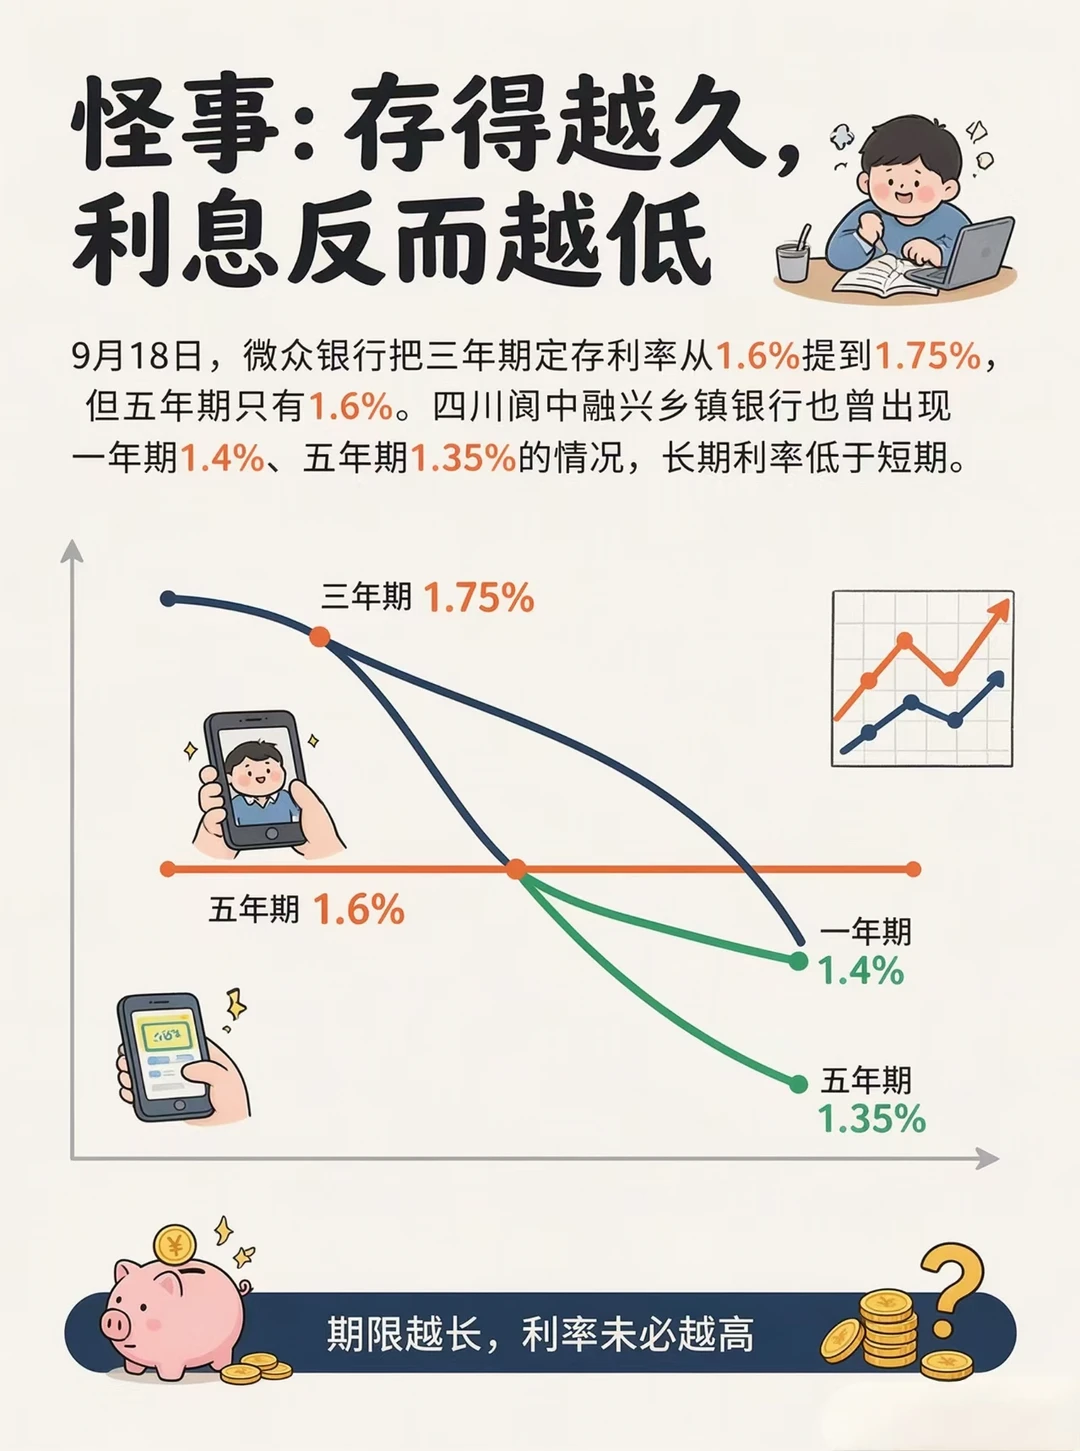
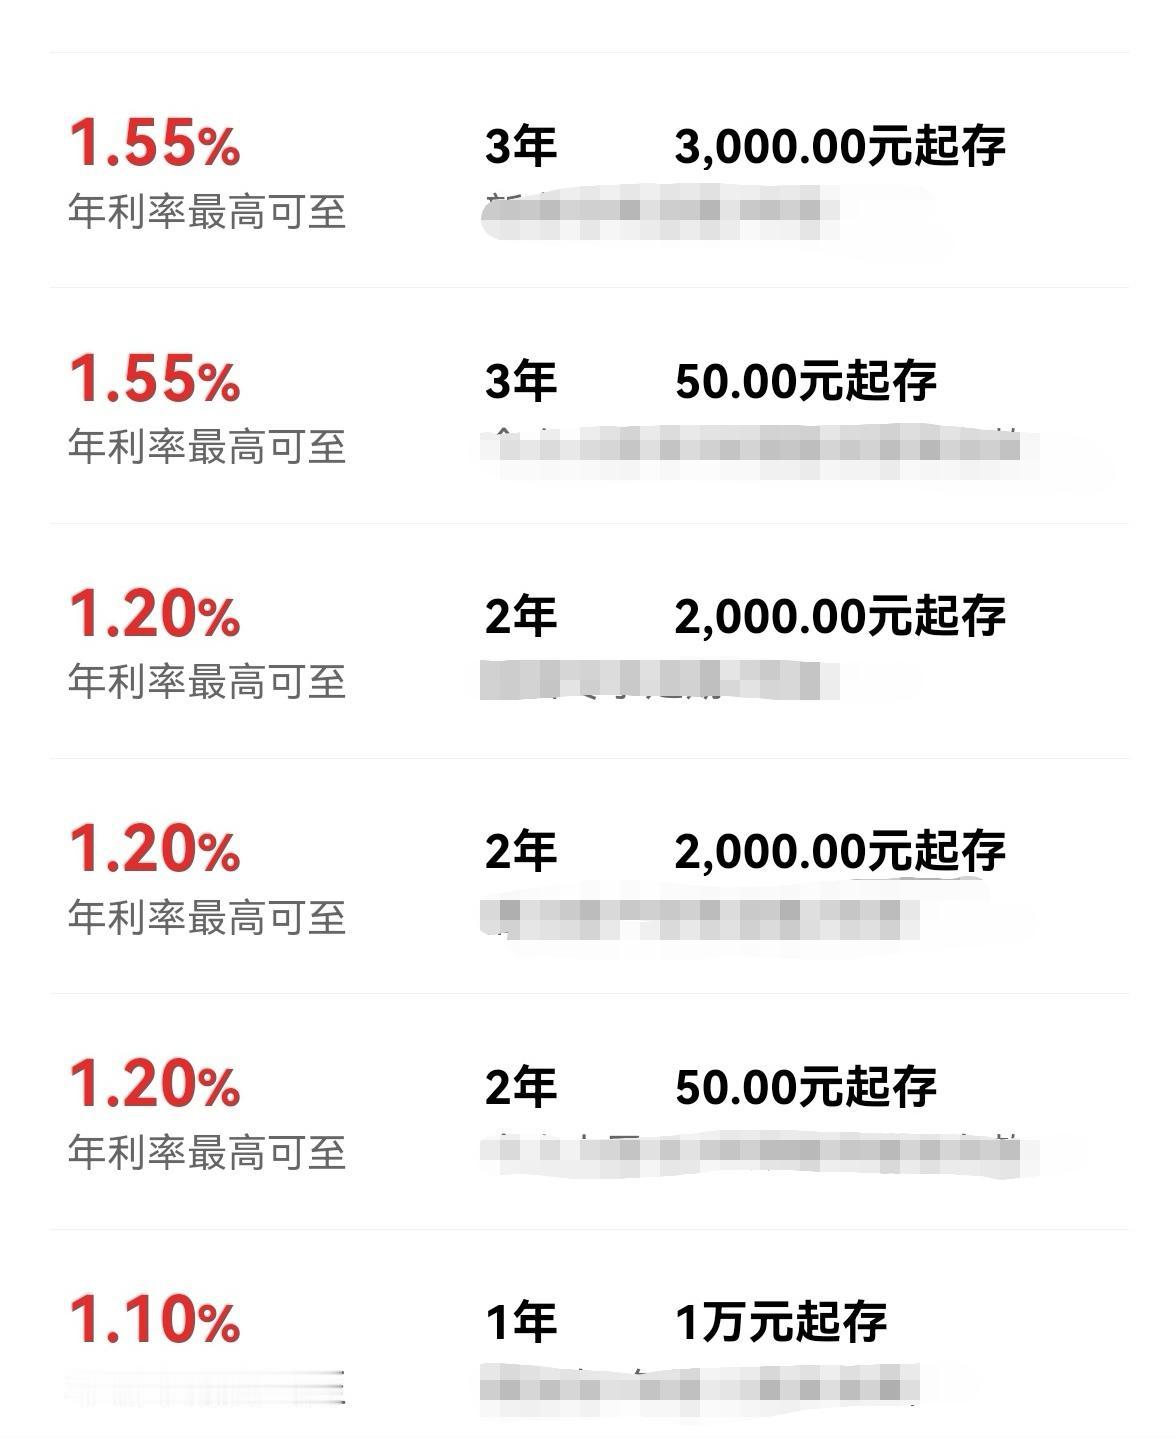
9月18号,微众银行把三年期定存利率从1.6%提到1.75%,加了15个基点。
打开它的App却发现,五年期只有1.6%,存五年的利息比存三年还低。
四川阆中融兴村镇银行一度挂出一年期1.4%、五年期1.35%的利率表,
被称为业内首个全期限中长期利率,低于短期的极致倒挂案例。
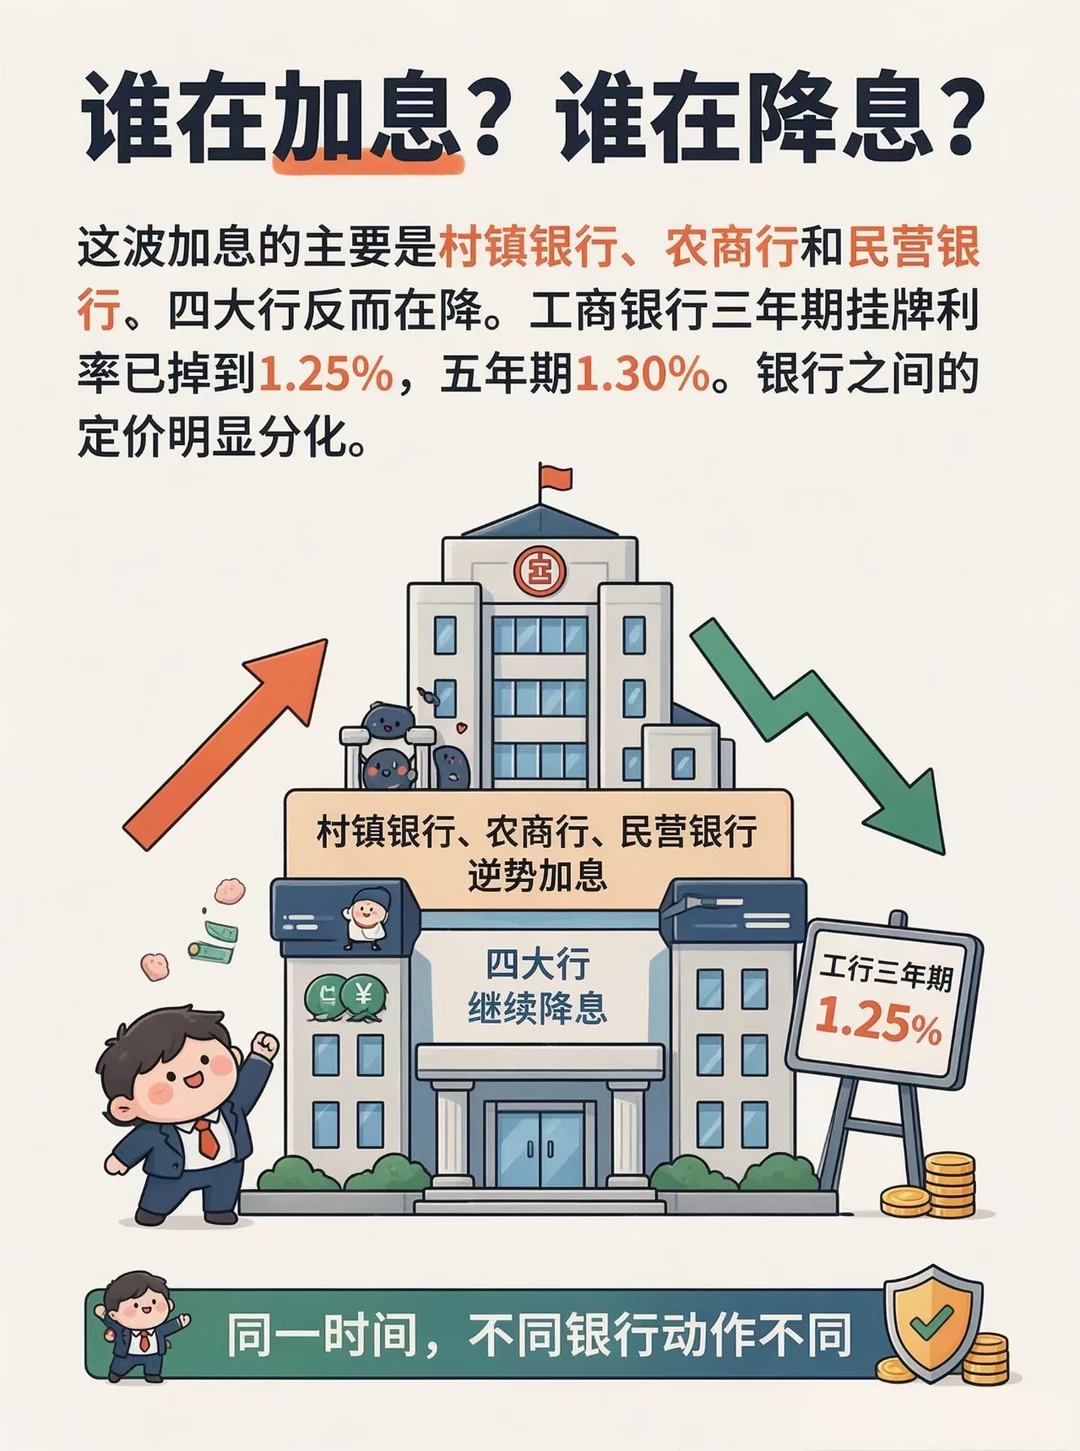
这波加息的都是村镇银行、农商行和民营银行,四大行反而在降。
工商银行三年期挂牌利率已经掉到1.25%,五年期1.30%。
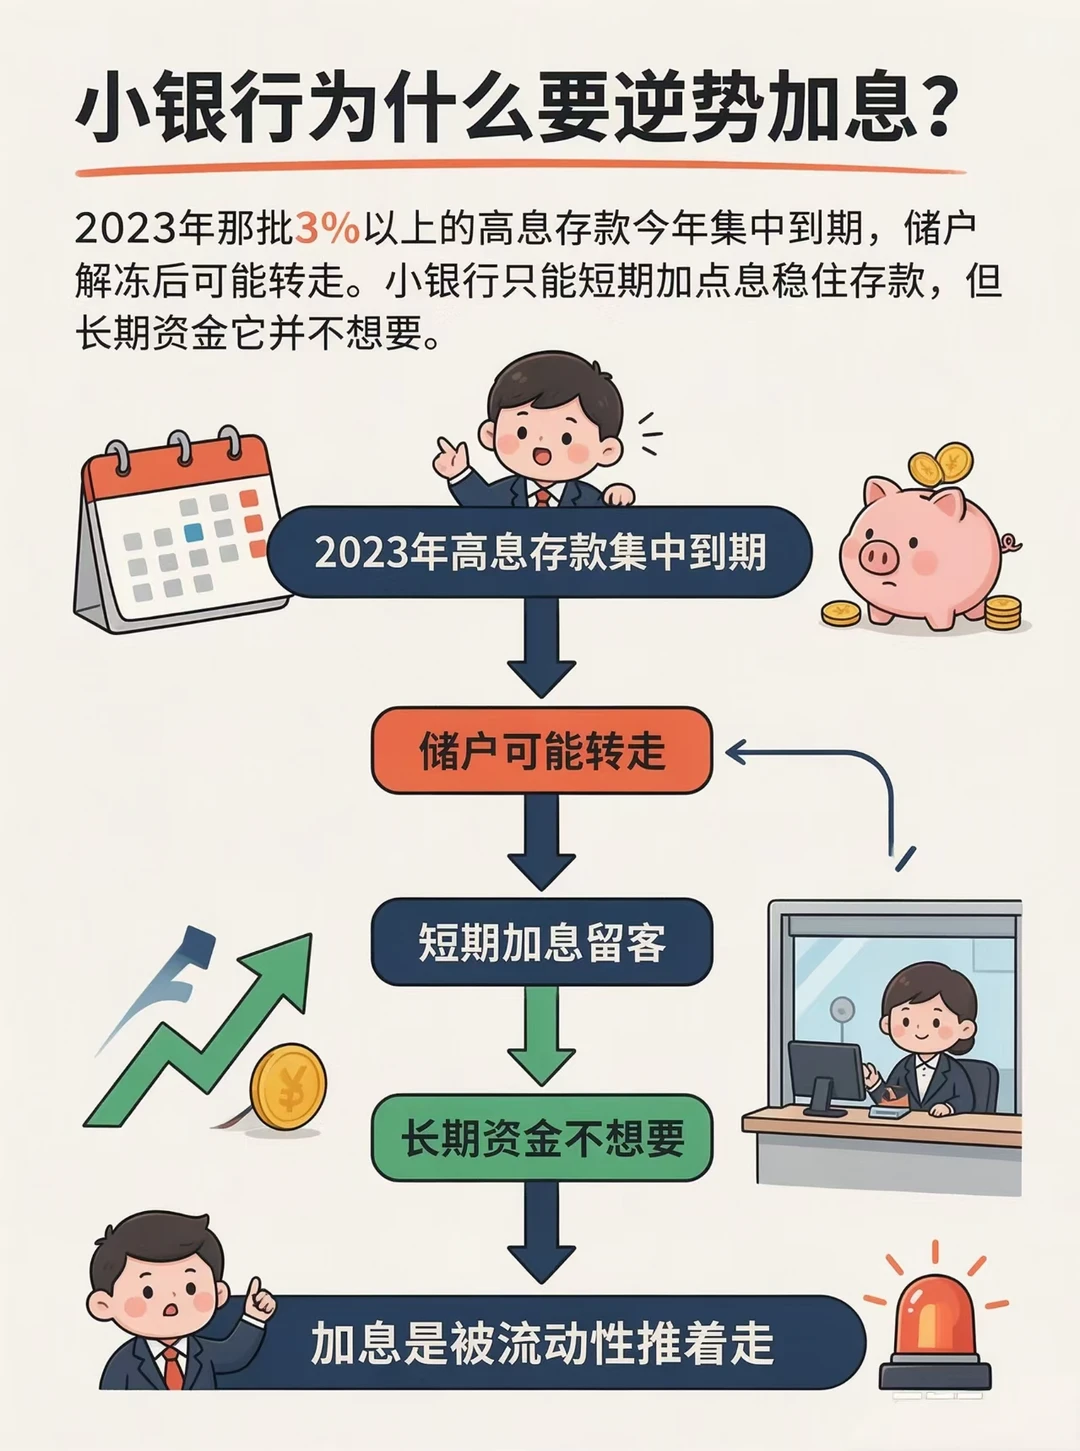
小银行为什么逆势加息?
2023年那批3%以上的高息存款今年集中到期,
储户一解冻就想搬走,小银行只能靠短期加点息硬撑。
但长期的钱它坚决不要。
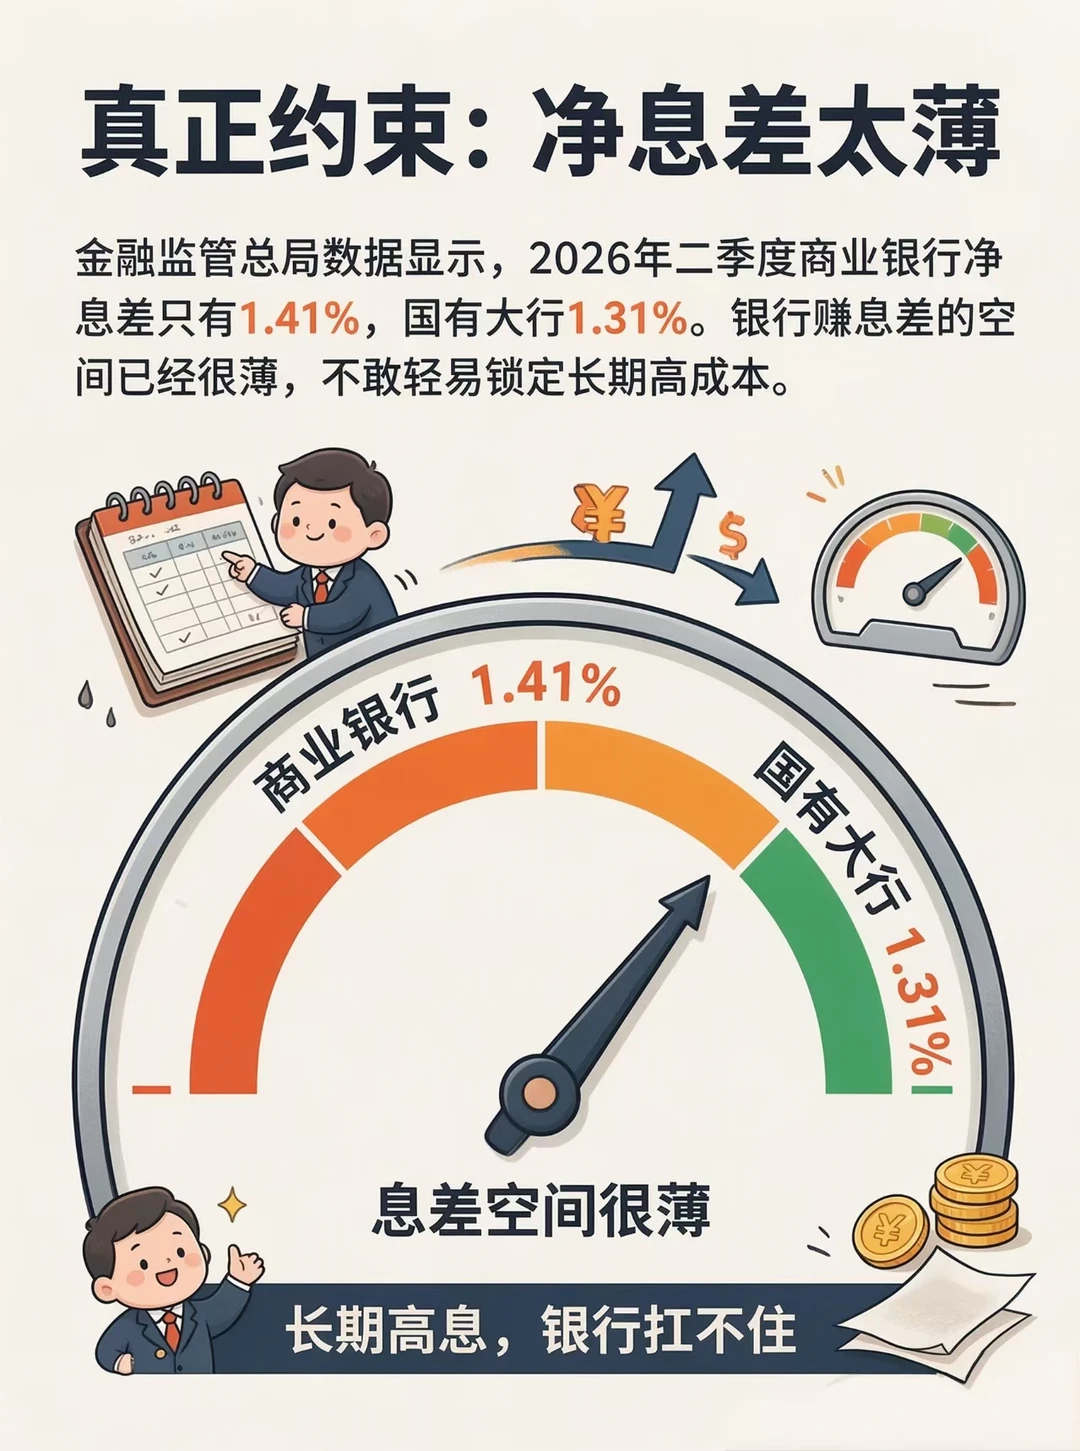
原因藏在净息差里,金融监管总局数据显示,
2026年二季度商业银行净息差只有1.41%,国有大行1.31%。
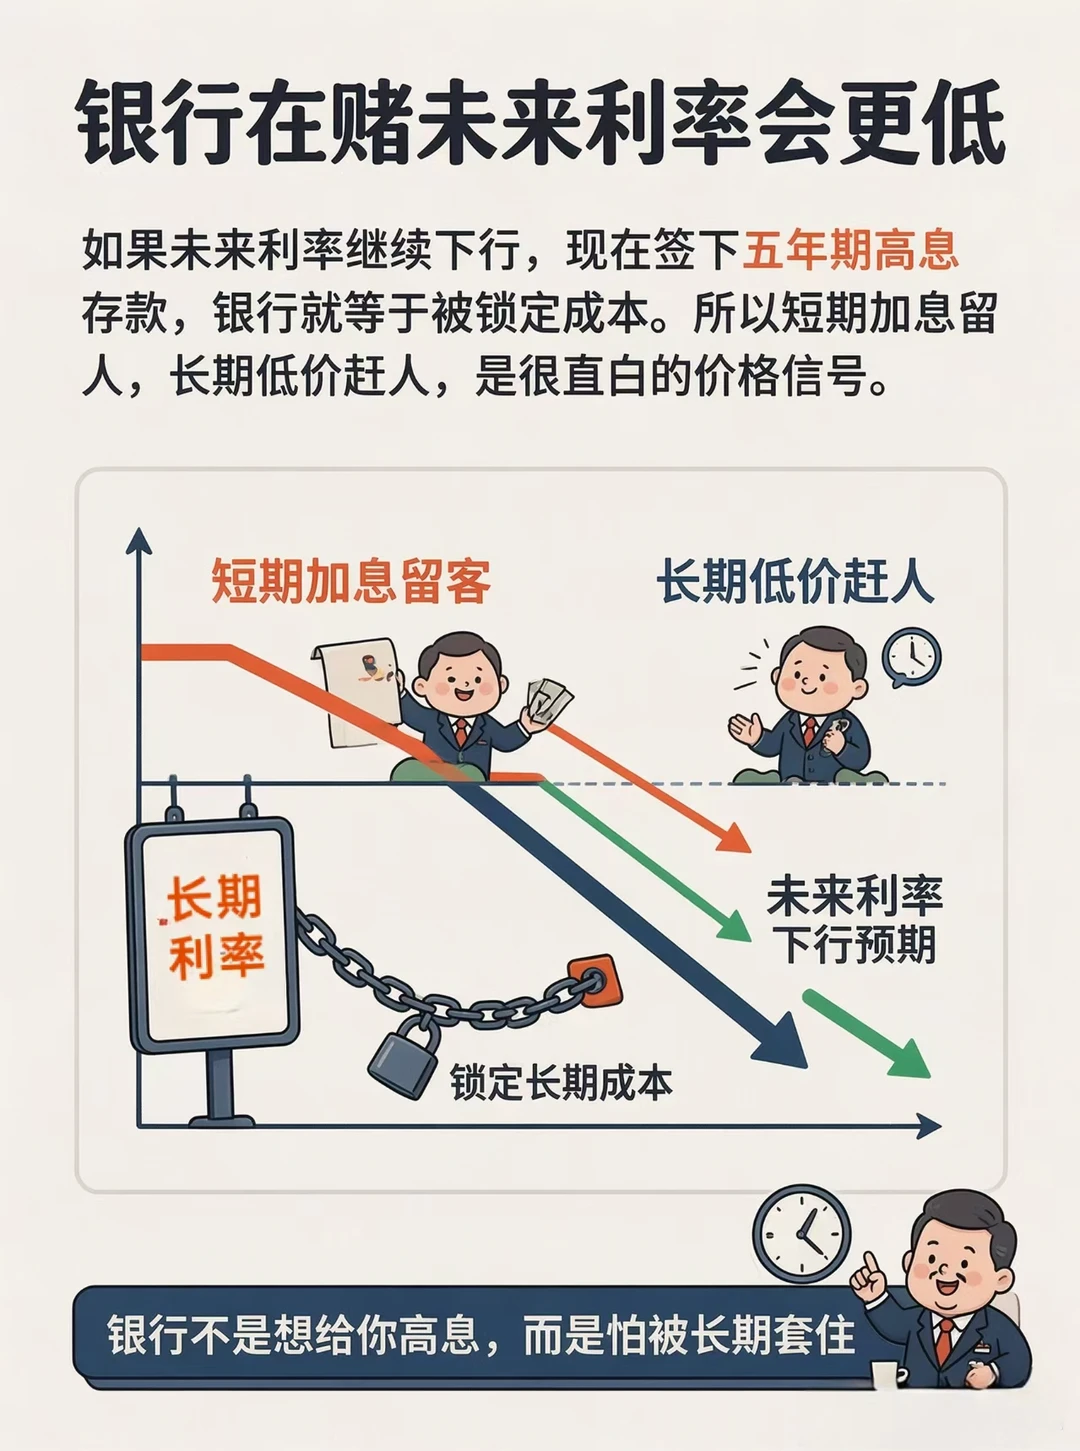
银行赌未来利率还会往下走,
签下五年期就等于被锁死,倒赔风险自己扛。
所以短期加息留客,长期低价赶人,价格信号说得很直白。
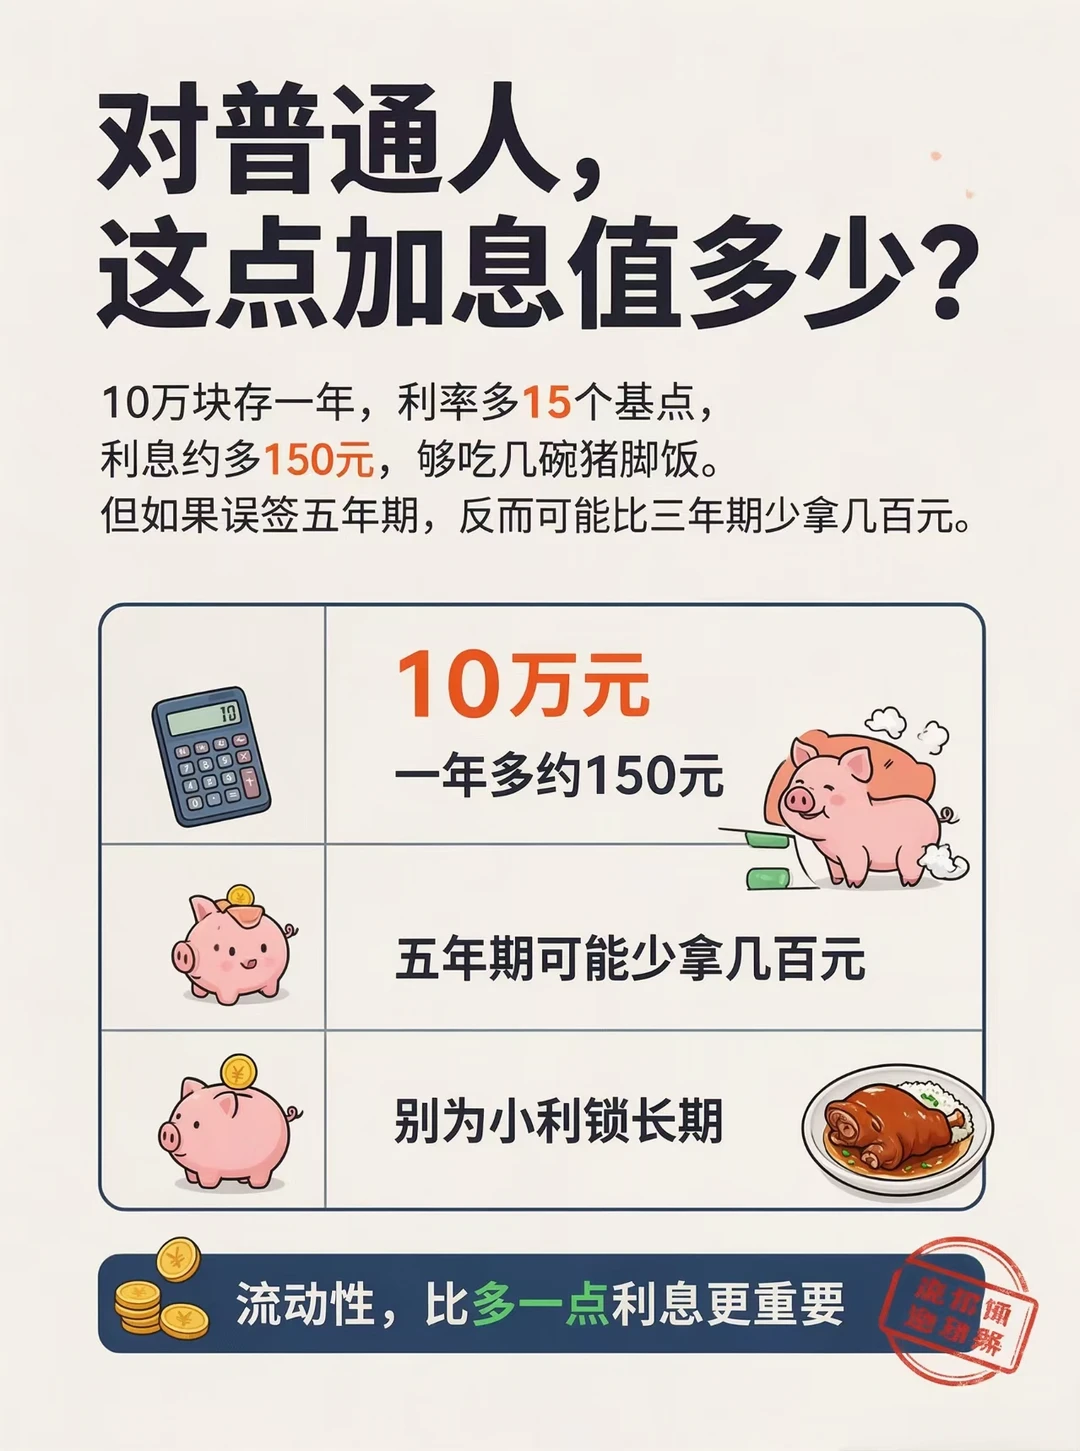
对咱普通人来说,10万块存一年多150块利息,也就够吃几碗猪脚饭。
真要是稀里糊涂签了五年期,反而比三年期少拿好几百。
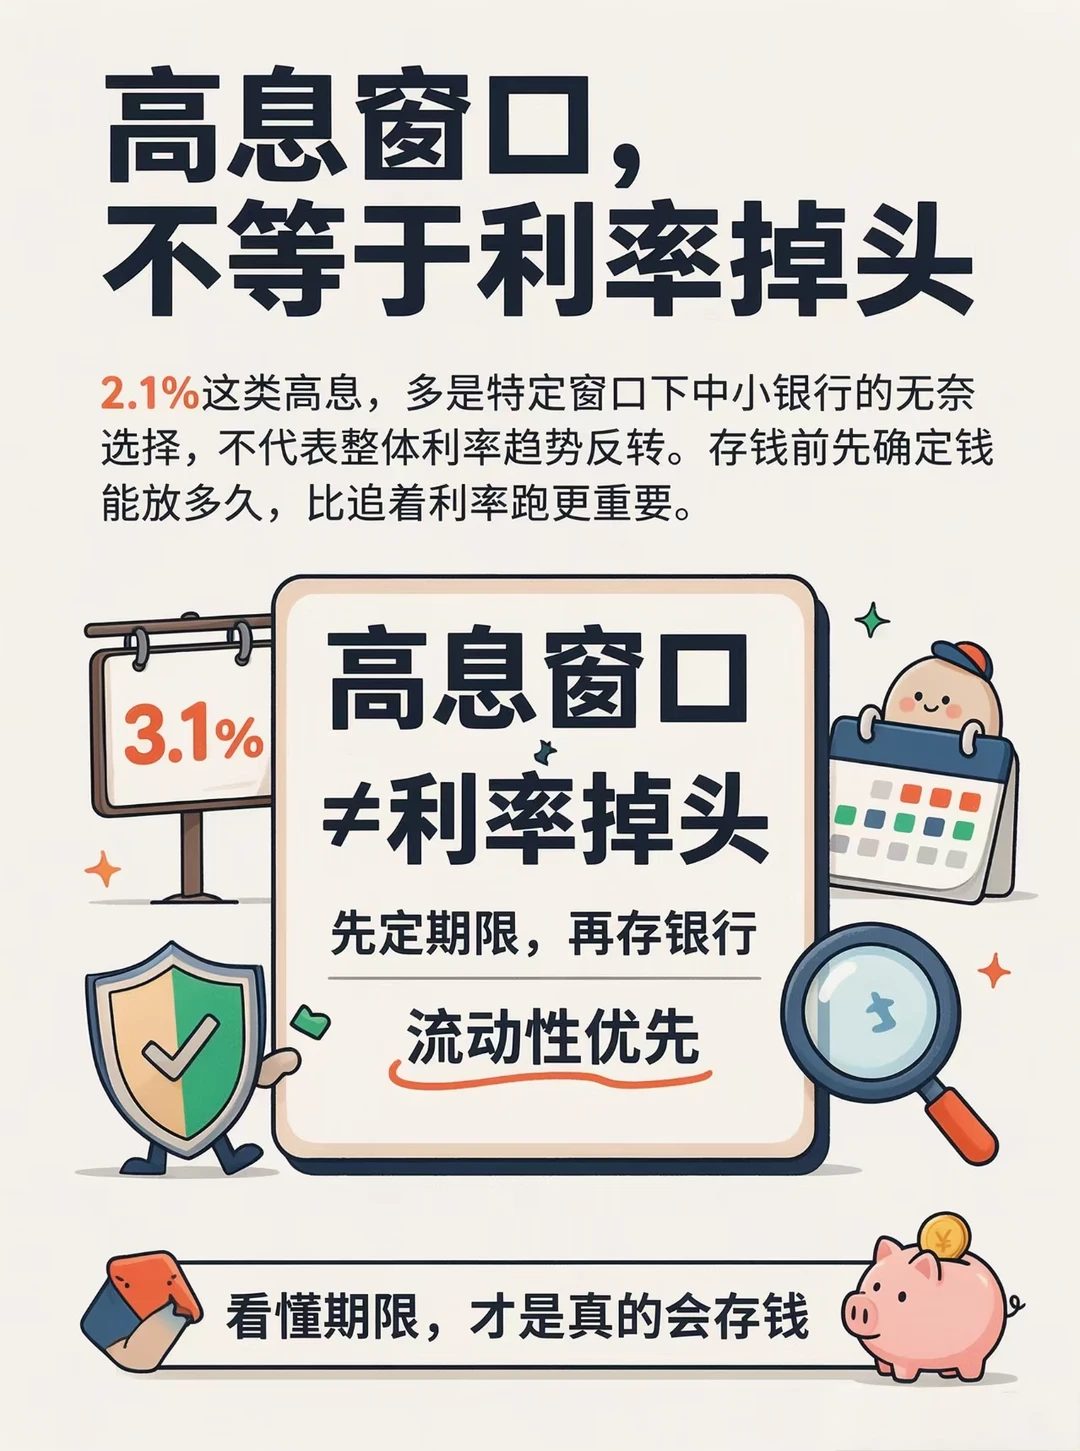
一句话,2.1%这类高息是特定窗口的产物,属于被逼到墙角的中小银行,不代表利率要掉头。
存钱前先想清楚这笔钱能放多久,比追着利率跑重要得多。
#都做金融明白人 #理财 #定期存款 #有存款才有底气 #到期收益率 #存钱 #锁定利率的重要性 #人民币升值 #无风险利率 #利率