存款大局或成定局,2026年9月起,银行存款利率,即将迎来5大改变。
9月份存款市场最有意思的一幕,不是又有银行降息,而是有人忽然加息了。微众银行把3年期定存从1.6%提升到1.75%,湖北监利农商银行部分产品上调15至25个基点,广东五华惠民村镇银行部分期限最高上调33个基点。乍一看,存款利率是不是计划掉头向上了?恰恰相反,这种局部加价,更像银行存款市场进入新阶段后的一个信号。
因为真正值得看的不是某一家银行多给0.15%,而是谁在加、为什么加。微众银行目前5年期只有1.6%,3年期反而达到1.75%;苏商银行近期3年期大额存单达到1.95%,5年期却只有1.85%。银行愿意为某个期限临时加价,却不愿意把所有期限一起抬高,这已经不是传统意义上的全面“抢存款”,而是缺哪一段资金,就补哪一段。
这其实是2026年9月存款市场第一个大变化:全国一张价格表的时代正在远去。国有大行、中小银行、民营银行面对的负债结构完全不同,利率自然开始分叉。大行客户基础厚、结算资金多,不缺普通存款;部分中小银行获客渠道弱,就得阶段性提高价格。以后问“现在存款利率多少”,这个问题本身都会越来越难用一个数字回答。
第二个变化更值得普通储户警惕,那就是“存得久就赚得多”正在失效。微众银行现在3年期1.75%,5年期只有1.6%,已经形成明显倒挂。这个现象的分量,比利率下降几个基点大得多。因为它等于银行拿价格告诉客户:我现在愿意要你的三年资金,却没有兴趣用更高成本锁住你的五年资金。
银行为什么会这样定价?关键在资产端。银行吸收一笔五年期存款,相当于把资金成本锁了五年;如果未来贷款、债券等资产收益率继续维持低位,今天看起来并不高的存款利率,几年后也可能变成昂贵负债。因此银行真正计算的不是储户今天能拿多少,而是未来几年这笔钱还能不能挣出足够的利差。
这也解释了一个过去很难想象的现象:有钱不一定能拿到更高利率。9月中旬工商银行App显示,3个月普通定存最高0.8%,同期部分大额存单只有0.75%;6个月普通定存最高1%,部分大额存单0.95%;一年期则分别达到1.1%和1.05%。20万元起存的产品,收益率居然低于普通定存。
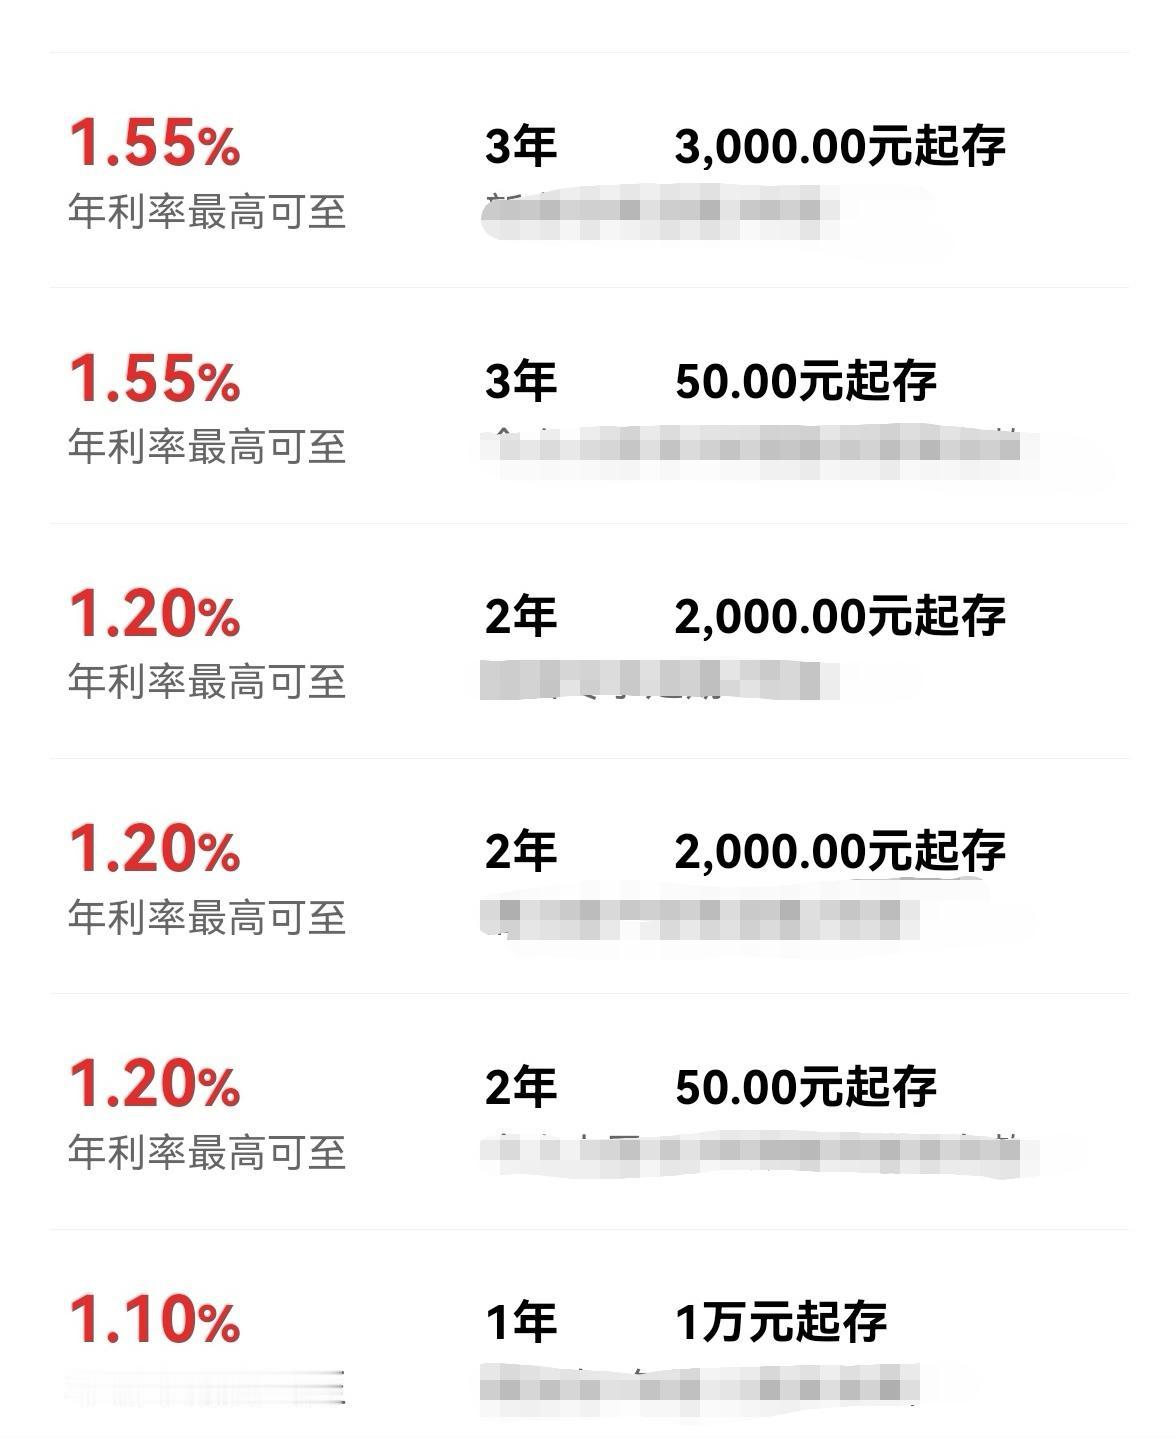
第三个变化因此很明确:大额存单正在被重新定义。过去它最重要的卖点就是“门槛高一点、收益多一点”,现在这个溢价越来越难找到。建设银行线上2年、3年大额存单分别为1.2%、1.55%,已经和同期普通定存相同;中国银行多个期限的大额存单最高档报价,也与对应普通定存最高利率一致。
这背后不是银行突然不重视大客户,而是银行获取客户的方法已经变了。手机银行、工资代发、信用卡、财富管理、企业结算都在不断沉淀客户资金,银行没必要再简单地用“20万元门槛+更高利率”购买客户忠诚度。一个能带来工资、理财、贷款和结算业务的客户,与只来存20万元定期的客户,在银行系统里的价值根本不是一个概念。
所以第四个变化已经露头:存款正在进入“千人千价”的精细化经营阶段。线上公开挂牌价格越来越普通,真正有竞争力的产品可能附带新资金、地区、工资代发或者特定客户等级条件。9月15日的市场调研就发现,交通银行部分线下3年期大额存单要求50%的购买资金从行外转入,满足条件后利率可达到1.75%。
这个细节特别重要。过去银行是在买“钱”,现在越来越像是在买“客户关系”。同样100万元,已经放在这家银行账户里的老资金,与刚从竞争对手那里转来的100万元,对银行的意义不同。于是公开利率可能越来越低,而新资金专享、区域专享、代发客户专享产品会更加常见。银行负债管理已经越来越像互联网平台做用户运营。
第五个变化,则藏在银行利润表里。2026年二季度商业银行净息差达到1.41%,比一季度1.40%提高1个基点,这是自2022年一季度以来首次出现单季回升;国有大行同期净息差提高2个基点至1.31%。幅度看起来不起眼,但在数百万亿元级银行资产体系里,一个基点都不能简单忽略。
银行终于能够喘口气,与过去几轮存款降息密切相关。大量以前锁定的较高利率定期存款陆续到期,再按照当前更低价格续存,负债成本自然往下降。这也是为什么大行没有理由重新发动全面“存款价格战”。好不容易压下来的资金成本,如果为了争夺存款重新抬上去,前面的调整就等于白忙。