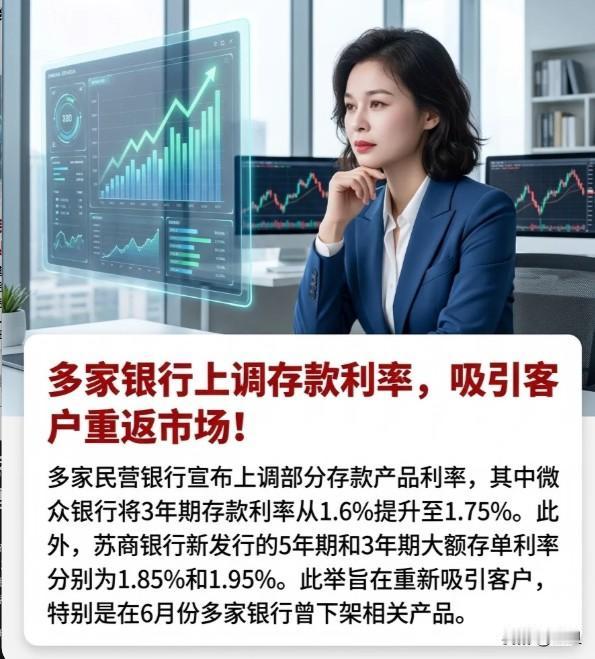
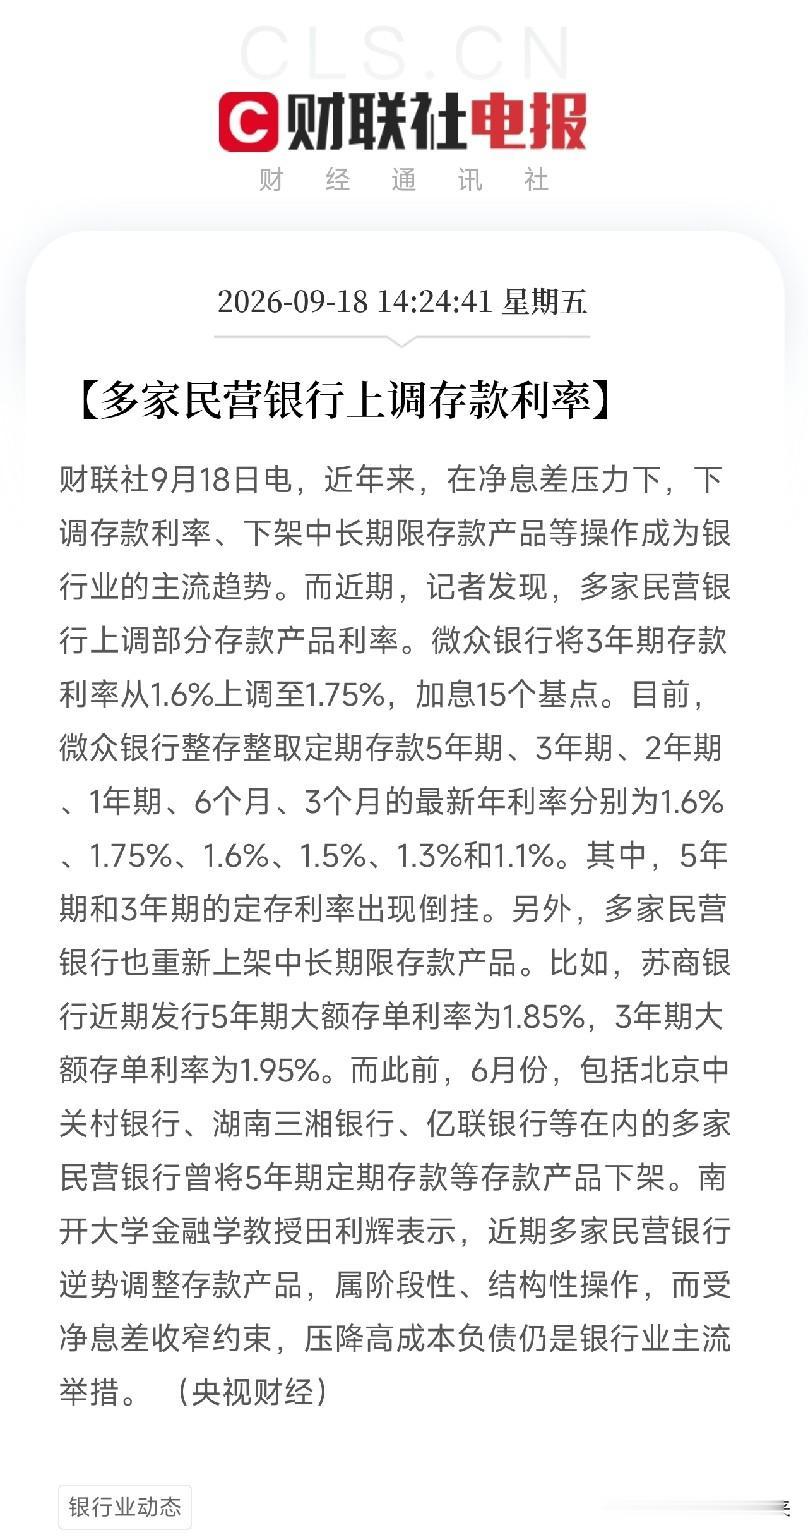
银行加息了,但涨的不是你的存款。你发现没有,这几天很多人都在转银行开始抢存款了,微众银行三年期可是加了15个基点哦,湖北监利农商行加了25个,广东五华惠民村镇银行最高加了33个。看着挺热闹吧,但几乎没人提,这些加息的产品,前面都挂着三个字——新资金。
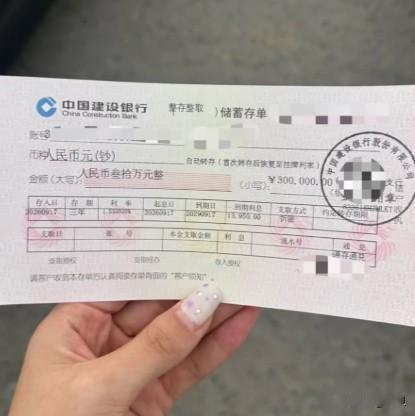
什么叫新资金?就是从他行转进来的钱,你自己本行到期的存款续存,不算的。我拿了23年存的定存单去柜台问,一张2.8%、一张2.6%,这两个月陆续到期。柜员头都没抬,说系统默认自动转存,按当天挂牌利率执行。也就是说,老利率作废,新利率1.25%左右,爱存不存。没电话,没短信,没任何加价的意思。
同一家银行,同一时间,你拿着一笔从他行转来的50万进去,客户经理能给你找到1.9%甚至更高的所谓新资金专属产品。你手里那笔躺着不动的到期存款,只有1.25%。差0.65个百分点,50万存三年差将近一万块。银行不是在做慈善,它是在给随时会走的人付留客费,而给暂时还不会走的人按最低价打发掉。
这背后是26年一个很要命的数字,1年期以上定期存款到期规模约50万亿,其中五年期大约5万个亿到6万个亿。这批钱大多是22、23年利率还在2%以上的时候存进去的。银行太清楚了,这些客户一旦到期拿到新利率,心态很容易崩。建行、交行的管理层在业绩会上都提过,到期存款留存率还能保持在90%以上,但那是因为大部分的人都懒得动啊。但凡有一小部分人开始比价了、开始搬了,对中小银行来说就是伤筋动骨的事。
所以你现在看到的加息,本质上是银行在抢能动的那部分钱。大行稳坐钓鱼台,工商银行三年期普通定存挂牌1.55%,大额存单也是1.55%,跟普通定存完全同价,人家根本不缺存款啊。急的都是那些中小银行,尤其是民营银行和村镇银行。微众银行把三年期从1.6%提到1.75%,但同时五年期只有1.6%,三年期比五年期还贵。这也不是什么算错了,是银行在告诉你,它不敢锁五年,它赌利率还会往下走,你自己也不该锁五年。
更有意思的是客群分层,现在工行的一款三年期的大额存单,年化在1.55%,20万起存,但只限教师客群购买。另一款同样1.55%的,起存门槛拉到100万,面向高端客户。银行不再搞一价普适,而是把利率拆成了几十个版本了,按你的身份啊、资金来路啊、所在城市啊,甚至职业来定价了,你拿到的利率,跟隔壁老王拿到的,可能就完全不一样了。
普通人怎么办?就别指望银行主动给你涨价了,自动转存的默认利率永远是最低的。到期前一周,要自己打开App看当天在售产品利率,再打客服电话问有没有新资金转入的优惠,有时候同一家银行App里挂着的利率和柜面能拿到的利率差出一截。
还有如果你手上有到期的老存款,转出去再转回来这件事本身,就是你的议价筹码,银行识别的是新资金。而且,中小银行加息越猛,越要看它的资本充足率和不良率,存款保险保50万本息,超出部分不在保障范围内,利息多出来的0.3%不值得去冒本金的风险。银行不傻。它加的那点利息,只给会跑的人。你不动,它就当你默认接受最低价。