今年上半年,越南对美顺差一举超越中国、墨西哥,坐上美国最大贸易逆差来源国的宝座。不少人以为越南接住转移订单,成了供应链红利的最大赢家,可天下没有免费的午餐,这份成绩单背后暗藏陷阱。
2026年前六个月,一组贸易数字把越南推到了聚光灯下。美国官方统计显示,1月至6月,美国对越南货物贸易逆差约1140亿美元,比2025年同期扩大约40%,首次超过墨西哥和中国,成为美国同期最大的货物贸易逆差来源。仅6月份,美国从越南进口额就达到251.68亿美元,而向越南出口只有15.21亿美元,当月缺口超过236亿美元。
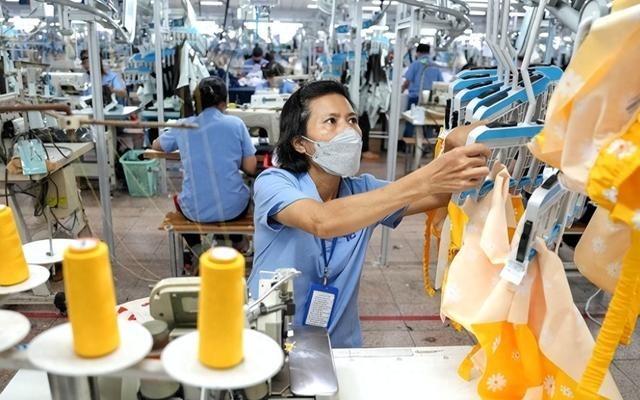
如果只看这个数字,很容易得出一个印象:过去几年全球制造业重新布局,越南成了最明显的受益者。美国提高部分进口商品的贸易壁垒之后,不少企业重新安排生产和采购路线,电子产品、机械设备、家具、纺织服装、鞋类等产业不断增加在越南的生产环节。美联储研究人员2026年7月发布的分析指出,美国从越南进口的规模到2025年已经达到2018年前后的约三倍。
越南自己的统计同样很亮眼。2026年上半年,越南对美国出口约865亿美元,美国继续稳居越南最大的出口市场。同期越南全部货物出口约2665亿美元,其中外资企业贡献约2130亿美元,占比接近八成。这个比例很关键,它说明越南出口能力快速扩大的背后,跨国资本和外资制造体系占据了极为重要的位置。
问题也恰恰藏在这里。出口规模扩大,并不等于产业链每个环节都已经留在越南国内。2026年前六个月,越南进口额达到2831.7亿美元,同比增长33.4%,增速明显高于出口的21%。结果是越南同期货物贸易由上一年同期约79.5亿美元顺差,转为166.5亿美元逆差。对美国赚取巨额顺差的同时,越南自身从全球采购的原材料、设备和零部件也在快速增加。
再看贸易方向,这条链条更加清楚。上半年美国从越南大量购买商品,另一端则是中国继续成为越南最大的进口来源地,越南自中国进口约1152亿美元,而同期越南对美国出口约865亿美元。两组数据不能简单理解成商品从中国进入越南后直接转手美国,因为其中存在大量正常的跨境生产、加工和供应链协作,但它确实说明越南制造业对境外中间品和设备有很高需求。
第一重压力随之出现:美国越来越关注商品究竟在哪里完成了实质性生产。正常利用全球零部件组织生产,与通过改变标签、文件或运输路线规避关税,性质完全不同。越南方面也公开表示,将加强对原产地欺诈和非法转运的监管。2026年7月底,美越还在河内举行相关合作活动,加强对非法转运及贸易欺诈的识别和执法协作。这意味着过去那种只要增加一道简单加工程序,就能轻松改变商品贸易身份的空间会越来越小。真正能够长期留在越南的企业,需要增加本地采购、生产设备、技术人员、研发和配套供应商,而不是只建立简单装配线。
第二重压力来自贸易失衡本身。美国长期把双边逆差作为贸易政策讨论的重要指标,越南如今从过去并不显眼的位置冲到榜首,受到的关注自然增加。2026年第二季度,美国按国际收支口径计算,对越南货物和服务贸易逆差达到612亿美元,高于同期对墨西哥的527亿美元以及对中国的323亿美元。这个排名本身并不能说明谁占了谁的便宜,却足以让越南在美国贸易政策讨论中的位置发生变化。
第三重压力则在越南国内。出口增长很快,可外资部门在出口中的占比接近八成,本土经济能留下多少技术、利润和高附加值环节,才是更值得观察的问题。工厂数量增加可以带动就业、工业园区和港口建设,但如果关键设备和核心零部件需要进口,出口额越大,进口需求也可能同步上升。2026年上半年越南进口增长超过三成、全国重新出现贸易逆差,就是一个值得注意的信号。
基础设施承载能力是另一个容易被忽视的问题。制造业短时间集中进入,会增加电力、港口、公路、工业用地以及熟练技术工人的需求。过去依靠较低生产成本吸引投资是一回事,当产业规模继续扩大,能否提供稳定能源、成熟供应商以及足够的工程技术人才,则决定了越南能不能从加工制造基地继续向产业链上游移动。
到了2026年7月,趋势还在延续。美国人口普查局数据显示,当月美国对越南货物贸易逆差约248亿美元,越南依旧处在美国主要逆差伙伴前列。与此同时,美国对墨西哥当月逆差扩大到约263亿美元,说明各国排名会随月份波动,不能把上半年的第一名理解成永久位置。真正重要的是,越南已经从美国贸易体系中的普通供应方,变成一个无法忽略的大型制造和出口节点。
所以,越南上半年的对美贸易优势,既是一张漂亮成绩单,也带来了更严格的审视。订单、投资和工厂确实来了,出口规模也创下新高度,可进口依赖、外资占比、原产地监管、美国贸易政策以及本土产业升级压力也跟着来了。供应链调整给越南打开了一扇门,却没有直接送来一套完整工业体系。能不能把眼前的出口繁荣变成长期产业能力,才是这场供应链重组真正需要观察的下一阶段。