终于弄明白了,
全行业都在降息的时候,民营银行突然反手加息,不是它们良心发现,是真扛不住了
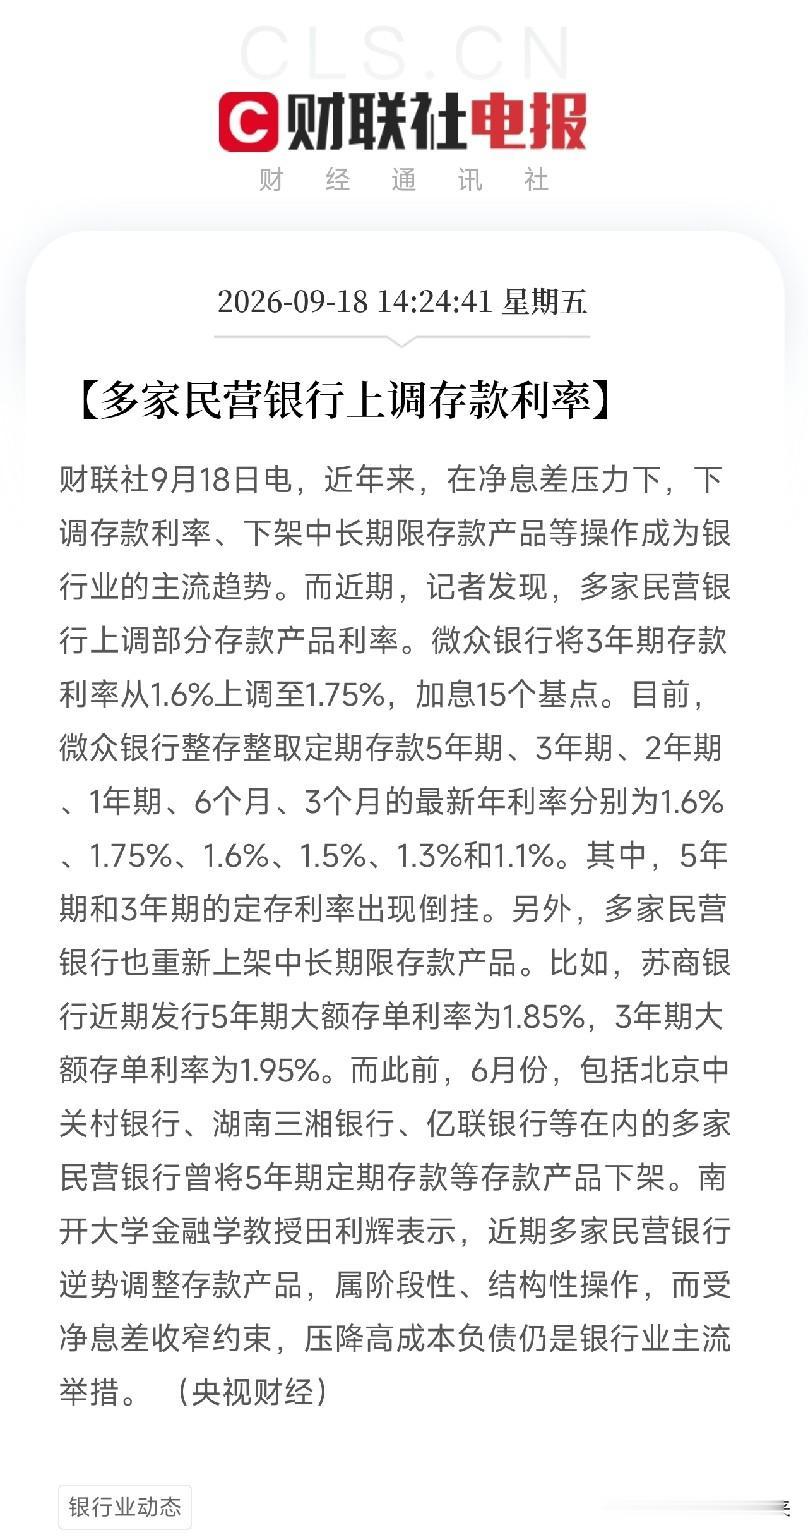
微众银行把三年期存款利率从1.6%上调到了1.75%,加息15个基点。苏商银行更狠,五年期大额存单直接挂到1.85%,三年期干到1.95%。而就在三个月前,北京中关村银行、湖南三湘银行、亿联银行还在集体下架五年期定存。更早的时候,连富民银行都公告停售过两年期及以上定存。这翻脸的速度,比翻书还快。
但这背后不是民营银行想通了,是被逼到了墙角。
国有大行有网点、有品牌、有国家信用背书,哪怕利率低到尘埃里,储户还是愿意把钱放那儿。民营银行有什么?什么都没有,唯一的武器就是比大行高那么一点点的利息。之前跟着大行一起砍长期存款、压降利率,结果储户转头就把钱搬去了储蓄国债和增额终身寿险。今年四到五月,居民存款连续两月缩水超过2万亿,这些钱没消失,只是不再躺在民营银行的账上了。
所以这次微众、苏商恢复中长期定存、上调利率,本质上是一次止血操作。再不拿出点诚意,客户就跑光了。而且你看微众银行的利率表,五年期1.6%,三年期1.75%,五年比三年还低,出现了利率倒挂。这说明什么?说明连银行自己都不相信五年后利率还能维持,它们只想用短期的甜头先把人留住,根本不愿意为长期资金背上更高的成本包袱。
这叫阶段性、结构性操作。说白了就是:撑不住的先加一点,等存款回来了,该降还是得降。全行业净息差1.4%的紧箍咒还在头上戴着,谁敢真的放开手脚打价格战?
从去年底六大行集体下架五年期,到七月中行逆势重启,再到富民银行跟风恢复,到现在微众、苏商上调利率,存款市场正在经历一场无声的分层。过去所有银行的产品长一个样,储户只需要比利率高低。现在每家银行都在根据自己的负债结构、客户流失速度、资金压力,单独定制产品线。有的彻底告别长期存款,有的限量供应,有的阶段性加息抢客。
储户需要学会的,是像挑理财产品一样挑存款,不再是无脑存进去就完事了。
这点利差,能让你把钱从大行搬回民营银行吗?