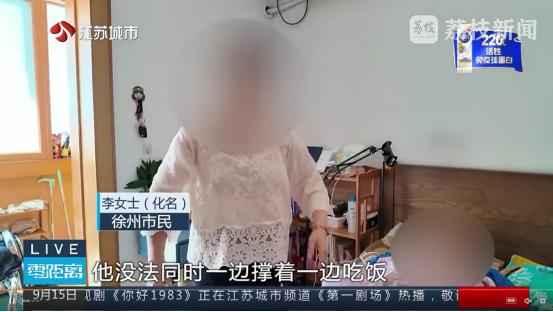
“玩不起?”江苏徐州,一女子给丈夫连交10年保险,本以为花钱买的是一份踏实,没想到丈夫去内蒙古旅游时意外坠船,脊髓严重受损,下肢彻底瘫痪,被定为一级残疾。妻子拿着材料申请10万元全残理赔时,却被保险公司一句“人还能自己吃饭”挡了回来。十年保费交下去,等真出了大事,竟然卡在了“还能吃饭”这三个字上,换谁心里都不是滋味。
这件事发生在江苏徐州,据公开报道,这名女子连续十年,坚持给丈夫缴纳保险费用。她每年按时交钱,心里想着,万一遇上意外,保险可以分担风险,给家庭一份保障。可意外还是突如其来,丈夫前往内蒙古旅游,途中不慎坠船受伤。这次事故造成脊髓严重损伤,下肢完全失去行动能力,后续鉴定结果为一级残疾。
事故之后,妻子整理好全部病历、伤残鉴定等材料,向保险公司申请10万元的全残理赔。让她没想到的是,保险公司直接拒绝理赔。拒赔的理由就是,丈夫还可以自主吃饭,没有达到保险条款里约定的全残标准。保险公司认为,条款约定的全残,要求多项生活能力完全丧失,自主进食属于其中一项。丈夫能自己吃饭,就不符合赔付条件。
女子很难接受这个结果。十年时间持续缴纳保费,一家人一直遵守保险合同约定。真遇到重大意外,人落得一级残疾、终身瘫痪,却因为还能自主吃饭拿不到理赔款。双方协商没有达成一致,女子选择向法院提起诉讼,希望通过判决拿到约定的全残赔偿金。法庭上双方围绕保险条款的解读展开激烈争辩。
法院审理案件时,重点审查这份保险的免责与赔付条款。保险合同里的相关条款,属于格式条款。保险公司在订立合同时,需要对赔付标准作出充分提示和明确说明。结合司法鉴定,男子下肢完全瘫痪,丧失独立行走能力,日常生活大部分行动都需要他人照料。法院综合案情认定,保险公司单纯以可以自主吃饭为由拒赔,理由不能成立,判决保险公司按照约定赔付10万元保险金。
不少网友看完这件事十分感慨,很多人买保险时,只记住宣传的保障,却没细读苛刻的赔付细则。保险公司在销售阶段很少着重讲解全残认定的严苛条件,等到理赔阶段,就拿着条款抠字眼拒赔。这件案子也提醒大家,投保前一定要读懂保险责任范围,看清伤残认定标准。遇到不合理拒赔,不要轻易放弃,保留证据,通过法律途径维护自身权益。
以上是小编个人看法,如果您也认同,麻烦点赞支持!有更好的见解也欢迎在评论区留言,方便大家一同探讨。