电子材料:半导体自主可控的核心短板
市场大多聚焦芯片、服务器、光模块,而底层电子元器件与电子材料,才是国产替代真正核心赛道,产业系统性机会刚刚启动。
三大核心逻辑
1. 供应链安全刚需:光刻胶、靶材、高端PCB、MLCC等基础材料,任一环节受限都可能造成产线停工。难点在于稳定良率与批次一致性,自主可控迫在眉睫。
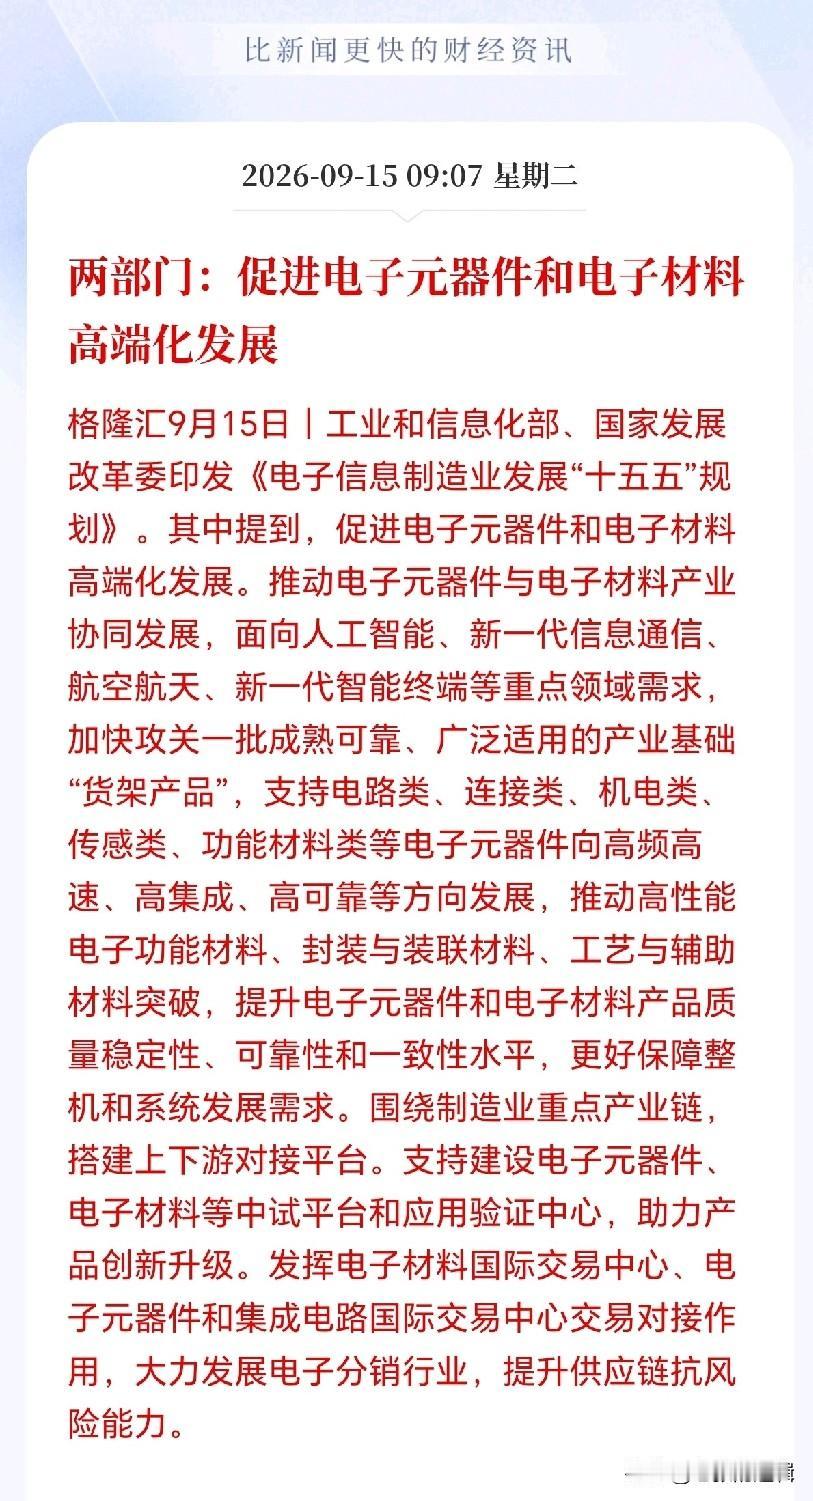
2. 政策持续加持:十五五规划将高端电子材料、元器件自主可控列为重点攻坚方向,配套新材料风险补偿机制,推动下游导入本土产品。
3. AI带来换道窗口:AI算力催生全新材料技术标准,国内外技术差距缩小,国内厂商迎来追赶机遇。
五大核心细分方向
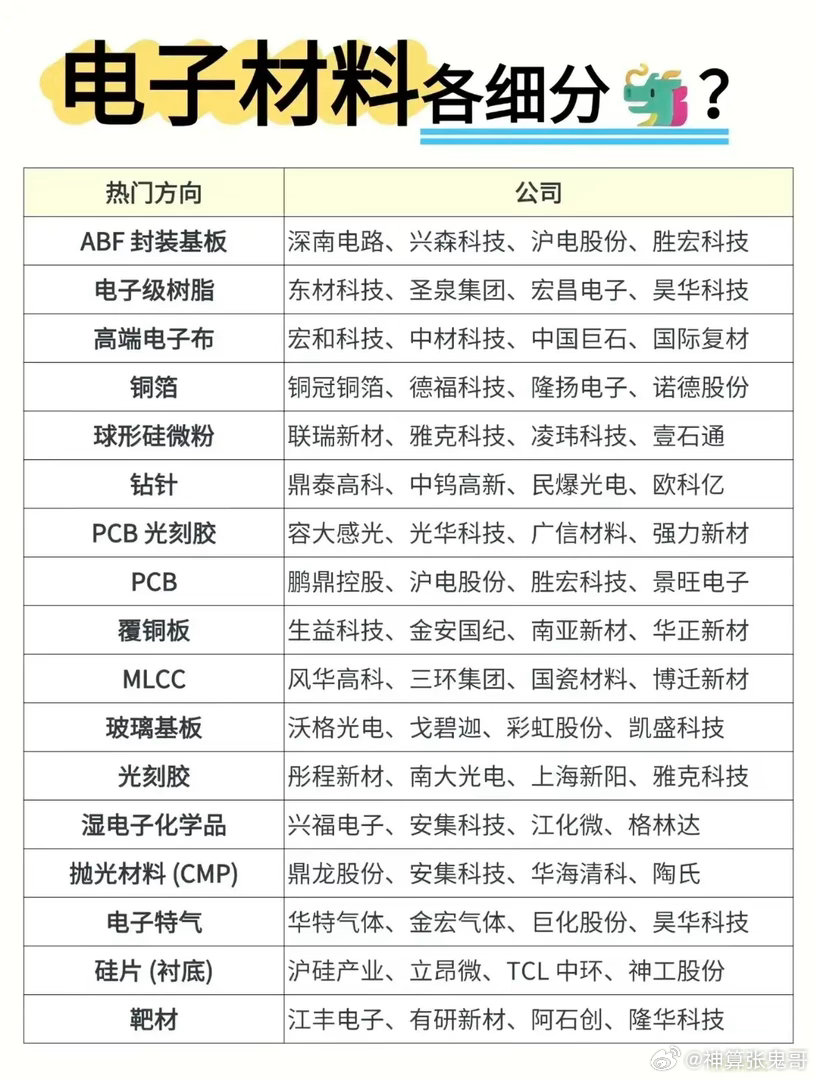
1. 半导体制造材料:硅片、光刻胶、特种气体、靶材;成熟制程国产化落地,高端品类仍紧缺。
2. 先进封装材料:封装胶、键合材料国产化提速,部分品类自给率突破30%。
3. 被动元器件:MLCC、阻感元件受益AI服务器需求;中低端基本国产替代,车规、超高容高端产品持续突破。
4. 高频高速PCB材料:适配AI算力场景,高端材料仍被海外垄断,卡脖子风险突出。
5. 宽禁带材料:碳化硅、氮化镓衬底实现技术突破,外延、设备仍是短板。
赛道机会分层
成熟品类:完成头部客户验证,业绩稳定,但竞争加剧。
增量赛道:高速覆铜板、高端光刻胶、车规元器件,处于客户验证期,未来2-3年增量最大。
尖端品类:ArF光刻胶、高端掩膜版,战略价值高,但短期难贡献业绩。
电子材料属于长线分化行情,难短期连续暴涨。优先选择良率稳定、拿到头部客户认证、持续迭代技术的标的,可同时收获国产替代+AI算力增长双重红利。