标签: 铜价




瑞银研判铜市结构性紧平衡:供需缺口持续放大,2027年铜价有望冲击15500美元
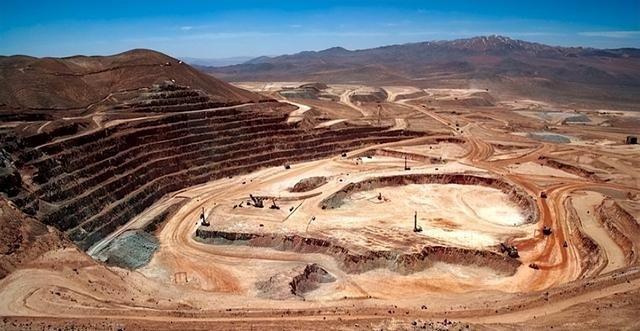
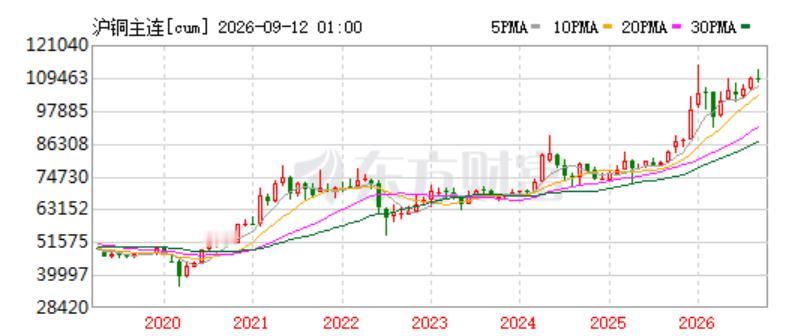
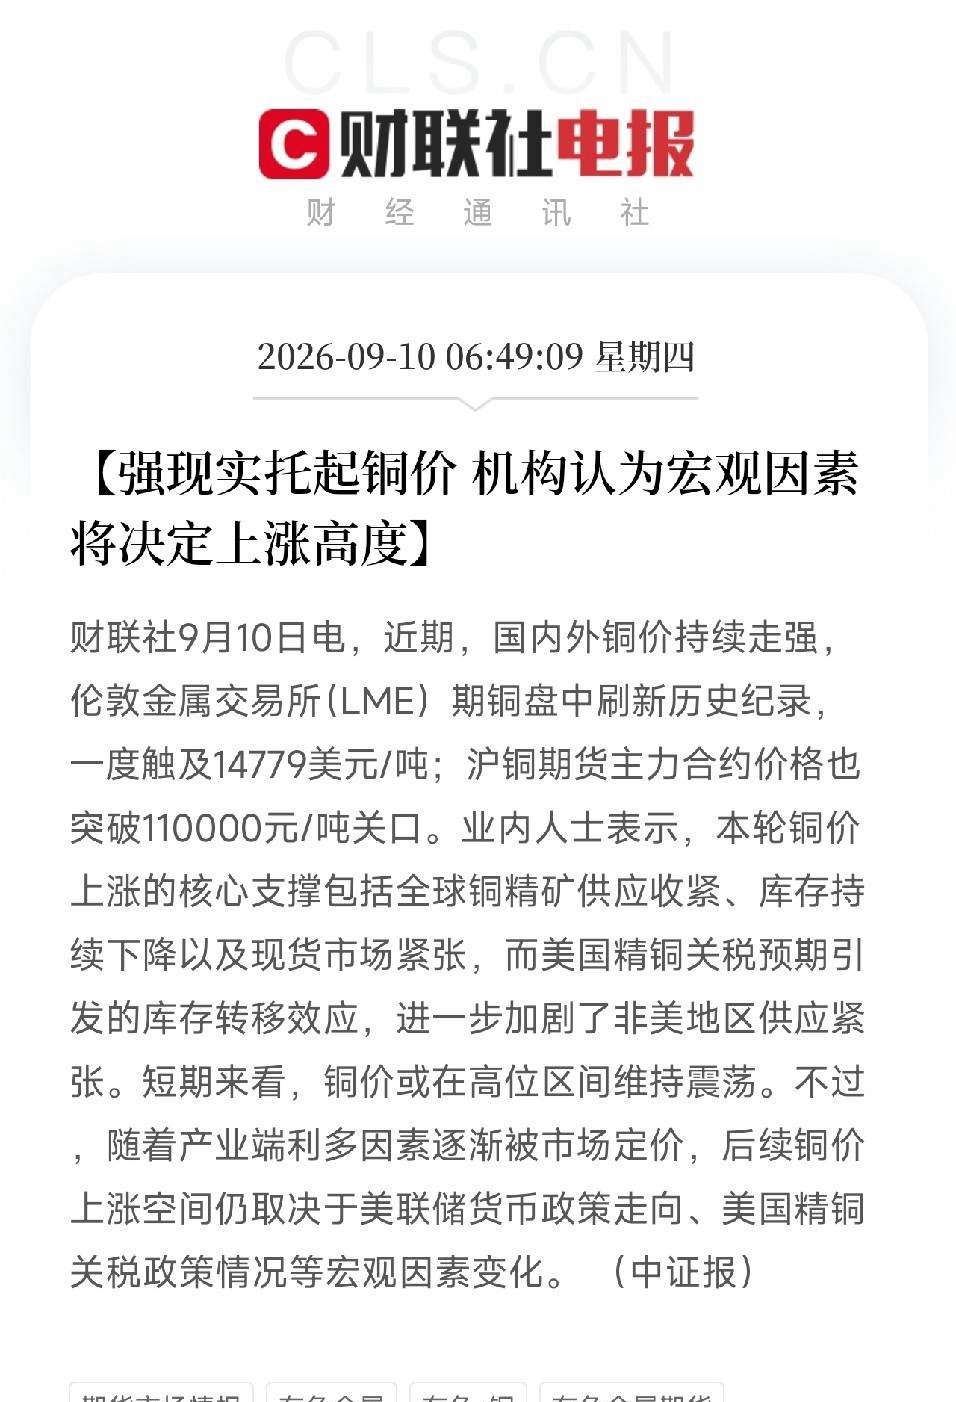
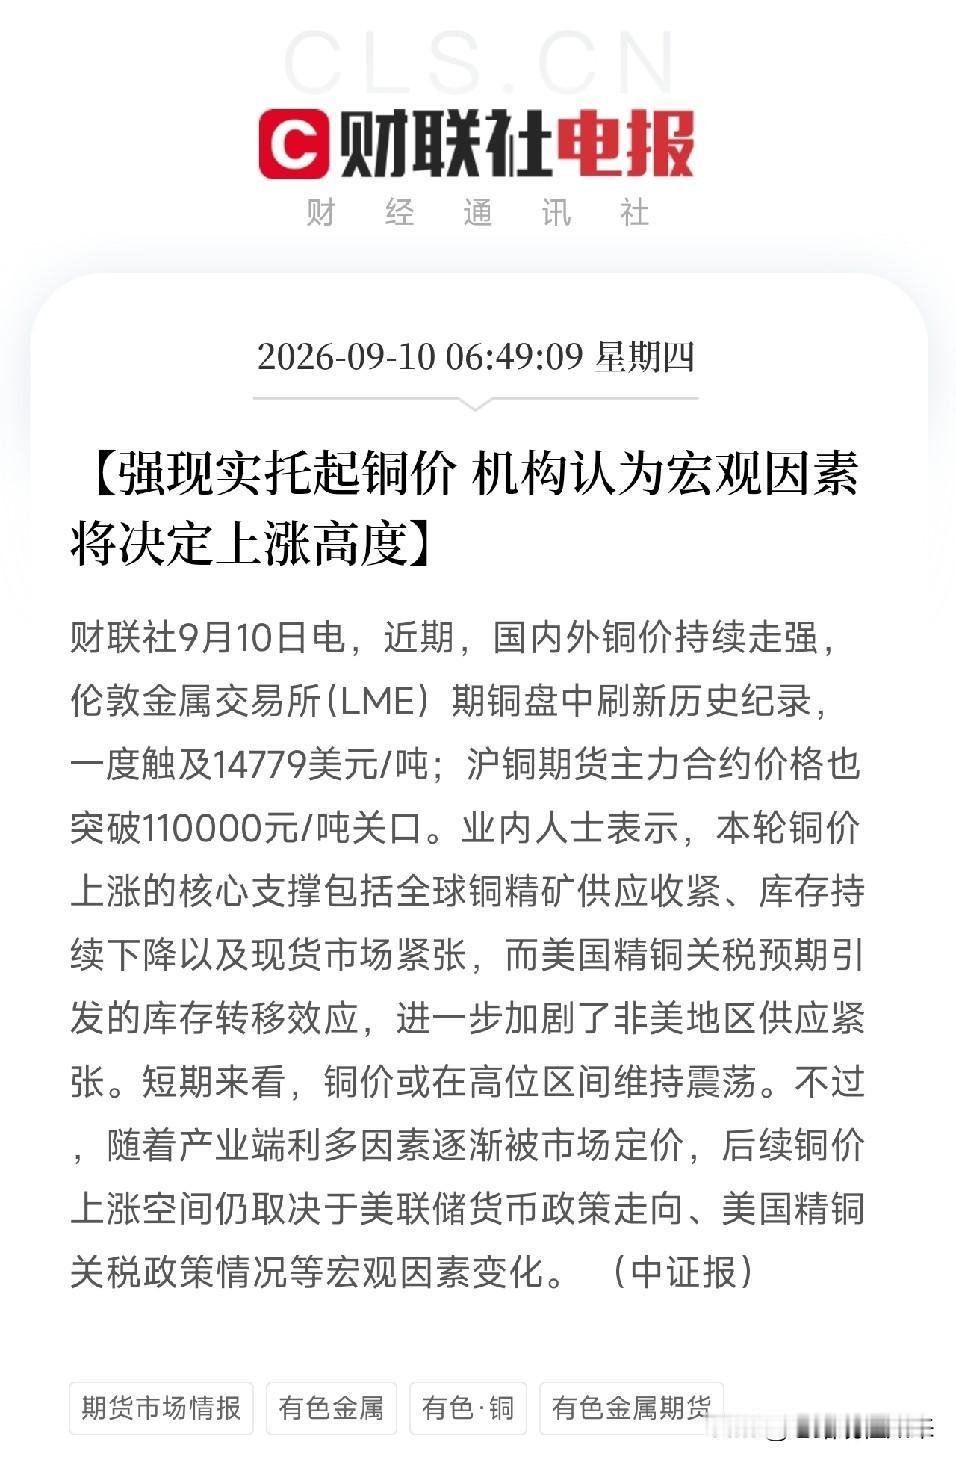
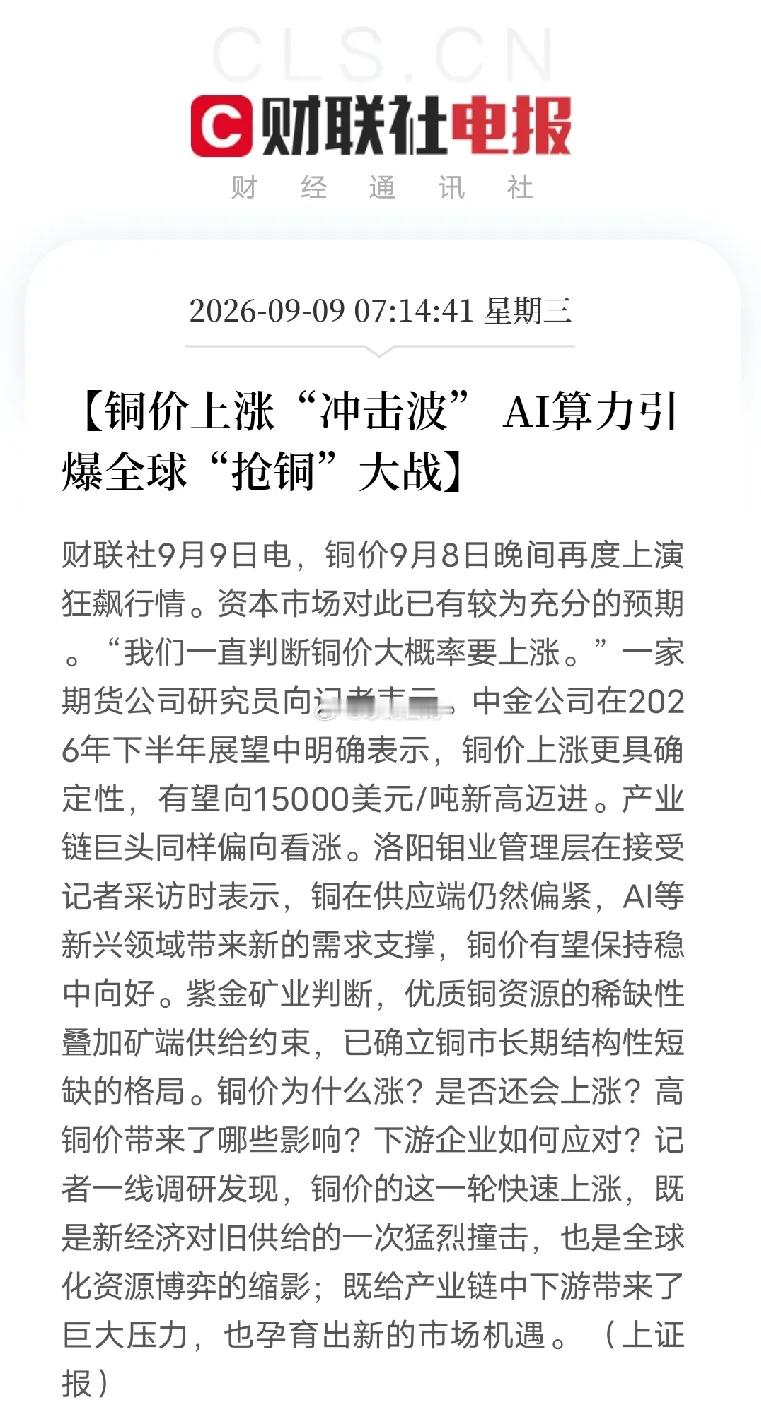
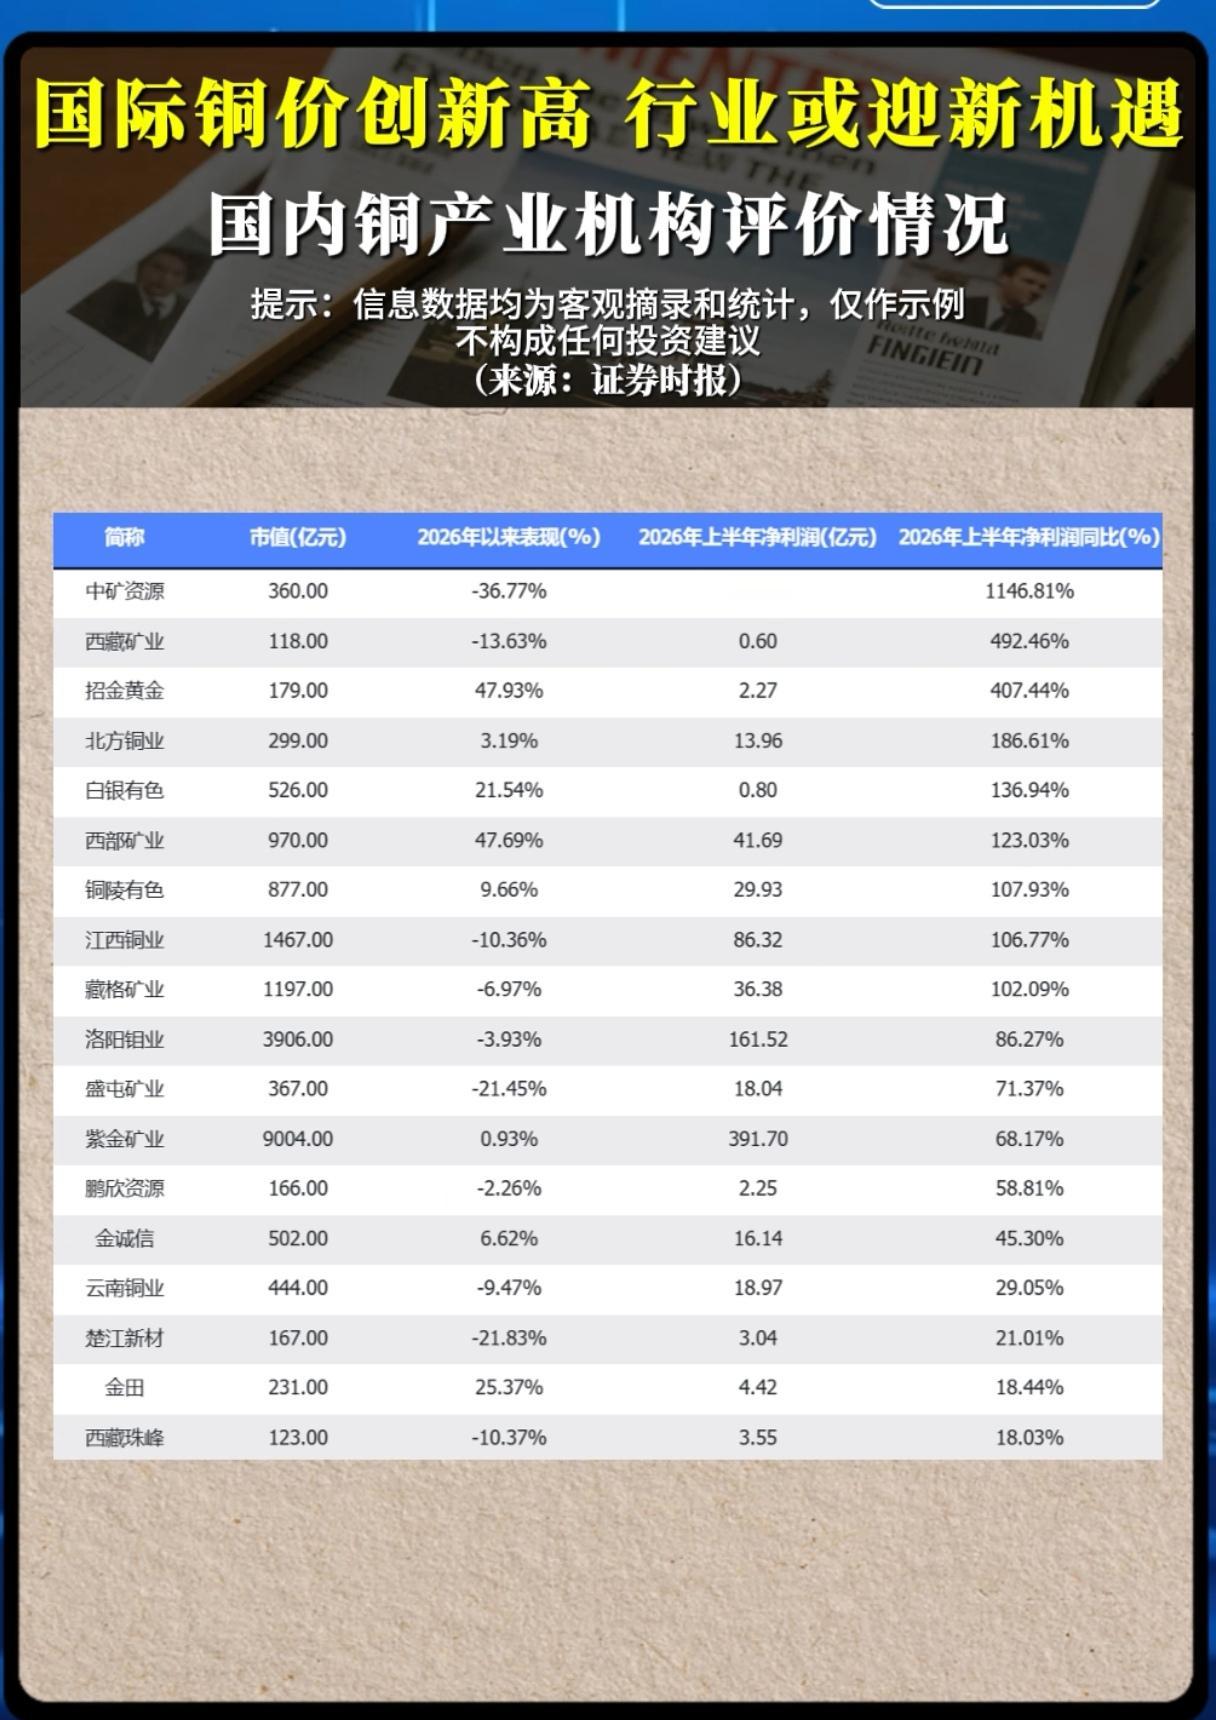
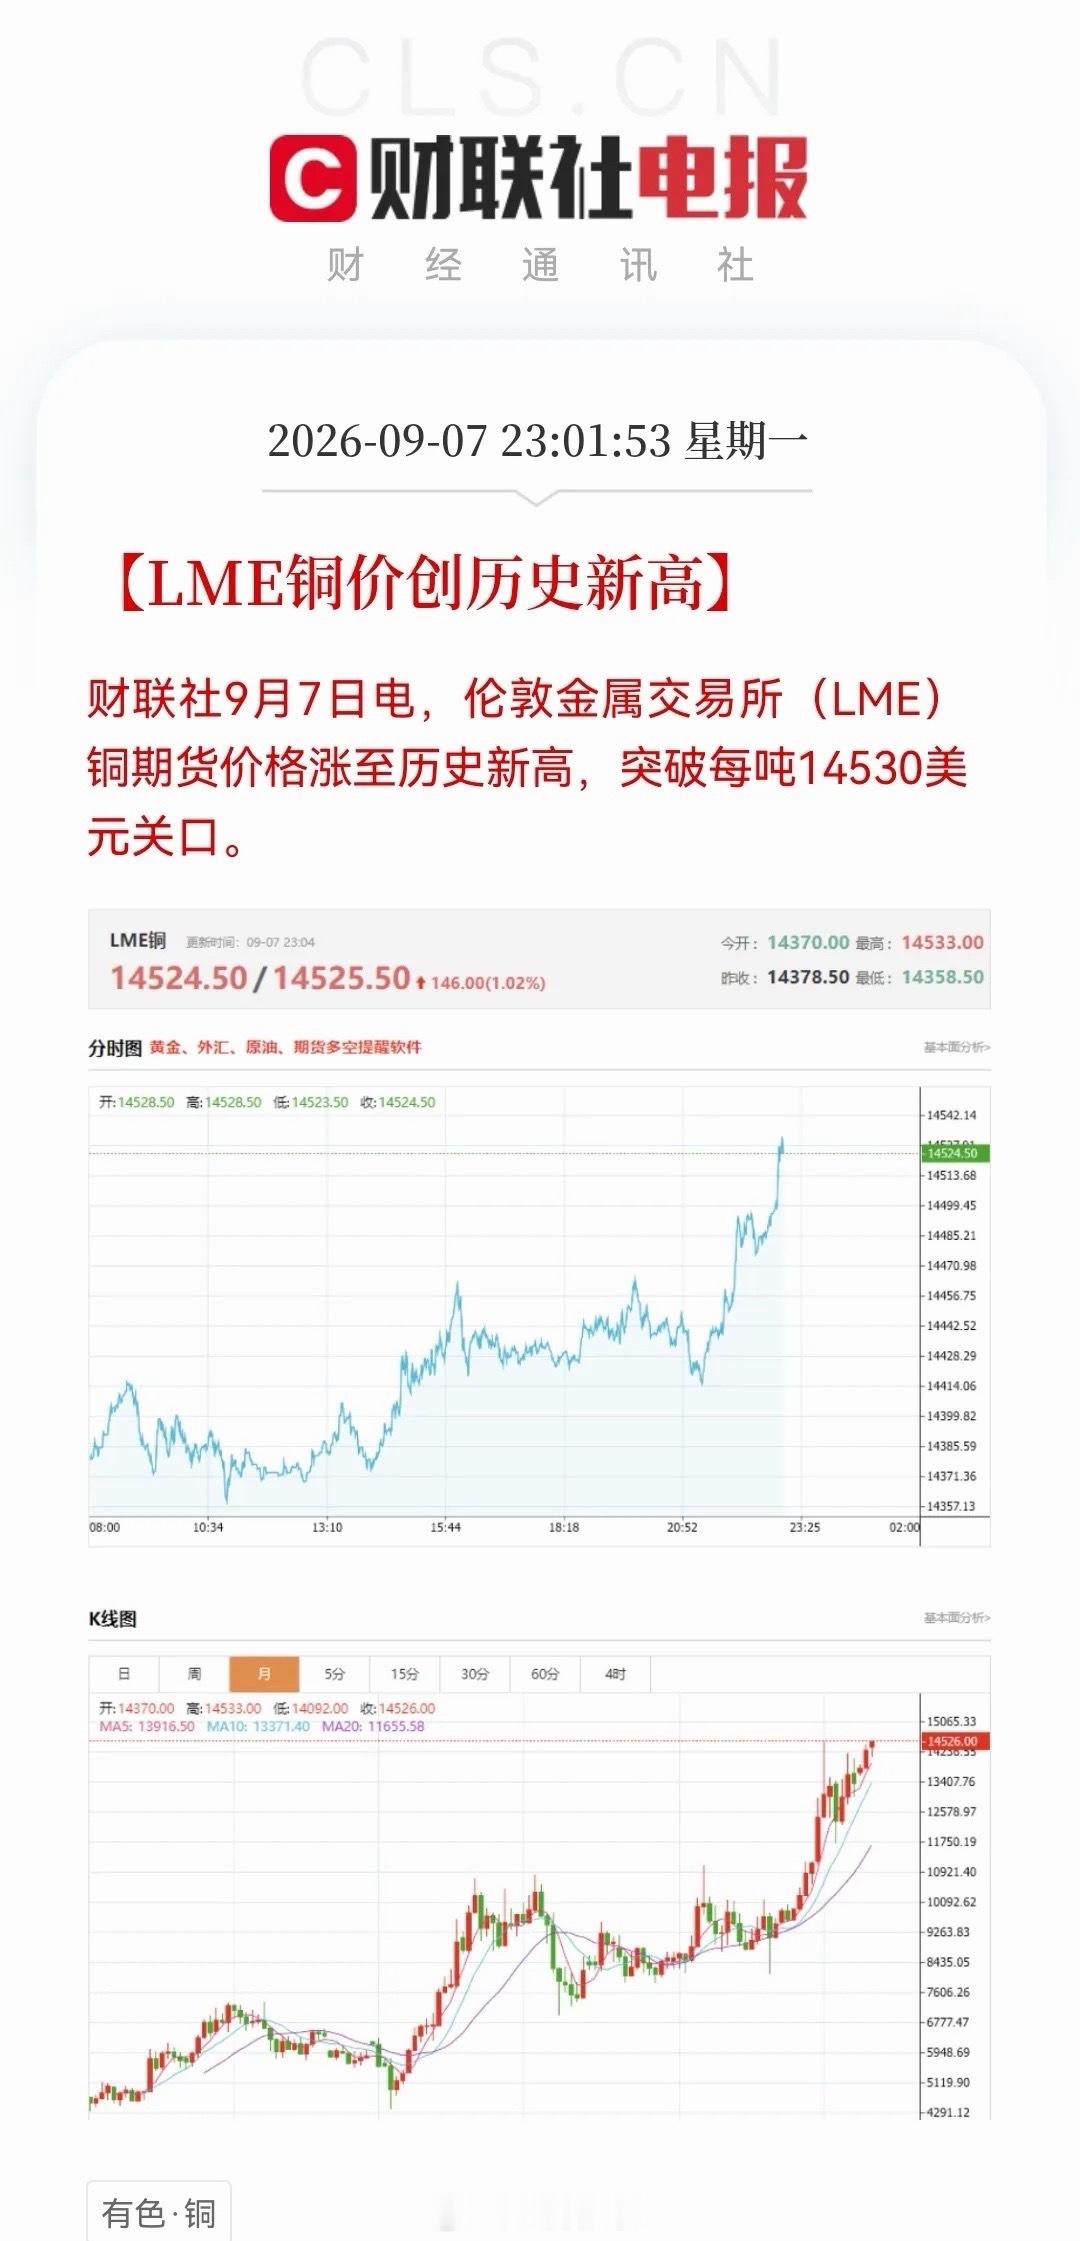
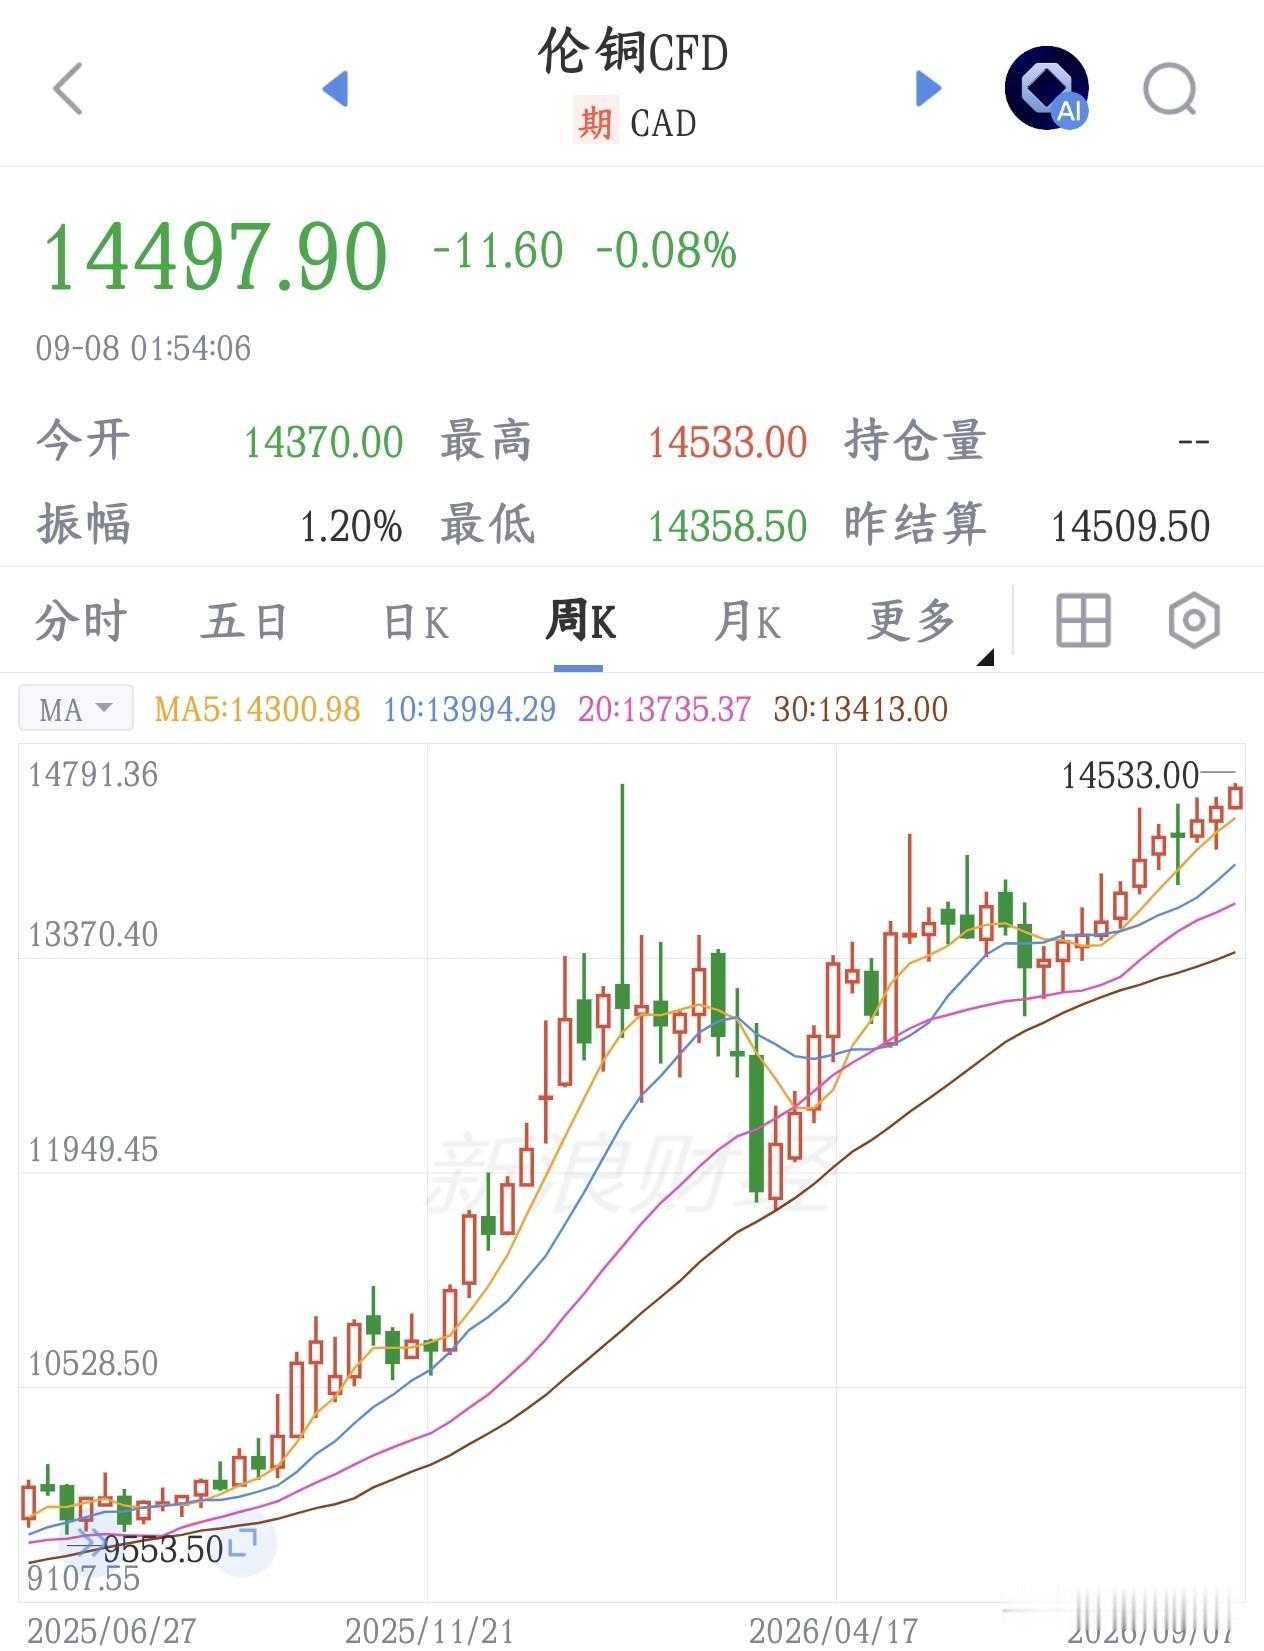
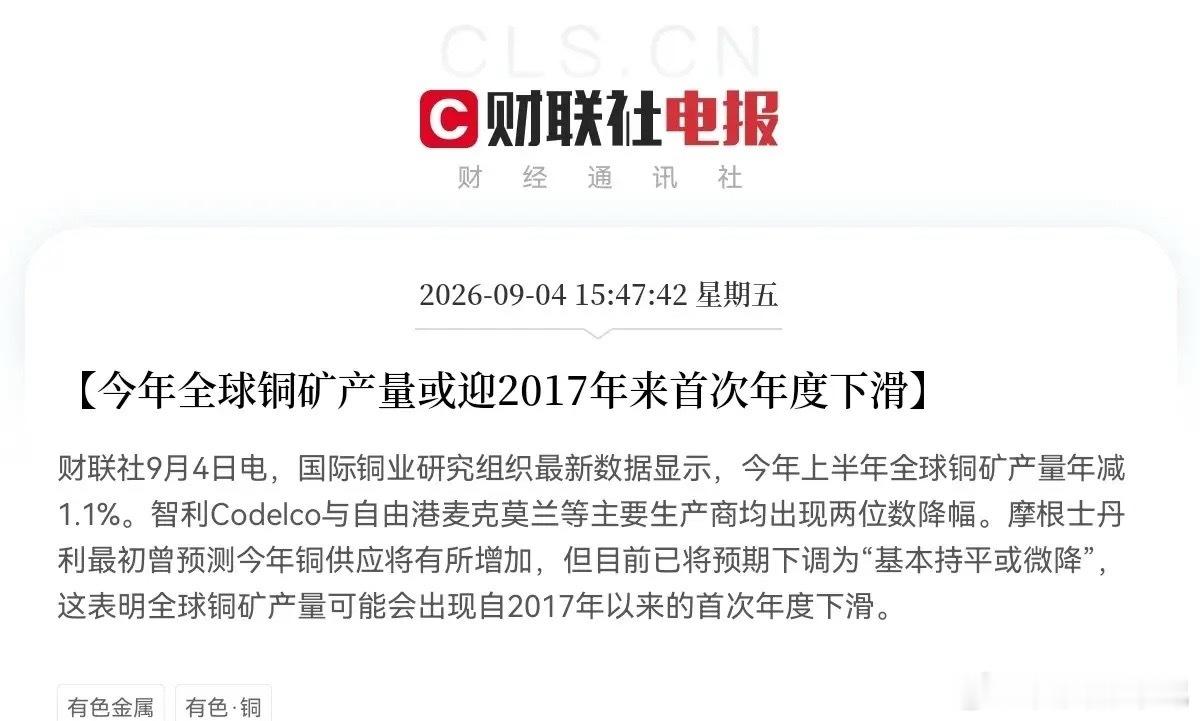
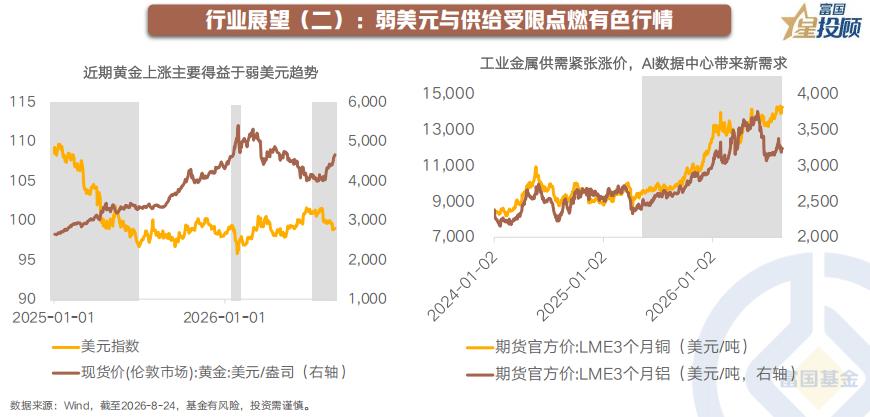
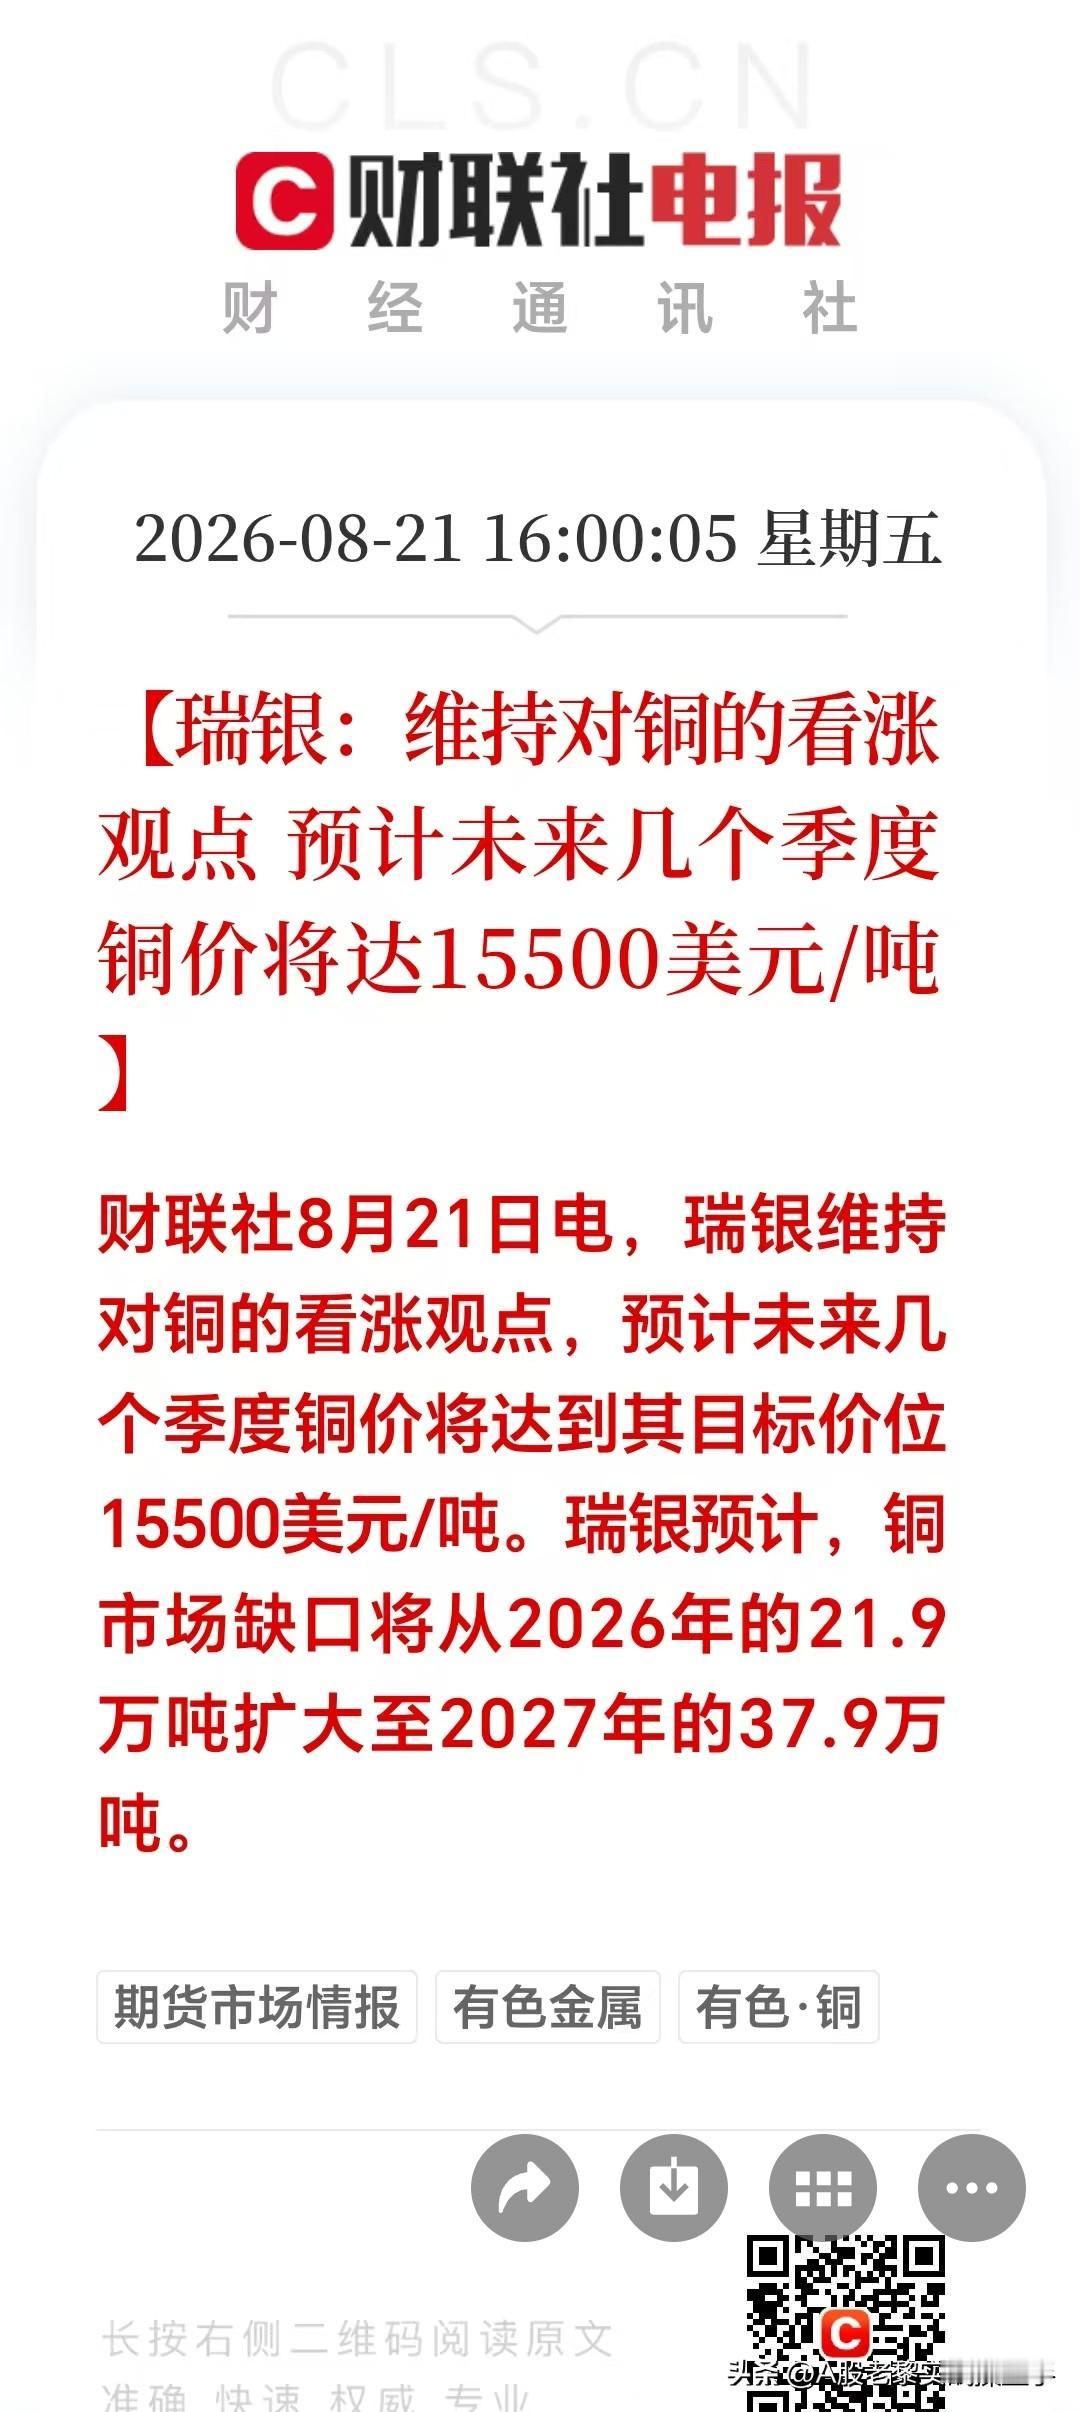
瑞银研判铜市结构性紧平衡:供需缺口持续放大,2027年铜价有望冲击15500美元/吨财联社9月2日消息,国际投行瑞银发布大宗商品最新研究观点,重新评估全球铜市场中长期运行格局。报告提出一个值得重视的判断:铜已经迈入结构性短缺周期,即便铜价已经处在历史相对高位,供给端很难快速释放产能来匹配不断扩张的新增需求,铜价上行的基础逻辑依旧存在。按照机构测算,全球精炼铜供需缺口还会进一步扩张。2026年全球精炼铜短缺规模预计21.9万吨;到2027年缺口将抬升至37.9万吨,缺口占全球总消费比重由0.8%扩大至1.3%,紧平衡局面进一步固化。基于供需模型推演,瑞银给出价格路径预判:2026年底铜价有望触及15000美元每吨,2027年年中至9月区间,铜价目标看至15500美元/吨。很多人会有疑问:大宗商品的常规逻辑,价格上涨理应带动矿企加大投入、扩大产出,为什么铜价走高,新增供给依旧跟不上节奏?现实当中,铜矿供给的释放,已经被多重现实条件牢牢束缚,涨价也很难立刻转化为产量。第一,新项目落地门槛大幅抬高。如今全球铜矿新建项目,要跨过环保评估、社区协调、土地审批等多重关卡,整体审批规模远不如历史高峰。矿山从勘探到建成投产周期漫长,很多项目立项之后,七八年甚至更久才能贡献实际产量,远水解不了近渴。第二,存量矿山生产扰动频发。过去一年,不少世界级大型铜矿接连遭遇边坡地质事故、劳资罢工、设备故障、极端天气冲击,叠加新矿山投产爬坡进度不及预期,再加上老矿山矿石品位逐年下滑。多重干扰叠加,实际产出常常低于前期规划预期,存量产能增量有限。第三,项目开发成本显著抬升。未来十年计划推进的铜矿项目,平均资本强度达到2.7万美元/吨年产能。开发成本大幅上涨,直接抬高项目盈亏底线。即便铜价上行,矿企也会审慎评估投入产出,不会盲目大规模铺开新项目,进一步压制供给弹性。需求端层面,铜的消费结构已经发生明显变化。过去铜主要消耗在电网建设、地产、传统制造业。现在两大新兴赛道打开增量空间:一方面风电光伏、新型电网改造、新能源汽车持续消耗大量铜材;另一方面AI算力基础设施成为全新的增长极,AI服务器、液冷散热系统、大功率供电配套,都对铜的导电导热属性高度依赖,持续带来新增刚性需求,新旧需求共振推高全球铜的总消耗量。当然,机构预测只是情景推演,不等于市场一定会按照预判轨迹运行,投资者需要客观看待其中变量。如果全球宏观经济走弱,制造业、终端消费收缩,会直接压制铜的实际消费,压缩供需缺口;倘若搁置多年的大型铜矿项目加速落地,也会改善供给局面。另外美元强弱变化、全球货币政策调整,同样会对大宗商品价格形成扰动。映射到A股有色板块,机构看多铜价,只是中长期逻辑参考。铜价上涨能否转化为上市公司实实在在的业绩,还要结合矿山实际产量、冶炼加工费水平、汇率波动等多重现实条件综合判断,不能简单线性外推行情。总而言之,瑞银这份报告的核心逻辑很清晰:供给端受审批、成本、生产扰动多重硬约束,增量释放缓慢;新能源与AI算力带来新增需求,缺口逐年扩大,支撑铜价中长期景气。但大宗商品波动剧烈,机构观点仅供参考,市场随时会出现预期之外的变数。免责声明:本文仅整理公开研报信息,不构成任何投资建议,大宗商品、股票均存在较高投资风险。铜价有色金属大宗商品机构研报资源板块分析中国散户
冶炼厂倒贴钱抢矿!加工费跌至‑174美元/千吨,铜价为何稳稳站上14000美元关
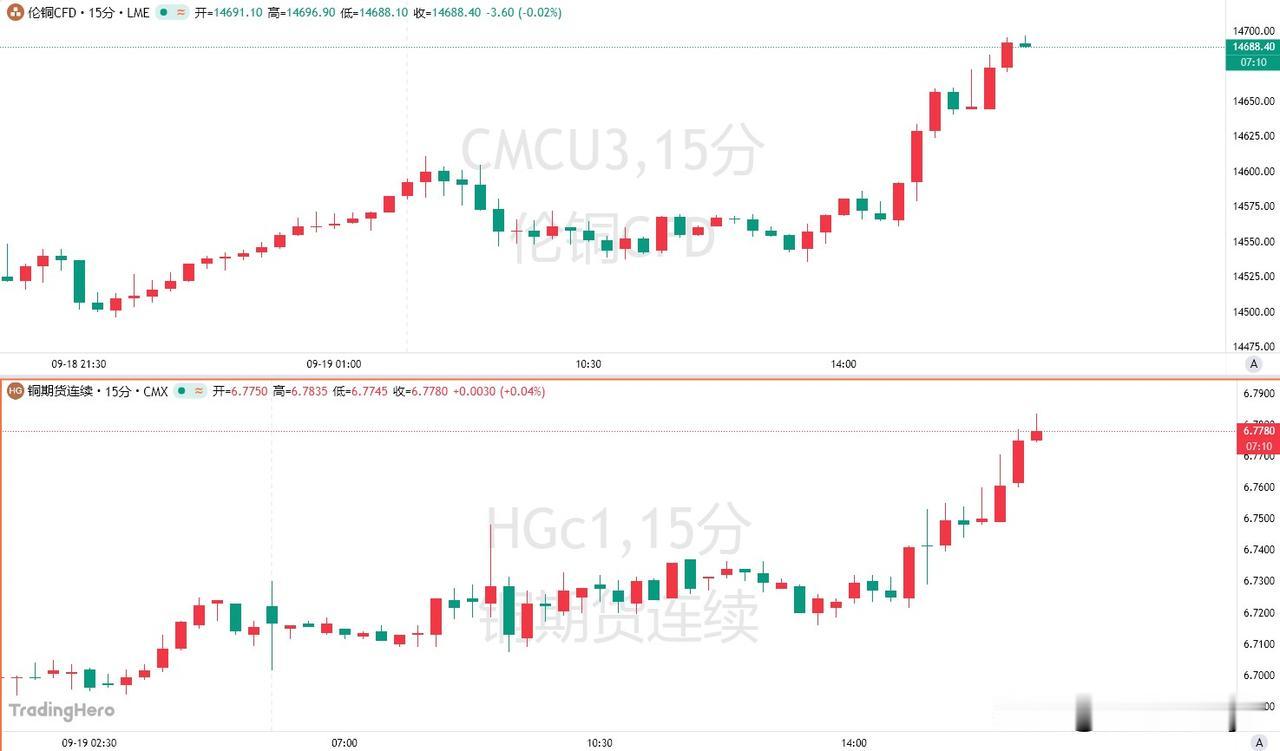
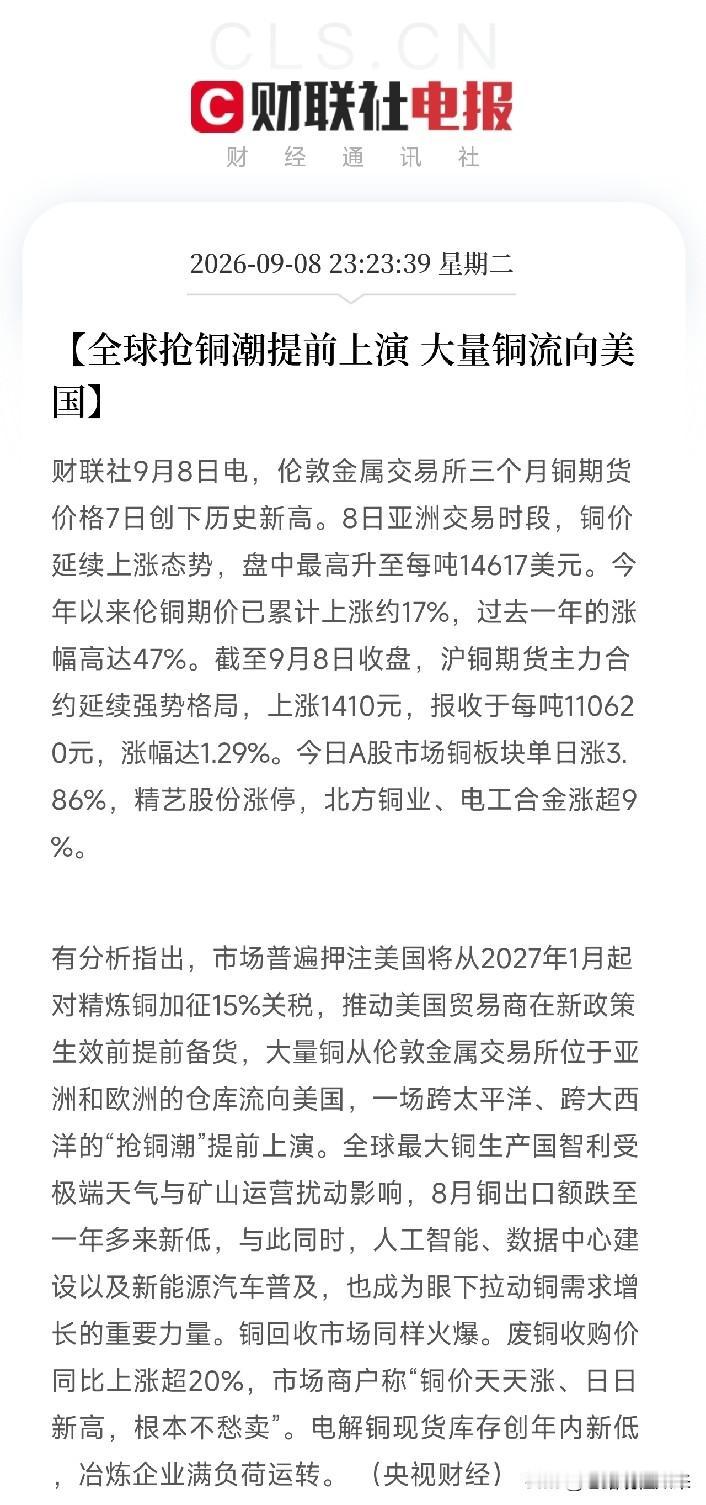
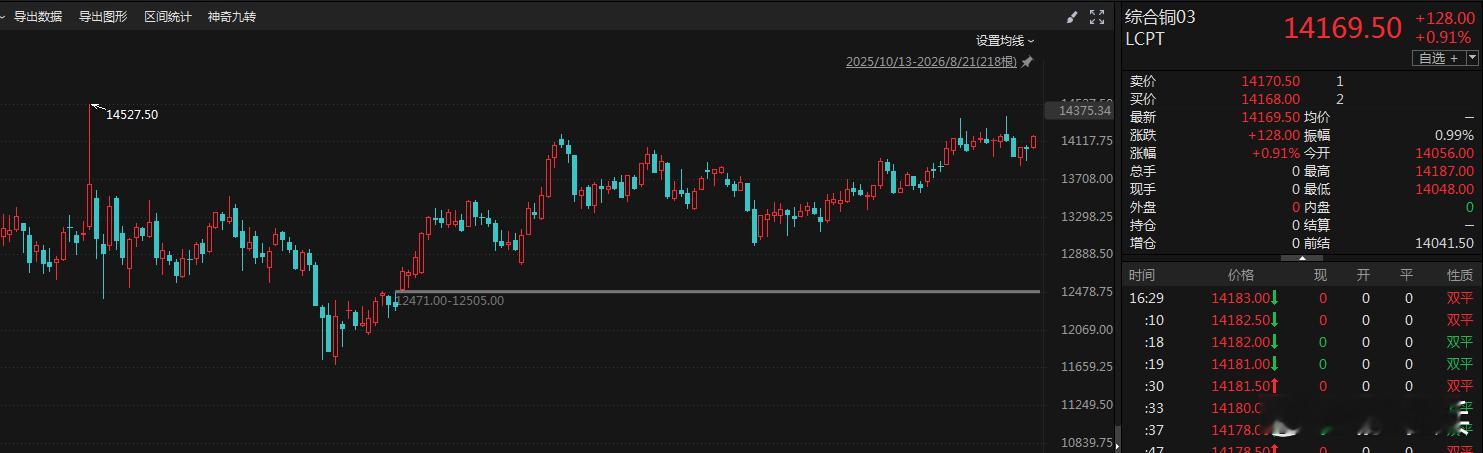
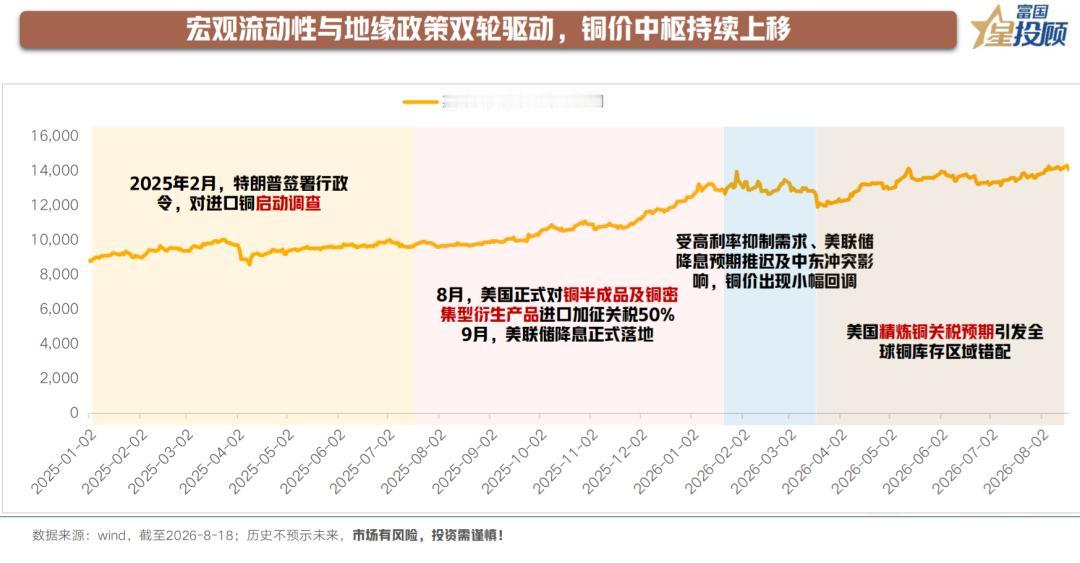
冶炼厂倒贴钱抢矿!加工费跌至‑174美元/千吨,铜价为何稳稳站上14000美元关口大宗商品市场里,很多人习惯盯着盘面价格涨跌,却常常忽略产业链内部的细节信号。近期铜市场出现一桩非常反常的产业现象:现货铜精矿加工费下探至‑174美元/千吨。通俗来讲,冶炼企业每处理一千吨铜精矿,非但拿不到传统代工酬劳,反而要向矿山补贴174美元,才能够拿到生产原料。这并不是某一笔商业谈判的特例,而是现货市场供需格局的真实投射。它向整个行业释放一个直白信号:全球铜精矿货源已经进入紧张状态,对于冶炼端而言,能够拿到矿石,就已经算是抢占先机。铜精矿加工费TC,相当于矿山与冶炼厂之间的供需温度计。过去几十年行业惯例是矿山出钱,请冶炼厂完成精炼加工。矿石供给充足、冶炼产能相对有限的时候,加工费走高,冶炼企业可以安稳赚取代工收益。一旦铜矿货源变少,各家冶炼厂为保住炉子不停工,会互相竞价争夺原料,加工费就会持续走低。当加工费彻底转为负数,代表产业链话语权完全转移到矿山手里,原料紧缺已经演变为结构性矛盾。8月21日,LME伦铜单日大涨179美元,收盘报14216美元/吨,距离历史高点咫尺之遥。盘面这一波快速拉升,有很明确的短期催化:美国关税政策预期,促使贸易商赶在政策落地之前抢运铜资源,叠加美元汇率波动,多重事件共振推动价格冲高。但事件驱动带来的上涨往往来得快、去得也快,如果没有底层基本面托底,冲高之后很容易快速回落。铜价能够站稳一万四美元以上,核心支撑来自供给端难以缓解的刚性约束。很多人会简单理解为,只是今年铜矿产出短暂变少,过一两年新项目投产就能补齐缺口。现实并没有这么乐观。一座大型铜矿,从地质勘探、资源评估、环评审批,到基建建设、正式投产,完整周期普遍达到十至十五年。过去十年全球矿业企业资本开支整体收缩,直接造成如今新增产能的断档期。现存的成熟老矿山普遍面临矿石品位逐年下滑的困境,同样的开采体量,实际产出的铜金属量持续收缩。智利、秘鲁这些传统产铜大国,接连出现产量不及预期;部分海外大型矿山受地质事故、社区矛盾、极端天气干扰,复产进度一拖再拖,进一步压缩全球可流通的铜精矿数量。一边是老矿产出衰减,新矿投产遥遥无期;另一边全球冶炼产能还在持续扩张,冶炼厂对铜精矿的原料需求居高不下。供需错配之下,才出现加工费深度转负这种少见局面。这里还要厘清一个容易混淆的认知:精炼铜的库存,不等于铜精矿原料。即便市场上还有一定数量的成品铜库存,也掩盖不了上游矿石不够用的现实。冶炼厂没有足够精矿进料,精炼铜的产出就会被硬性卡住,这也是本轮行情最核心的矛盾点。不过,高铜价不等于产业链所有环节都受益。利润正在向上游矿山集中,中游冶炼企业处境尴尬。炉子一旦关停,重启要承担高额成本,原有客户关系也会受损,不少冶炼厂即便加工倒挂,也只能硬着头皮维持开工,只能依靠伴生贵金属、硫酸等副产品弥补一部分亏损,行业内部的分化正在加剧。当然,再好的基本面,也不代表价格只会单边上行。后续仍存在不少变数:美国关税政策存在预期兑现之后“买预期卖事实”的回调风险;全球宏观利率变化、下游制造业真实需求的强弱,都会扰动铜价运行节奏。加工费跌入负值,是大宗商品周期当中一个极具参考意义的信号。它告诉市场,短期事件可以制造脉冲行情,但真正决定价格底部的,是数年都难以修复的供给短板。大宗商品铜价观察铜精矿产业链解析周期思考免责声明:本文基于公开产业数据做客观现象解读,仅作为行业认知交流,不构成任何投资、交易建议。大宗商品波动剧烈,市场有风险,参与需谨慎。中国散户

有色金属,详细分析12家细分赛道的企业:1.紫金矿业(铜/金)全球性矿业龙头,
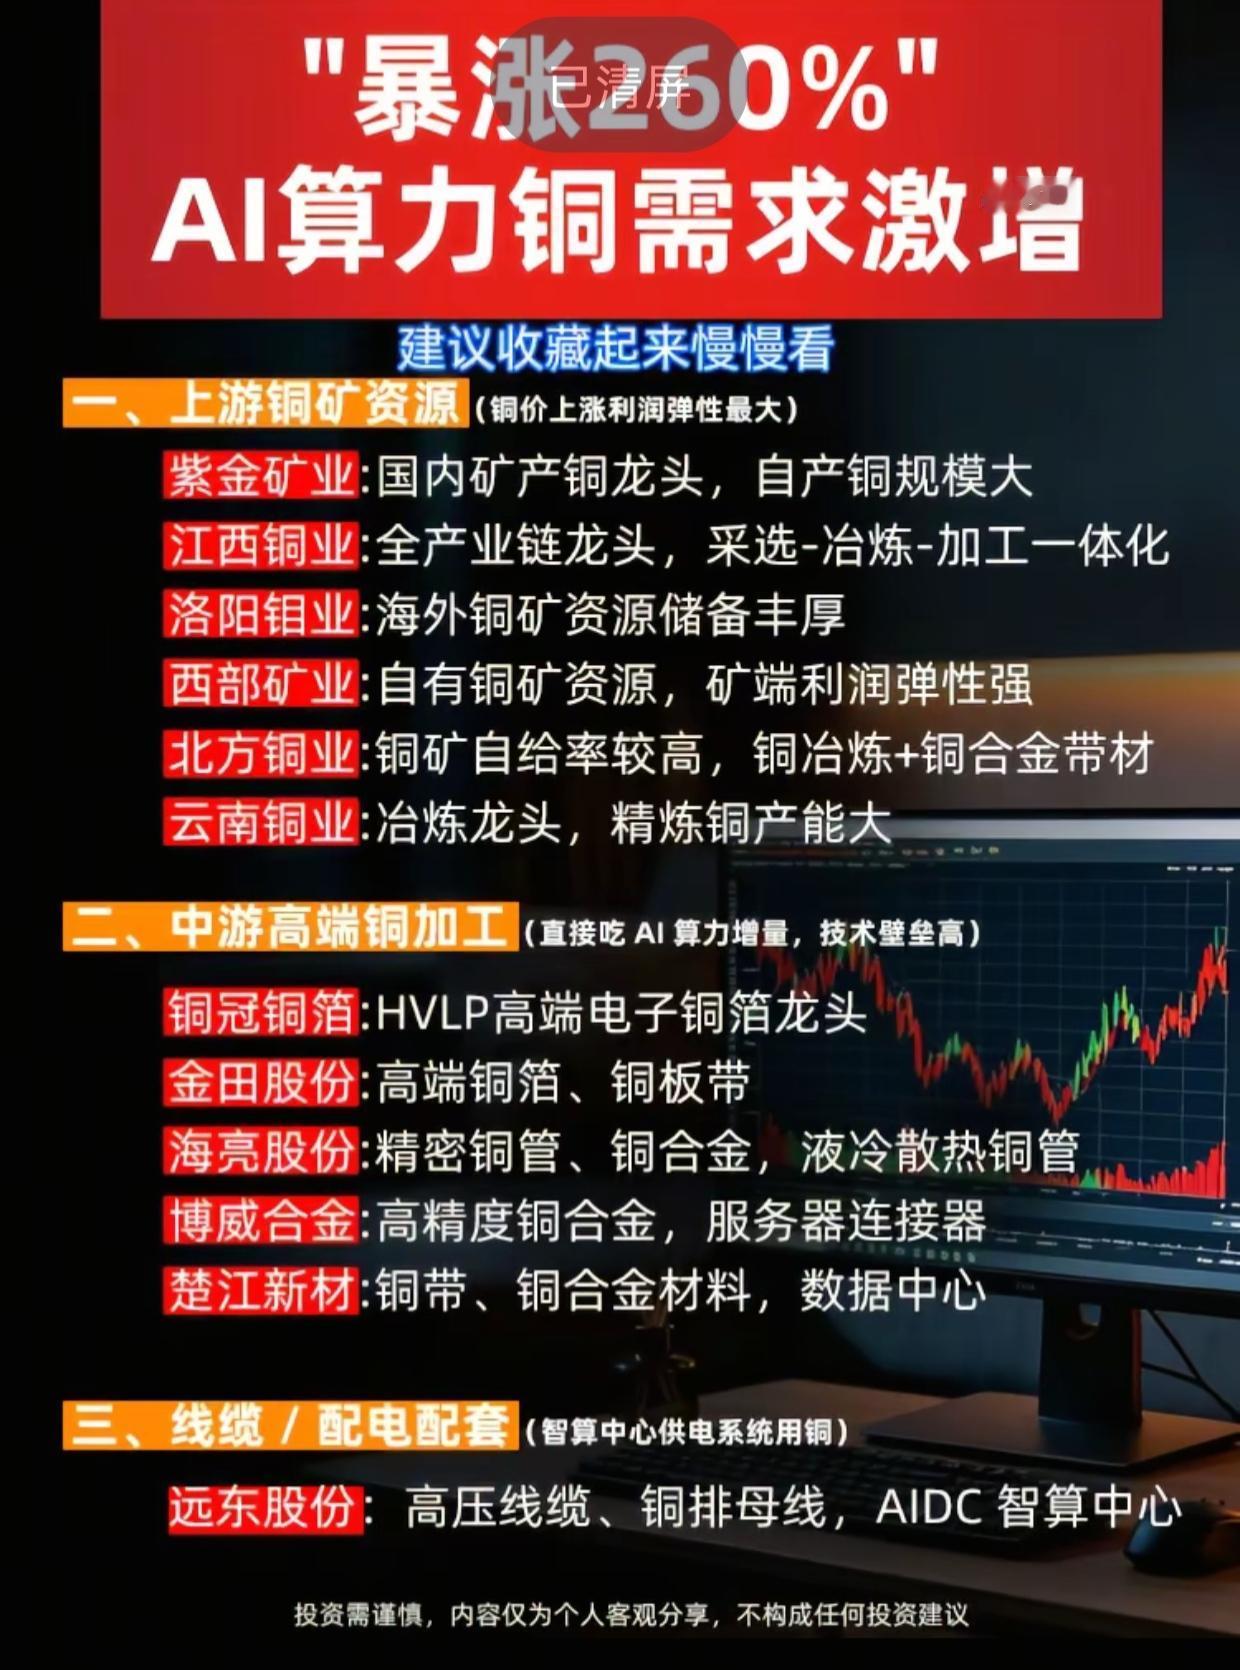
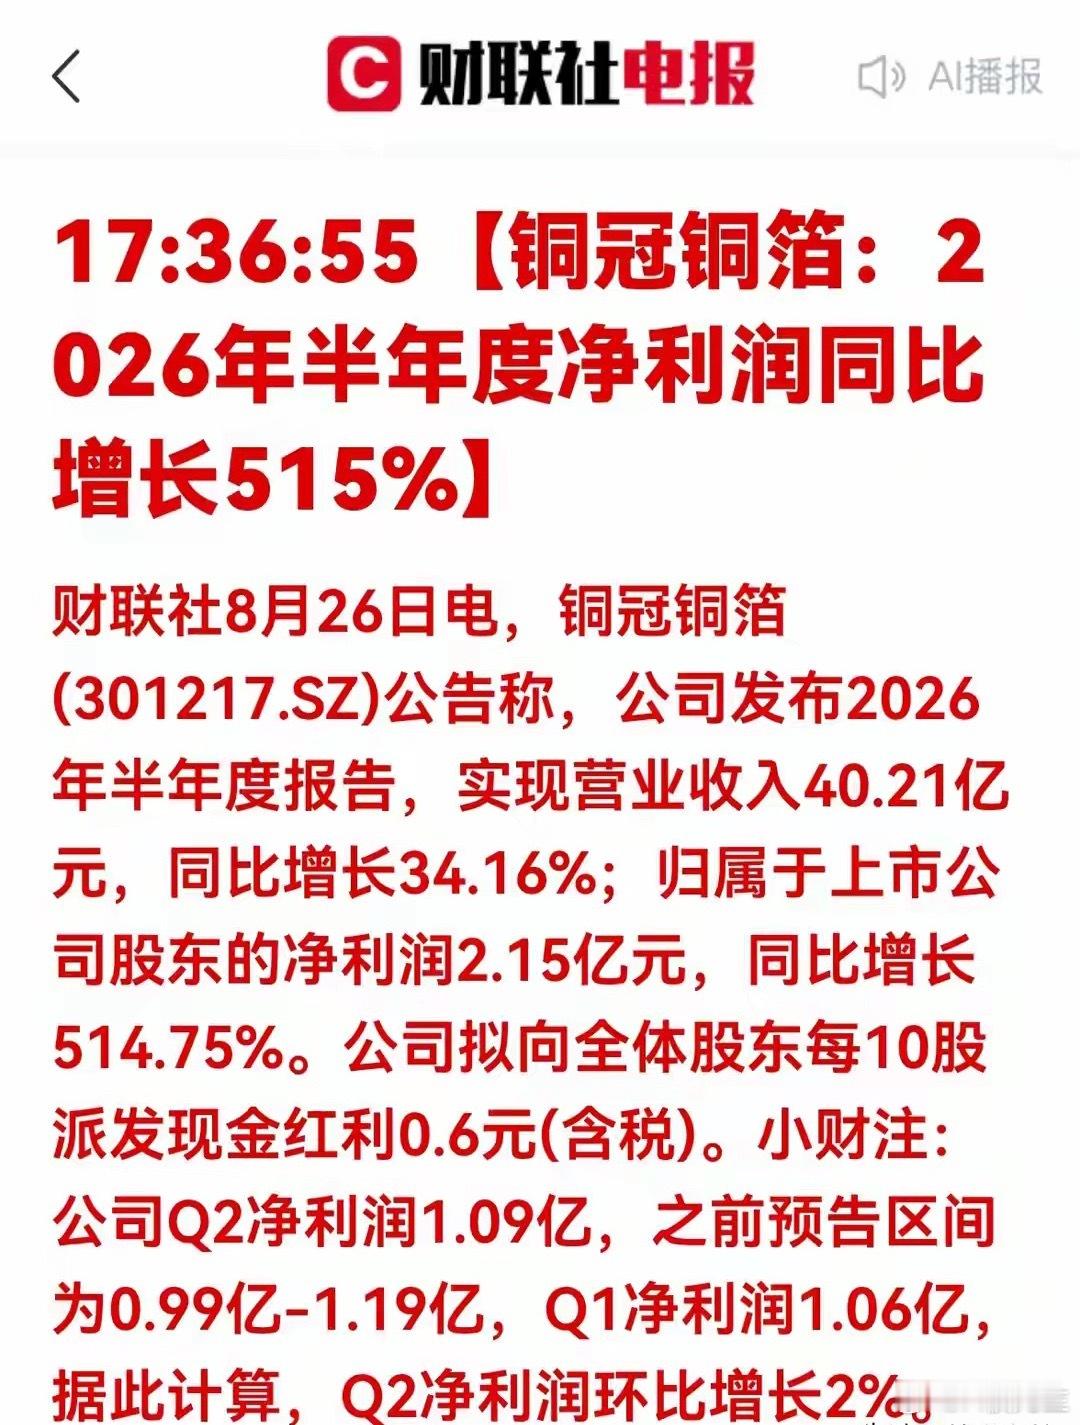
有色金属,详细分析12家细分赛道的企业:1.紫金矿业(铜/金)全球性矿业龙头,铜金资源储量突出,矿产铜产量持续增长。受益于全球铜供需中期偏紧格局及金价长期上行逻辑,估值处于历史相对低位,具备较高的赔率。需关注美国铜关税政策落地节奏及宏观需求变化。2.西部矿业(铜)国内铜矿资源型企业,自有矿占比高,铜价上涨能直接增厚利润。受益于全球铜矿供给延续负增长趋势,中期供需偏紧格局对铜价形成有效支撑。弹性较大,但需警惕宏观需求不及预期带来的价格回调风险。3.云铝股份(铝)依托云南水电优势,电解铝生产成本在行业内处于低位。国内电解铝社会库存持续去化,铝价高位震荡,叠加新能源汽车和光伏用铝需求增长,盈利空间有望进一步打开。核心变量在于来水情况及铝价走势。4.天山铝业(铝)国内电解铝头部企业,产能规模大,成本管控能力强。当前铝板块估值修复行情启动,公司具备较高的股息率,防御属性突出。海外铝供给缺口放大背景下,国内铝出口有望进一步增长,利好公司业绩释放。5.天齐锂业(锂)全球锂资源条件突出的龙头企业,资源禀赋优异。当前碳酸锂库存持续去化,需求端排产环比上升,强现实正驱动锂价上行。但锂盐价格仍受供给释放影响,需关注江西大矿复产进度及储能需求对高锂价的负反馈。6.锡业股份(锡)全球锡行业龙头,锡资源储量优质。锡广泛用于电子焊料,半导体和服务器需求绕不开,矿端供给偏紧延续,LME库存持续下降为价格提供支撑。海外矿源易受政策和天气影响,供给扰动可能带来价格大幅波动。7.北方稀土(稀土)受益于稀土资源约束政策,需求连接新能源车、风电和工业设备,弹性较强。中长期来看,稀土作为关键战略资源的投资价值持续被看好。但短期下游仍处淡季,价格有所回落,需关注旺季订单能否落地。8.厦门钨业(钨)打通钨矿、钨粉、硬质合金全产业链,一体化布局优势明显。美国管制废钨出口政策即将落地,叠加河南部分矿山减停产,供给端扰动加大。机床和高端制造回暖可能带来订单支撑,国产替代逻辑下弹性较大。9.华友钴业(镍/钴)深度布局镍钴资源和电池材料,海外项目放量有望带来业绩增量。镍库存有所去化,印尼第二批镍矿配额尚不明朗,镍价中枢预期缓慢上移。但行业竞争加剧和海外经营风险需重点关注。10.中金黄金(黄金)国内黄金矿产龙头之一,受益于金价长期上行趋势。美国财政压力和去美元化驱动金价中长期上行逻辑未变,当前矿产金公司估值已较年初大幅回落,具备较高配置价值。短期金价可能高位震荡。11.中国铀业(铀)天然铀长协价格维持在95.5美元/磅高位,供给刚性叠加全球核电发展带来铀供需缺口长期存在,铀价有望继续上行。作为核电产业链上游核心标的,具备稀缺性和战略价值,适合中长期关注。12.东方钽业(钽)全球钽矿供应紧张,叠加AI等新兴产业发展拉动终端需求,钽价预期维持高位。公司作为国内钽行业龙头,产能释放节奏是核心看点。供需错配格局下,具备较强的价格弹性和成长空间。️注意:以上内容整理自公开市场研报及财经资讯,仅供参考,不构成任何投资建议。有色金属属于强周期板块,受宏观经济、地缘政治、货币政策、供给释放等多重因素影响,价格波动较大,投资需谨慎,注意控制仓位和风险。北方稀土半年报