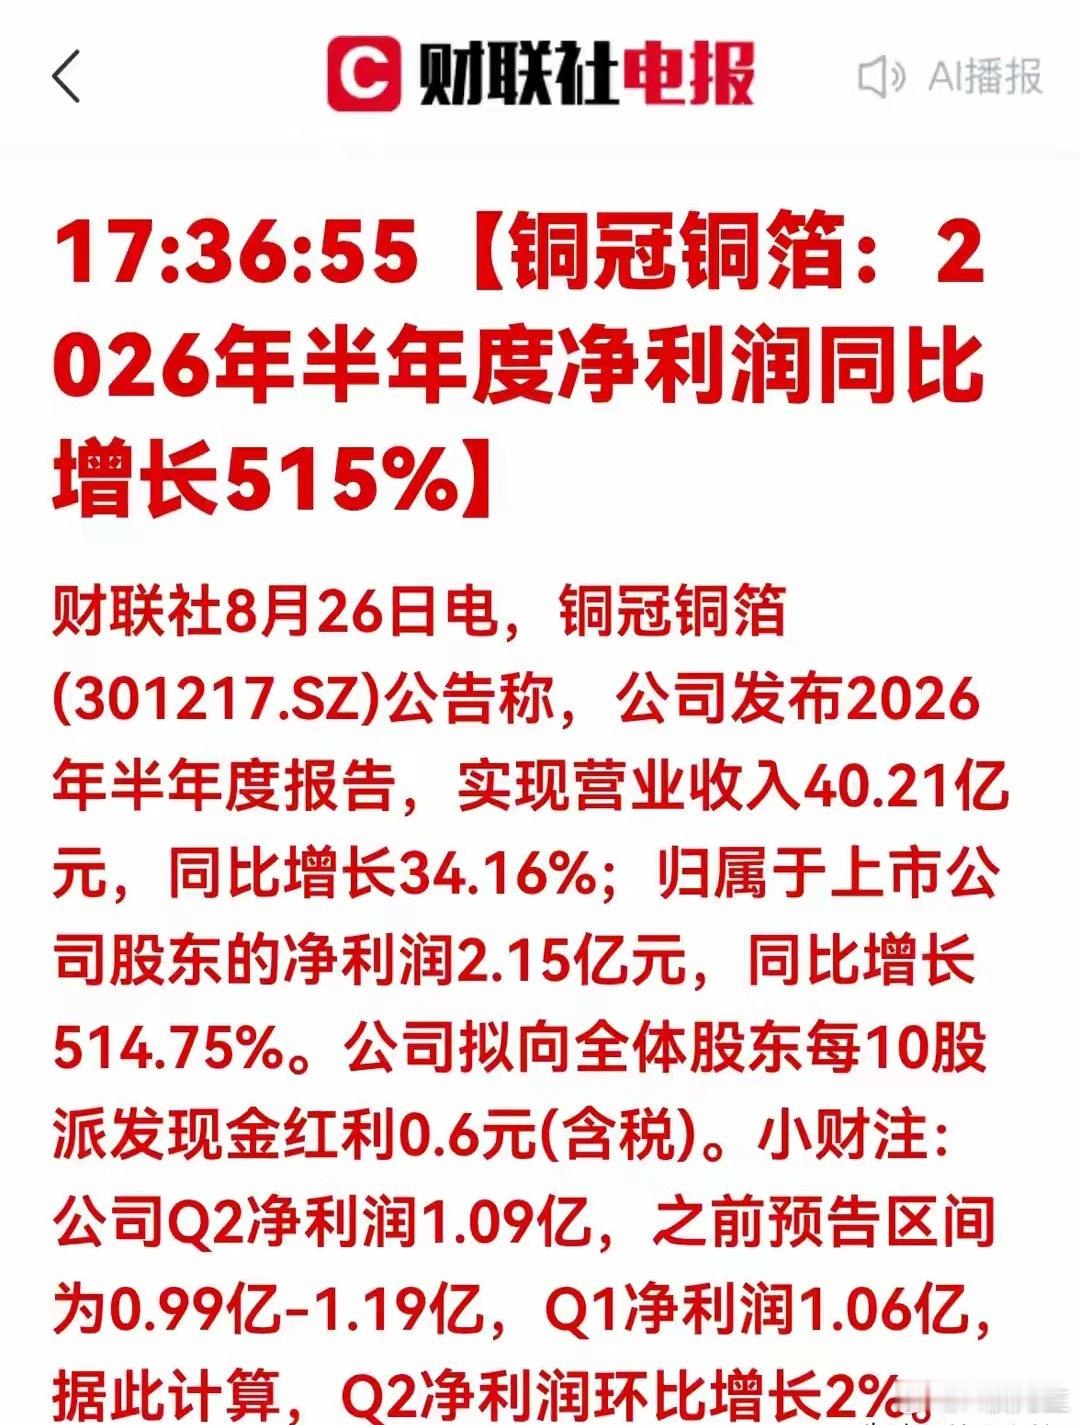
净利暴增515%!锂电铜箔业绩拐点确认,赛道困境反转全面解析
8月26日,铜冠铜箔披露超预期半年报,彻底点燃锂电铜箔板块修复预期,行业底部反转信号明确。
一、半年报核心数据
2026年上半年公司营收40.21亿元,同比+34.16%;归母净利润2.15亿元,同比暴增514.75%;同时推出分红方案:每10股派0.6元。
单季度表现:Q1净利1.06亿、Q2净利1.09亿,二季度环比小幅增长2%,业绩保持稳健修复,无爆发式提速。
二、财报深度解读:高增本质是周期修复,而非超级景气
1、低基数贡献大幅同比增长
去年上半年锂电铜箔处于周期最底部,全行业加工费崩塌、企业普遍微利甚至亏损。今年同比数据大幅亮眼,核心来自底部低基数修复,并非行业进入全面高景气。
2、加工费企稳、铜价上行,毛利持续修复
经过两年惨烈产能出清,低效产能逐步退出市场,行业内卷缓解。当前铜价稳步抬升、锂电铜箔加工费止跌回暖,企业毛利率持续修复,全行业盈利底已经确立。
3、下游需求缓慢回暖
新能源车销量平稳复苏,储能装机持续放量,头部电池厂开工率回升,带动铜箔订单稳步改善。整体属于温和复苏、循序渐进,暂时未出现爆发式需求。
行业客观风险
产能过剩格局尚未彻底扭转,新增产能持续投放或压制加工费;铜价波动、下游需求复苏不及预期,仍会扰动板块节奏。
三、锂电铜箔赛道逻辑复盘
锂电铜箔是动力电池负极核心基础材料,刚需属性极强。
前两年行业经历疯狂扩产、严重过剩、价格战内卷,板块持续深度亏损。经过两年产能出清,行业供给压力缓解,叠加新能源+储能需求回暖、铜周期上行,板块迎来明确困境反转行情。
核心结论:当前是底部修复行情,不是新一轮超级大周期,持续性需要数据持续验证,不宜过度乐观追高。
四、锂电铜箔六大核心标的梳理
1、铜冠铜箔
国资背景,行业第一梯队产能规模,绑定主流电池厂商。本轮加工费回暖、盈利反转最受益标的,半年报业绩验证底部拐点。
2、诺德股份
老牌锂电铜箔龙头,超薄铜箔技术深厚,客户结构优质,行业复苏阶段业绩弹性极强。
3、嘉元科技
高端超薄铜箔龙头,4.5μm/6μm高端产品占比高,溢价能力强,行业回暖阶段盈利修复空间最大。
4、铜陵有色
铜冠铜箔母公司,具备完整铜资源产业链,原材料自给优势明显,成本壁垒高,受益铜价上涨+铜箔盈利双修复。
5、超华科技
覆盖锂电铜箔、覆铜板、PCB,持续扩产超薄铜箔,小市值标的,板块行情弹性最高。
6、万顺新材
铜箔产能持续释放,深度绑定头部电池企业,产能增量充足,具备持续改善预期。
五、后市研判与操作思路
铜冠铜箔超预期半年报,将带动锂电铜箔板块短期情绪修复。
但核心关键点:同比暴增、环比走平,说明行业只是缓慢修复,并非加速爆发。
操作策略
1、短线:博弈困境反转题材修复,不追高、快进快出。2、中长线:等待加工费持续上涨+动力电池装机数据持续验证后再分批布局。3、优选标的:高端超薄铜箔占比高、客户优质、成本优势强的行业龙头。
后续两大核心跟踪指标
1、锂电铜箔加工费报价变化2、动力电池月度装机、排产数据
⚠️风险提示:本文仅为行业公开数据复盘分析,不构成投资建议,股市有风险,投资需谨慎。