中俄贸易再破纪录,2026年一口气冲上2750亿美元,俄罗斯账面上多了135亿美元顺差。看着这波漂亮数据,表面好像谁都得意,俄罗斯成了赢家。
但别光盯着数字,账本“顺利”的背后,局势正悄悄换了道。顺差不是本事,谁最终掌握选择权,谁才是真的棋手。
俄罗斯卖得多赚得多,中国却拿到了更自由的买单权——一场“大买家和唯一卖家”的较量,就在账面数字光鲜亮丽时悄然开始。
数据上看,俄中贸易硕果累累。前七个月,1592亿美元进账,俄罗斯对华出口一路狂飙,顺差135亿刷新纪录。
欧洲市场萎缩后,亚洲成了俄罗斯的救命稻草,光中国一个客户就几乎撑起了俄方半边天。能源、矿产、木材、农产品,打包卖给中国,看似门庭若市。
但别被顺差冲昏了头脑。数字很美,结构单一。换句话说,俄罗斯出口的大头是石油、天然气、煤炭和铜矿,都是大宗资源。
中国买得多,但这些资源并不是稀罕货,世界上有的是地方能买。反过来看,俄罗斯进口的可不光是衣服、电子产品,更多的是汽车、机械设备、信息化产业链,谁能像中国这样一站式搞定?
挑挑拣拣的余地少得可怜。顺差成了“蛋壳上的雕花”,看起来风光,实则外强中干。
出口市场在变,议价的筹码也在往中国手里滑。俄方对外贸易已从低头靠欧洲转向全力拥抱亚洲,亚洲市场如今吃下七成出口,欧洲只饮下近两成残羹。
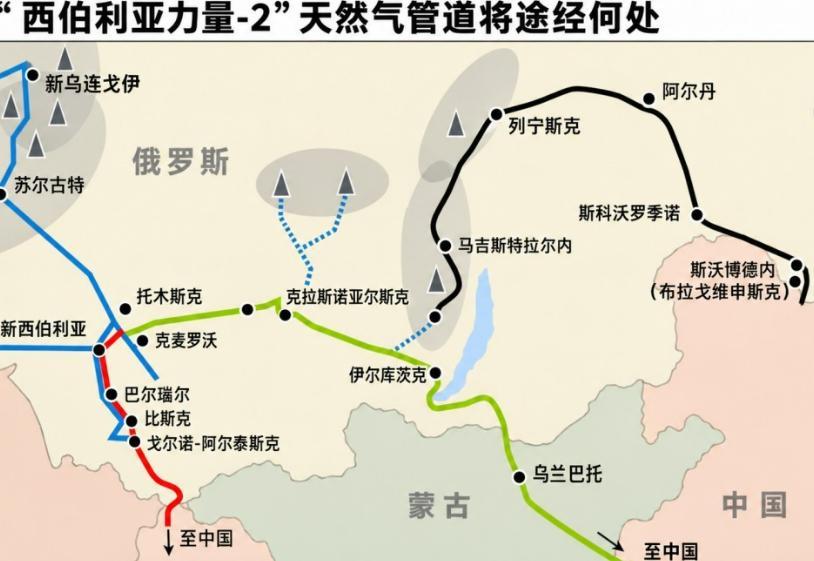
俄罗斯对欧洲燃气出口缩水一大截,天然气、石油管道转向东方。关键是管道决定了货往哪儿去就只能送往哪儿,想换客户,还真没那么随意。
这种结构,乍看之下让俄罗斯顺差激增,但其实把主动权慢慢送了出去。谁买得起、买得全,谁话语权重——现在,这把钥匙,中国拿得更稳。
不少人觉得“俄罗斯有矿有油,靠资源吃饭有啥可担心?”但资源出口和买方数量密不可分。以前,俄罗斯能同时卖给欧洲和亚洲,客户挑得多,议价底气厚。
现在欧洲市场迅速萎缩,俄罗斯能源、金属逐步离不开中国。印度能接印度那点油,体量不及三分之一,而且单一得要命。油能卖给印度,煤炭木材这些大宗品还得靠中国兜底。
出口过于集中,日子就难过。市场一旦扎堆,卖方议价能力反而逐渐下滑。俄罗斯其实也清楚这一头被“卡住”的风险,百亿顺差背后,是未来可能的脆弱。
产业链、科技产品、基础设备,越来越依赖中国供给。即便赚了更多钱,但“被绑定”式成长,让俄罗斯需要担心的问题越来越多。
当然,中国对俄罗斯买得不少,但买不买、买多少却有选择。不满意品类,完全可以去沙特、马来、非洲、美洲分流采购。
能源来源多元,供应链一扩展,俄方优势就变得没那么牢靠。中国的石油来源比俄罗斯还分散,从中东美洲到“一带一路”沿线,都是候选名单。
只要中国不把鸡蛋全放在俄罗斯篮里,谈判时就更容易拿到主动权。
俄罗斯在统计表上拿到顺差,看似把生意做大做强。但选择权天平其实慢慢倾向中国。过去,俄罗斯靠和欧洲谈判玩价差,现在等的只有中国的订单和采购要求。外表上赚的是钱,实质里让出去的是主动权。
能源出口以管道为主,修到哪就是卖给谁。欧洲客户退出,中亚和印度市场难以大规模承接,俄罗斯几乎把全副身家交给中国。
此消彼长,中国进口多元,采购渠道随时调整。这种差别就是关键:俄罗斯一旦失去中国这么个大客户,即使再狠,也很难瞬间填补市场空白。而中国若少买点俄罗斯商品,完全能在别处找平衡。
市场的规律其实就这么简单,谁能选,谁才有资格“不卖就不买”。客户越集中,卖方越被动。俄罗斯对中国出口全能型,更像是押宝全下;中国面对多家供应商,才是稳中有降。
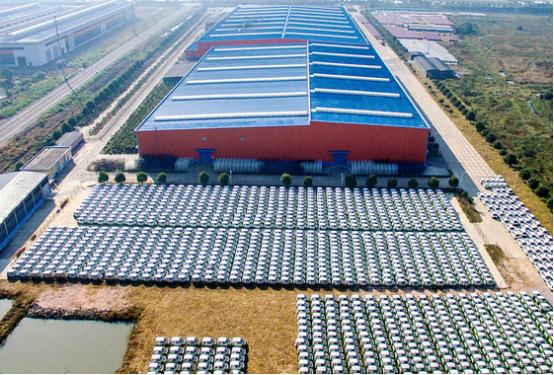
俄罗斯不是没看到局势变化,它急着奔向产业升级。推动中国汽车工厂在俄本地化、吸引中国产业链进俄罗斯,不只为缓解资源出口依赖,更是想换换赛道,让自己未来有更多底气。
只不过短时间内,靠资源换工业品、科技设备的格局还很难完全逆转。
中国需要俄罗斯的油气、矿产和粮食,俄罗斯也没法脱开中国的制造和工业支撑。
可消费端更大、产业升级更快、全球采购渠道更多的中国,始终抓着选择权的主动权。俄罗斯虽然表面上在顺差里笑,但真正的“算盘珠子”早已串在中国手里。
贸易数字天天涨,账面越来越大,谁是真正赢家?俄罗斯手里握着的,不是主动,而是只能接受的现实。
中国在供应格局、能源安全和消费品升级上,才是真正的战略主动者。大买家有底气,小卖家逐渐被“单一订单”拴住双手,各自扮演着角色,一场没有硝烟的市场棋局正悄然变天。
信源:前7个月中俄贸易额达1592亿美元,专家:能源为基石、结构持续优化2026年8月10日,09:11俄罗斯卫星通讯社