很多股民有一个原则:
永远不割肉,买进去跌多了有钱就补,没钱就躺着,不达目标坚决不走!
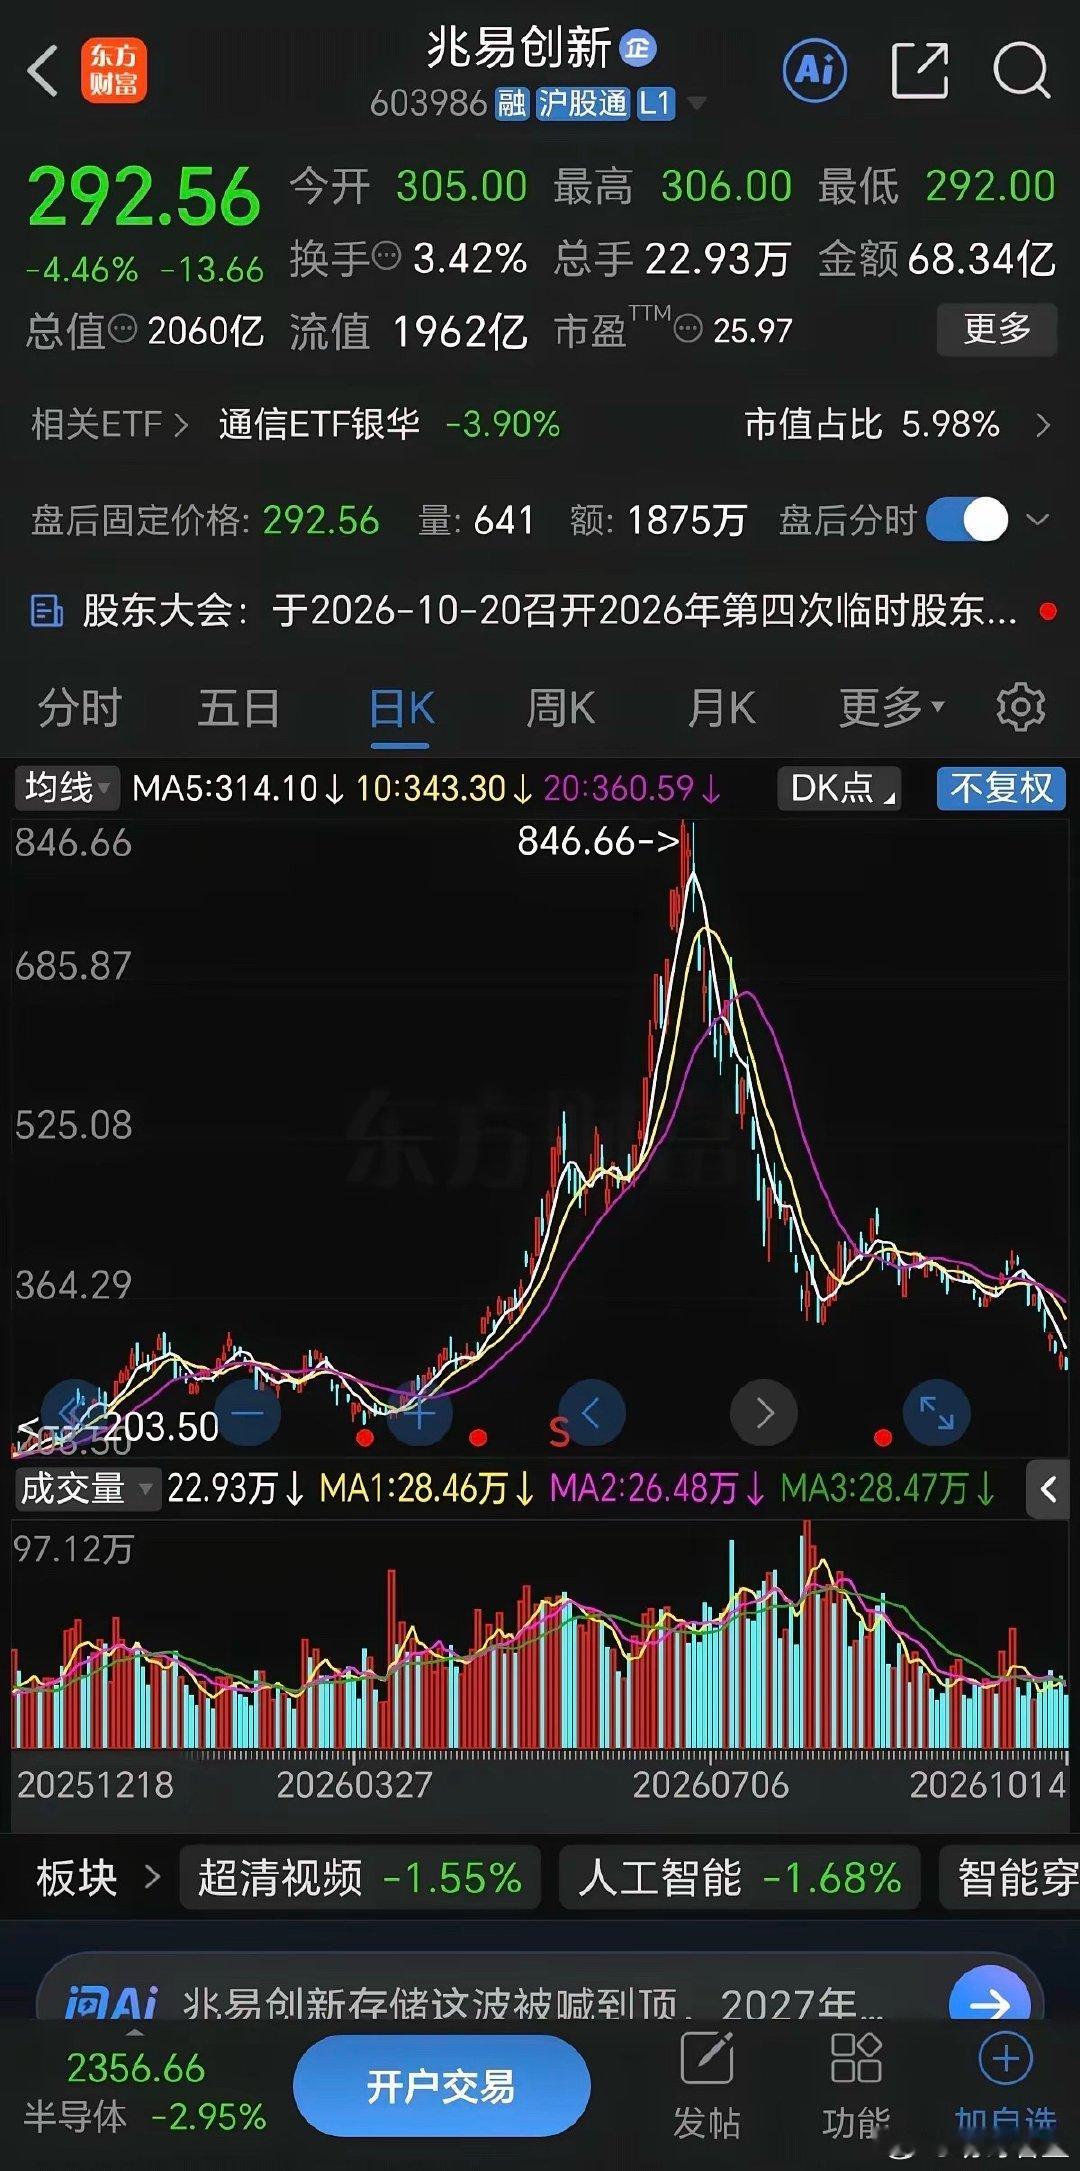
炒股可以不轻易割肉,但把“永远不割肉”当成铁律,有个问题绕不过去:手里的股票到底是暂时便宜了,还是公司本身越来越不值钱了?两种情况看着都叫被套,结局可能差得很远。
“不卖就不算亏”,听着让人心里舒服,可账户里剩下的钱,不会因为没有按下卖出键就变多。原来十万元的股票,现在只能卖六万元,四万元的账面损失已经在那里。卖出会把损失确定下来,继续持有,则意味着继续承担往后的涨跌。
真正需要算清的,是从今天开始,这六万元还值不值得留在这家公司,而不是当初那十万元什么时候回来。
拿一笔假设的买卖算算账,先不计手续费和分红:十元买入一万股,花了十万元。跌到五元,再拿五万元买一万股,平均成本确实降到了七元五角。
这时候,股价不用回到十元,涨到七元五角就能回本,看上去补仓很划算。
但如果继续跌到三元,两万股只值六万元,总投入十五万元,亏了九万元。要是不补,原来的一万股值三万元,亏七万元。补仓降低了每股成本,却在这个下跌情形里增加了两万元损失。
所以,“成本降了”和“风险小了”,不是一回事。你买得更多,就有更多的钱跟着同一家公司的命运走。
回本还藏着一道容易算错的题:亏百分之二十,需要涨百分之二十五才能回来;亏百分之五十,需要涨百分之百;亏百分之八十,则需要涨百分之四百。
因为下跌后,本金已经变小了。十万元变成两万元,再从两万元挣回八万元,哪有想象中那么轻松?
更现实的一课,发生在中弘股份身上。
2018年,这家公司接连出现大额亏损、多项债务逾期、主要项目停工。股价一路承压,8月15日,收盘价首次跌破一元。随后,9月13日至10月18日,连续二十个交易日的每日收盘价都低于一元。
2018年11月8日,深交所作出终止上市决定,中弘股份成为首家因股价连续低于面值而被强制终止上市的公司。
这里最值得记住的,不是“一元钱的股票也会退市”,而是股价下跌背后,公司的生意、债务和项目已经出了问题。
价格从高处跌下来,并不自动变成便宜货。买一家不断失血的公司,可能越买越便宜,也可能越买越危险。
退市也不等于股份当天归零,股东权利不会因为摘牌就自动消失。但它同样不意味着有人会按你的买入价接走股票,更不会替你安排回本日期。
判断该不该继续拿着,普通人不必先学会一堆复杂公式,可以先把几件事看明白。
公司靠什么赚钱?主打产品还有没有人买?收入和利润是偶尔下滑,还是连续恶化?如果同行也困难,要看谁更能撑住;如果同行改善了,它还在掉队,就要追问原因。
还得看看利润是怎么来的。靠卖产品、提供服务挣的钱,和靠出售资产、一次性收益撑起来的利润,持续性不同。看净利润,也要看扣除非经常性损益后的净利润,别只盯着一个漂亮数字。
接着看钱有没有真正收回来。账面有利润,客户却迟迟不付款,公司照样可能缺钱。经营活动现金流、应收账款的变化,需要放在一起看,也要结合行业特点,不能凭一个季度就下结论。
再看看债务:手上能动用的钱有多少,近期要还的钱有多少,有没有到期还不上的情况。股价可以等,债务的到期日却不会因为股东愿意死扛就往后推。
这些内容,可以从年报、半年报和临时公告里找。把几年的变化连起来,再与同行比较,比只看过去最高涨到多少更有用。
不过,公司经营稳,也不代表任何买入价都合理。原来买得太贵,即使生意没有变坏,股价也可能需要很长时间消化。过去的高点,只能说明曾经有人愿意出那个价,不能证明以后一定能回去。
这也是长期持有最容易被误解的地方。时间能让有竞争力的企业积累利润,也能让经营恶化的企业积累更多窟窿。能不能等,既取决于公司,也取决于自己的钱能放多久。
家里要看病、孩子要上学、日常要吃饭,这些支出都有时间要求。把急用钱压在股票里,就可能在最需要用钱的时候,被迫接受不合适的卖价。
补仓前,可以问自己一句:如果今天手里没有这只股票,我还愿意按现在的价格买它吗?
如果愿意,理由应当是生意、财务和价格值得,而不是“已经亏了这么多,必须把成本摊下来”。如果不愿意,就要认真想想,继续加钱到底是在投资,还是在跟过去的决定较劲。
仓位也要有边界。几只股票如果都属于同一个行业,遇到同一种风险,未必算真正分散。借钱补仓还会增加利息和还款压力,等待的余地反而更小。
卖掉也可能卖错,卖完上涨的事并不少见。因此,不必把“永不割肉”换成“跌了就卖”的另一条铁律。更有用的纪律,是提前想清楚买入理由、能承受的损失,以及什么变化会让原来的判断不再成立。
每次重要业绩和风险信息出来,就重新检查一次。该等的时候有依据,该调整的时候也有依据,别让一句口号代替判断。
股市不会照顾谁的成本,也不会奖励谁更能忍。守住本金、保留选择的余地,比证明自己从没认过亏更重要。