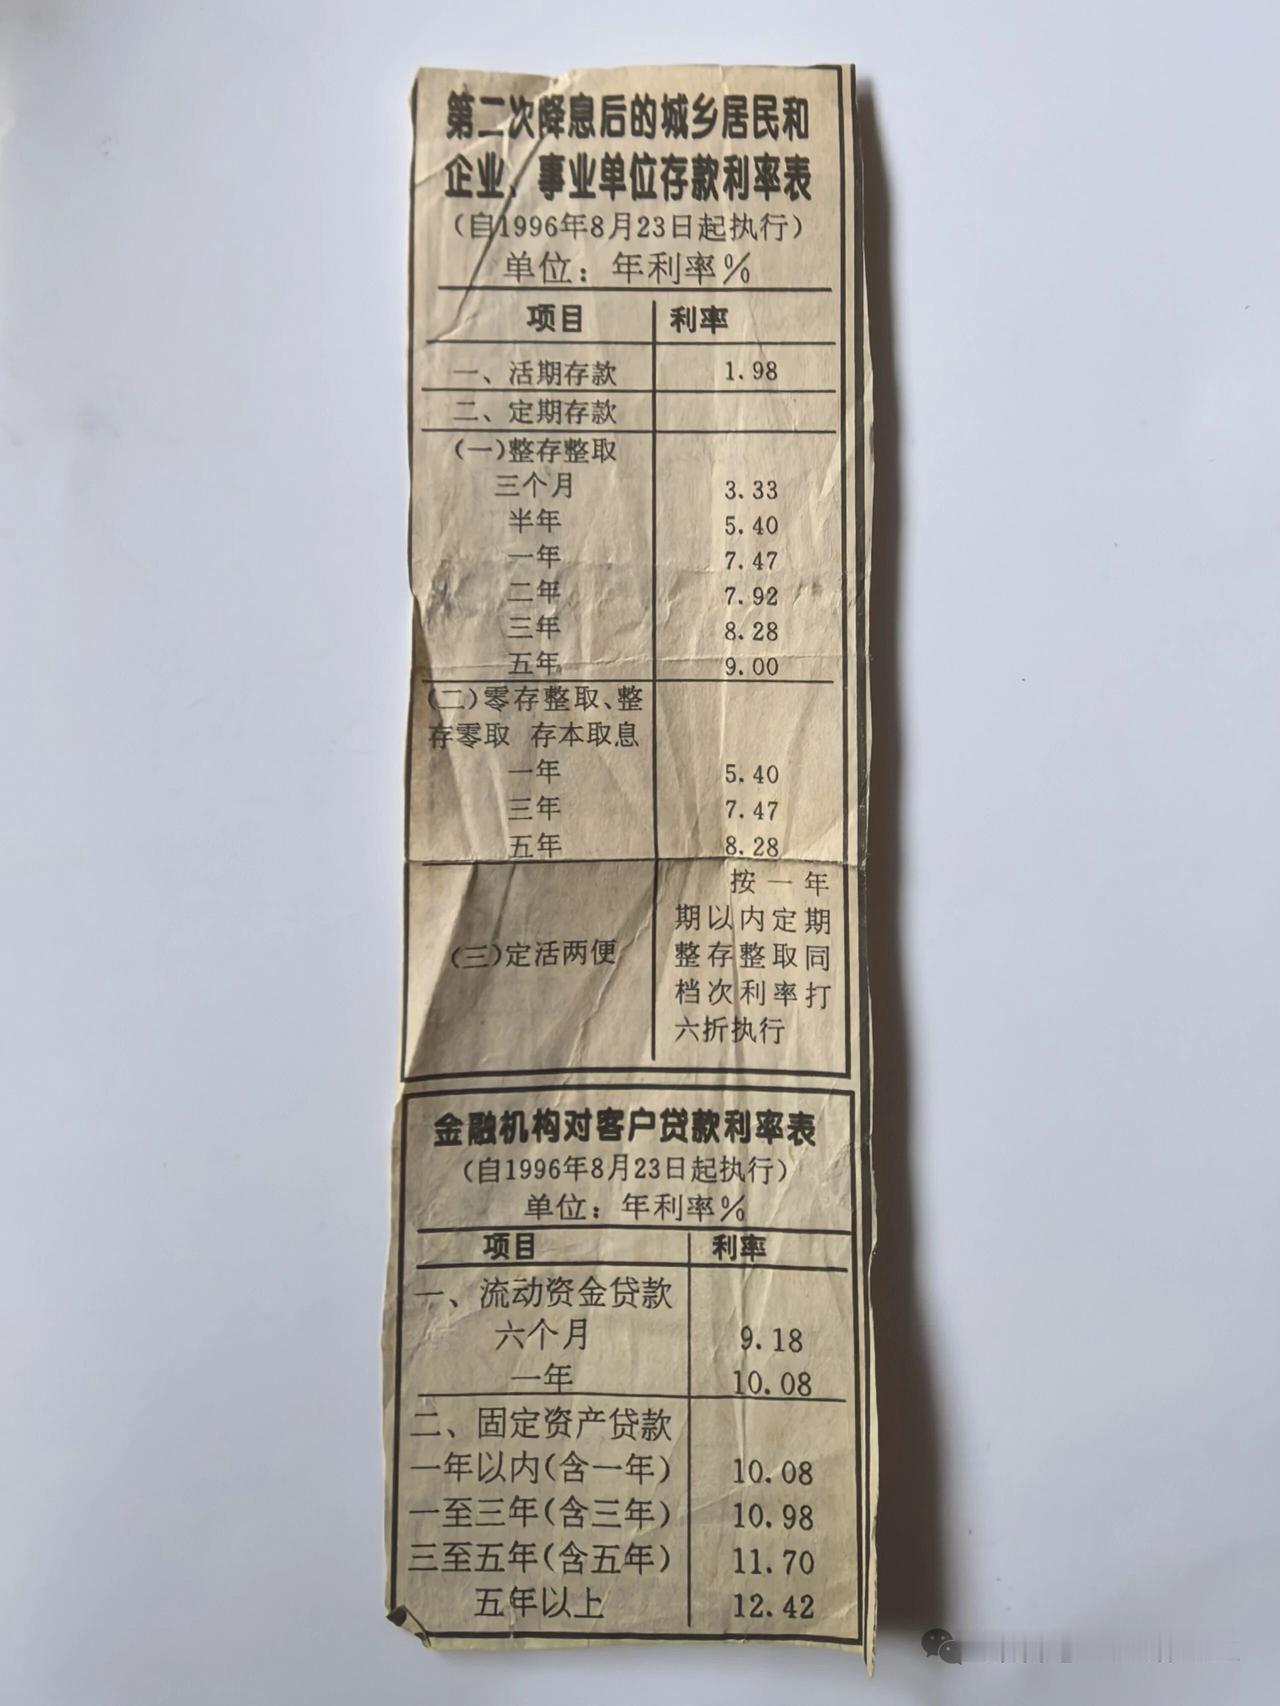
一位经济学家曾说:“所有人记住一句话,只要存款利率一直降,说明经济在喊渴;只要存款利率稳住了,说明日子好过了。盯住存款利率,就是盯住了你的钱袋子。存款利率不只是银行给你的那点利息,它是经济冷热的'体温计'。它的变化,照的是大家对未来收入、物价和就业的判断。“
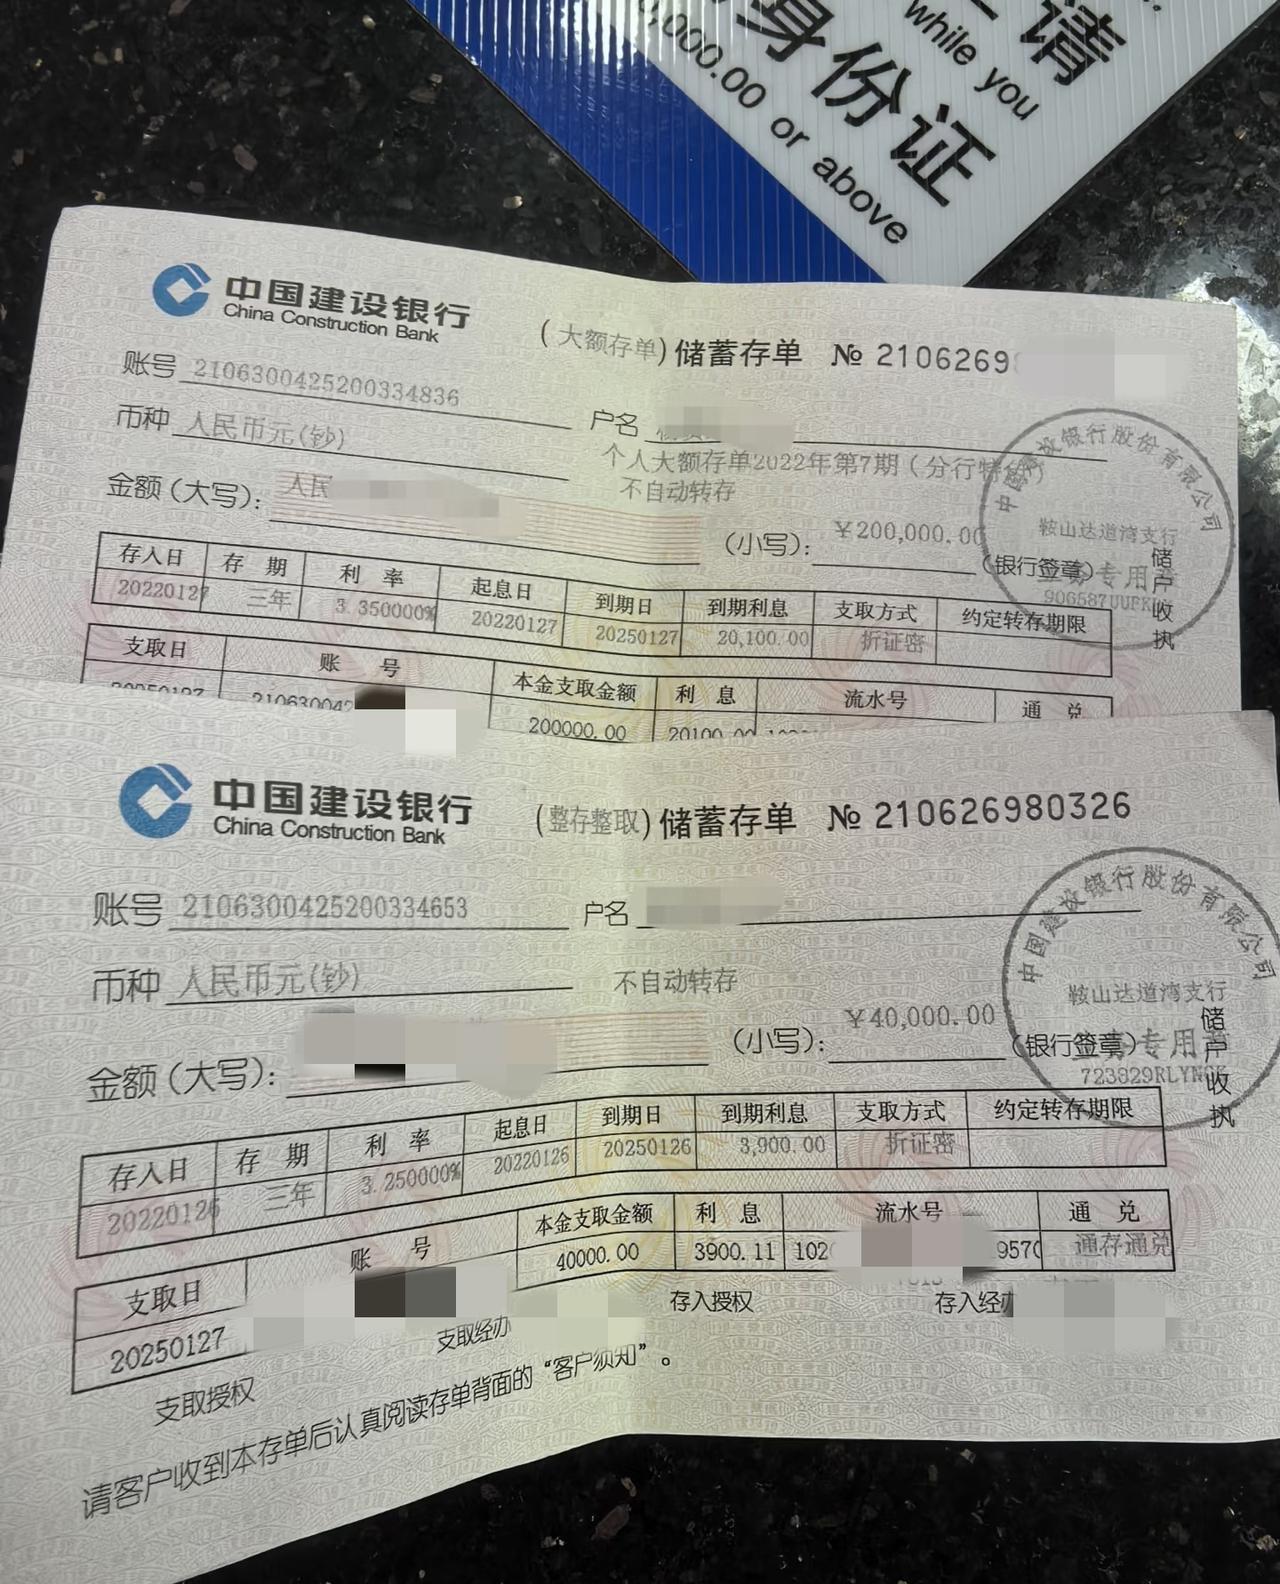
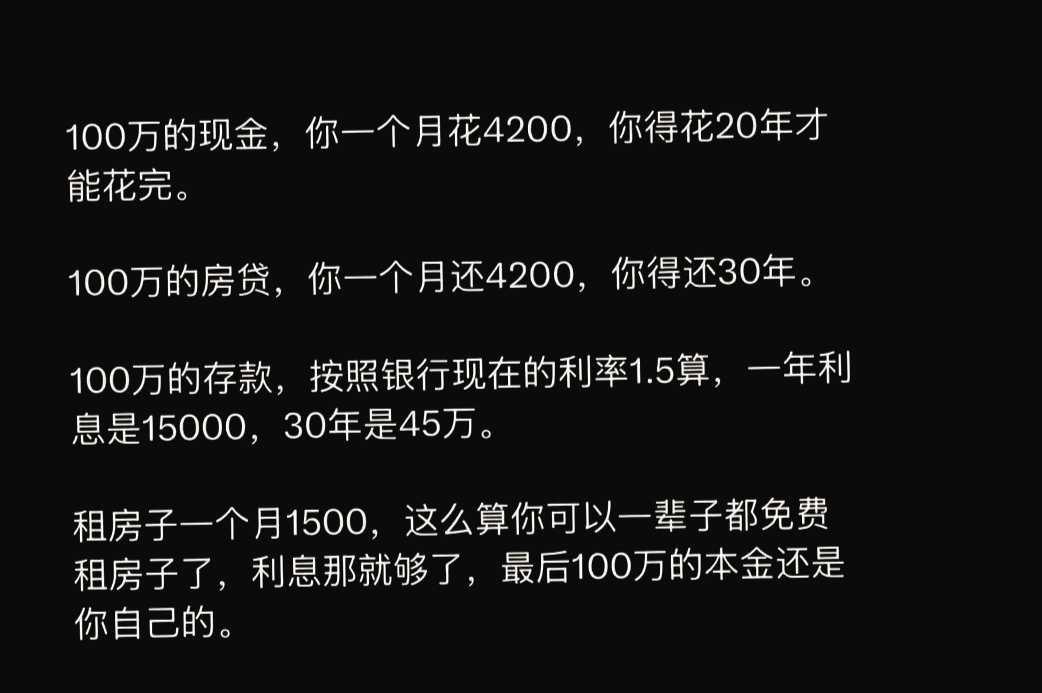
最近几年,不少经常跑银行的储户发现了一件怪事:钱存在银行里,安全感没少,可利息却越来越薄。过去存一笔定期,到期还能拿着利息添置些家用,如今再算算收益,难免让人心里犯嘀咕。
更有意思的是,银行利率降低,本来有利于引导资金流向消费和投资,可不少家庭反而更加重视储蓄。利率下降和存钱意愿增强,看似矛盾的两个现象,背后究竟藏着什么经济信号?
答案或许就在那支看不见的经济体温计里。
先看银行公布的实际数据。
中国工商银行2025年5月20日调整人民币存款挂牌利率,一年期整存整取利率降至0.95%,三年期为1.25%,五年期为1.30%。
按照一年期0.95%的利率计算,10万元存满一年,利息只有950元。而在2024年7月,该行一年期挂牌利率还是1.35%。
短短不到一年,存款收益发生了明显变化。对于依靠利息补贴生活的退休老人而言,这种变化确实能够切身感受到。
但银行降低存款利率,绝不是简单地想少付一点利息。
2025年5月,中国人民银行推出一揽子金融政策,涉及降息、降准等措施,目的之一就是降低社会融资成本,支持实体经济发展。
银行经营有个基本逻辑,吸收存款需要支付利息,发放贷款能够取得利息收入。贷款利率下降以后,存款成本也需要合理调整,否则银行经营压力就会增加。
更重要的是,降低融资成本能够为企业和居民减轻负担。
例如,一家制造企业准备更新生产设备,如果融资成本降低,投资压力就能减轻。对于有住房贷款的家庭,贷款利率下降,也意味着部分家庭能够节省利息支出。
不过,钱便宜了,不代表大家立刻就愿意花钱。
一家工厂如果订单充足,自然有动力扩大生产。可如果产品销售不畅,即便贷款利率再低,企业也会认真考虑投入产出。
普通家庭同样如此。
工作稳定、收入增长,买车、旅游、改善住房就有底气。反过来,如果担心未来收入波动,很多家庭首先考虑的还是存下一笔应急资金。
这就是存款利率与经济预期之间的重要联系。
进入2026年,经济运行也出现不少值得关注的积极变化。
国家统计局9月15日公布的数据显示,2026年8月份,全国规模以上工业增加值同比增长5.2%,高技术制造业增加值增长16.7%。
同期,全国城镇调查失业率为5.3%,居民消费价格同比上涨0.8%,核心居民消费价格同比上涨1.0%。
这些数据说明,工业生产总体平稳,新兴产业保持较快增长,就业和物价整体稳定。
但经济发展并不是所有行业齐步走,有的企业订单增长,有的企业仍然面临经营压力。居民收入预期、市场需求和就业质量,也需要持续改善。
所以,观察存款利率,不能只看银行柜台贴出的数字,还要结合企业经营、居民收入、消费和物价一起判断。
另外,低利率环境还有一个容易被忽视的问题,那就是一些储户对高收益的渴望。
银行一年给不了多少利息,外面突然有人承诺两倍、三倍的收益,听起来很诱人。尤其是积攒了一辈子养老金的老人,容易担心存款收益跟不上日常开销。
可金融市场有条朴素的规律,收益越诱人,往往越需要仔细辨别背后的风险。
我国实行存款保险制度,同一存款人在同一家投保机构的被保险存款,本息合计在50万元最高偿付限额以内的,依法实行全额偿付。
但普通民间借贷和投资理财并不等同于受存款保险保障的银行存款。
为了多拿一点利息,却把多年积蓄投入自己并不了解的项目,最终可能连本金都受到损失。
对于普通家庭而言,安全性、流动性和收益性需要合理平衡。养老钱、医疗备用金、日常应急资金,更不能只盯着收益率做决定。
至于未来存款利率如何变化,关键仍然取决于经济运行状况、市场资金供求、货币政策以及银行经营成本等多方面因素。
利率变化,就像汽车仪表盘的一根指针,可以提供重要信息,却不能单独决定整辆车运行得好不好。
经济真正需要的,不只是低成本资金,更是能够创造收入的企业、稳定的就业岗位和不断改善的居民生活。
说到底,存折里的利息是小账,家庭收入和生活保障才是大账。真正让人安心的,不只是银行账户里多出来的数字,而是工作有奔头、养老有保障、生活有盼头。
经济的温度,最终还是要体现在千家万户实实在在的日子里。